의료비 세액공제 2026 데이터 분석 – 총급여 3% 문턱에서 37만 원과 0원으로 갈린다
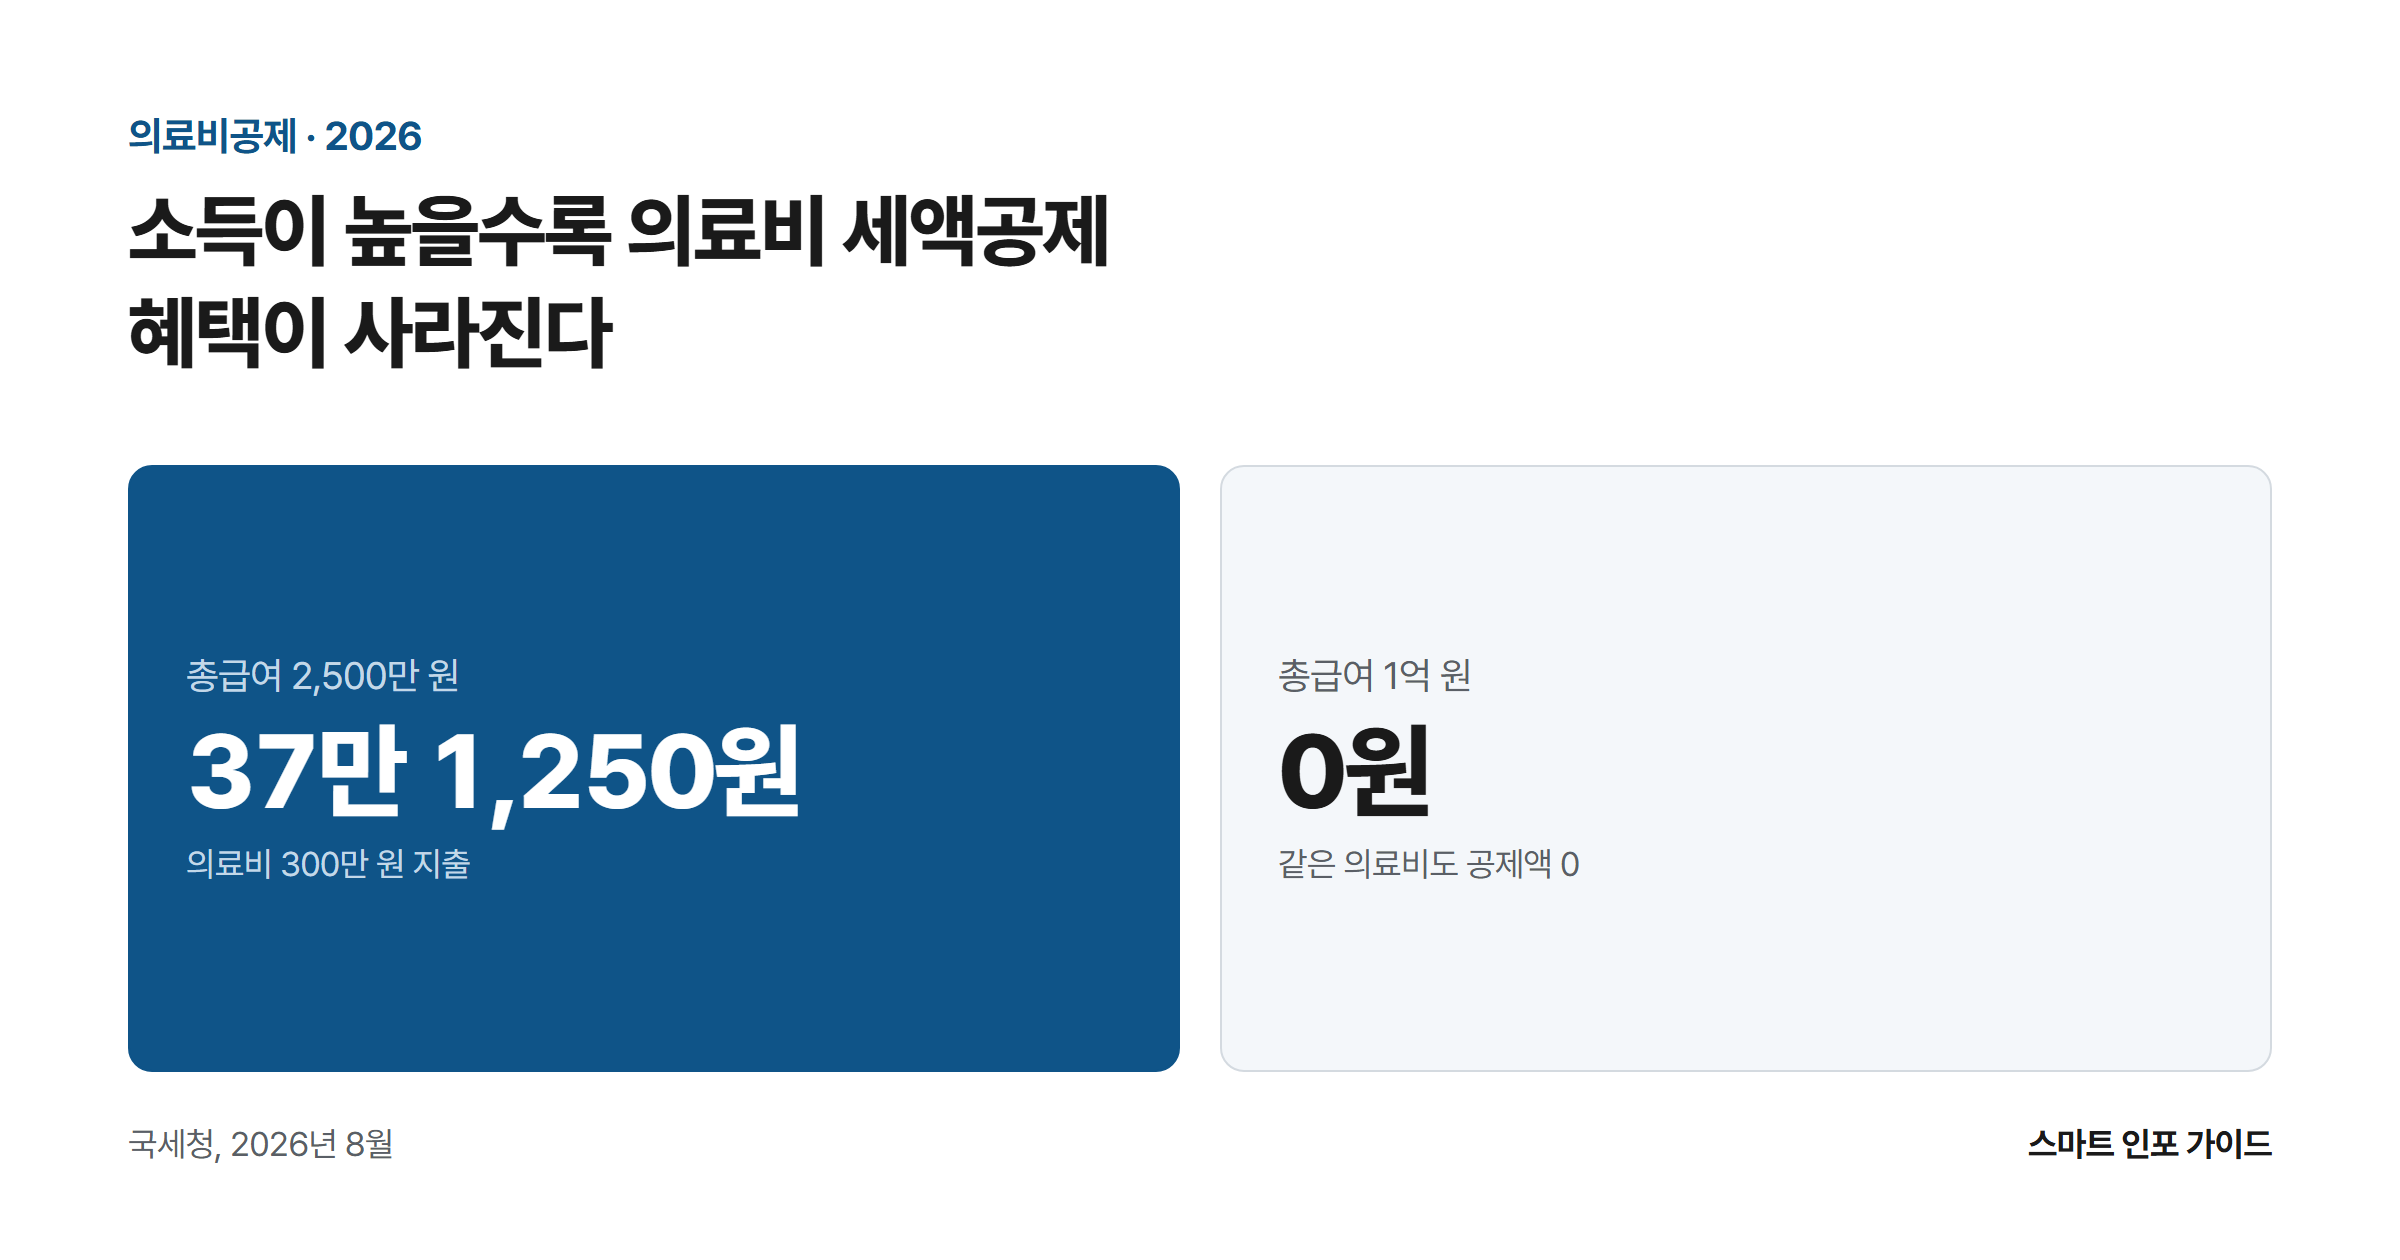
소득이 높을수록 의료비 세액공제 혜택이 사라진다: 총급여 2,500만 원 37만 1,250원 / 총급여 1억 원 0원

총급여 5,000만 원 직장인이 한 해 병원비로 300만 원을 쓰면 24만 7,500원을 돌려받는다. 같은 300만 원을 쓴 총급여 1억 원 직장인은 0원이다. 의료비 세액공제에는 총급여의 3%라는 문턱이 있고, 그 문턱이 소득에 정비례해 올라가기 때문이다. 이 글에는 총급여 다섯 구간의 실제 환급액을 직접 계산한 표, 실손보험금 280만 원을 받았을 때 청구와 미청구 중 어느 쪽이 223만 … 더 읽기
2026년 실업급여 상한액 68,100원 – 월급 330만 원과 600만 원의 하루 차이가 2,052원인 이유

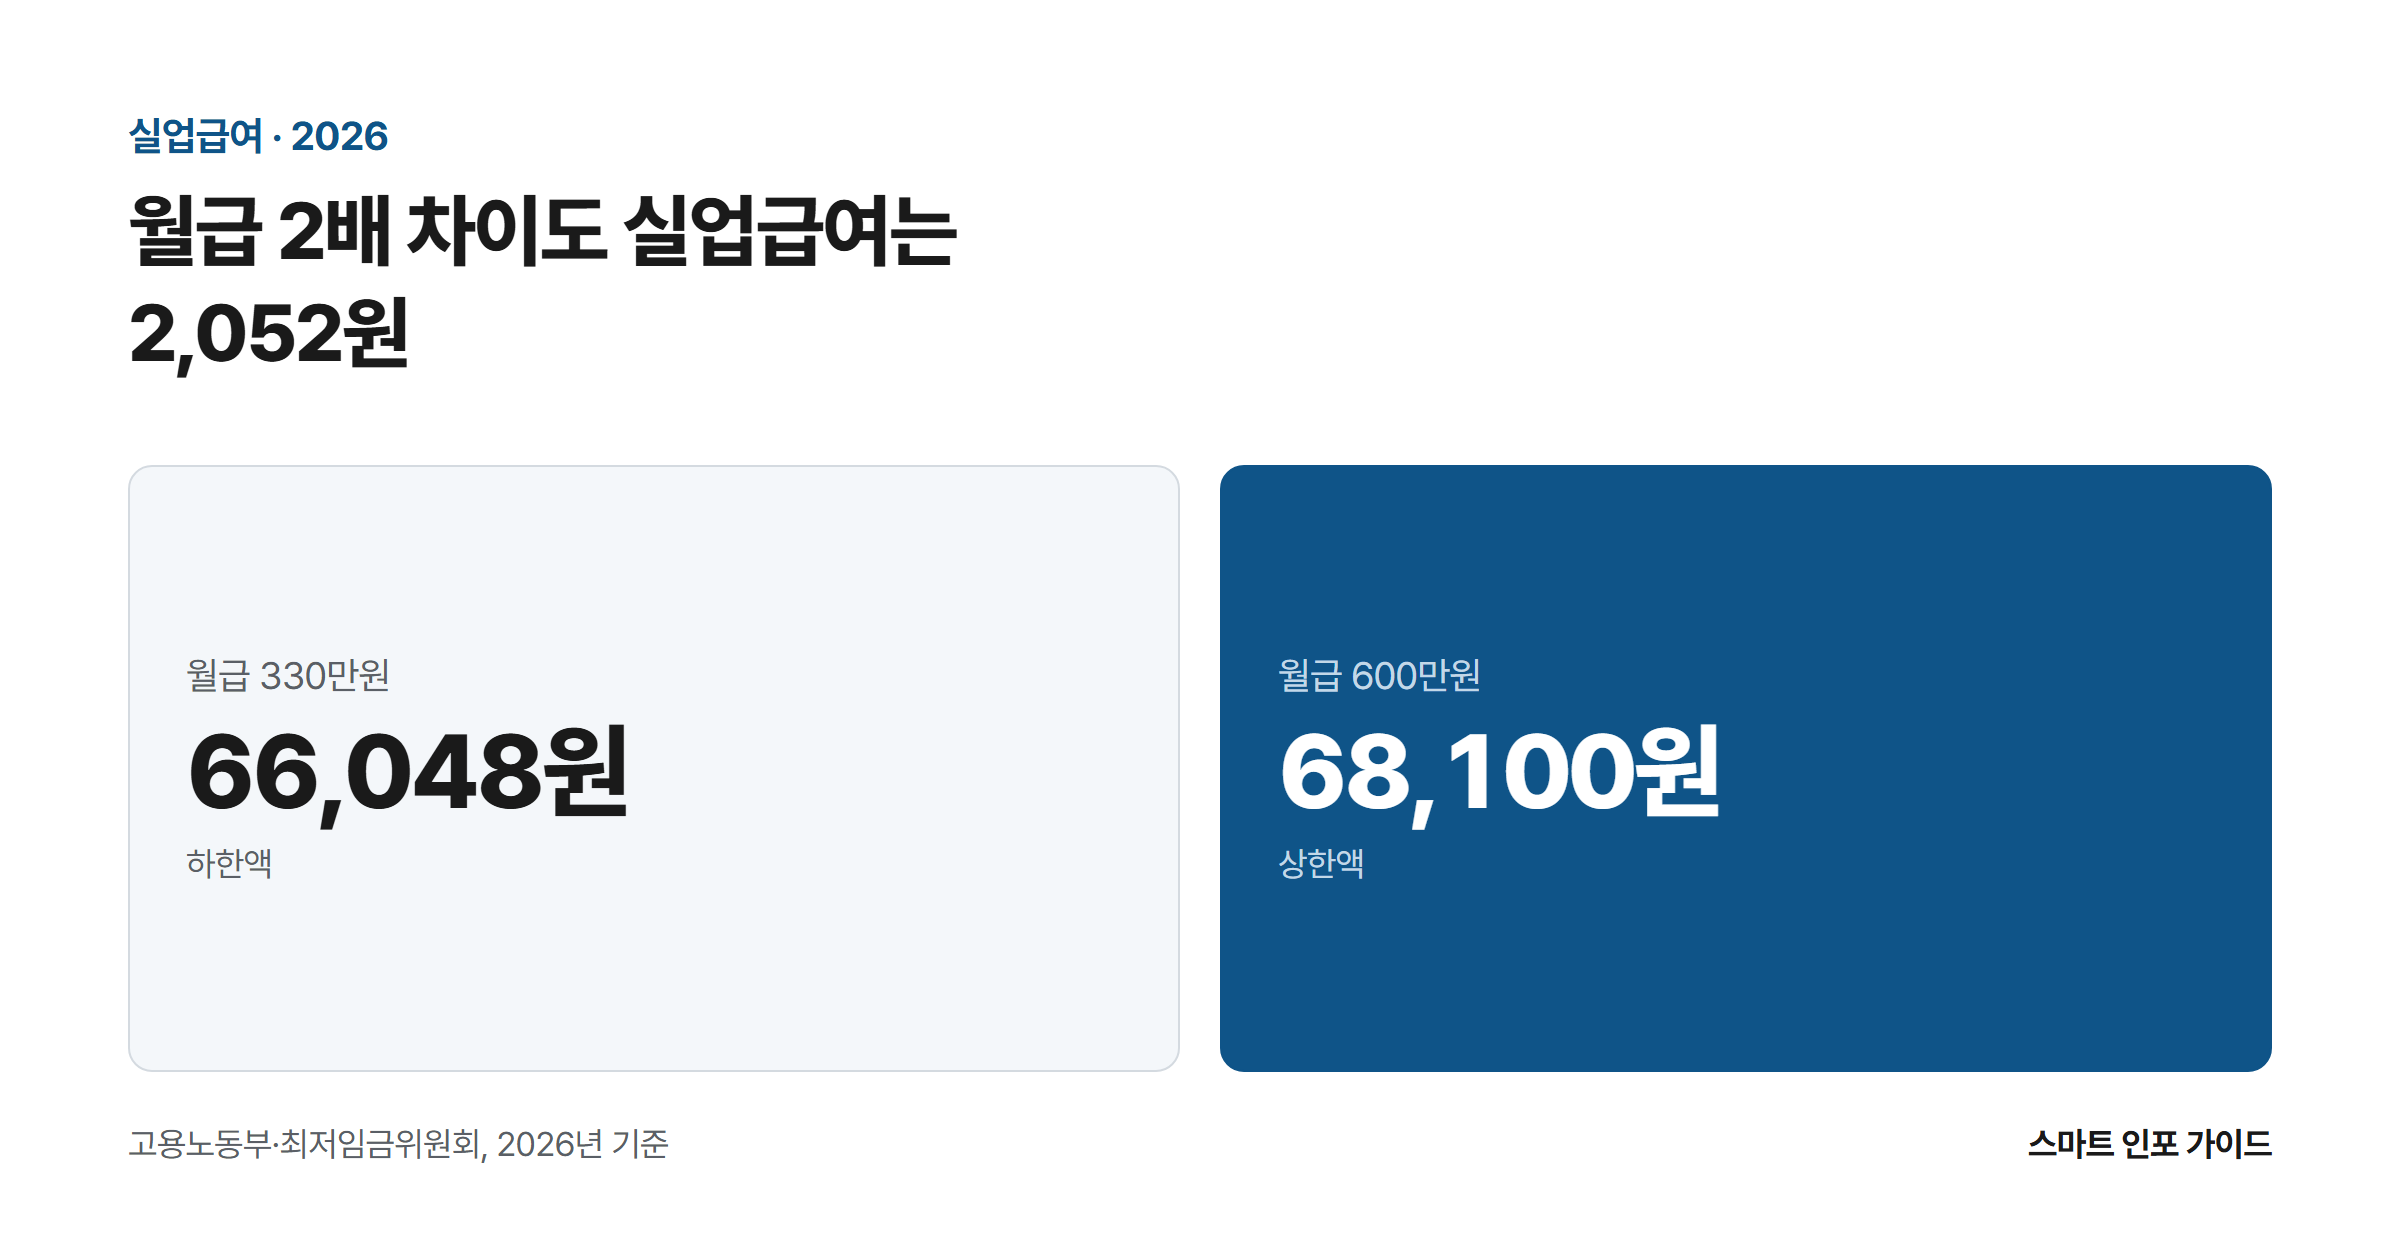
월급 2배 차이도 실업급여는 2,052원: 월급 330만원 66,048원 / 월급 600만원 68,100원

2026년 실업급여 1일 상한액은 68,100원, 하한액은 66,048원이다. 두 금액의 차이는 2,052원뿐이라, 월 급여 330만 원인 사람과 600만 원인 사람이 하루에 받는 실업급여 차이가 커피 두 잔 값도 안 된다. 아래에서는 내 월급이 상한·하한 중 어디에 걸리는지 직접 역산해 경계 구간을 10만 2,600원 폭까지 좁혀 보여주고, 신청을 넉 달 미뤘다가 231만 5,400원이 사라지는 지점, 중간에 재취업할 … 더 읽기

연금저축·IRP 1,500만 원 경계 2026 – 1만 원 더 받았다가 실수령 164만 원이 사라지는 구간

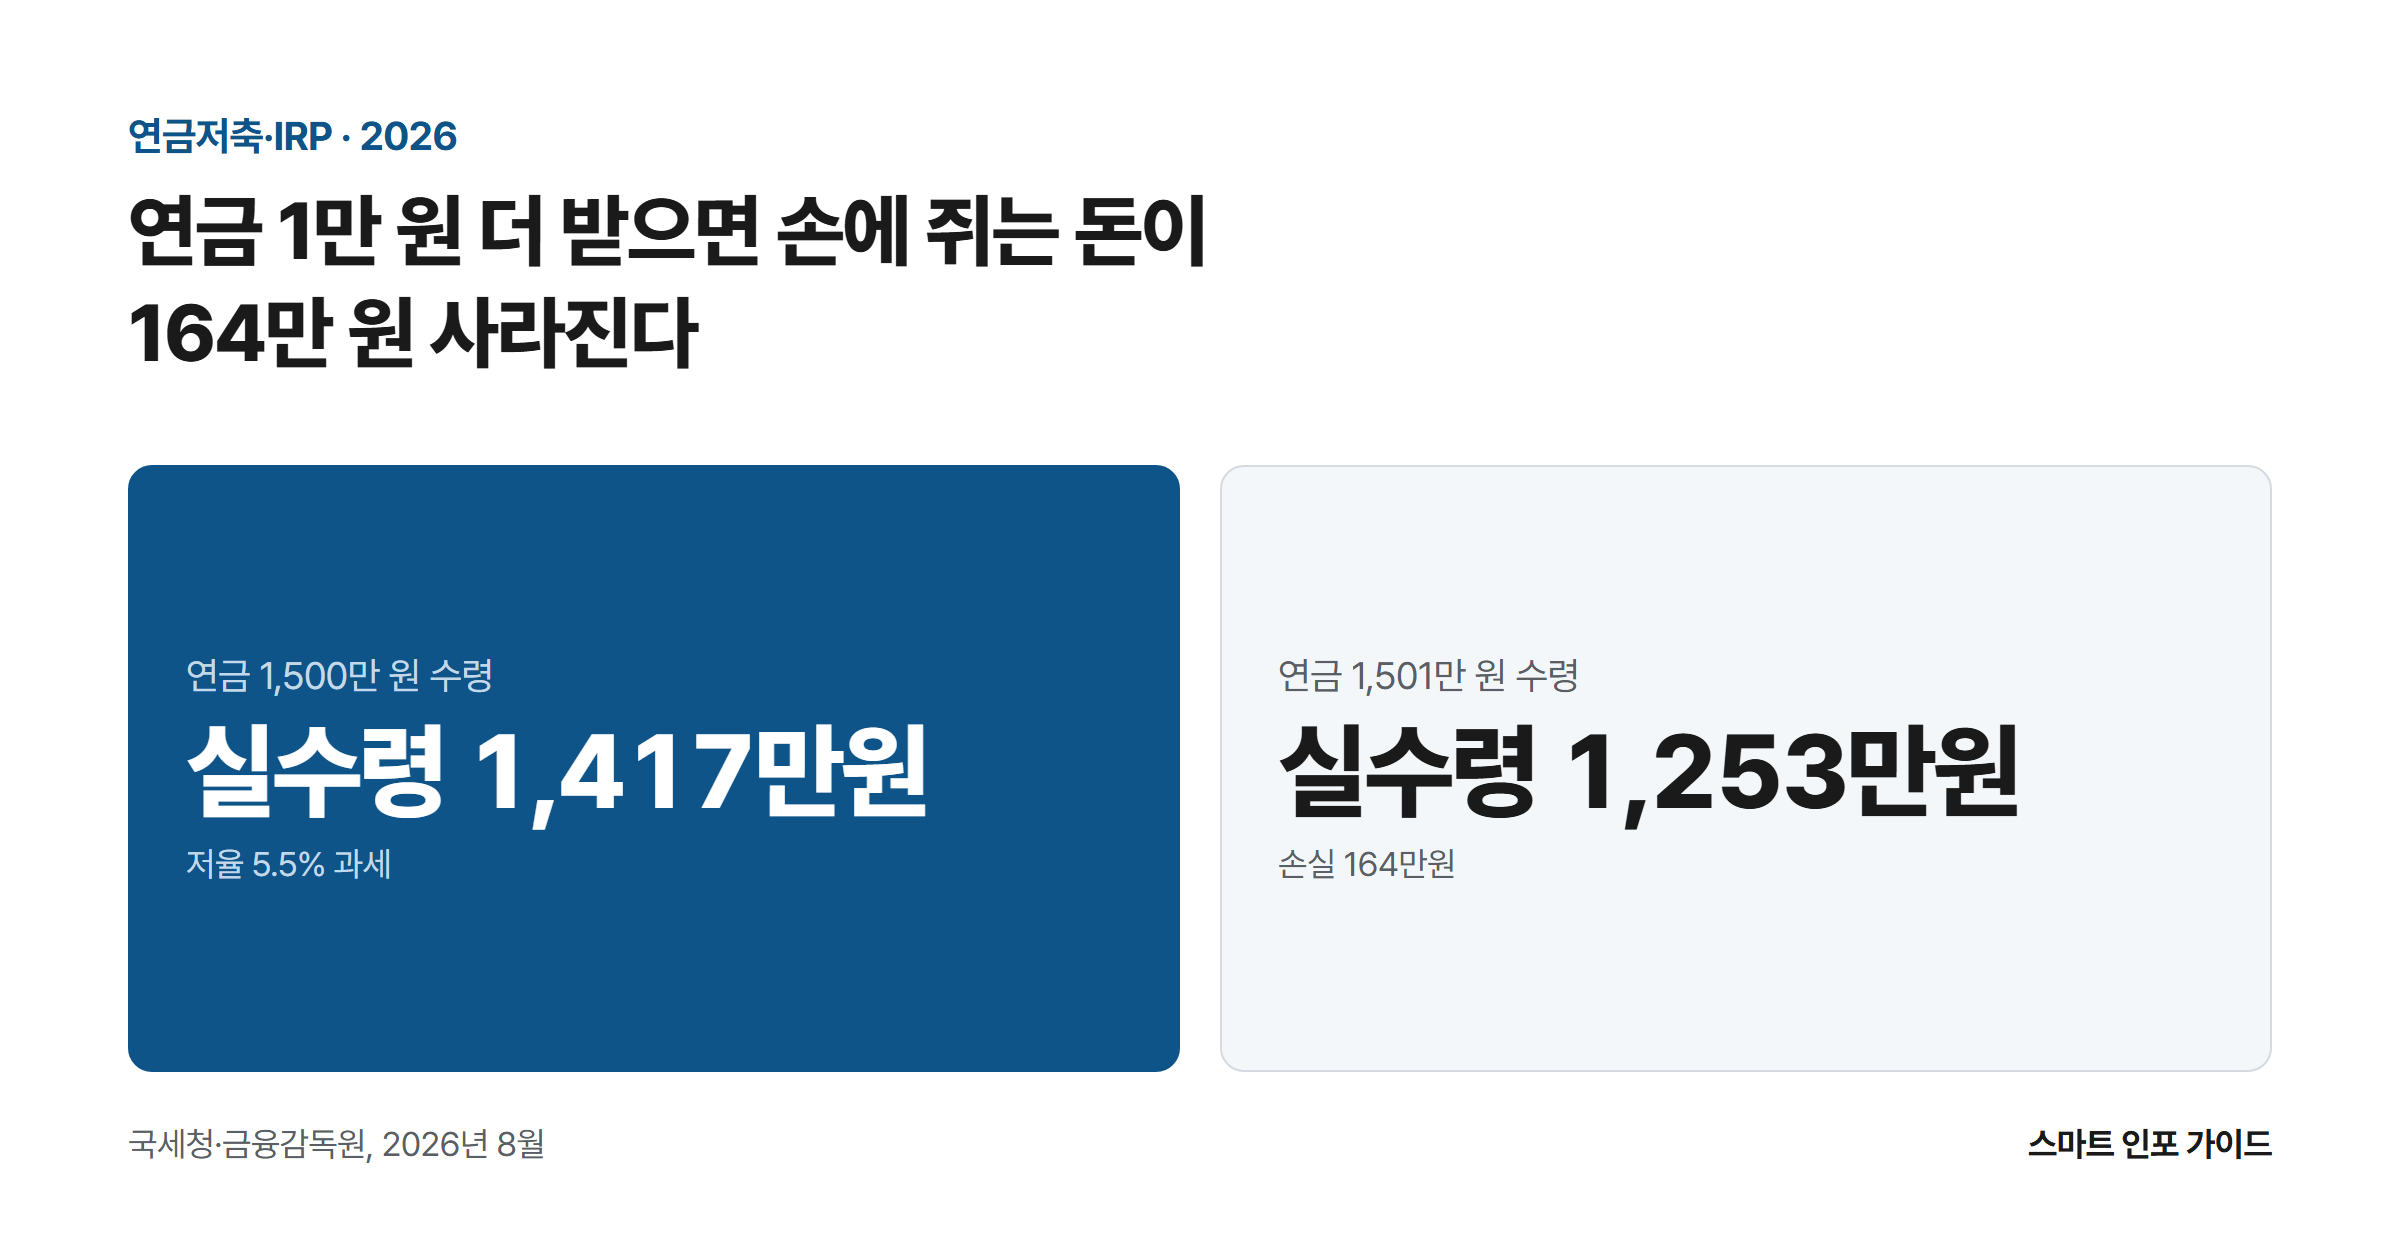
연금 1만 원 더 받으면 손에 쥐는 돈이 164만 원 사라진다: 연금 1,500만 원 수령 실수령 1,417만원 / 연금 1,501만 원 수령 실수령 1,253만원

연금저축과 IRP에서 한 해 1,500만 원을 받으면 세금은 82만 5,000원이다. 여기서 1만 원을 더 받아 1,501만 원이 되고 16.5% 분리과세를 택하면 세금이 247만 6,650원으로 뛴다. 수령액은 1만 원 늘었는데 손에 쥐는 돈은 164만 1,650원 줄어든다. 이 글에서는 그 역전 구간이 정확히 어디서 끝나는지(연 1,697만 6,048원), 1,500만 원을 넘겼을 때 16.5% 분리과세와 종합과세가 뒤집히는 지점이 어디인지(다른 … 더 읽기

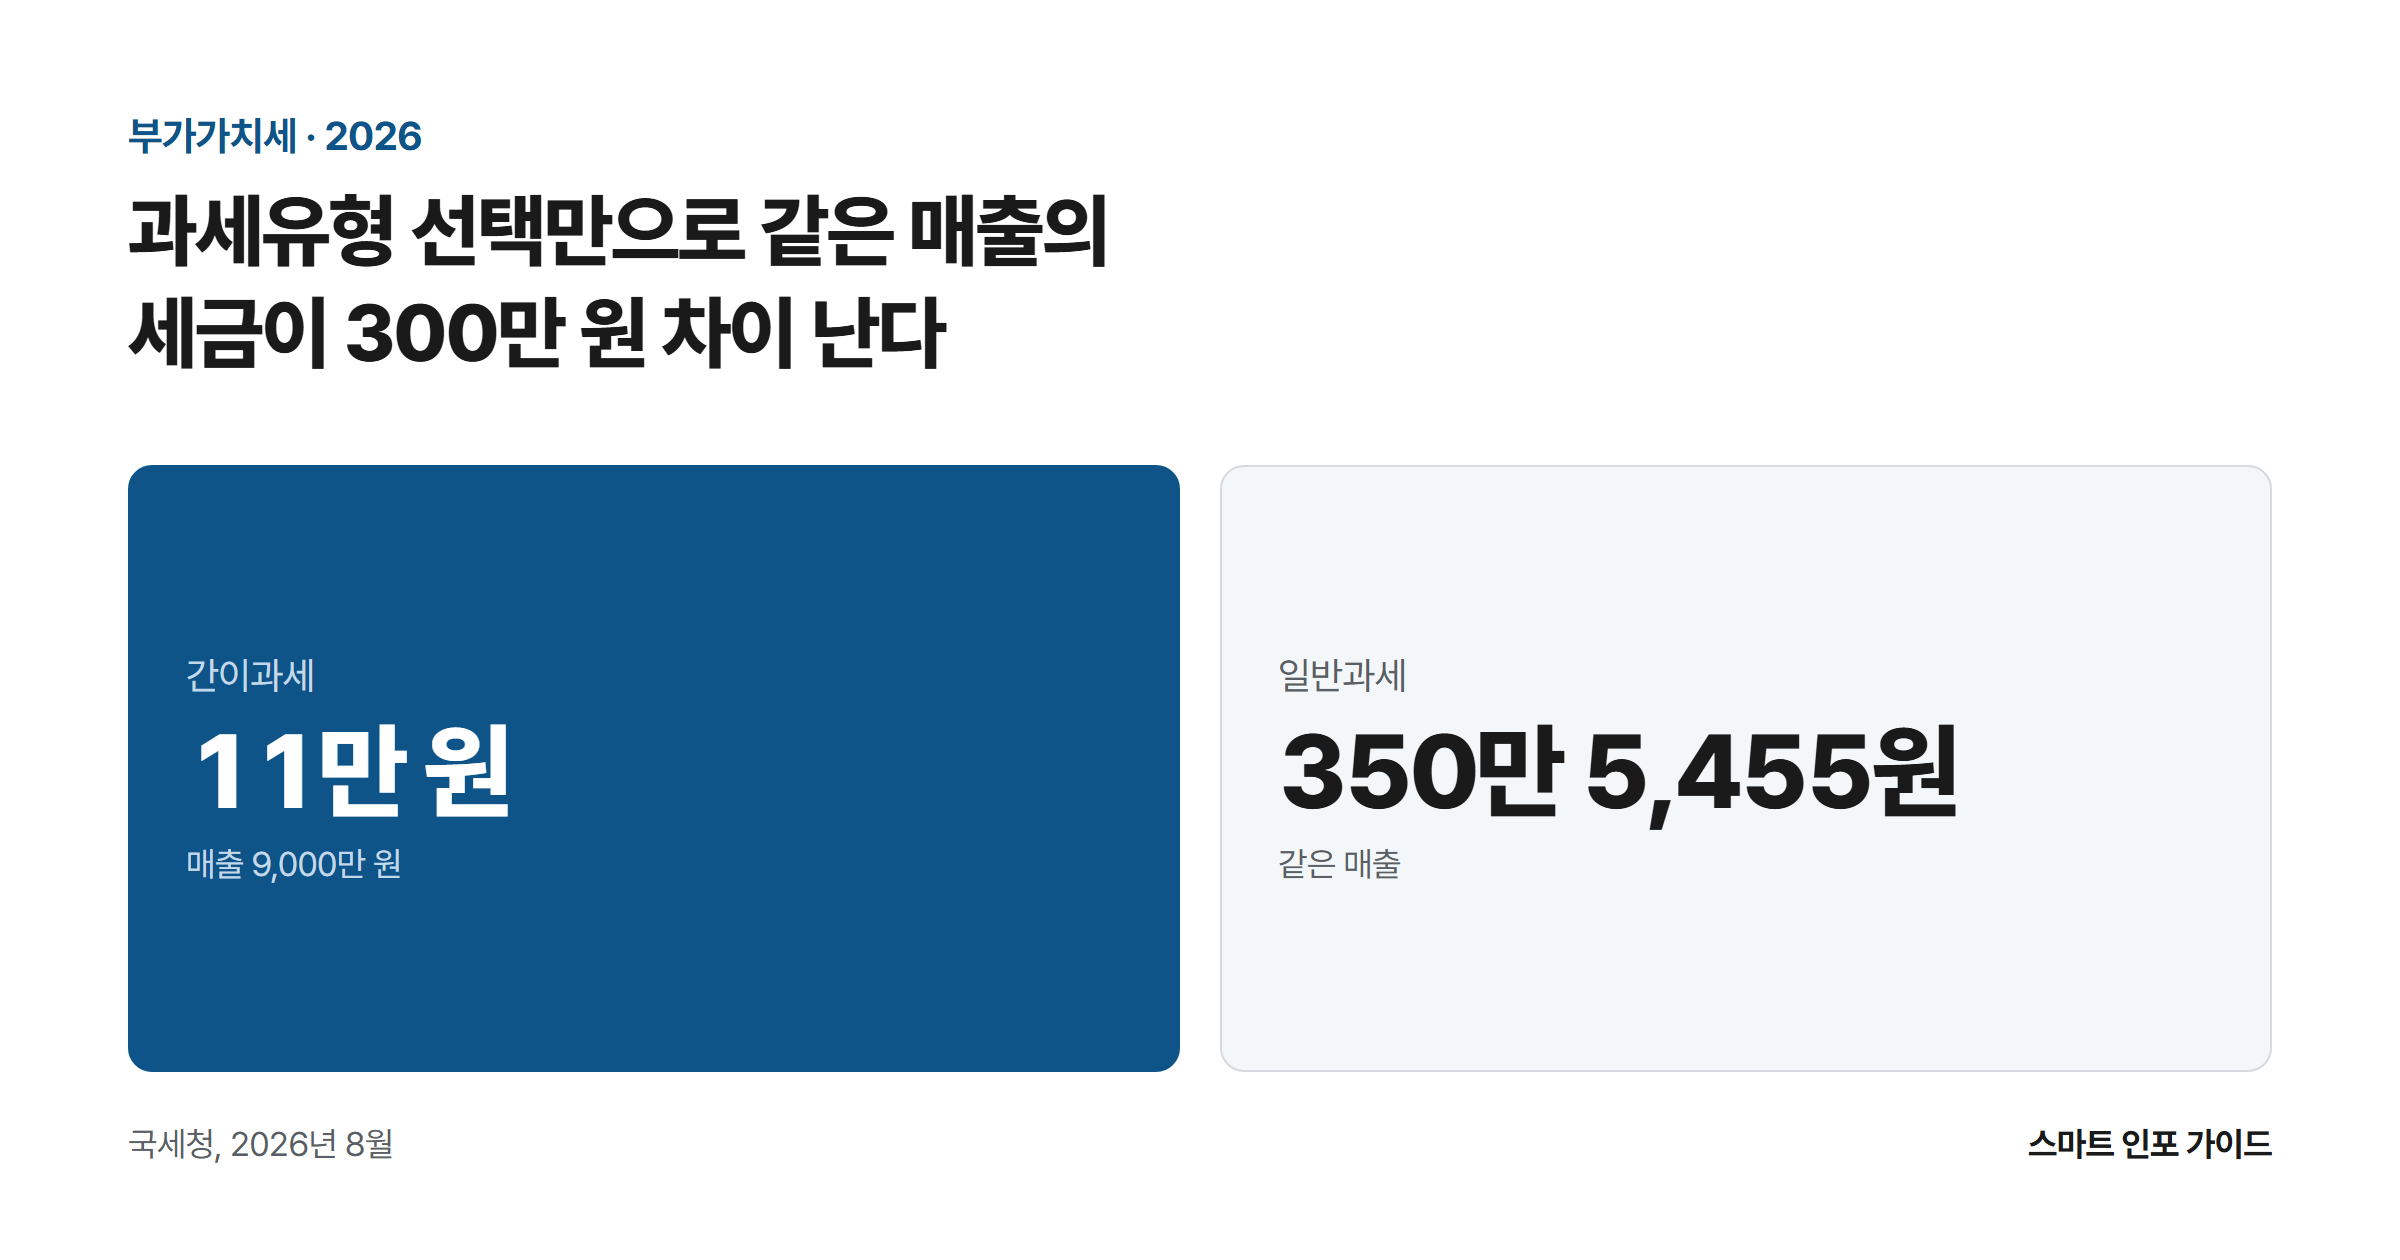
2026년 부가가치세 신고 8단계 – 같은 매출 9,000만 원인데 11만 원과 350만 5,455원으로 갈렸다

과세유형 선택만으로 같은 매출의 세금이 300만 원 차이 난다: 간이과세 11만 원 / 일반과세 350만 5,455원

연 매출 9,000만 원인 음식점 두 곳이 있다. 매입 구조가 똑같은데 한 곳은 부가가치세로 11만 원을 냈고, 다른 한 곳은 350만 5,455원을 냈다. 갈린 건 장사 실력이 아니라 사업자등록증에 적힌 과세유형 한 칸이었다. 이 글에는 국세청 안내문에 없는 숫자 세 개가 들어간다. 같은 조건에서 간이와 일반이 각각 얼마인지, 개업 시설투자 부가세가 916만 7,183원을 넘느냐로 뒤집히는 … 더 읽기

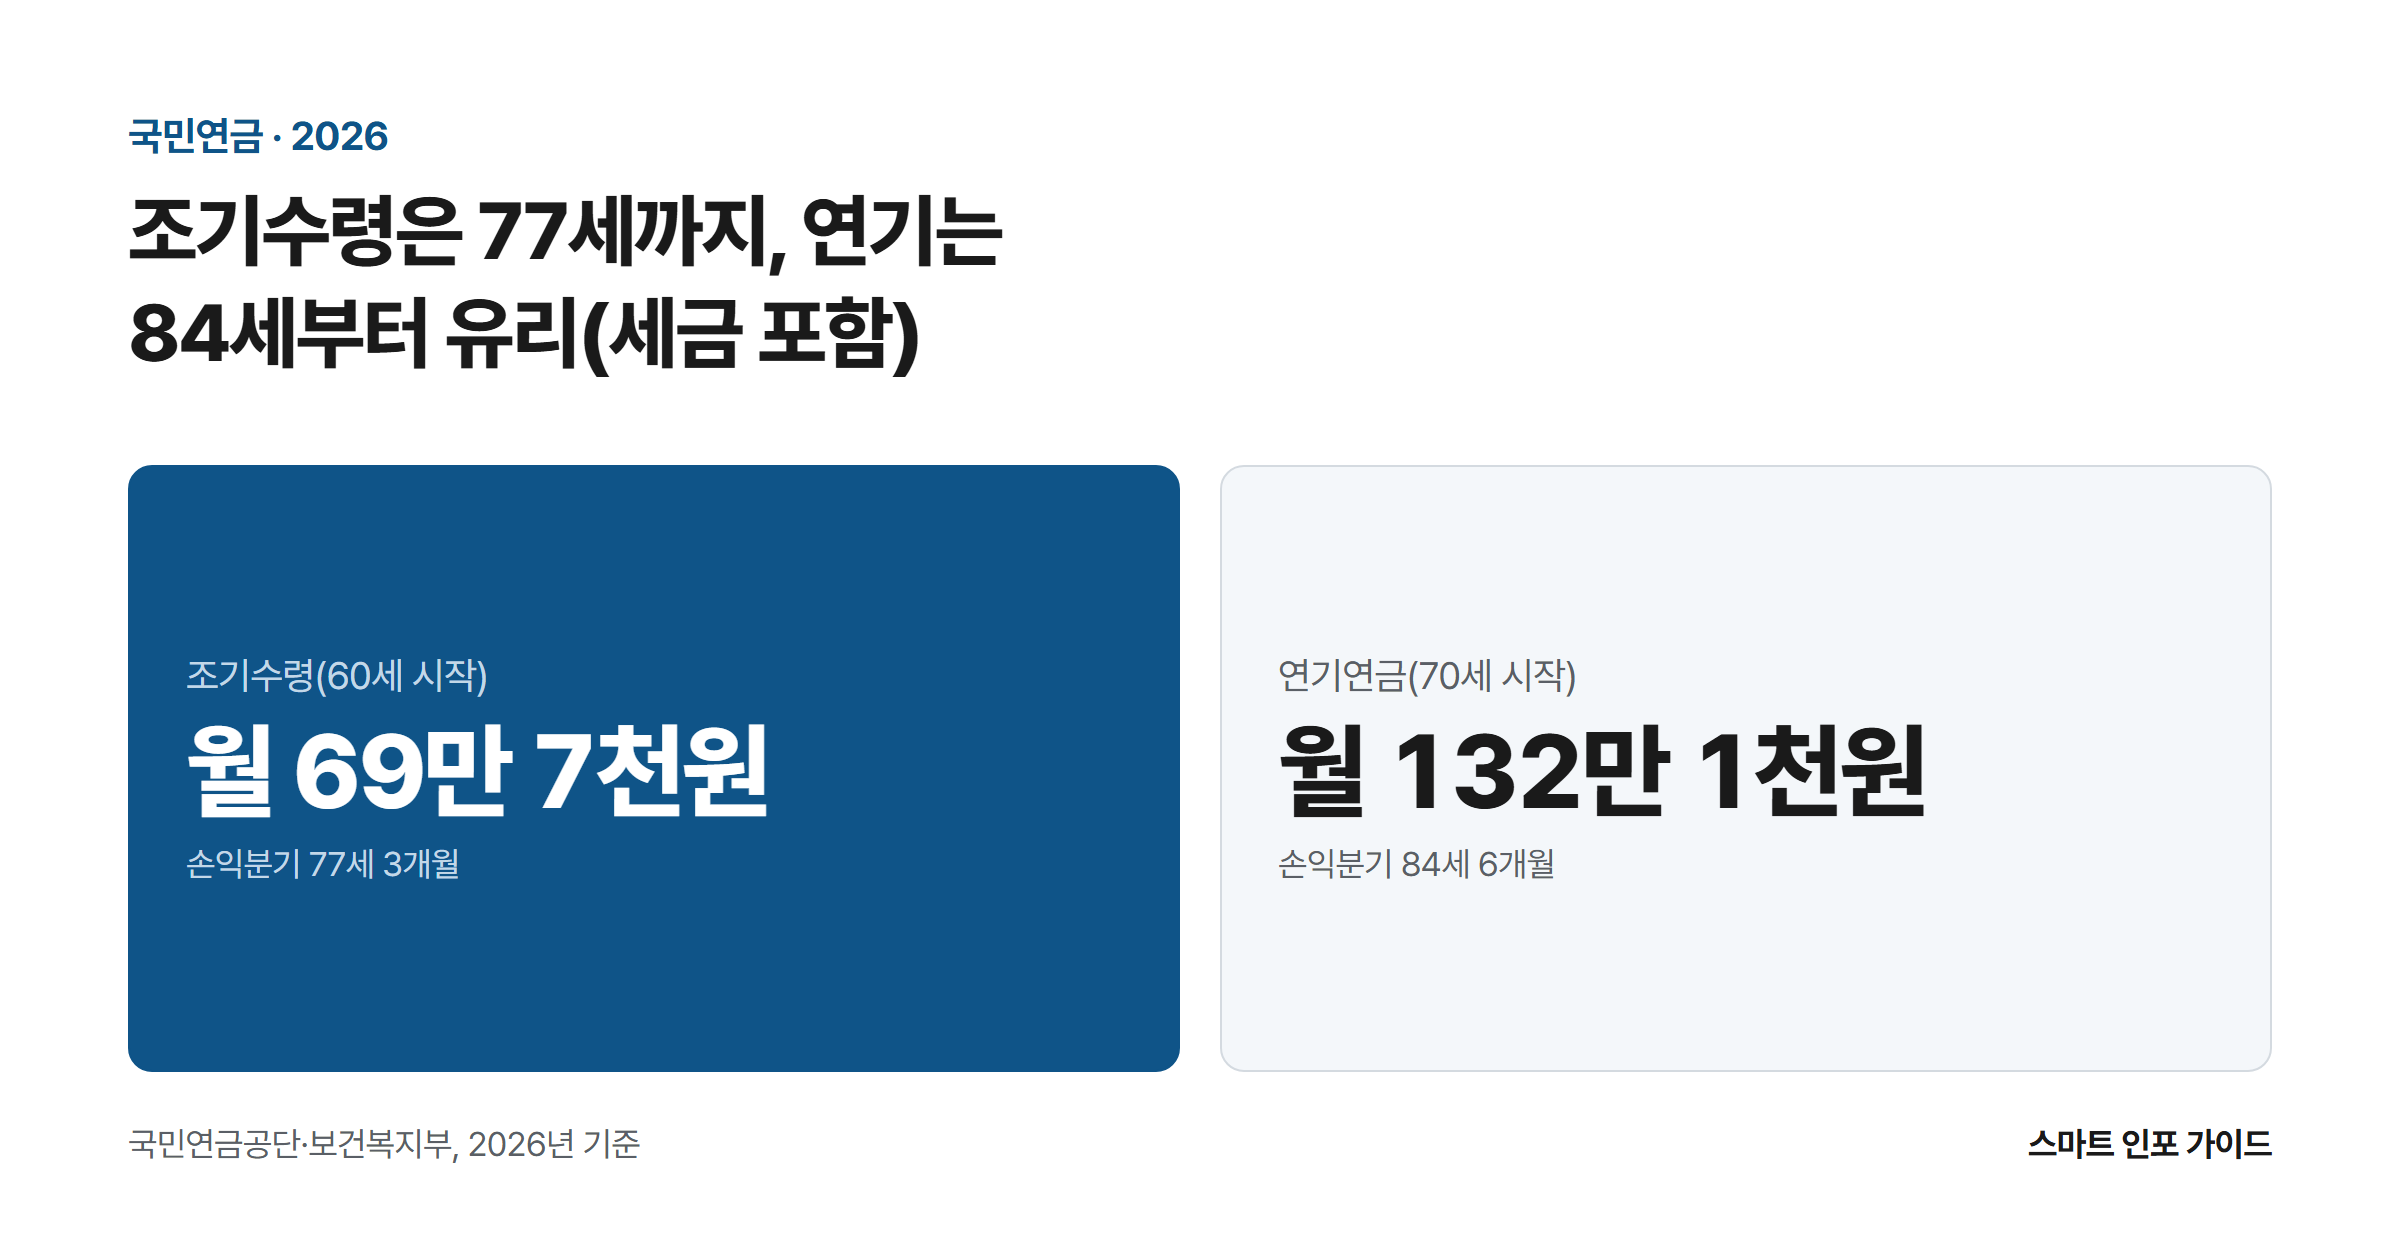
국민연금 조기수령 vs 연기연금 2026 – 손익분기 76세 8개월, 세금 넣으면 7개월 더 밀린다

조기수령은 77세까지, 연기는 84세부터 유리(세금 포함): 조기수령(60세 시작) 월 69만 7천원 / 연기연금(70세 시작) 월 132만 1천원

월 100만 원짜리 국민연금을 5년 일찍 받으면 70만 원, 5년 미루면 136만 원이 된다. 이 두 선택이 뒤집히는 나이를 직접 계산해보니 조기수령은 76세 8개월, 연기연금은 83세 11개월이었다. 그런데 연금소득세를 반영하면 두 경계선이 나란히 7개월씩 뒤로 밀리고, 2026년 6월 바뀐 감액 기준은 조기수령자만 비껴갔다. 아래 숫자는 국민연금공단과 보건복지부가 공개한 2026년 기준값에 실제 세율과 건강보험 기준을 대입해 … 더 읽기

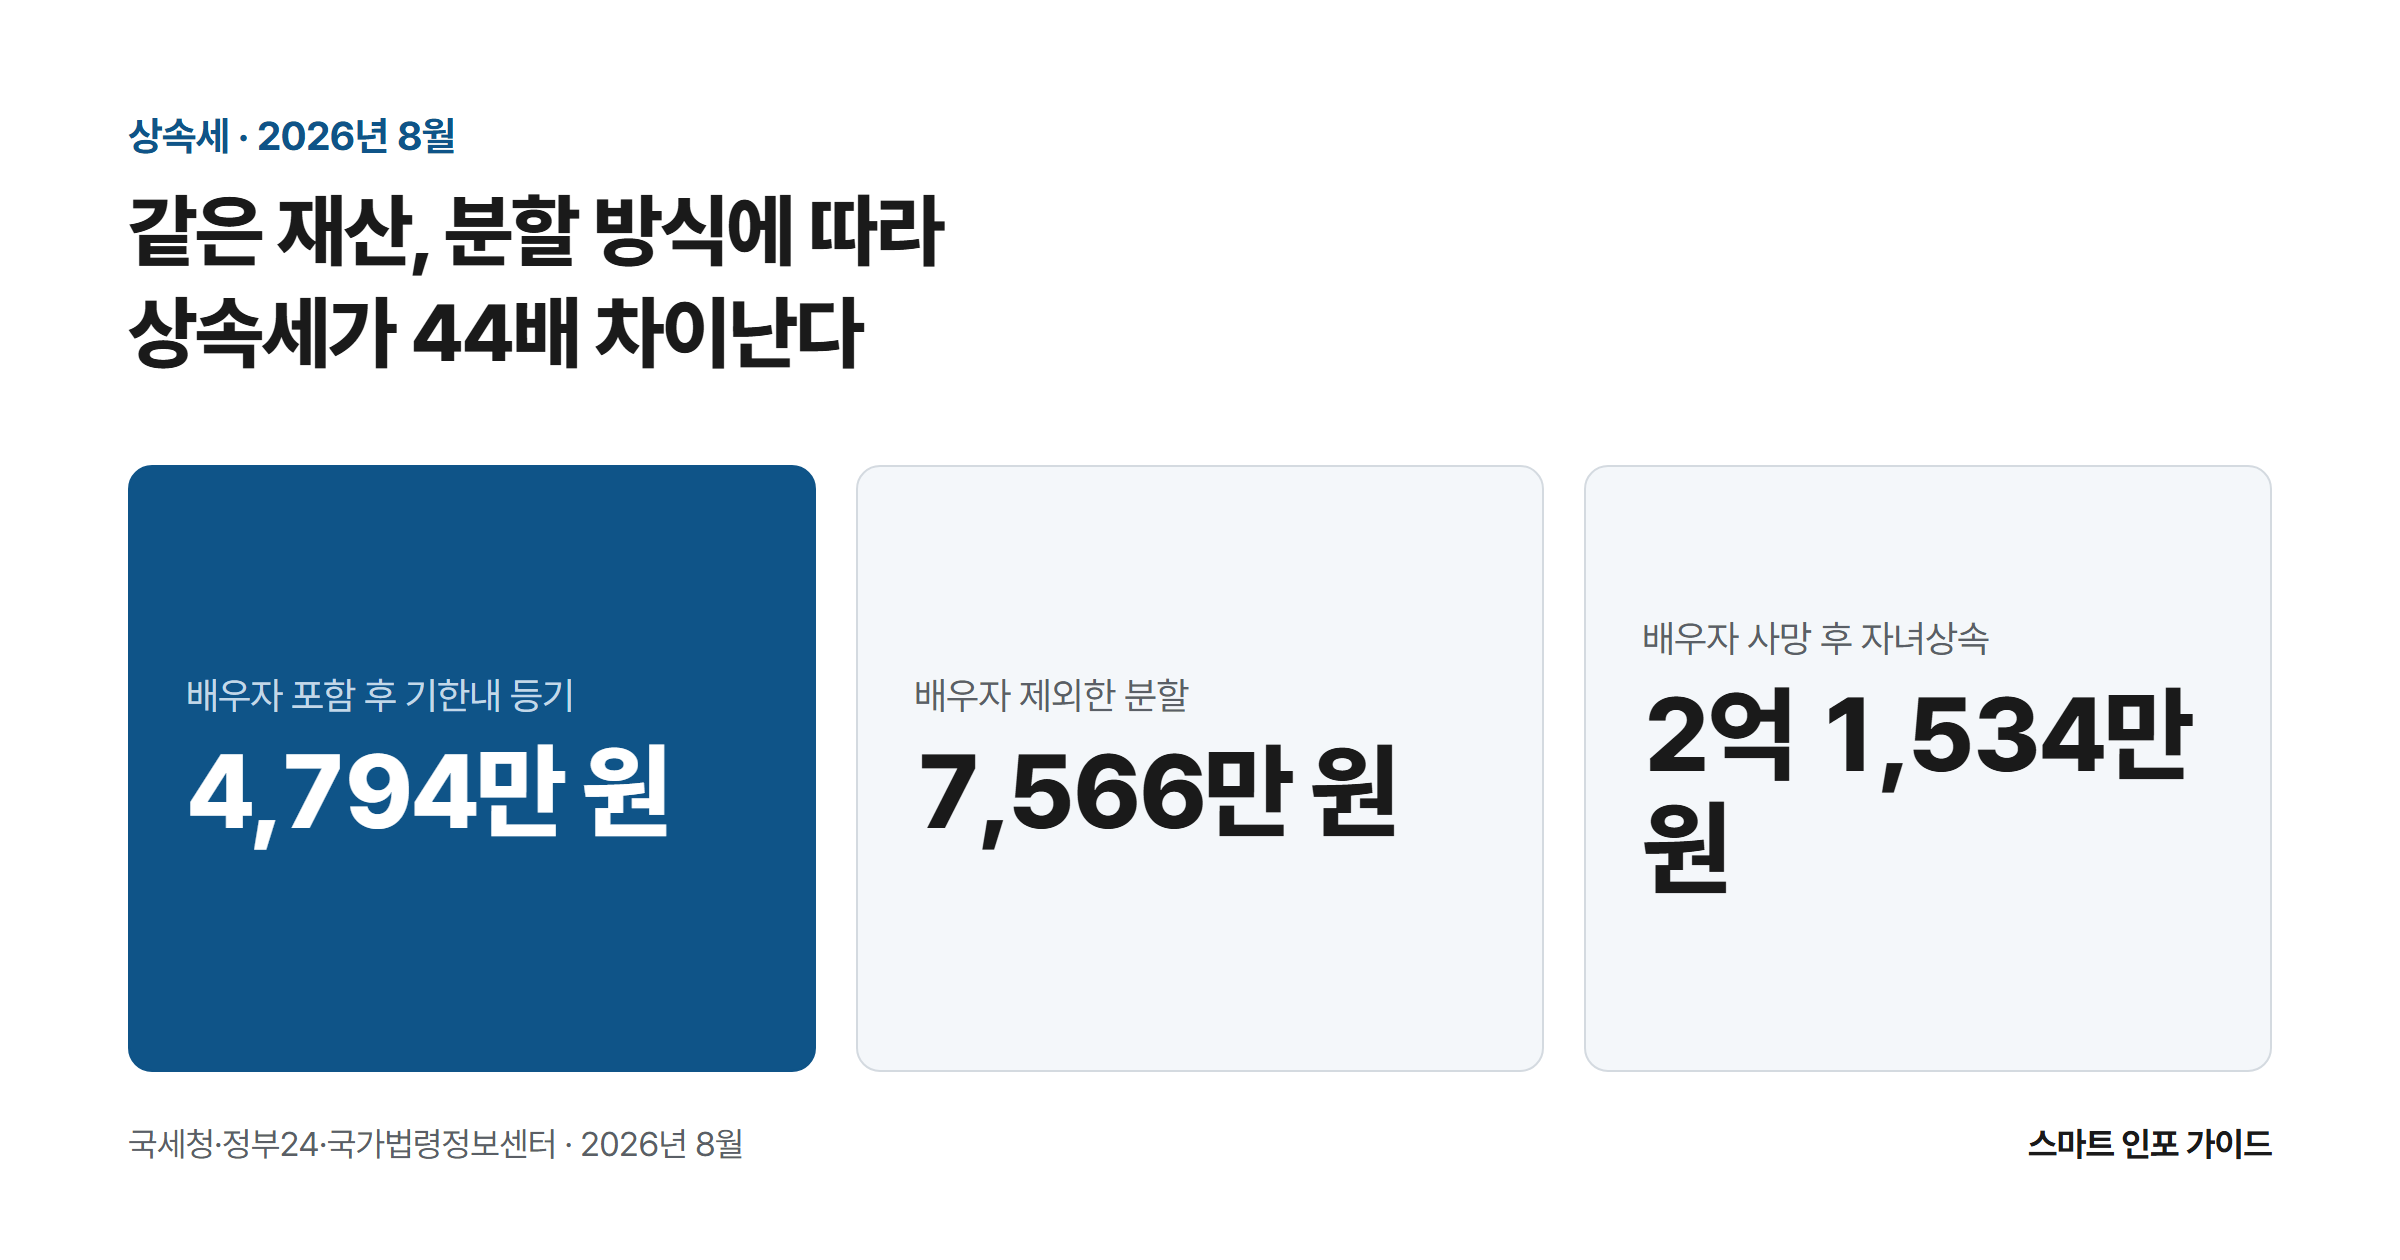
2026년 상속세 신고 8단계 – 같은 15억인데 4,794만 원과 2억 1,534만 원으로 갈린 이유

같은 재산, 분할 방식에 따라 상속세가 44배 차이난다: 배우자 포함 후 기한내 등기 4,794만 원 / 배우자 제외한 분할 7,566만 원 / 배우자 사망 후 자녀상속 2억 1,534만 원

아버지가 남긴 재산 15억 원. 어머니가 법정상속분대로 받고 기한 안에 분할 등기까지 끝낸 집은 상속세 4,794만 원을 냈고, 어머니 몫을 0으로 두고 자녀끼리만 나눈 집은 7,566만 원을 냈다. 어머니가 이미 돌아가셔서 자녀 둘만 남은 집은 같은 15억에 2억 1,534만 원이었다. 세 집이 물려받은 재산은 똑같았고 달랐던 것은 협의서에 적힌 분할 비율과 등기 날짜뿐이다. 아래는 사망 … 더 읽기

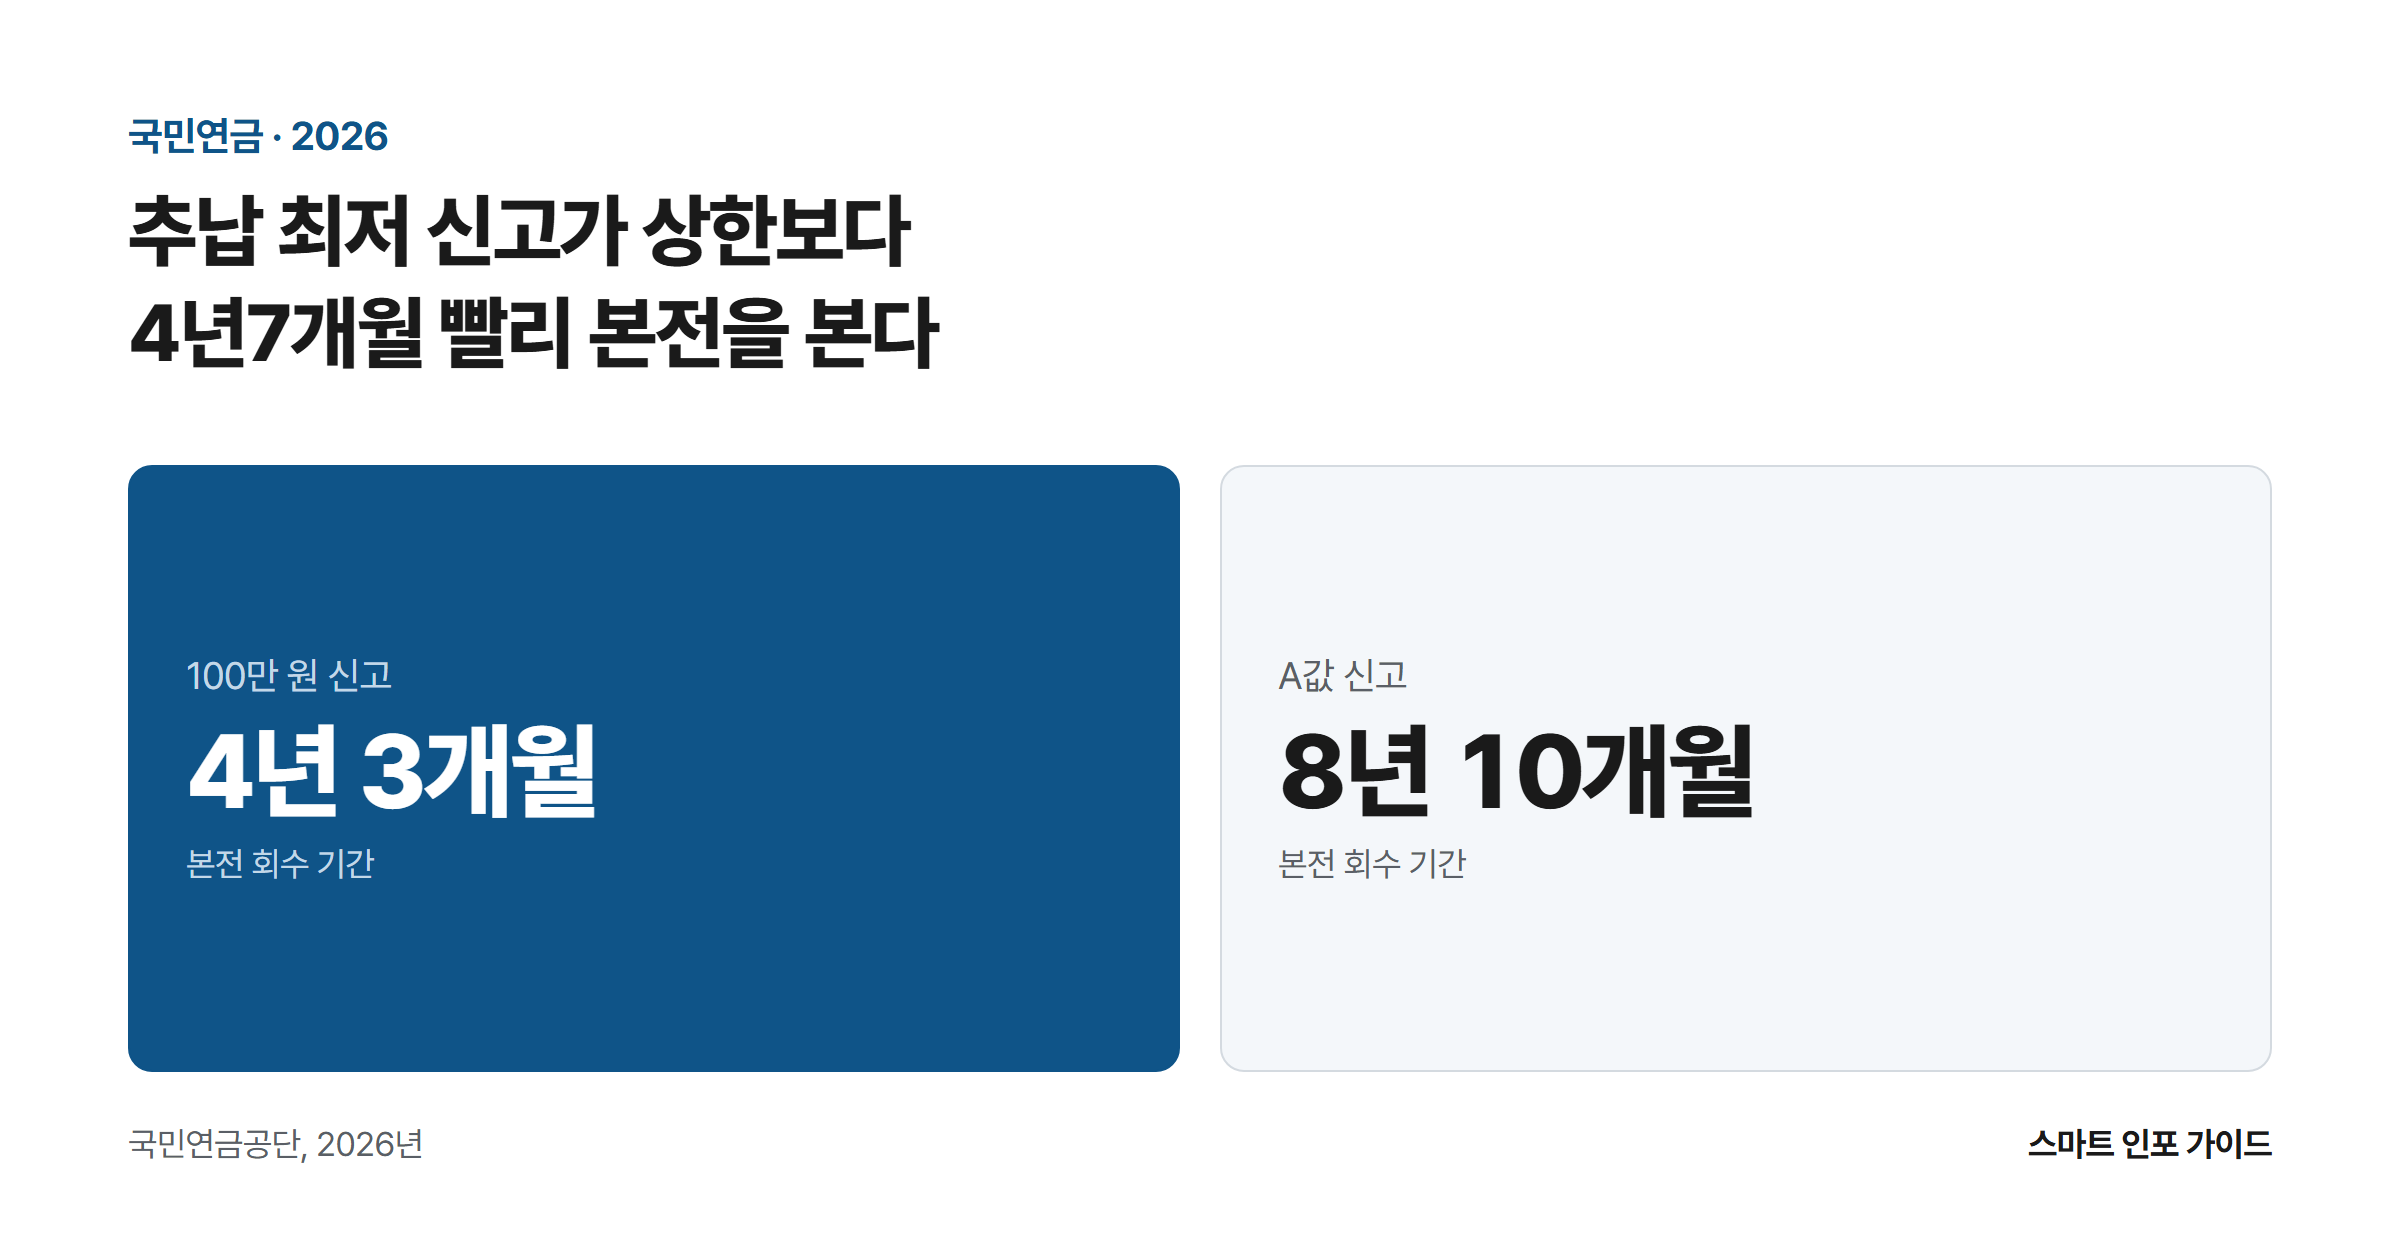
2026년 국민연금 추납 체크리스트 – 570만 원은 4년 3개월, 1,820만 원은 8년 10개월에 본전

추납 최저 신고가 상한보다 4년7개월 빨리 본전을 본다: 100만 원 신고 4년 3개월 / A값 신고 8년 10개월

60개월치 국민연금을 추납할 때 기준소득월액을 100만 원으로 신고하면 570만 원을 넣고 월 11만 2,700원을 더 받는다. 같은 60개월을 추납 상한인 A값(319만 3,511원)으로 신고하면 1,820만 2,980원을 넣고 월 17만 1,651원을 받는다. 3.2배를 넣었는데 연금은 1.5배밖에 늘지 않는다. 투입 1만 원당 월 연금으로 환산하면 197.7원 대 94.3원, 딱 2.1배 차이다. 원금 회수기간도 4년 3개월과 8년 10개월로 갈린다. … 더 읽기

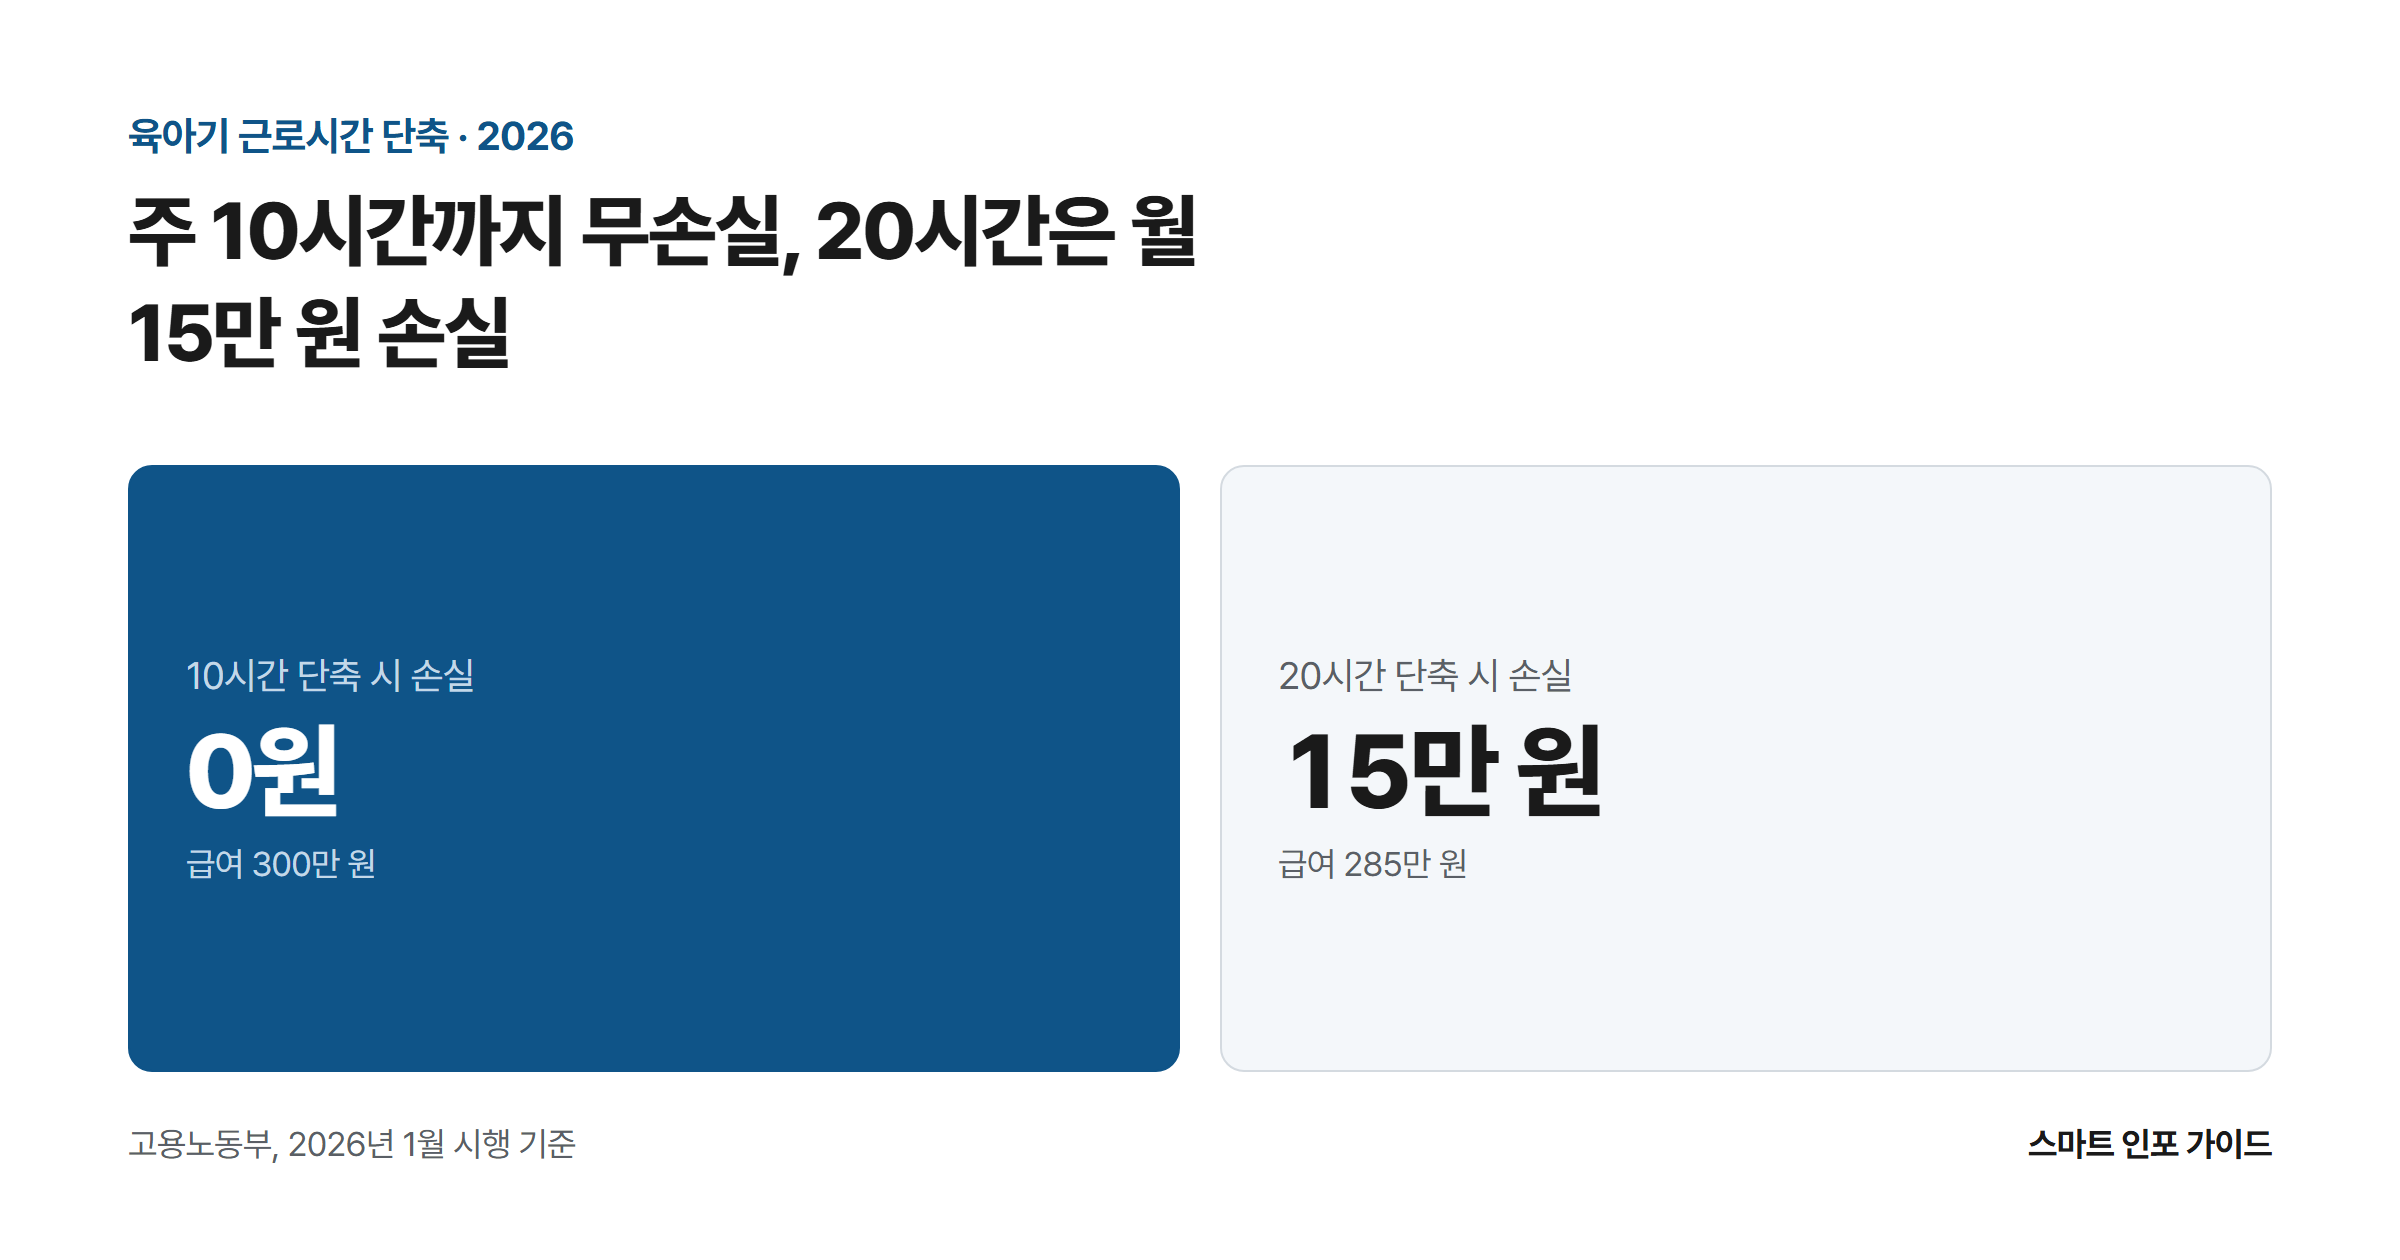
2026년 육아기 근로시간 단축 급여 신청 7단계 – 주 10시간까지는 손실 0원, 그 다음부터 월 15만 원이 사라진다

주 10시간까지 무손실, 20시간은 월 15만 원 손실: 10시간 단축 시 손실 0원 / 20시간 단축 시 손실 15만 원

통상임금 300만 원인 직장인이 주 40시간 근무를 30시간으로 줄이면, 그달 통장에 들어오는 돈은 300만 원 그대로다. 같은 사람이 20시간으로 줄이면 285만 원, 15시간까지 줄이면 277만 5,000원이 된다. 줄인 시간에 비례해 손해가 커지는 게 아니라 주 10시간 지점에서 계단처럼 한 번 꺾이는데, 고용노동부 안내문에도 회사 인사팀 설명에도 이 계단이 어디 있는지는 나오지 않는다. 아래는 2026년 1월 … 더 읽기

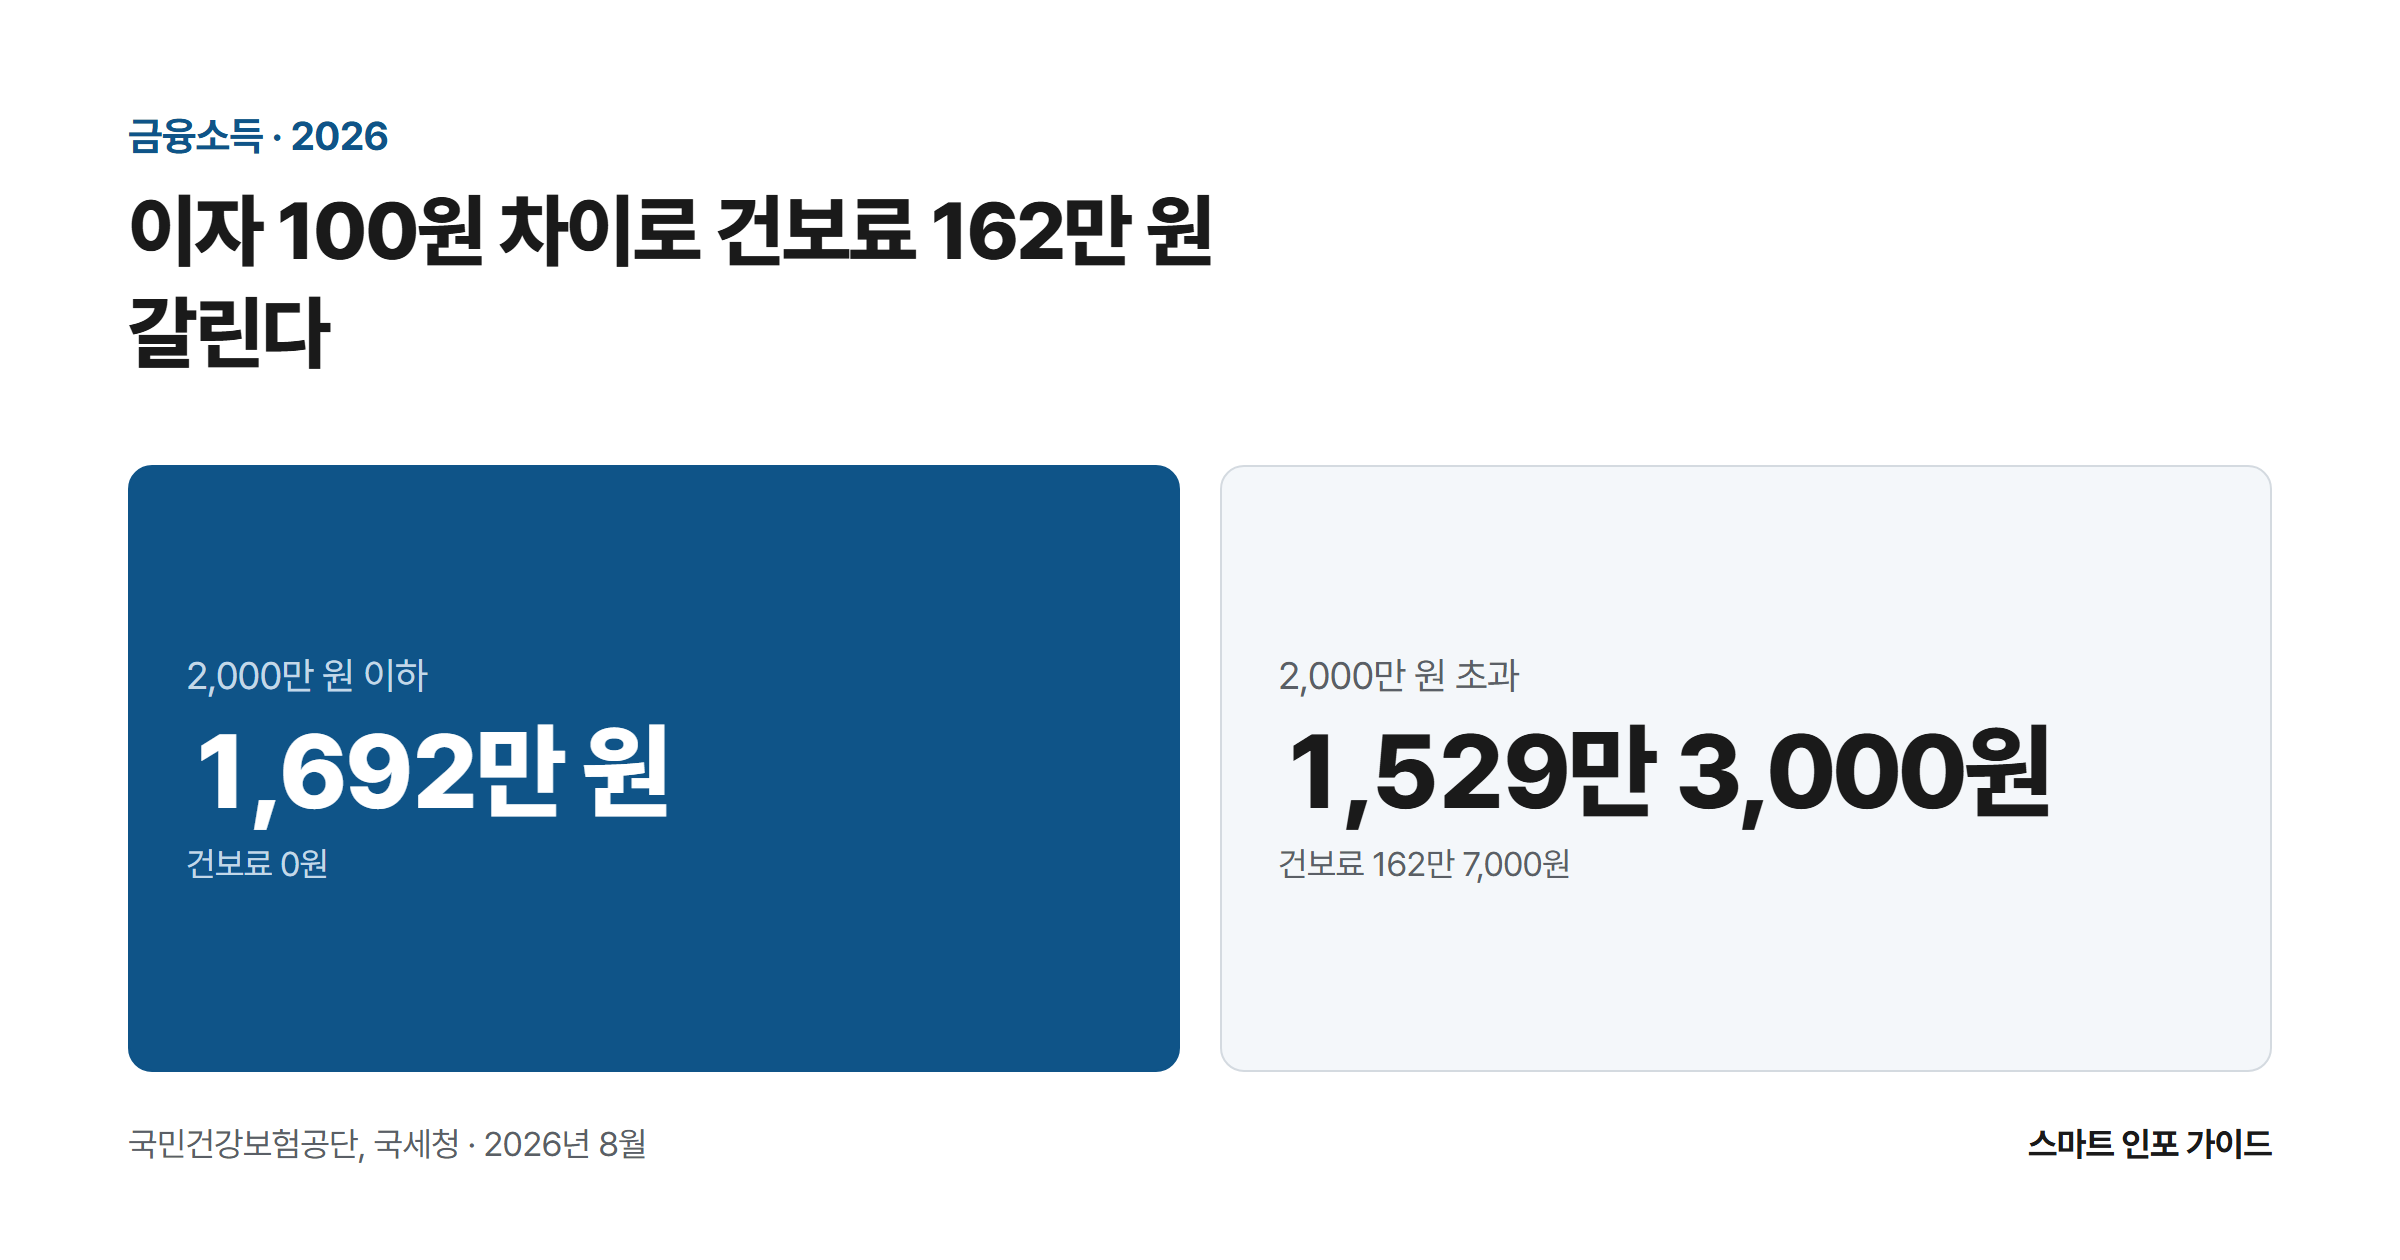
금융소득 2,000만 원 경계 2026 – 이자 100원 차이로 실수령액 162만 7,000원이 갈린다

이자 100원 차이로 건보료 162만 원 갈린다: 2,000만 원 이하 1,692만 원 / 2,000만 원 초과 1,529만 3,000원

이자가 2,000만 원을 100원 넘긴 순간, 1년 동안 손에 남는 돈이 162만 7,000원 줄어든다. 소득세는 1원도 늘지 않았는데 그렇다. 이 글은 예금 원금 6억 2,500만 원과 6억 9,149만 원 사이의 6,649만 원이 왜 통째로 무수익 구간이 되는지를 계산 과정까지 펼쳐 놓고, 그 구간을 빠져나가는 경계선을 숫자로 제시한다. 기준은 2026년 8월 현재 적용 중인 수치다. 건강보험료율 … 더 읽기

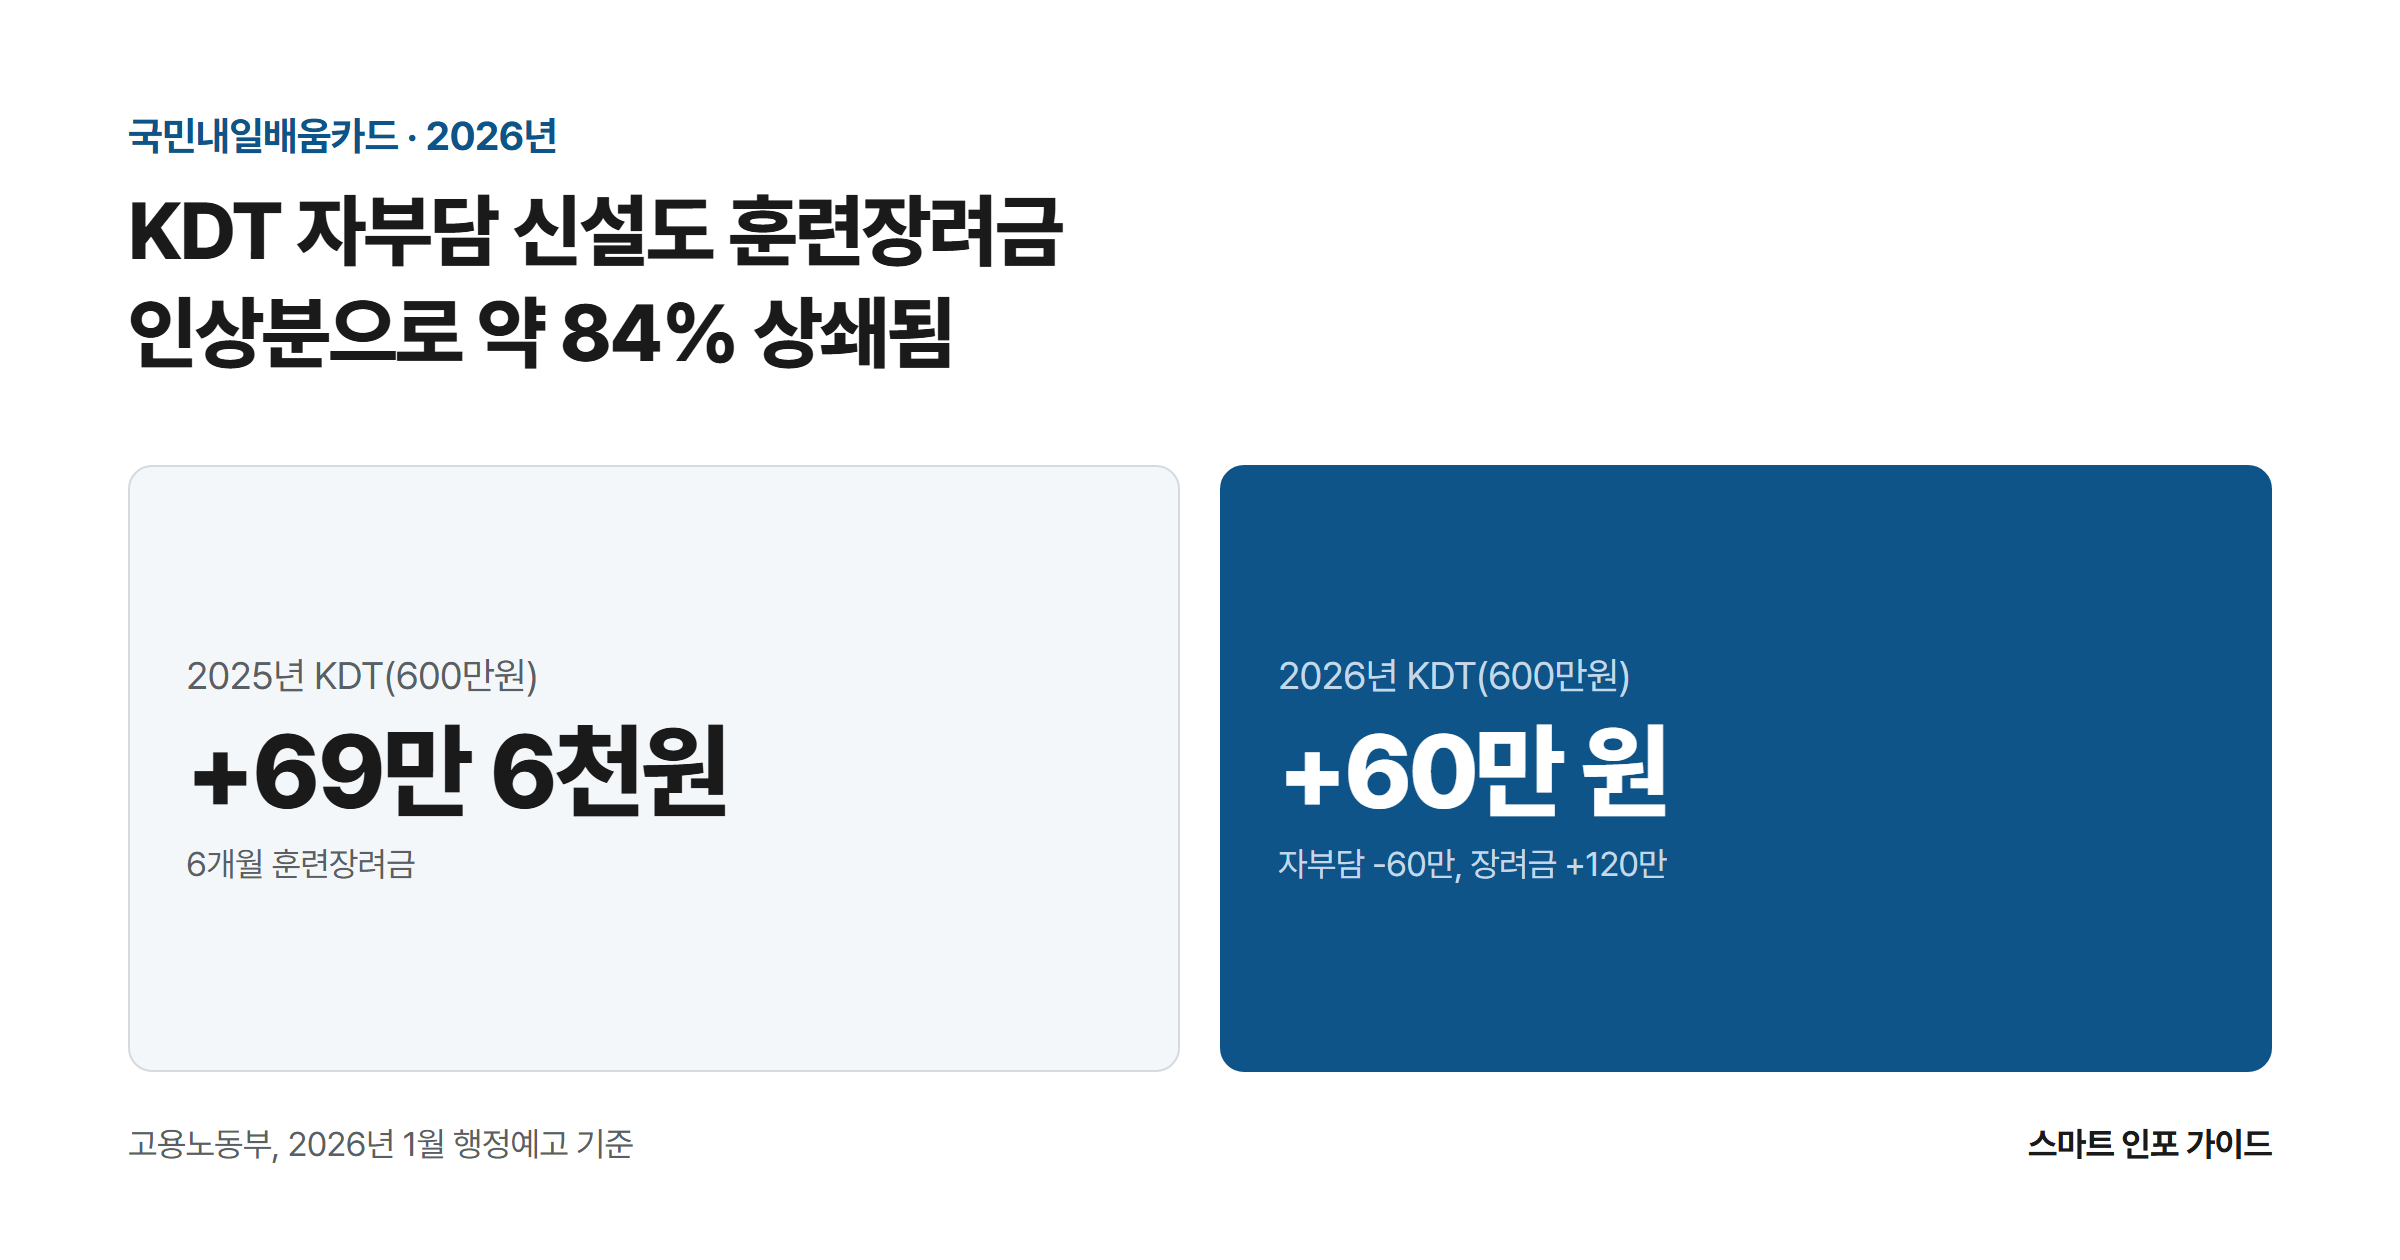
2026년 국민내일배움카드 자부담 개편 – KDT 10% 신설, 수강료 504만 원에서 손익이 갈렸다

KDT 자부담 신설도 훈련장려금 인상분으로 약 84% 상쇄됨: 2025년 KDT(600만원) +69만 6천원 / 2026년 KDT(600만원) +60만 원

600만 원짜리 K-디지털 트레이닝(KDT) 과정은 2025년까지 수강료가 0원이었다. 2026년 1월 1일 이후 개강하는 과정부터는 60만 원을 먼저 결제해야 한다. 대신 훈련장려금이 월 11만 6,000원에서 20만 원으로 올라 6개월을 채우면 50만 4,000원이 더 들어온다. 두 숫자가 정확히 맞물리는 지점은 수강료 504만 원이고, 그보다 싼 과정을 고르면 2026년 조건이 오히려 낫다. 아래 계산은 고용노동부가 2025년 12월 행정예고한 … 더 읽기