퇴직금 일시금 vs IRP 연금수령, 2026년 새로 생긴 50% 구간
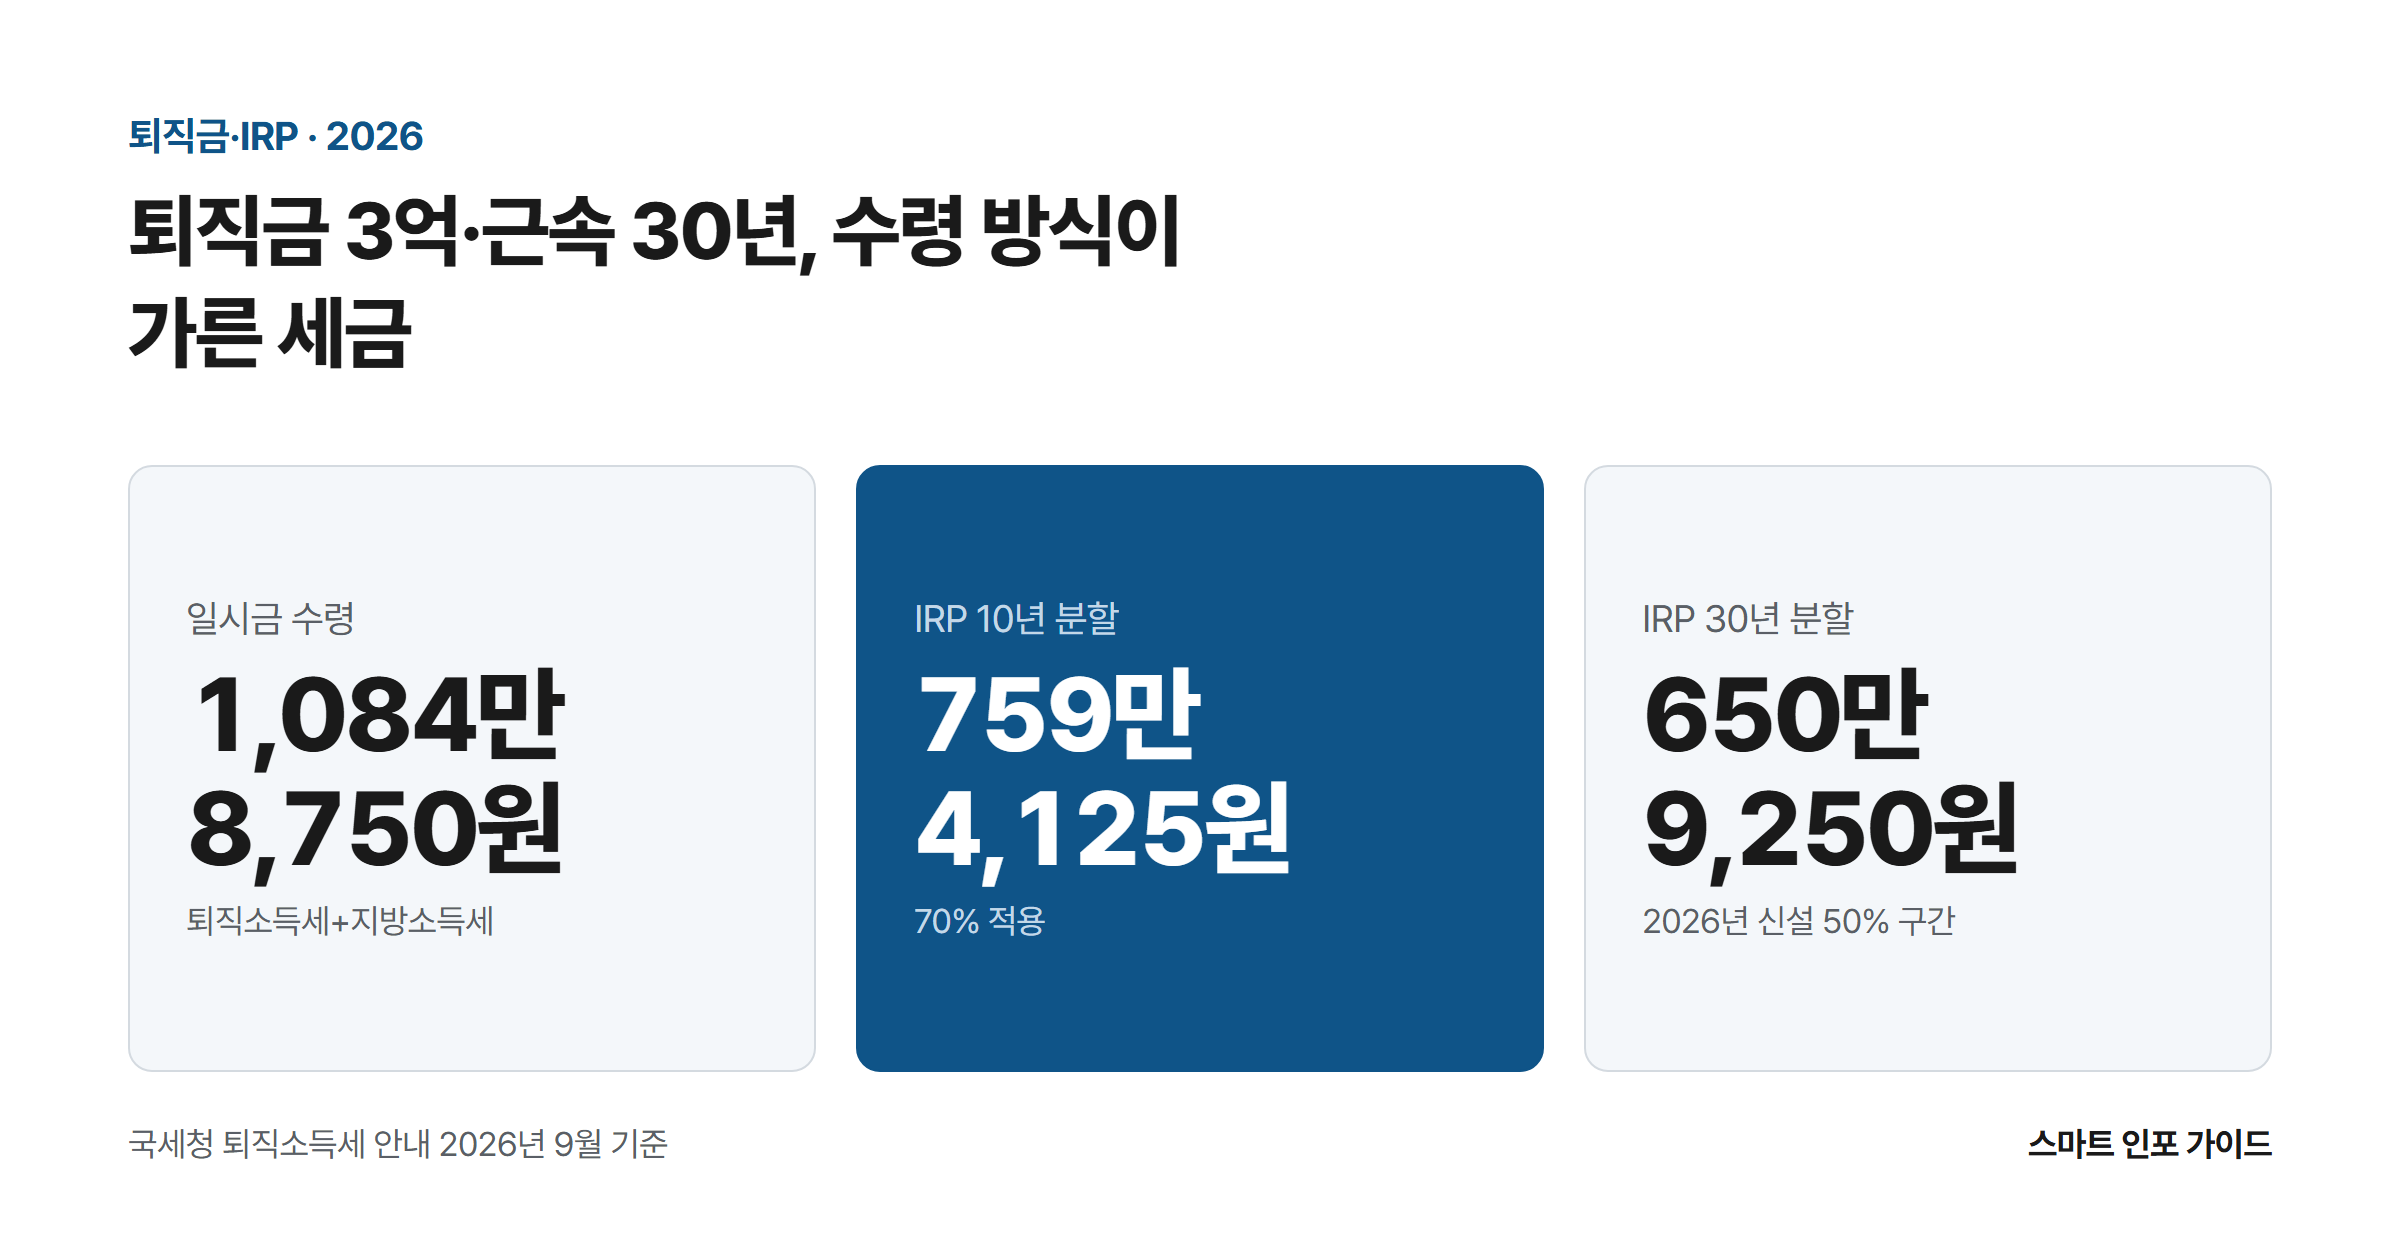
퇴직금 3억·근속 30년, 수령 방식이 가른 세금: 일시금 수령 1,084만 8,750원 / IRP 10년 분할 759만 4,125원 / IRP 30년 분할 650만 9,250원

근속 30년에 퇴직금 3억 원을 받은 사람이 통장으로 그냥 받으면 세금이 1,084만 8,750원이고, IRP로 옮겨 10년에 걸쳐 나눠 받으면 759만 4,125원이다. 325만 원이 서류 한 장과 60일이라는 기한에서 갈린다. 2026년 1월 1일 수령분부터는 20년을 넘겨 받는 구간에 50% 적용이 새로 생겨서, 같은 3억이라도 30년 분할이면 세금이 650만 9,250원까지 내려간다. 이 글의 수치는 2026년 9월 16일에 … 더 읽기
2026년 중소기업 취업자 소득세 감면 신청 7단계 – 연봉 3,000만 원 청년의 결정세액이 61만 원에서 6만 원으로

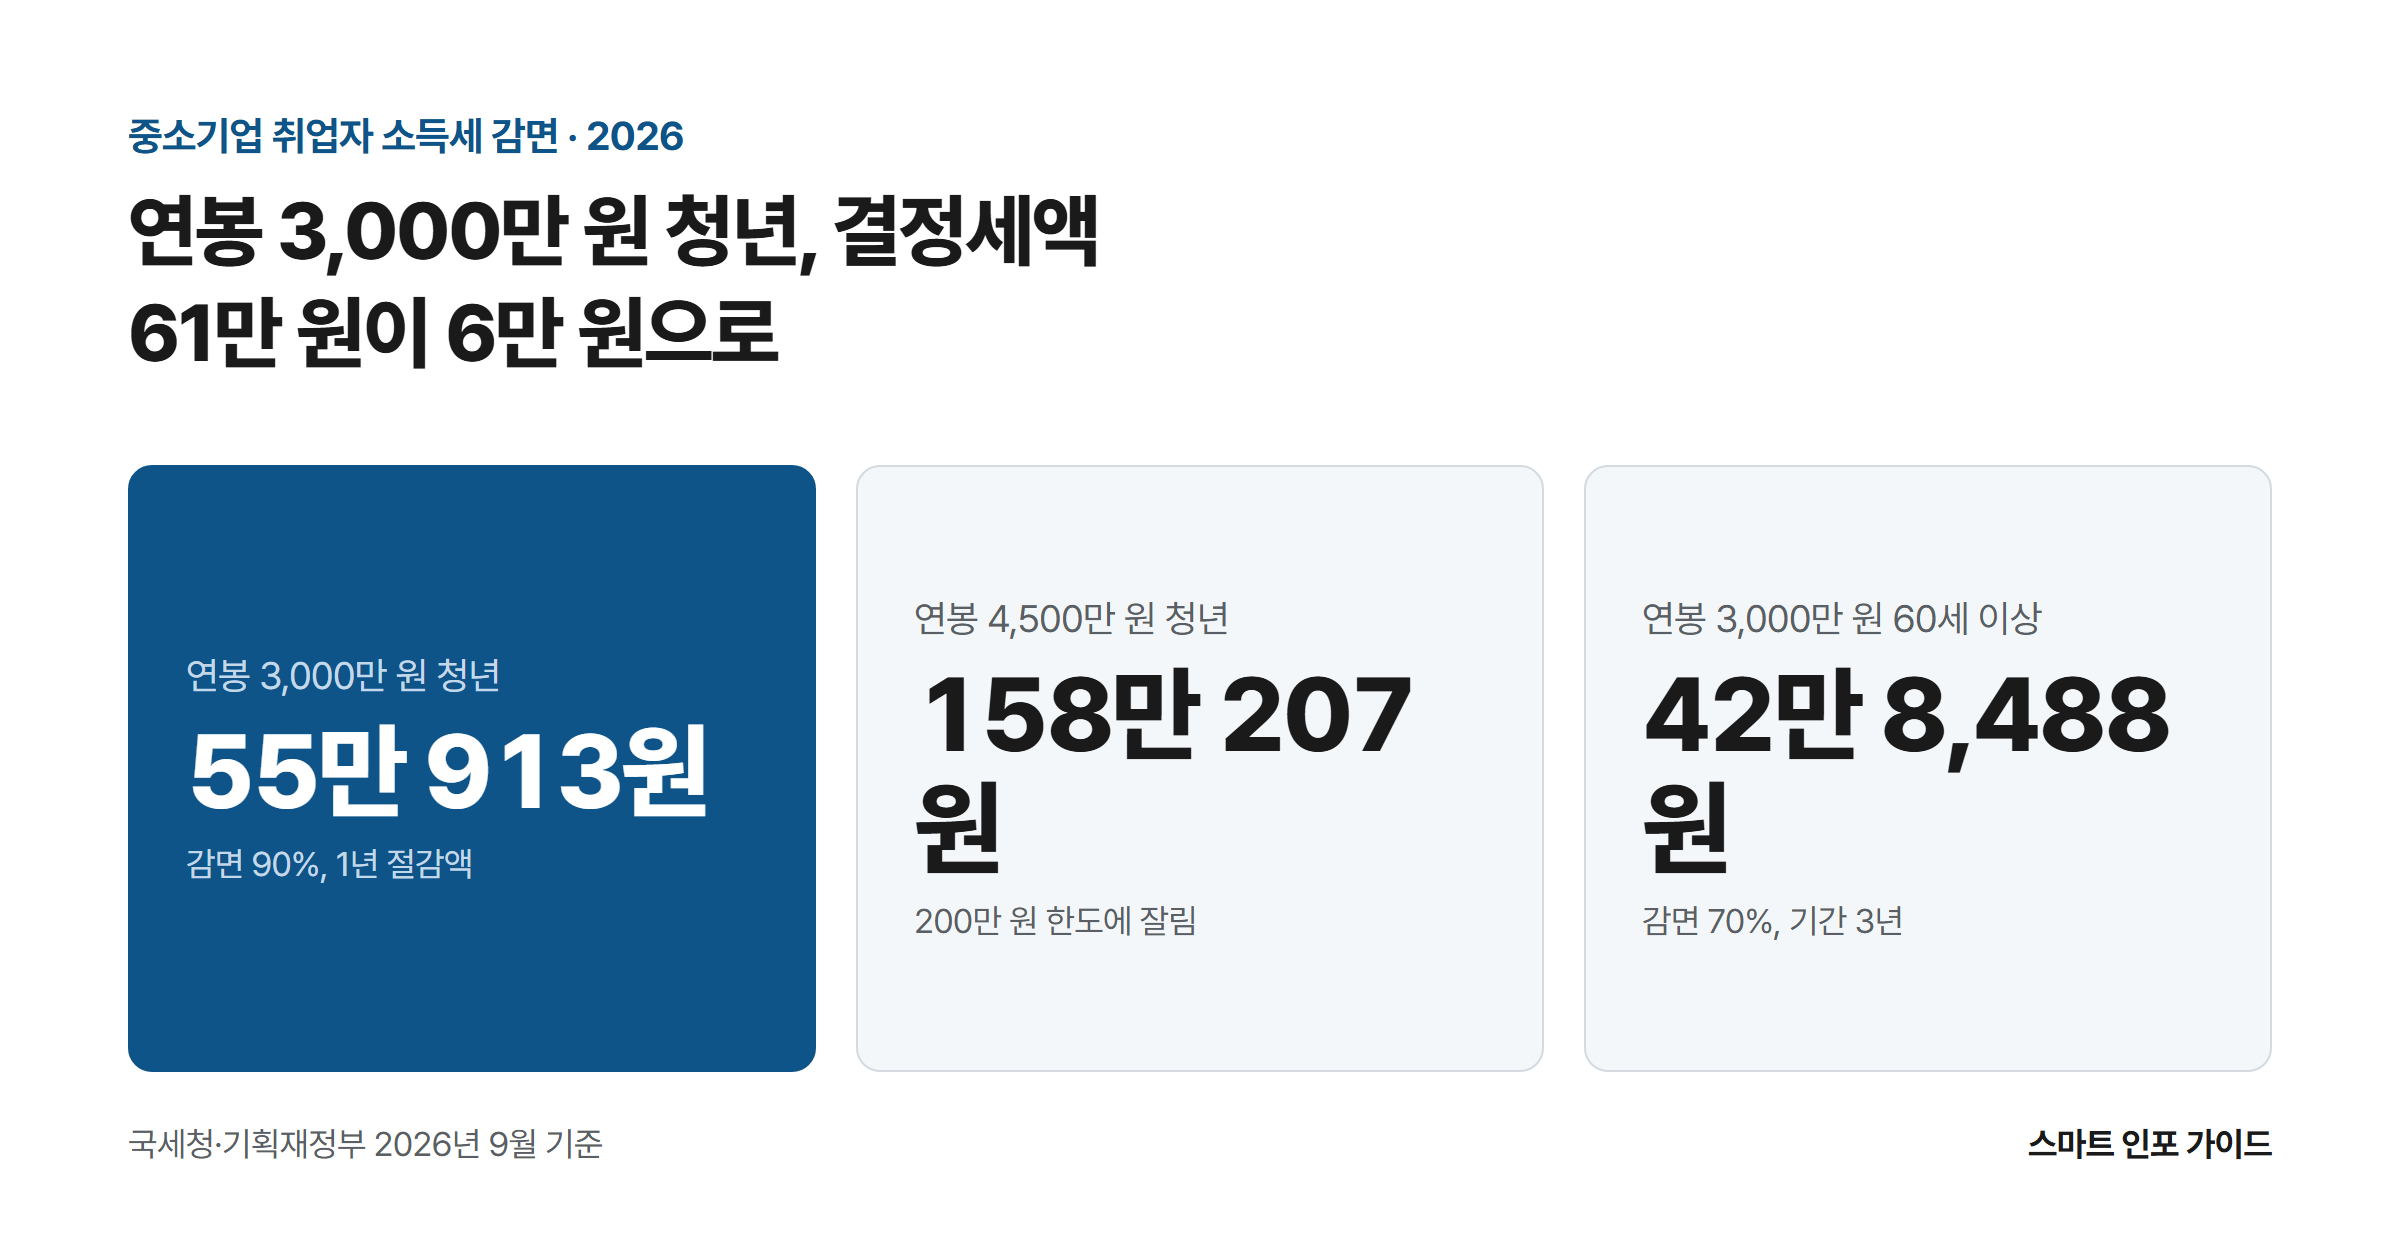
연봉 3,000만 원 청년, 결정세액 61만 원이 6만 원으로: 연봉 3,000만 원 청년 55만 913원 / 연봉 4,500만 원 청년 158만 207원 / 연봉 3,000만 원 60세 이상 42만 8,488원

연봉 3,000만 원 청년 근로자가 중소기업 취업자 소득세 감면을 받으면 그해 결정세액이 61만 2,125원에서 6만 1,213원으로 내려간다. 그런데 실제로 아낀 돈은 감면세액 120만 4,875원이 아니라 55만 913원이다. 근로소득세액공제가 감면 비율만큼 같이 깎여 나가기 때문인데, 국세청 안내문에도 회사 안내 메일에도 이 계산은 나오지 않는다. 아래에서는 연봉 3,000만 원과 4,500만 원을 각각 끝까지 계산해 얼마가 남는지 보여주고, … 더 읽기

2026년 국민연금 실업크레딧 신청 7단계 – 19만 9,500원으로 가입기간 12개월, 9년차는 수급권이 생긴다

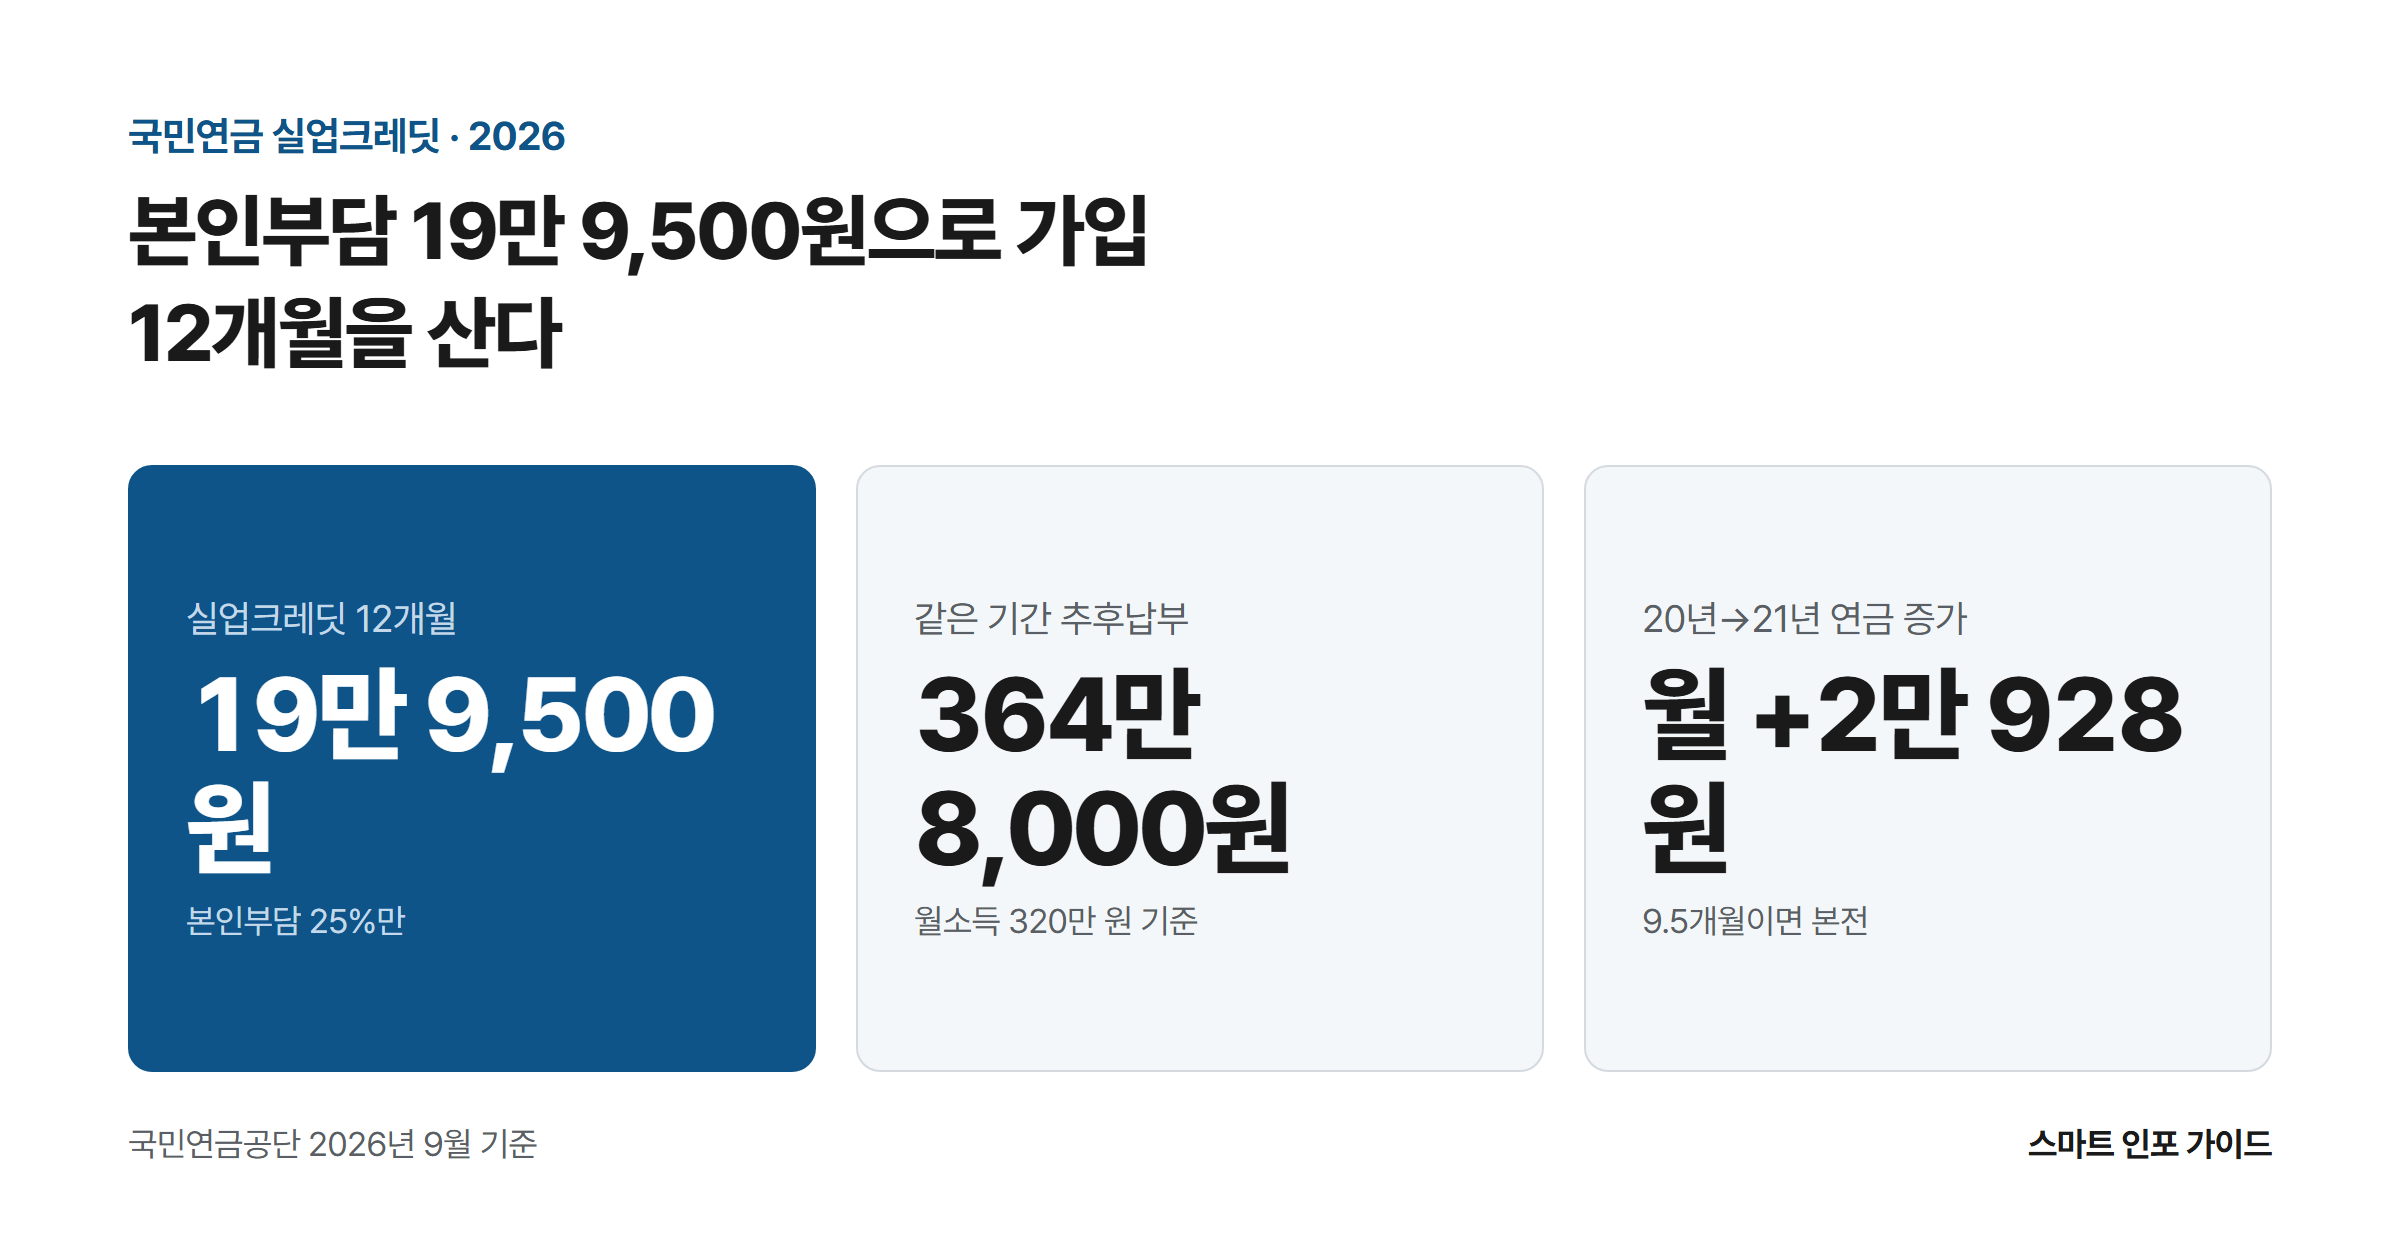
본인부담 19만 9,500원으로 가입 12개월을 산다: 실업크레딧 12개월 19만 9,500원 / 같은 기간 추후납부 364만 8,000원 / 20년→21년 연금 증가 월 +2만 928원

구직급여를 받는 열두 달 동안 본인 주머니에서 나가는 돈은 19만 9,500원이다. 그 대가로 국민연금 가입기간 12개월이 통째로 붙는다. 가입기간이 9년에서 멈춰 있던 사람이라면 이 12개월이 10년 요건을 채워 월 26만 2,480원짜리 노령연금 수급권을 만들어 내고, 이미 20년을 채운 사람이라면 연금이 월 2만 928원 늘어 9.5개월이면 낸 돈을 되찾는다. 문제는 이 제도가 신청서의 체크 한 칸에서 … 더 읽기

2026년 국민연금 유족연금 신청 7단계 – 노령연금과 겹칠 때 ‘70% 규칙’으로 고르는 법

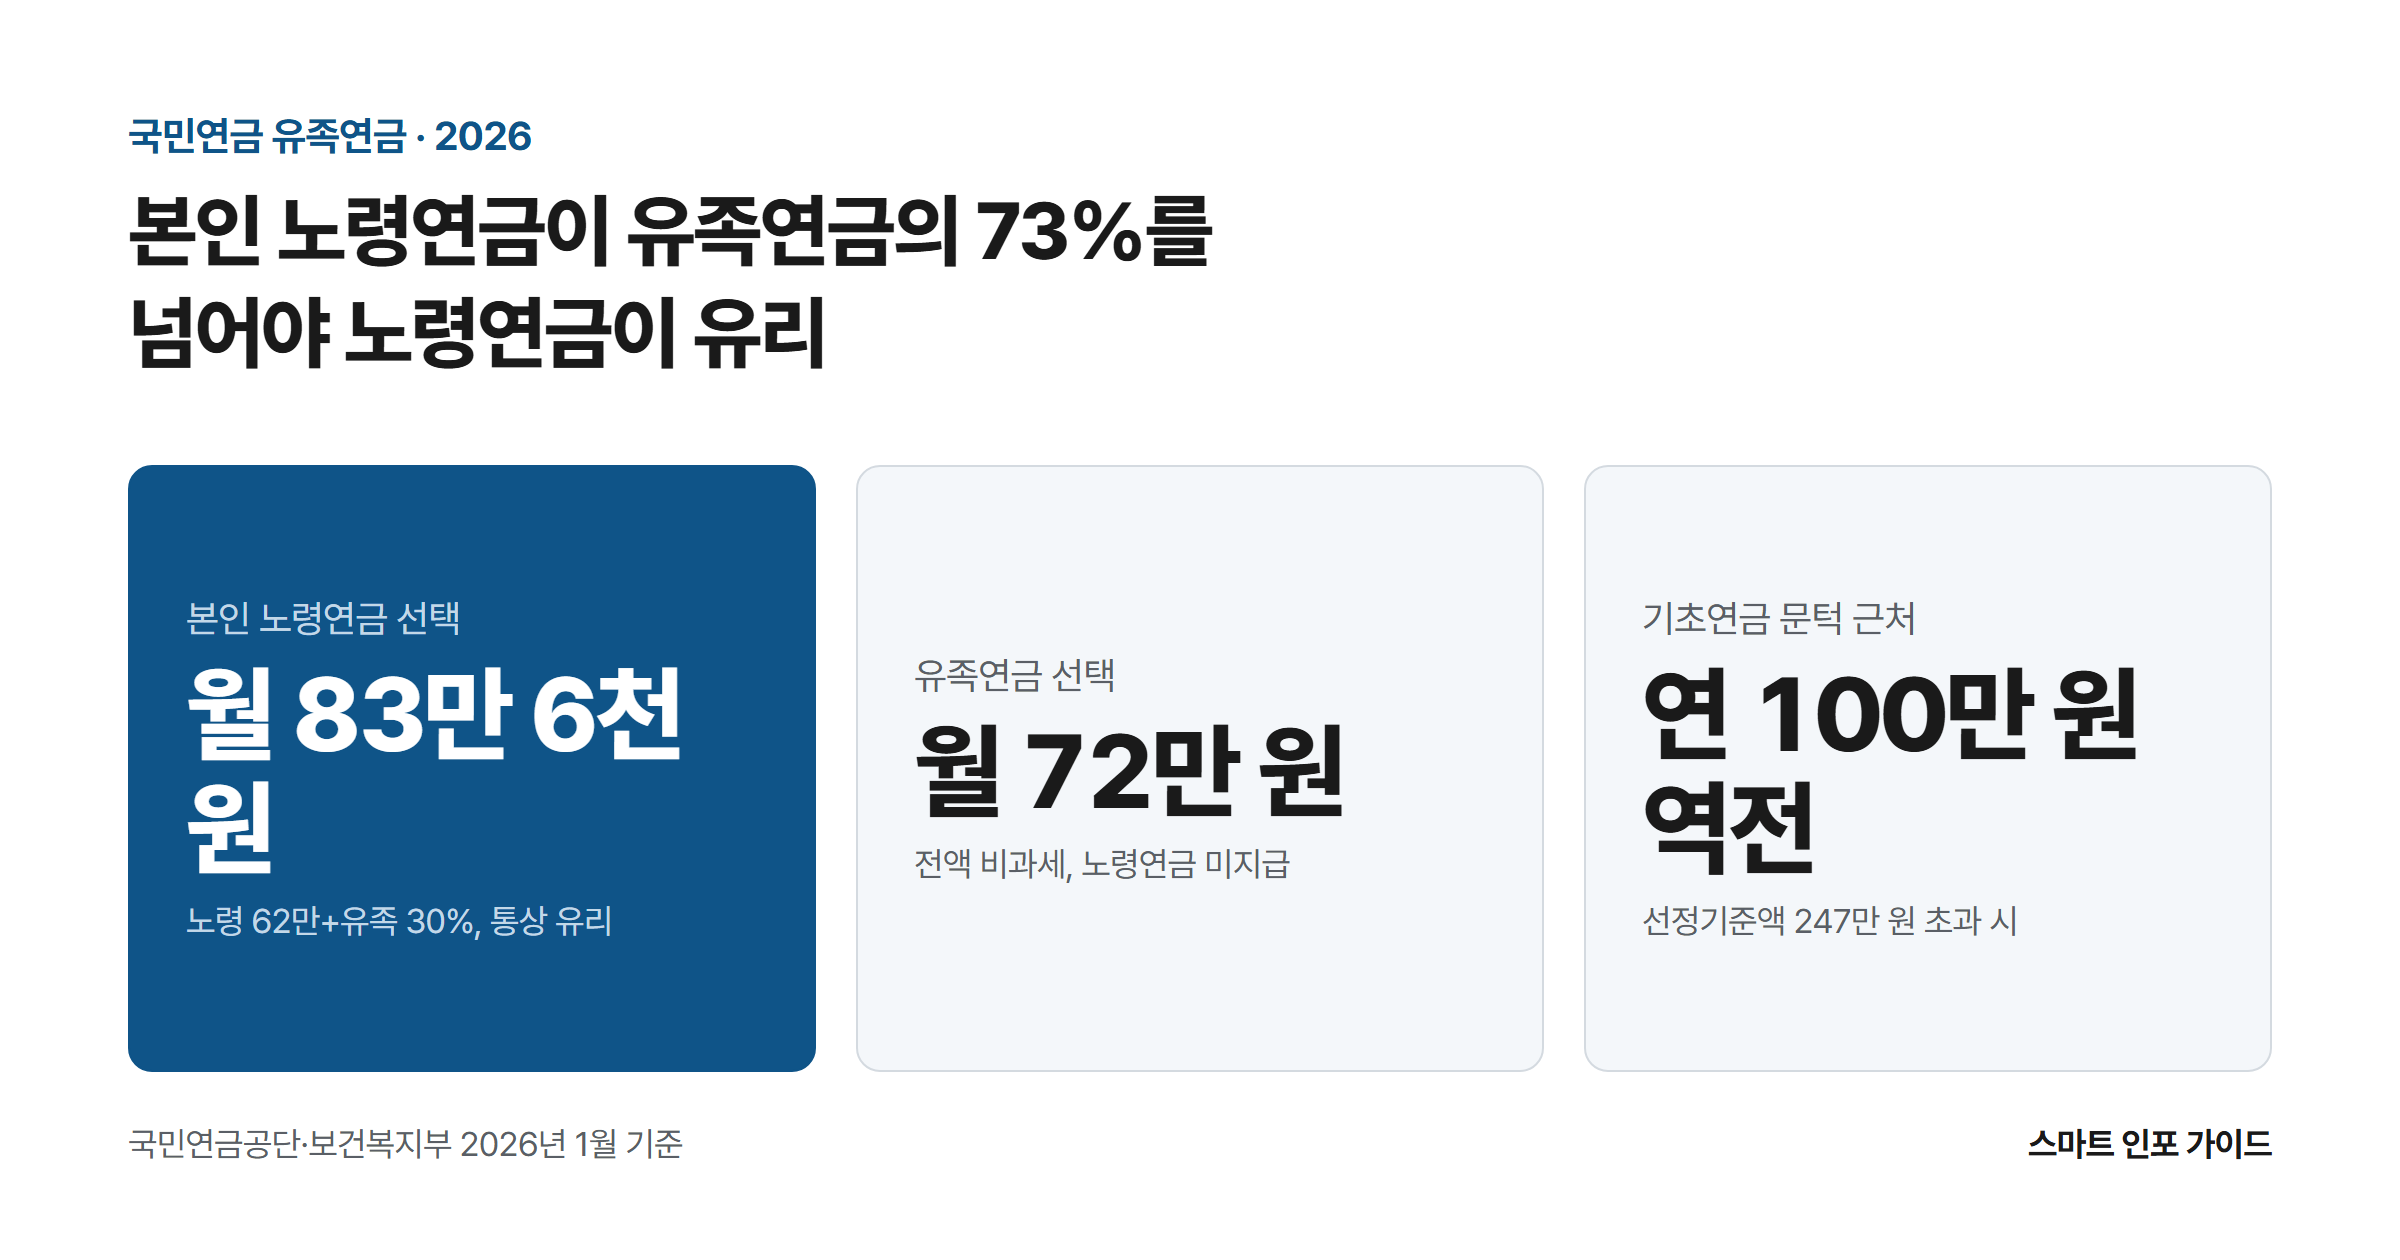
본인 노령연금이 유족연금의 73%를 넘어야 노령연금이 유리: 본인 노령연금 선택 월 83만 6천 원 / 유족연금 선택 월 72만 원 / 기초연금 문턱 근처 연 100만 원 역전

남편의 장례를 치르고 나흘 뒤, 정 씨(66세)는 국민연금공단 지사에서 청구서 한 장을 받았다. 종이 아래쪽에 ‘유족연금’과 ‘본인 노령연금’ 중 하나에 표시하라는 칸이 있었고, 담당자는 “대부분 본인 노령연금을 고르십니다”라고만 했다. 그 칸 하나로 정 씨의 1년 실수령은 972만 9,386원과 1,073만 8,200원으로 갈렸는데, 창구가 권한 쪽이 오히려 100만 8,814원 적은 쪽이었다. 국민연금공단 통계에서 두 연금이 동시에 발생한 … 더 읽기

2026년 국민연금 분할연금 신청 자격 총정리 – 이혼 후 청구 순서와 질문 10가지

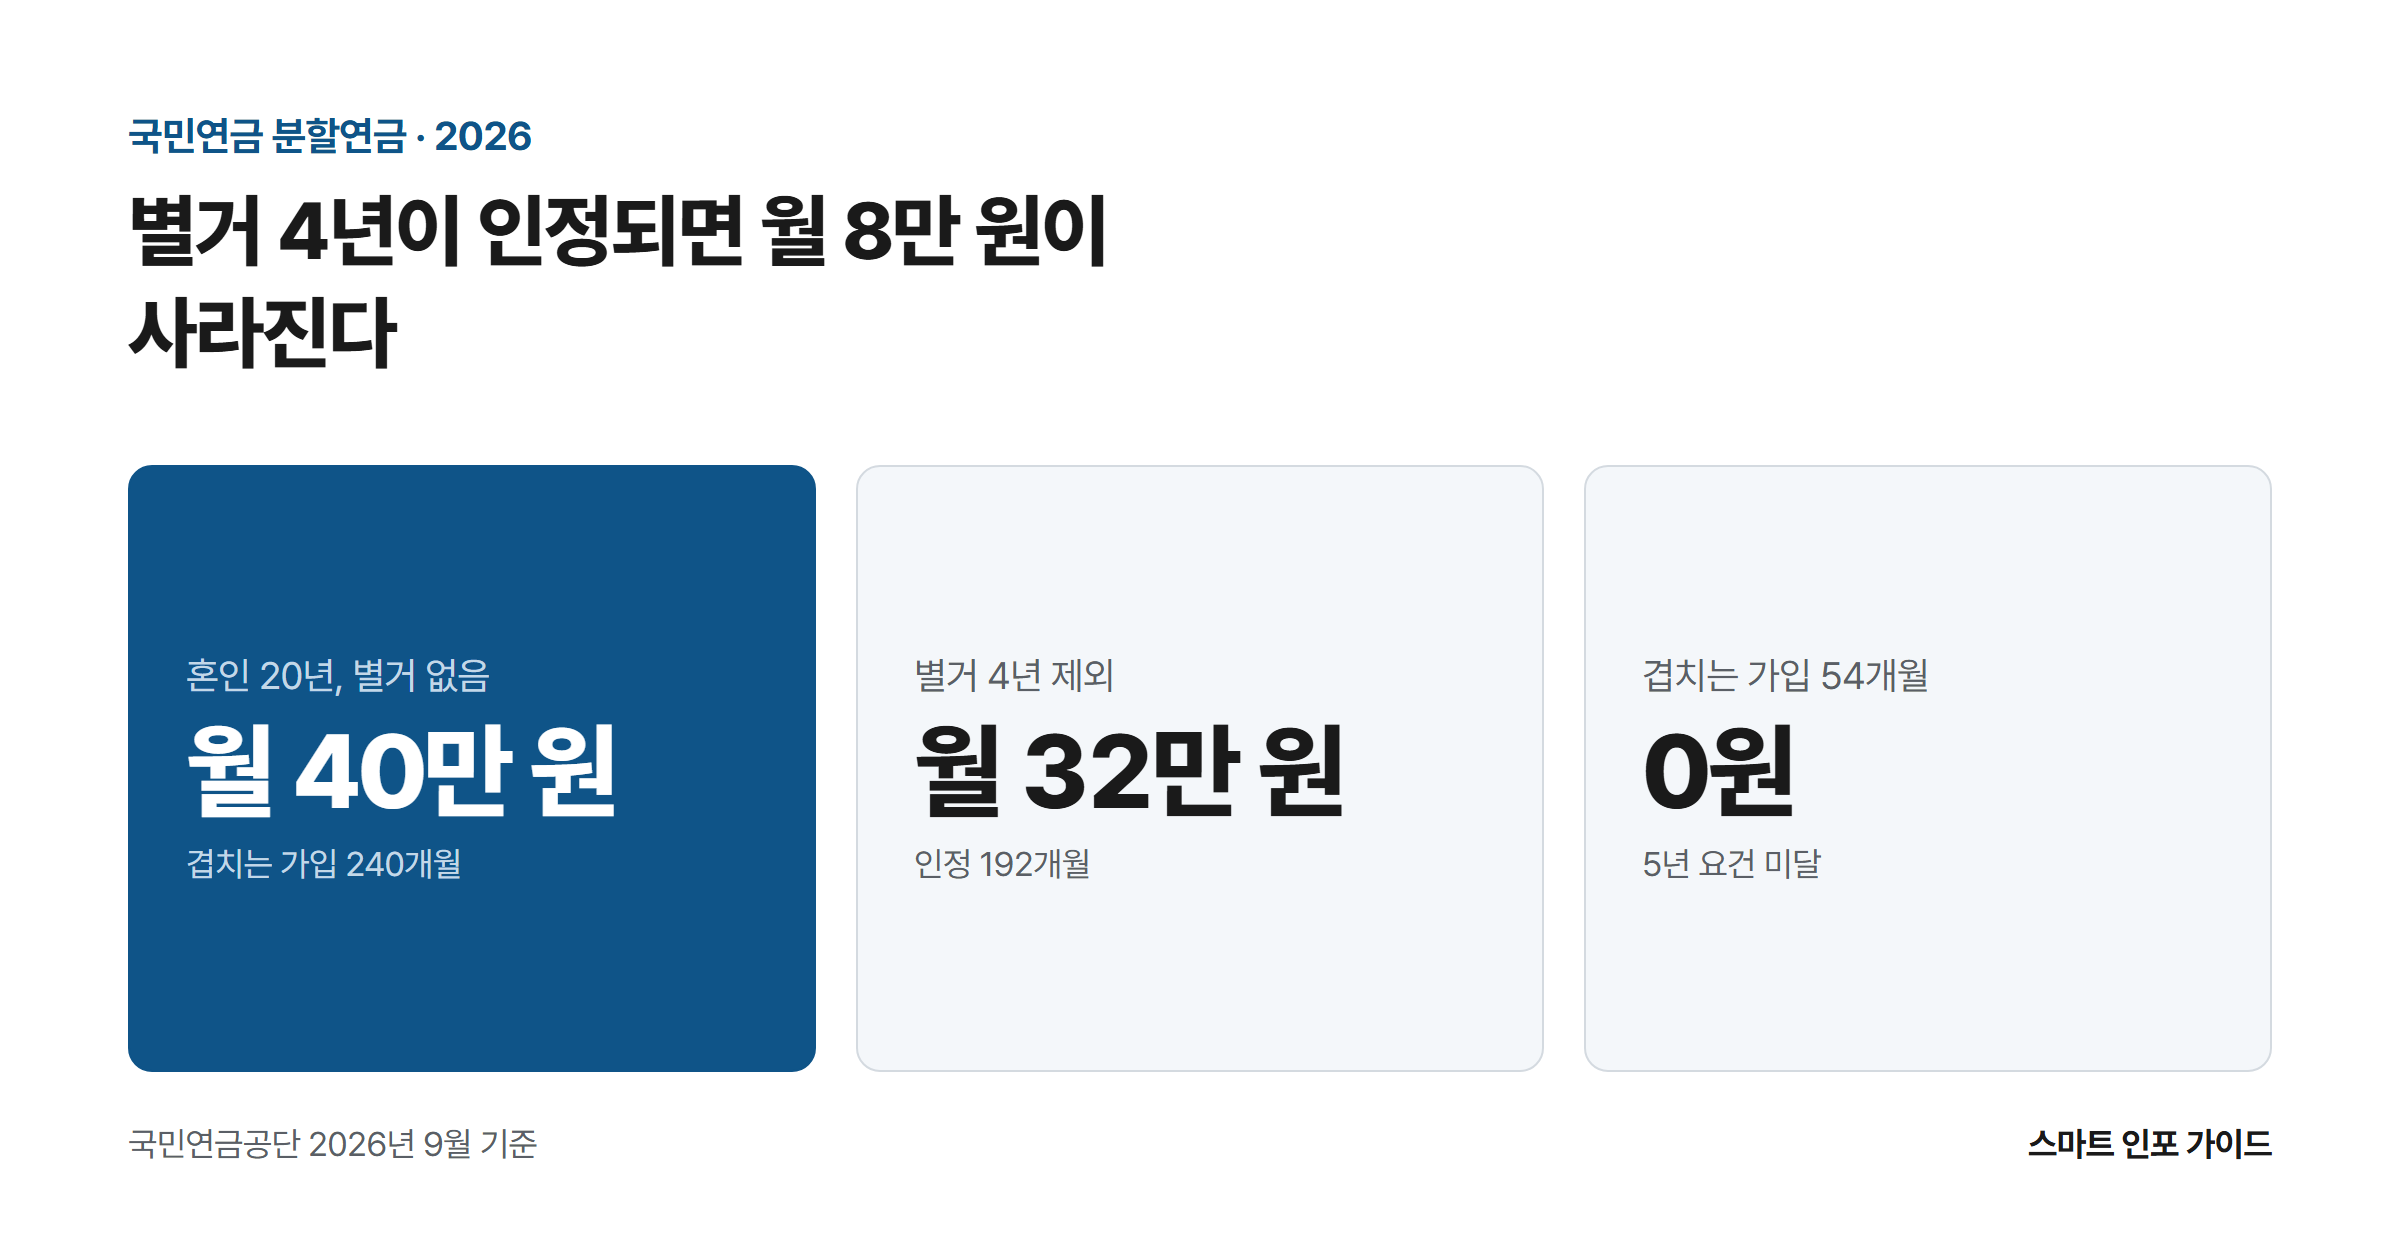
별거 4년이 인정되면 월 8만 원이 사라진다: 혼인 20년, 별거 없음 월 40만 원 / 별거 4년 제외 월 32만 원 / 겹치는 가입 54개월 0원

이혼한 뒤 전 배우자의 국민연금을 나눠 받는 분할연금은, 같은 20년 혼인이라도 별거 4년이 혼인기간에서 빠지느냐에 따라 월 40만 원과 32만 원으로 갈린다. 청구를 한 달 늦춘 탓에 이미 쌓인 2,360만 원과 앞으로 받을 평생 연금이 동시에 사라지는 구간도 있다. 아래에서는 요건을 나열하는 대신 혼인 중 가입기간 240개월, 전 배우자 노령연금 월 120만 원이라는 조건을 넣어 … 더 읽기

연금저축·IRP 1,500만 원 경계 2026 – 1만 원 더 받았다가 실수령 164만 원이 사라지는 구간

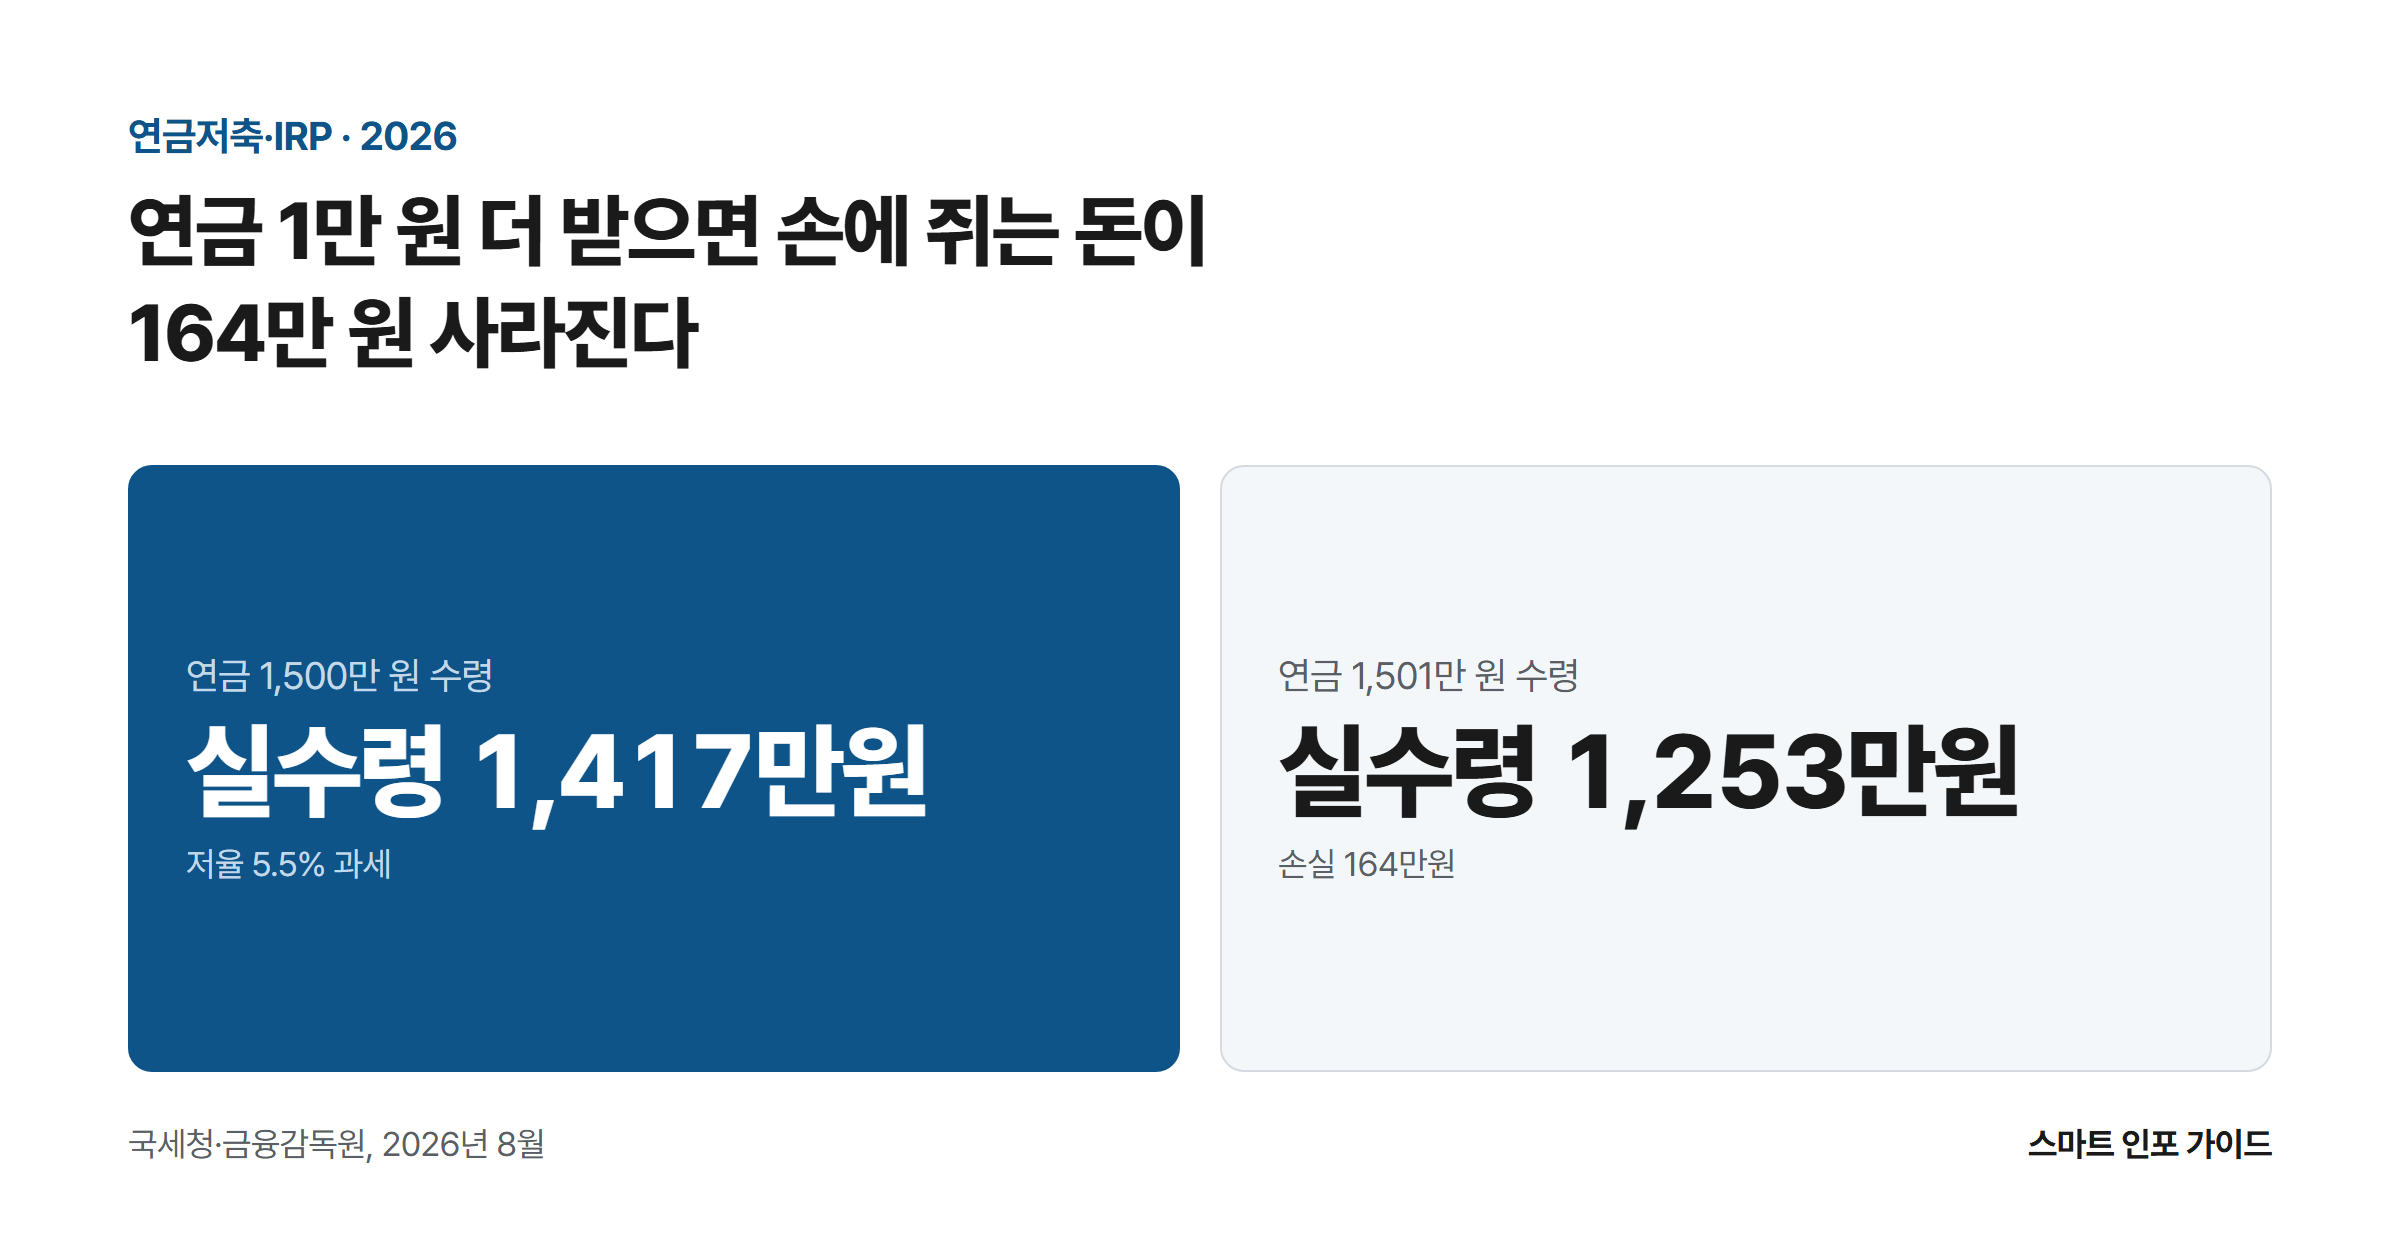
연금 1만 원 더 받으면 손에 쥐는 돈이 164만 원 사라진다: 연금 1,500만 원 수령 실수령 1,417만원 / 연금 1,501만 원 수령 실수령 1,253만원

연금저축과 IRP에서 한 해 1,500만 원을 받으면 세금은 82만 5,000원이다. 여기서 1만 원을 더 받아 1,501만 원이 되고 16.5% 분리과세를 택하면 세금이 247만 6,650원으로 뛴다. 수령액은 1만 원 늘었는데 손에 쥐는 돈은 164만 1,650원 줄어든다. 이 글에서는 그 역전 구간이 정확히 어디서 끝나는지(연 1,697만 6,048원), 1,500만 원을 넘겼을 때 16.5% 분리과세와 종합과세가 뒤집히는 지점이 어디인지(다른 … 더 읽기

국민연금 조기수령 vs 연기연금 2026 – 손익분기 76세 8개월, 세금 넣으면 7개월 더 밀린다

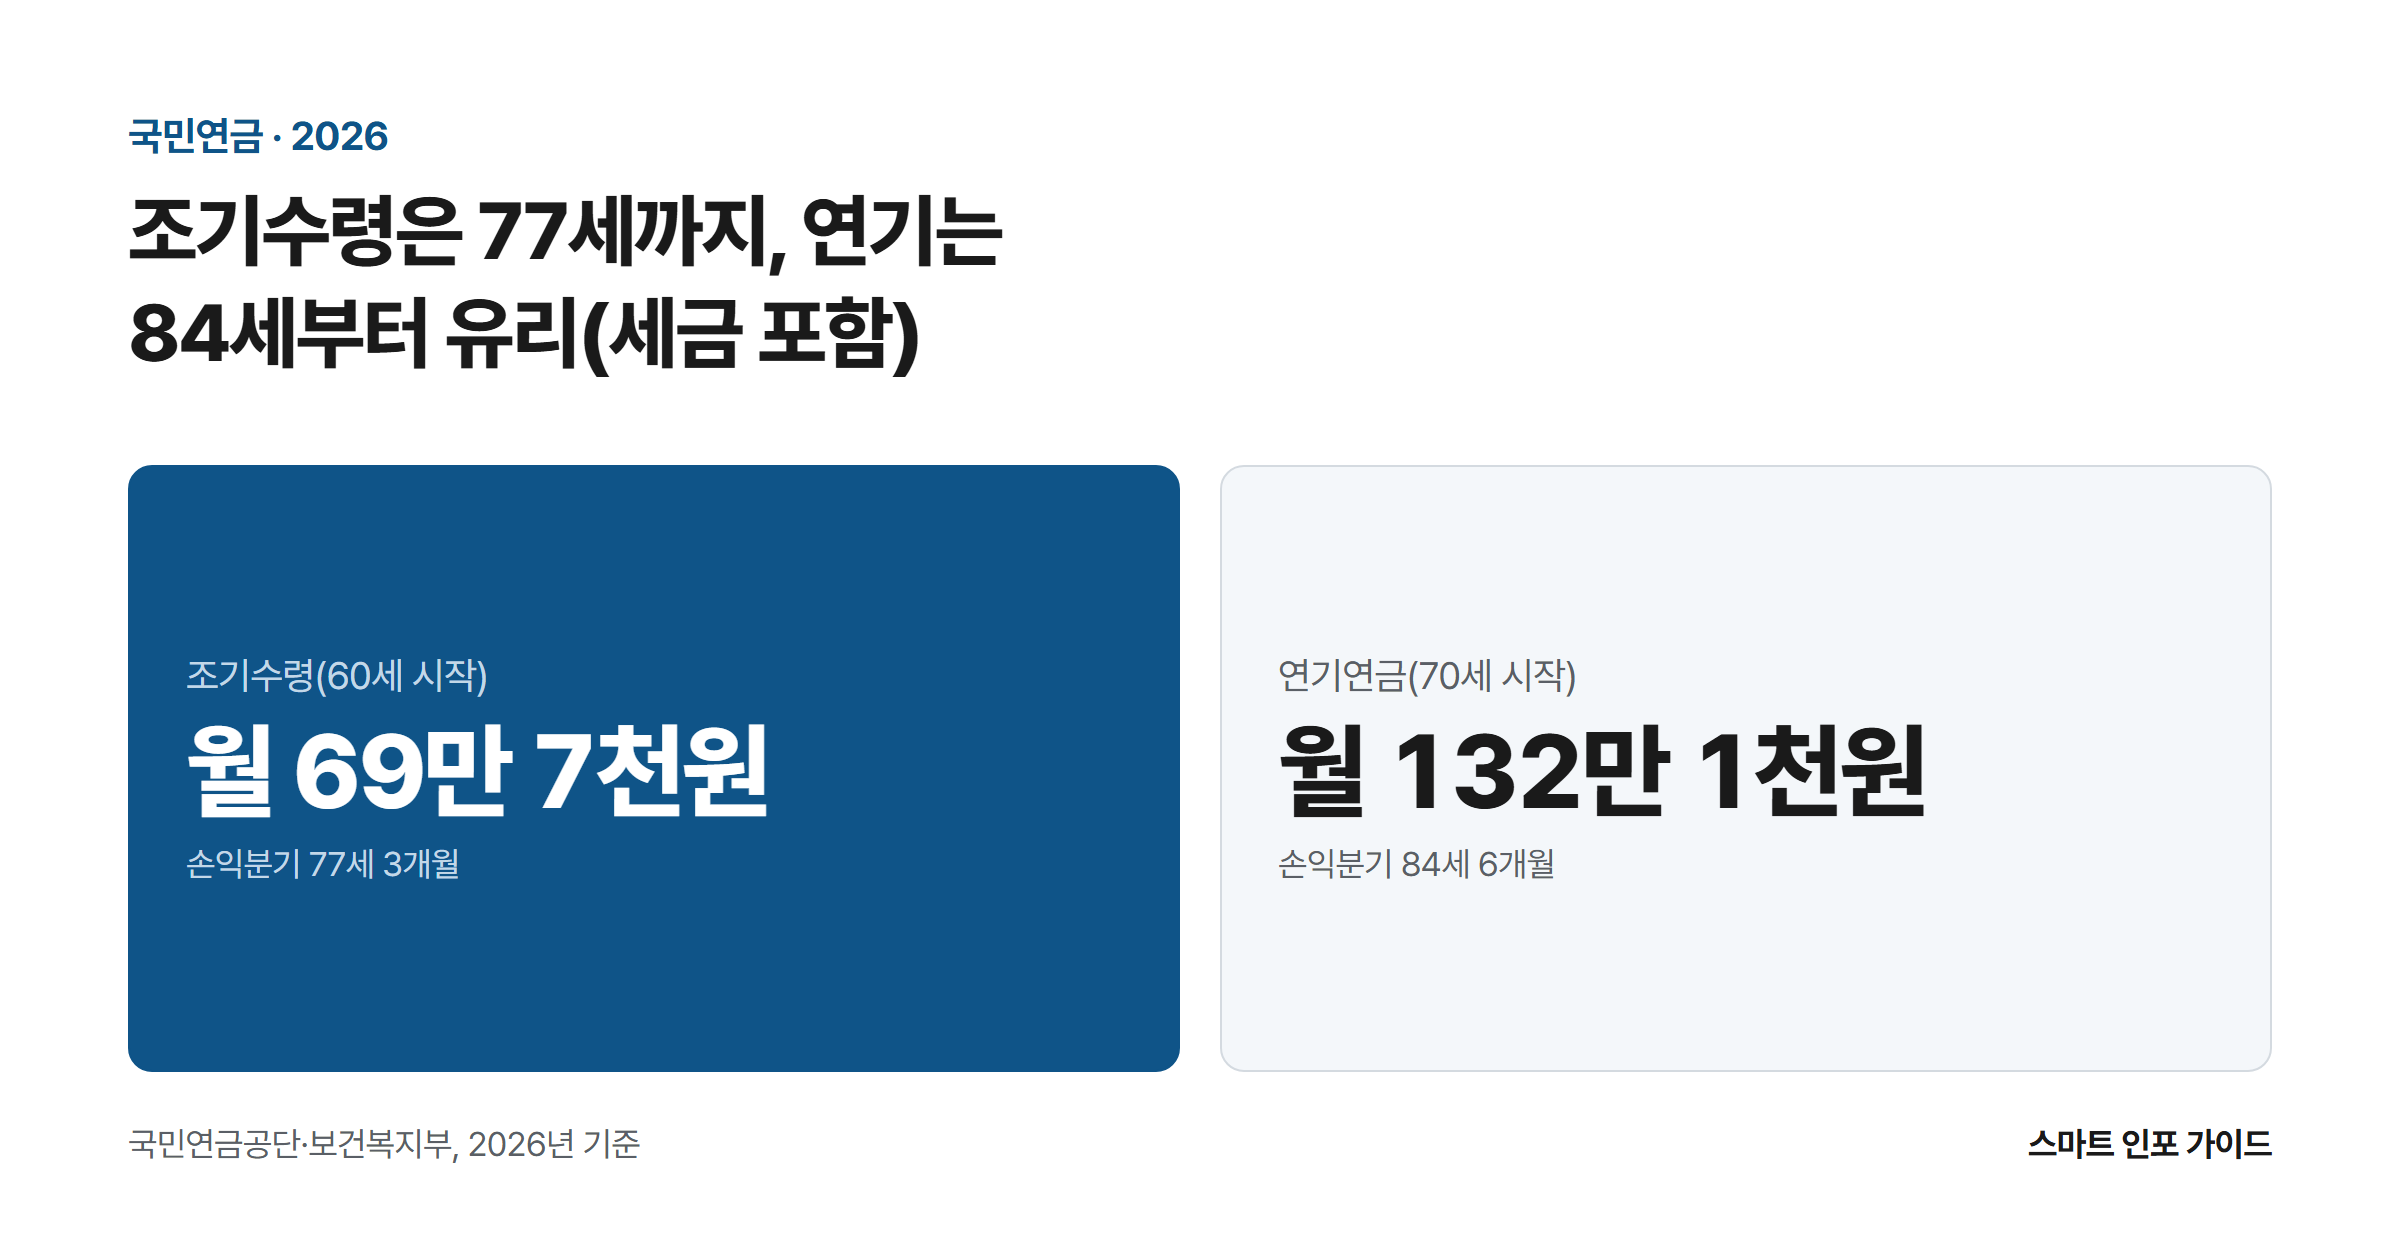
조기수령은 77세까지, 연기는 84세부터 유리(세금 포함): 조기수령(60세 시작) 월 69만 7천원 / 연기연금(70세 시작) 월 132만 1천원

월 100만 원짜리 국민연금을 5년 일찍 받으면 70만 원, 5년 미루면 136만 원이 된다. 이 두 선택이 뒤집히는 나이를 직접 계산해보니 조기수령은 76세 8개월, 연기연금은 83세 11개월이었다. 그런데 연금소득세를 반영하면 두 경계선이 나란히 7개월씩 뒤로 밀리고, 2026년 6월 바뀐 감액 기준은 조기수령자만 비껴갔다. 아래 숫자는 국민연금공단과 보건복지부가 공개한 2026년 기준값에 실제 세율과 건강보험 기준을 대입해 … 더 읽기

2026년 국민연금 추납 체크리스트 – 570만 원은 4년 3개월, 1,820만 원은 8년 10개월에 본전

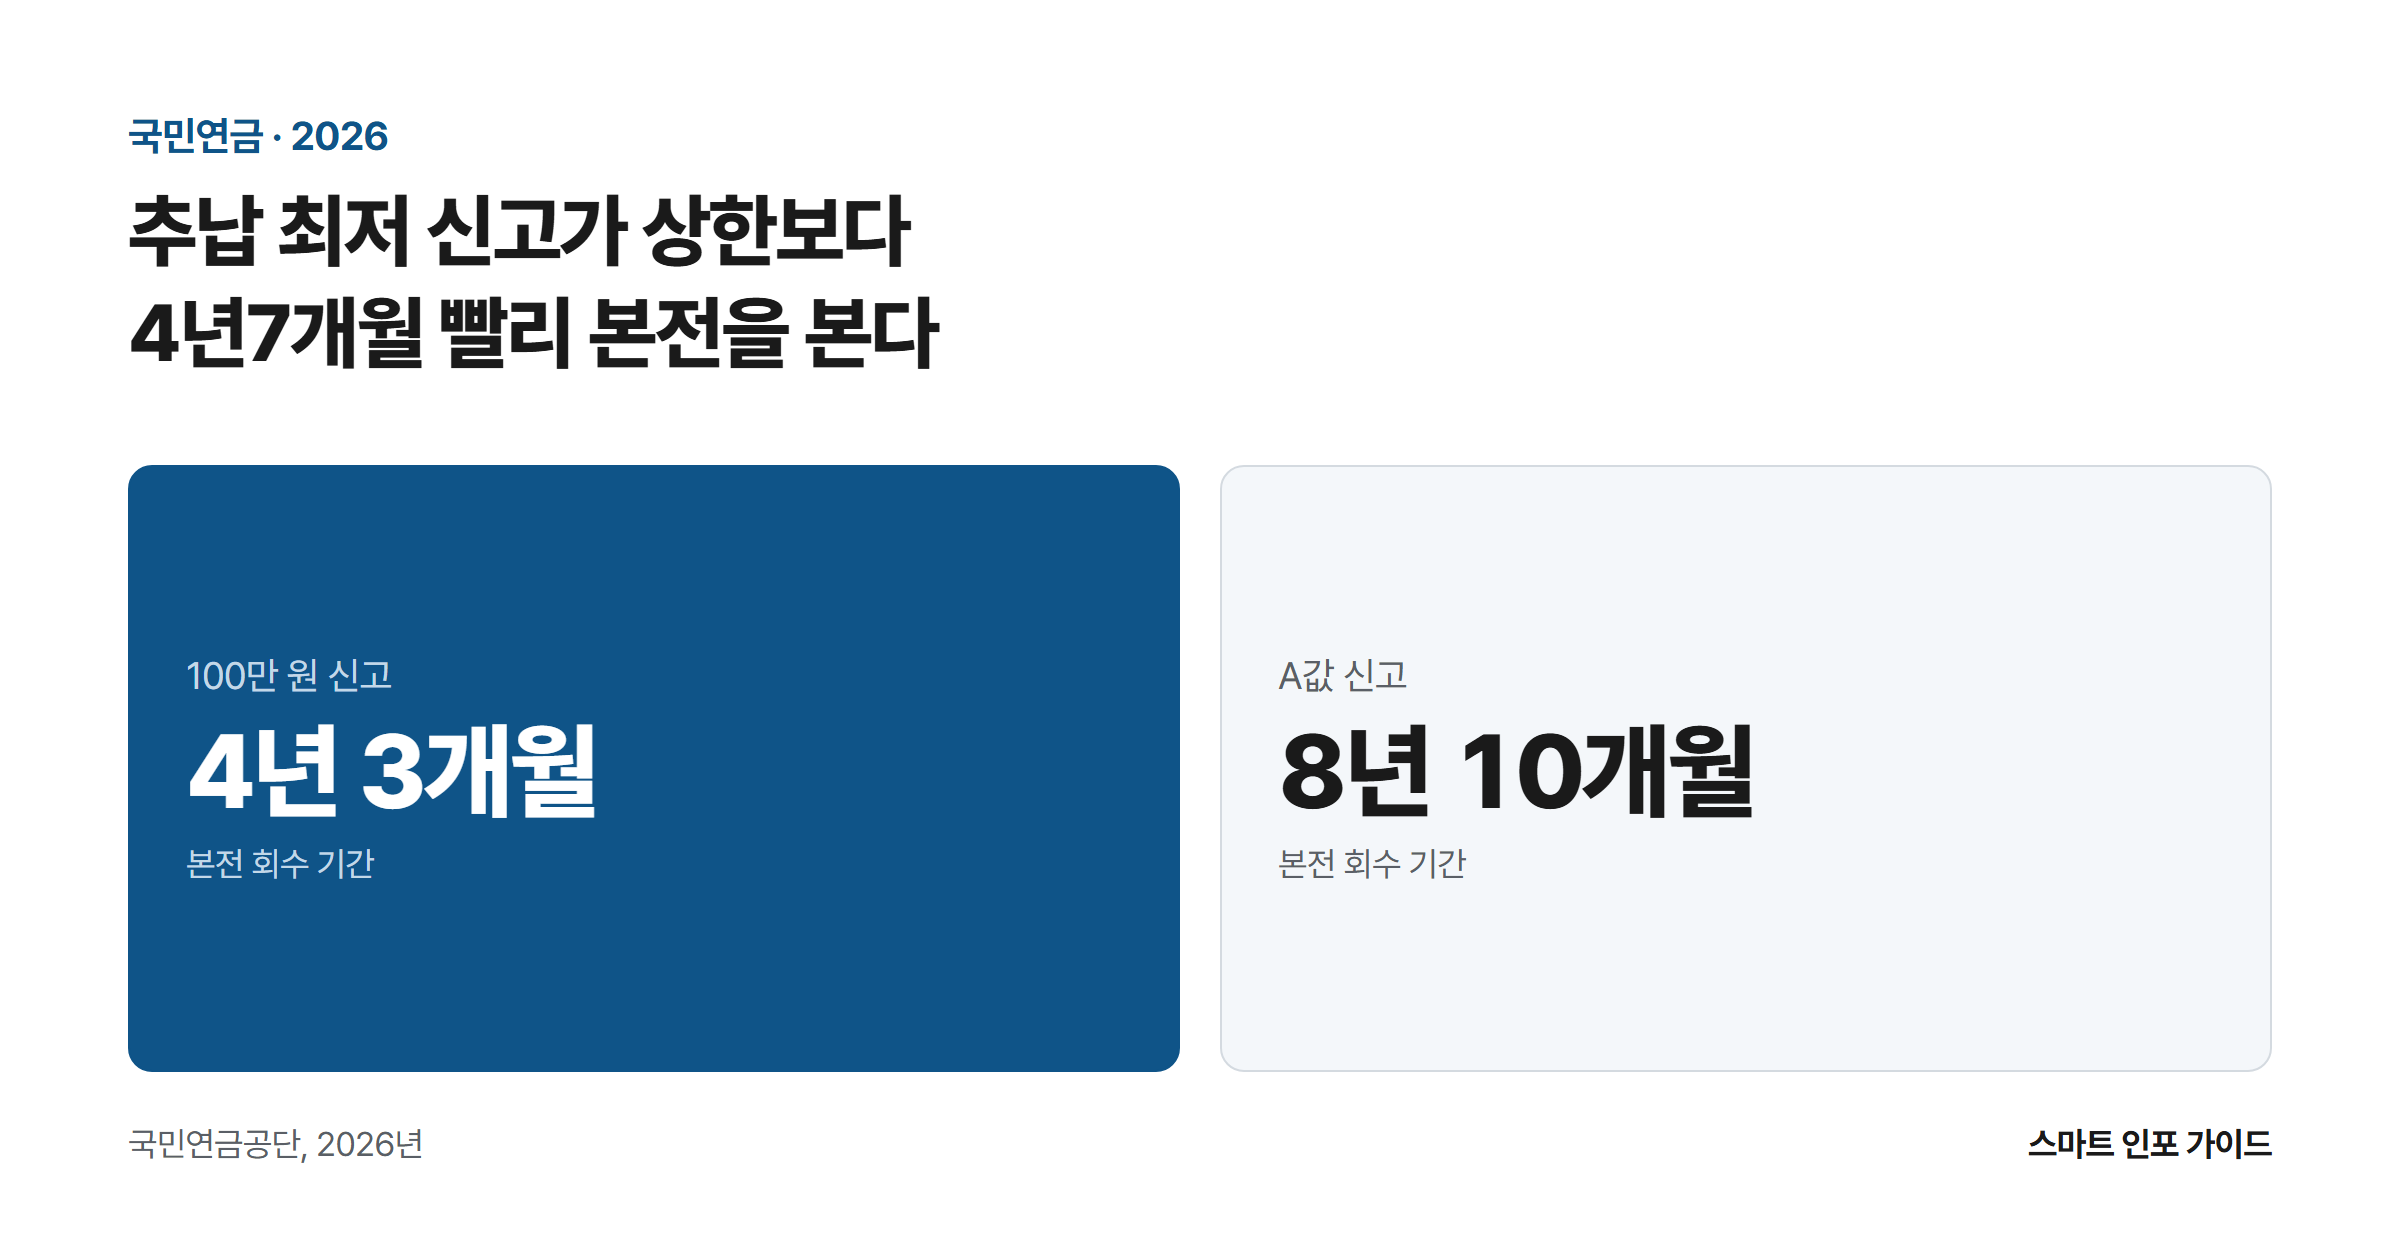
추납 최저 신고가 상한보다 4년7개월 빨리 본전을 본다: 100만 원 신고 4년 3개월 / A값 신고 8년 10개월

60개월치 국민연금을 추납할 때 기준소득월액을 100만 원으로 신고하면 570만 원을 넣고 월 11만 2,700원을 더 받는다. 같은 60개월을 추납 상한인 A값(319만 3,511원)으로 신고하면 1,820만 2,980원을 넣고 월 17만 1,651원을 받는다. 3.2배를 넣었는데 연금은 1.5배밖에 늘지 않는다. 투입 1만 원당 월 연금으로 환산하면 197.7원 대 94.3원, 딱 2.1배 차이다. 원금 회수기간도 4년 3개월과 8년 10개월로 갈린다. … 더 읽기

2026년 IRP·연금저축 세액공제 체크리스트 – 결정세액부터 역산해 900만 원 배분 끝내기

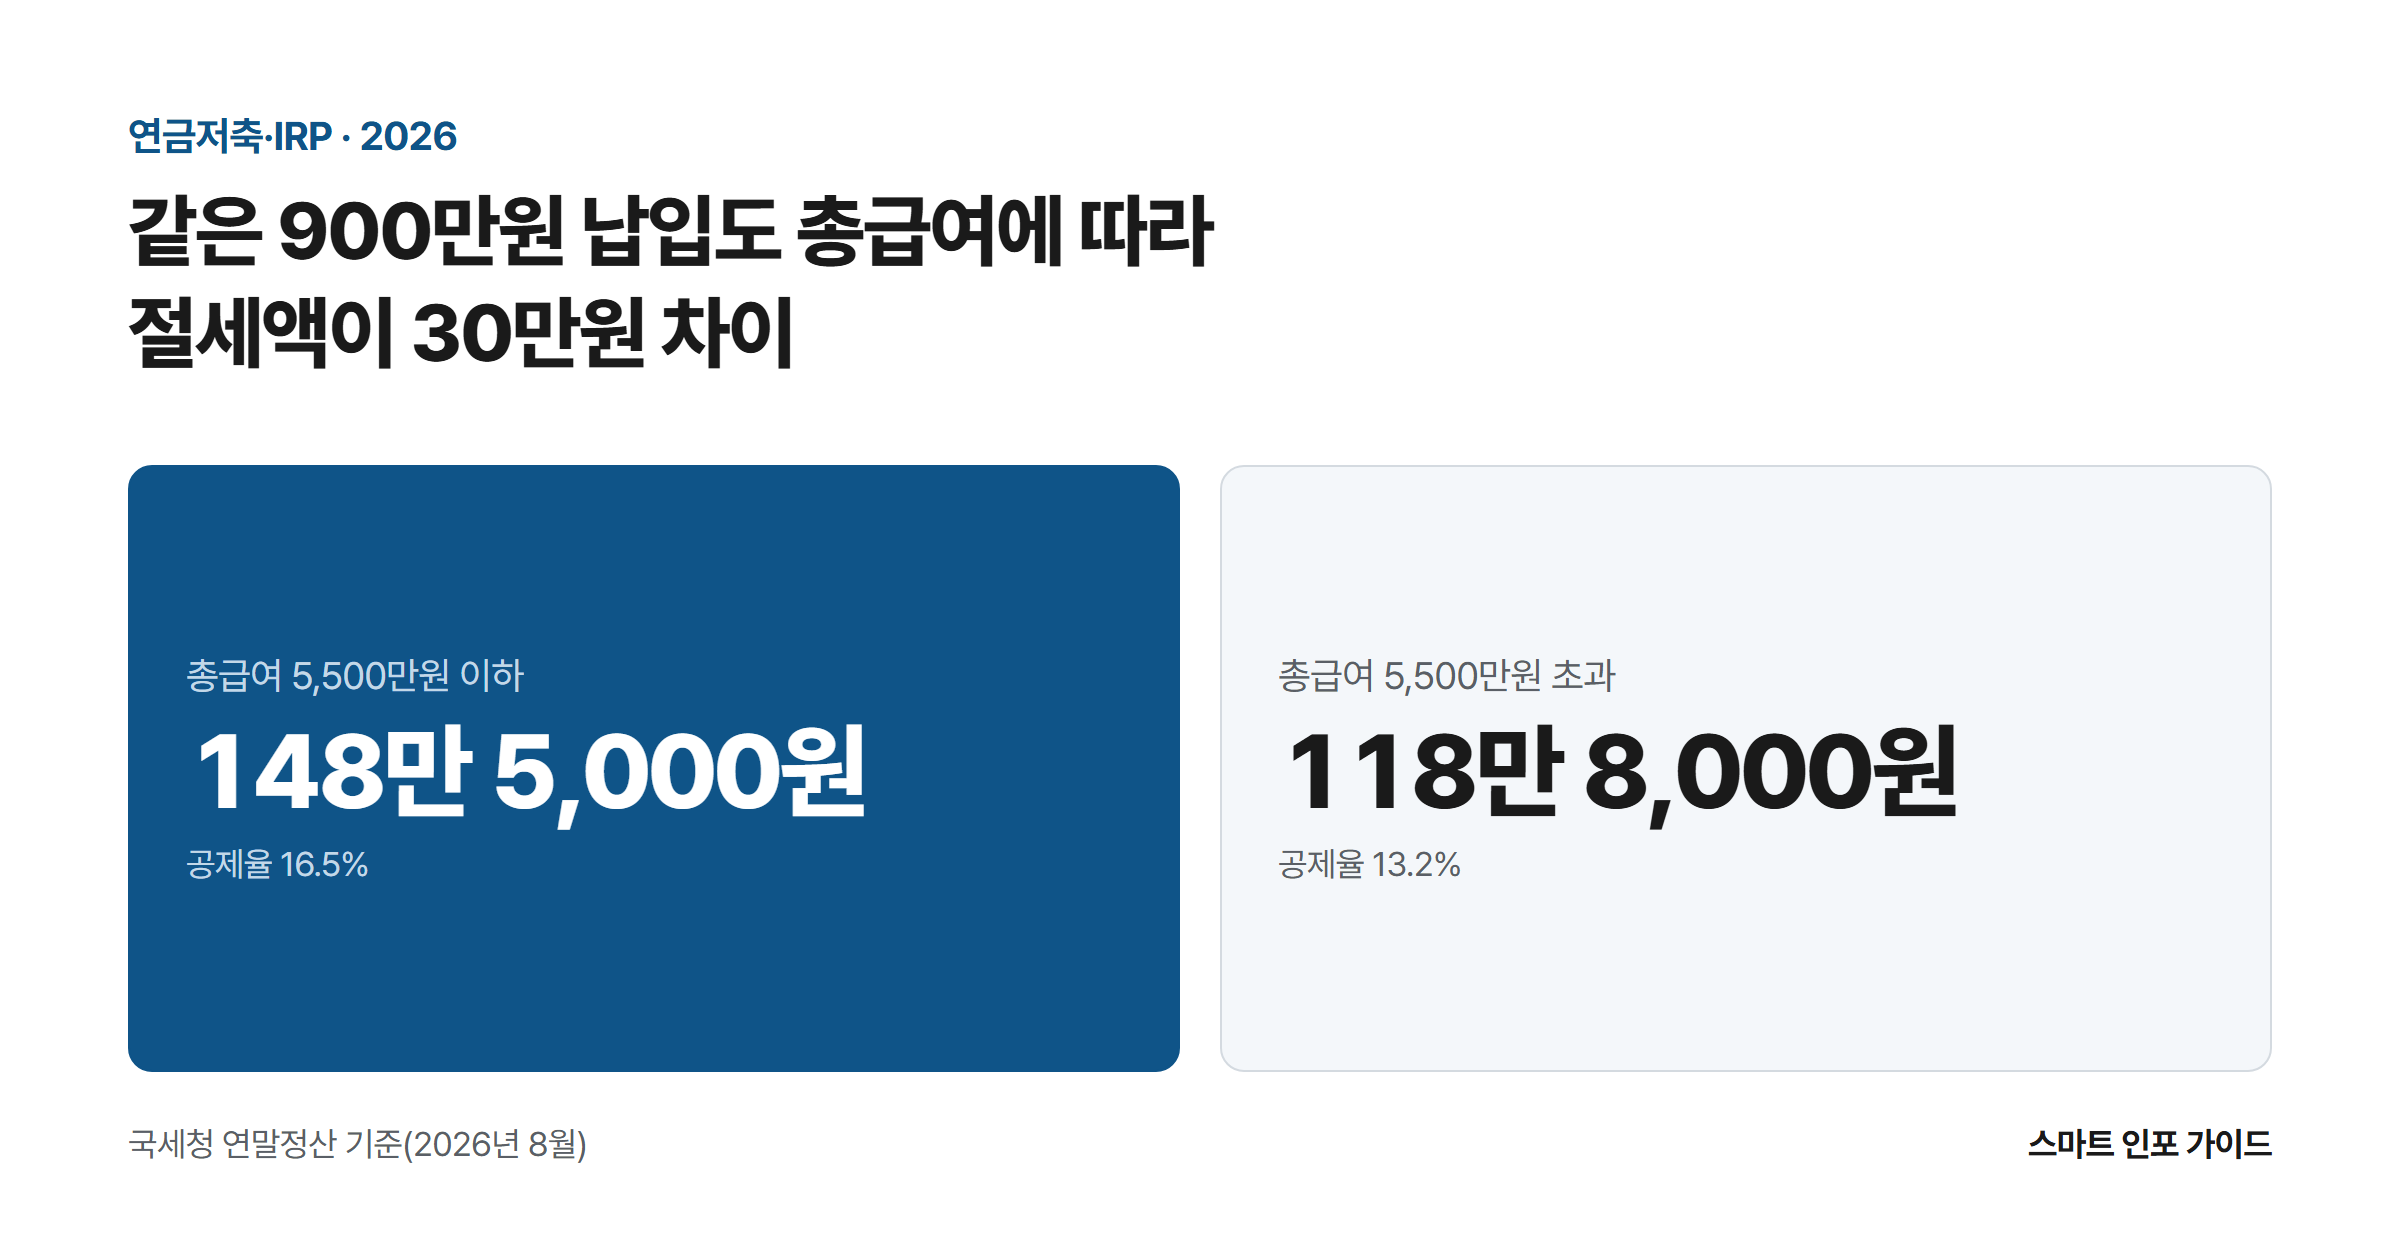
같은 900만원 납입도 총급여에 따라 절세액이 30만원 차이: 총급여 5,500만원 이하 148만 5,000원 / 총급여 5,500만원 초과 118만 8,000원

연금저축과 IRP를 합쳐 900만 원을 채우면 최대 148만 5,000원이 환급된다. 그런데 결정세액이 40만 원인 직장인은 900만 원을 다 넣어도 손에 쥐는 건 40만 원이고, 남은 108만 5,000원어치 공제권은 그해에 그냥 소멸한다. 아래에는 결정세액으로 내 실질 납입 상한을 역산하는 계산, 3년 만에 IRP를 해지했을 때 일반 계좌 대비 16.5% 구간은 2만 5,400원 차이인데 13.2% 구간은 91만 … 더 읽기

국민연금 보험료율 9.5% 첫해 2026 – 월 350만 원 직장인이 8년간 더 내는 378만 원의 정체

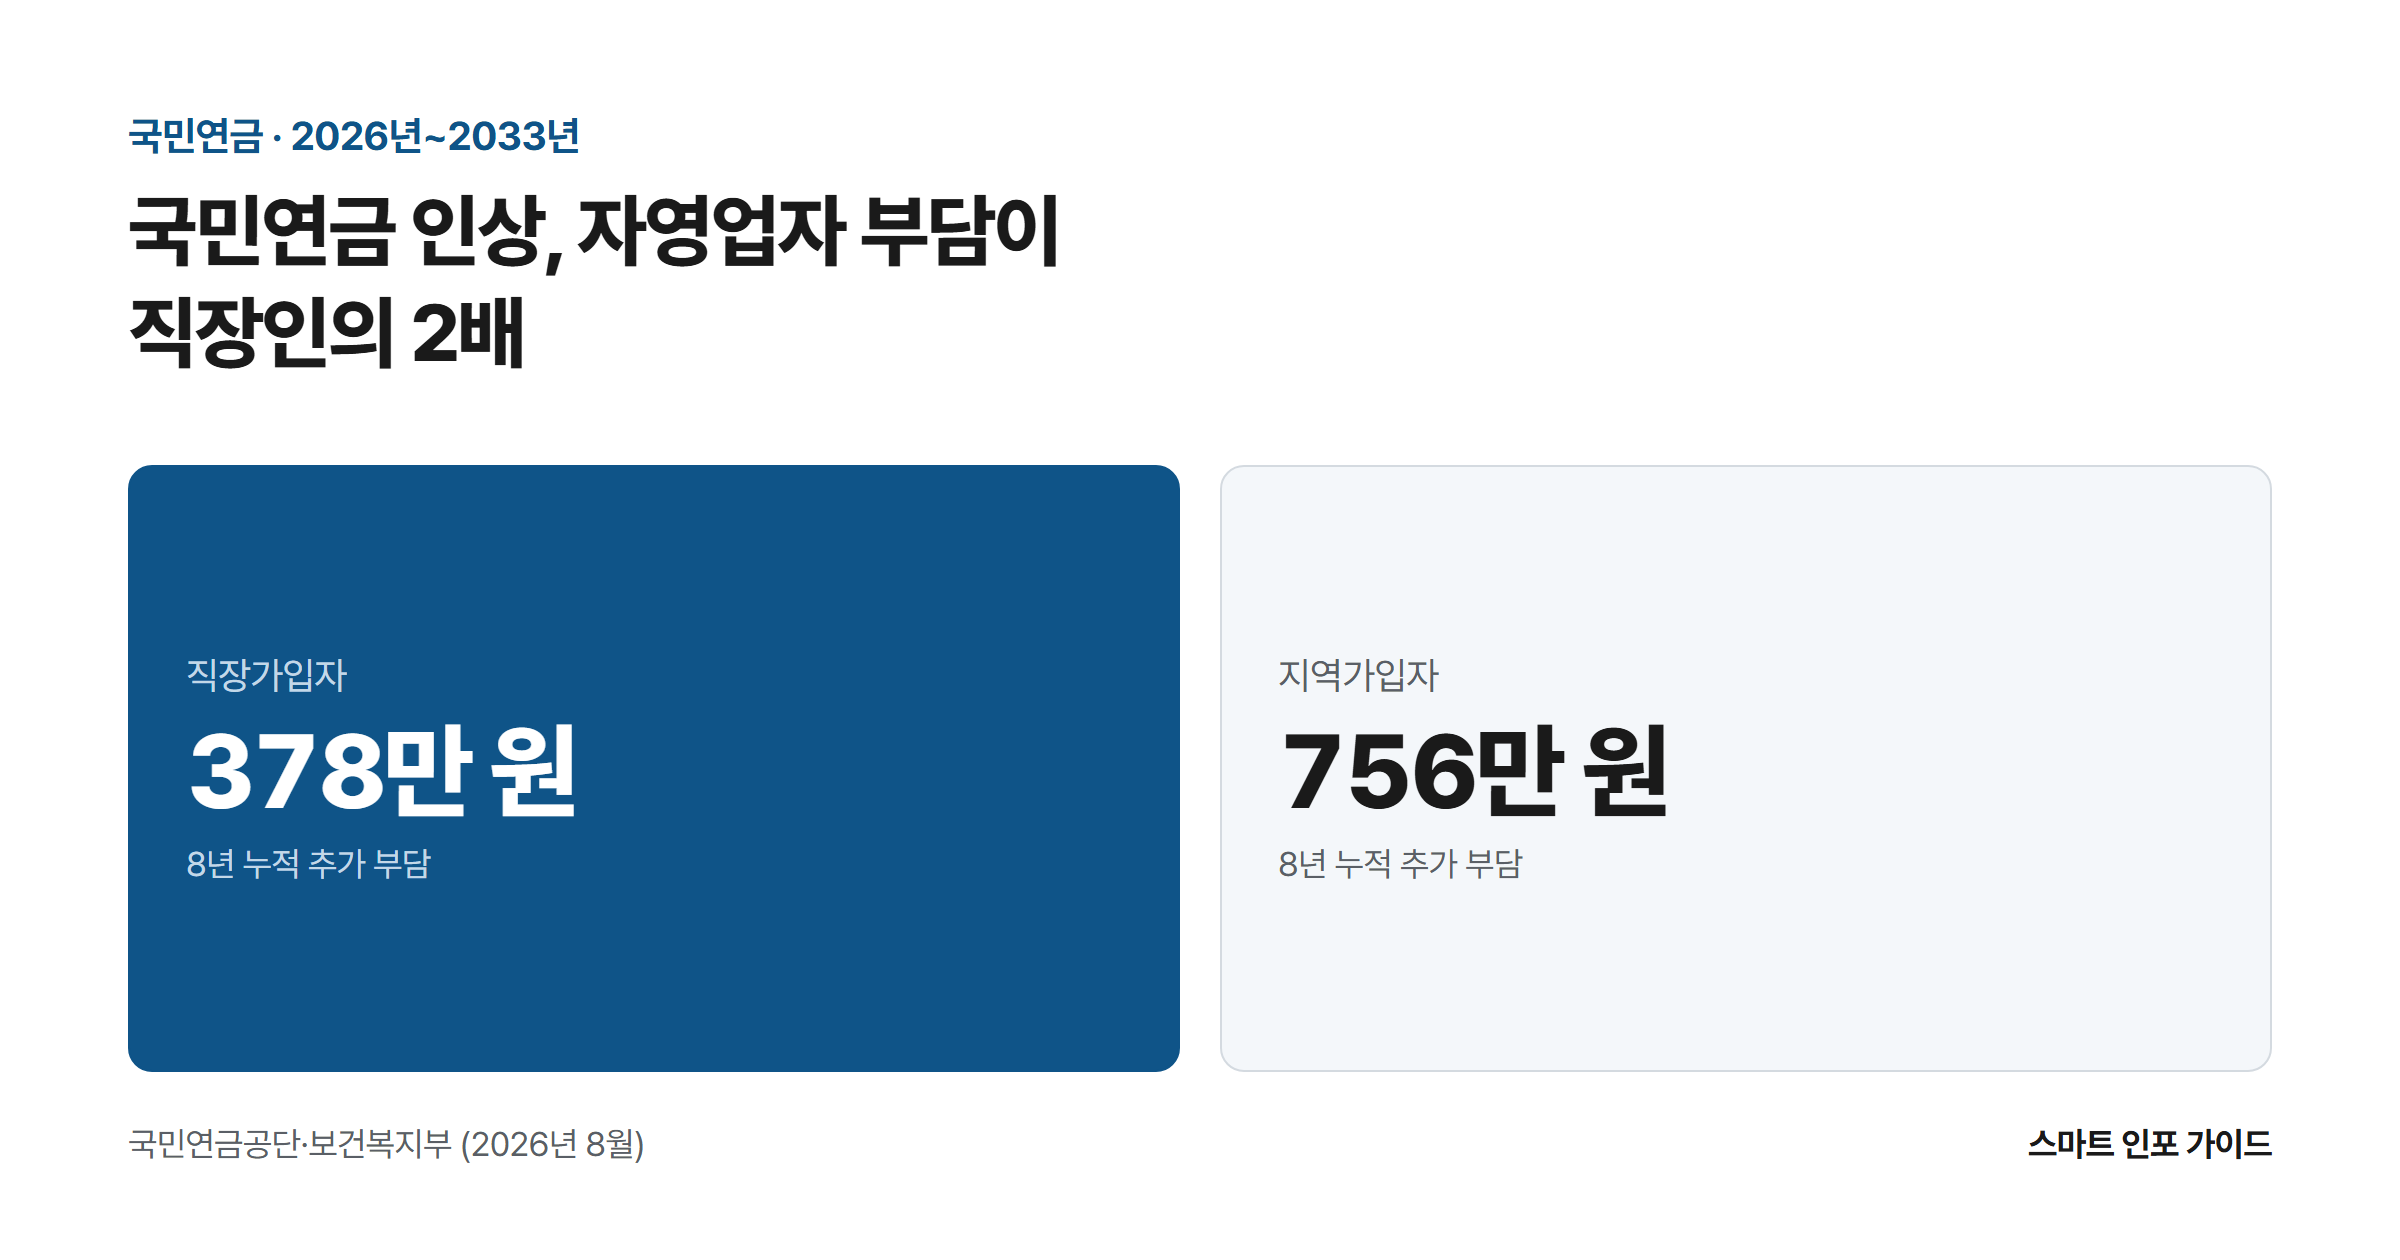
국민연금 인상, 자영업자 부담이 직장인의 2배: 직장가입자 378만 원 / 지역가입자 756만 원

월 급여 350만 원인 직장인이 2026년부터 2033년까지 8년간 추가로 내는 국민연금 보험료는 본인 부담분만 378만 원이다. 그 대가로 늘어나는 연금은 월 4만 8,900원, 연 58만 7,000원 수준이다. 명목 기준 손익분기는 23.6년, 물가상승률 2.1%를 반영하면 19.4년이라 65세부터 받기 시작하면 84세를 넘겨야 본전에 닿는다. 지역가입자는 이 숫자가 정확히 두 배로 바뀐다. 추가 부담 756만 원, 손익분기 33.1년, … 더 읽기