맞벌이 카드 소득공제 2026 – 부부 합산 2,467만 원 경계선에서 30만 6,900원이 갈렸다
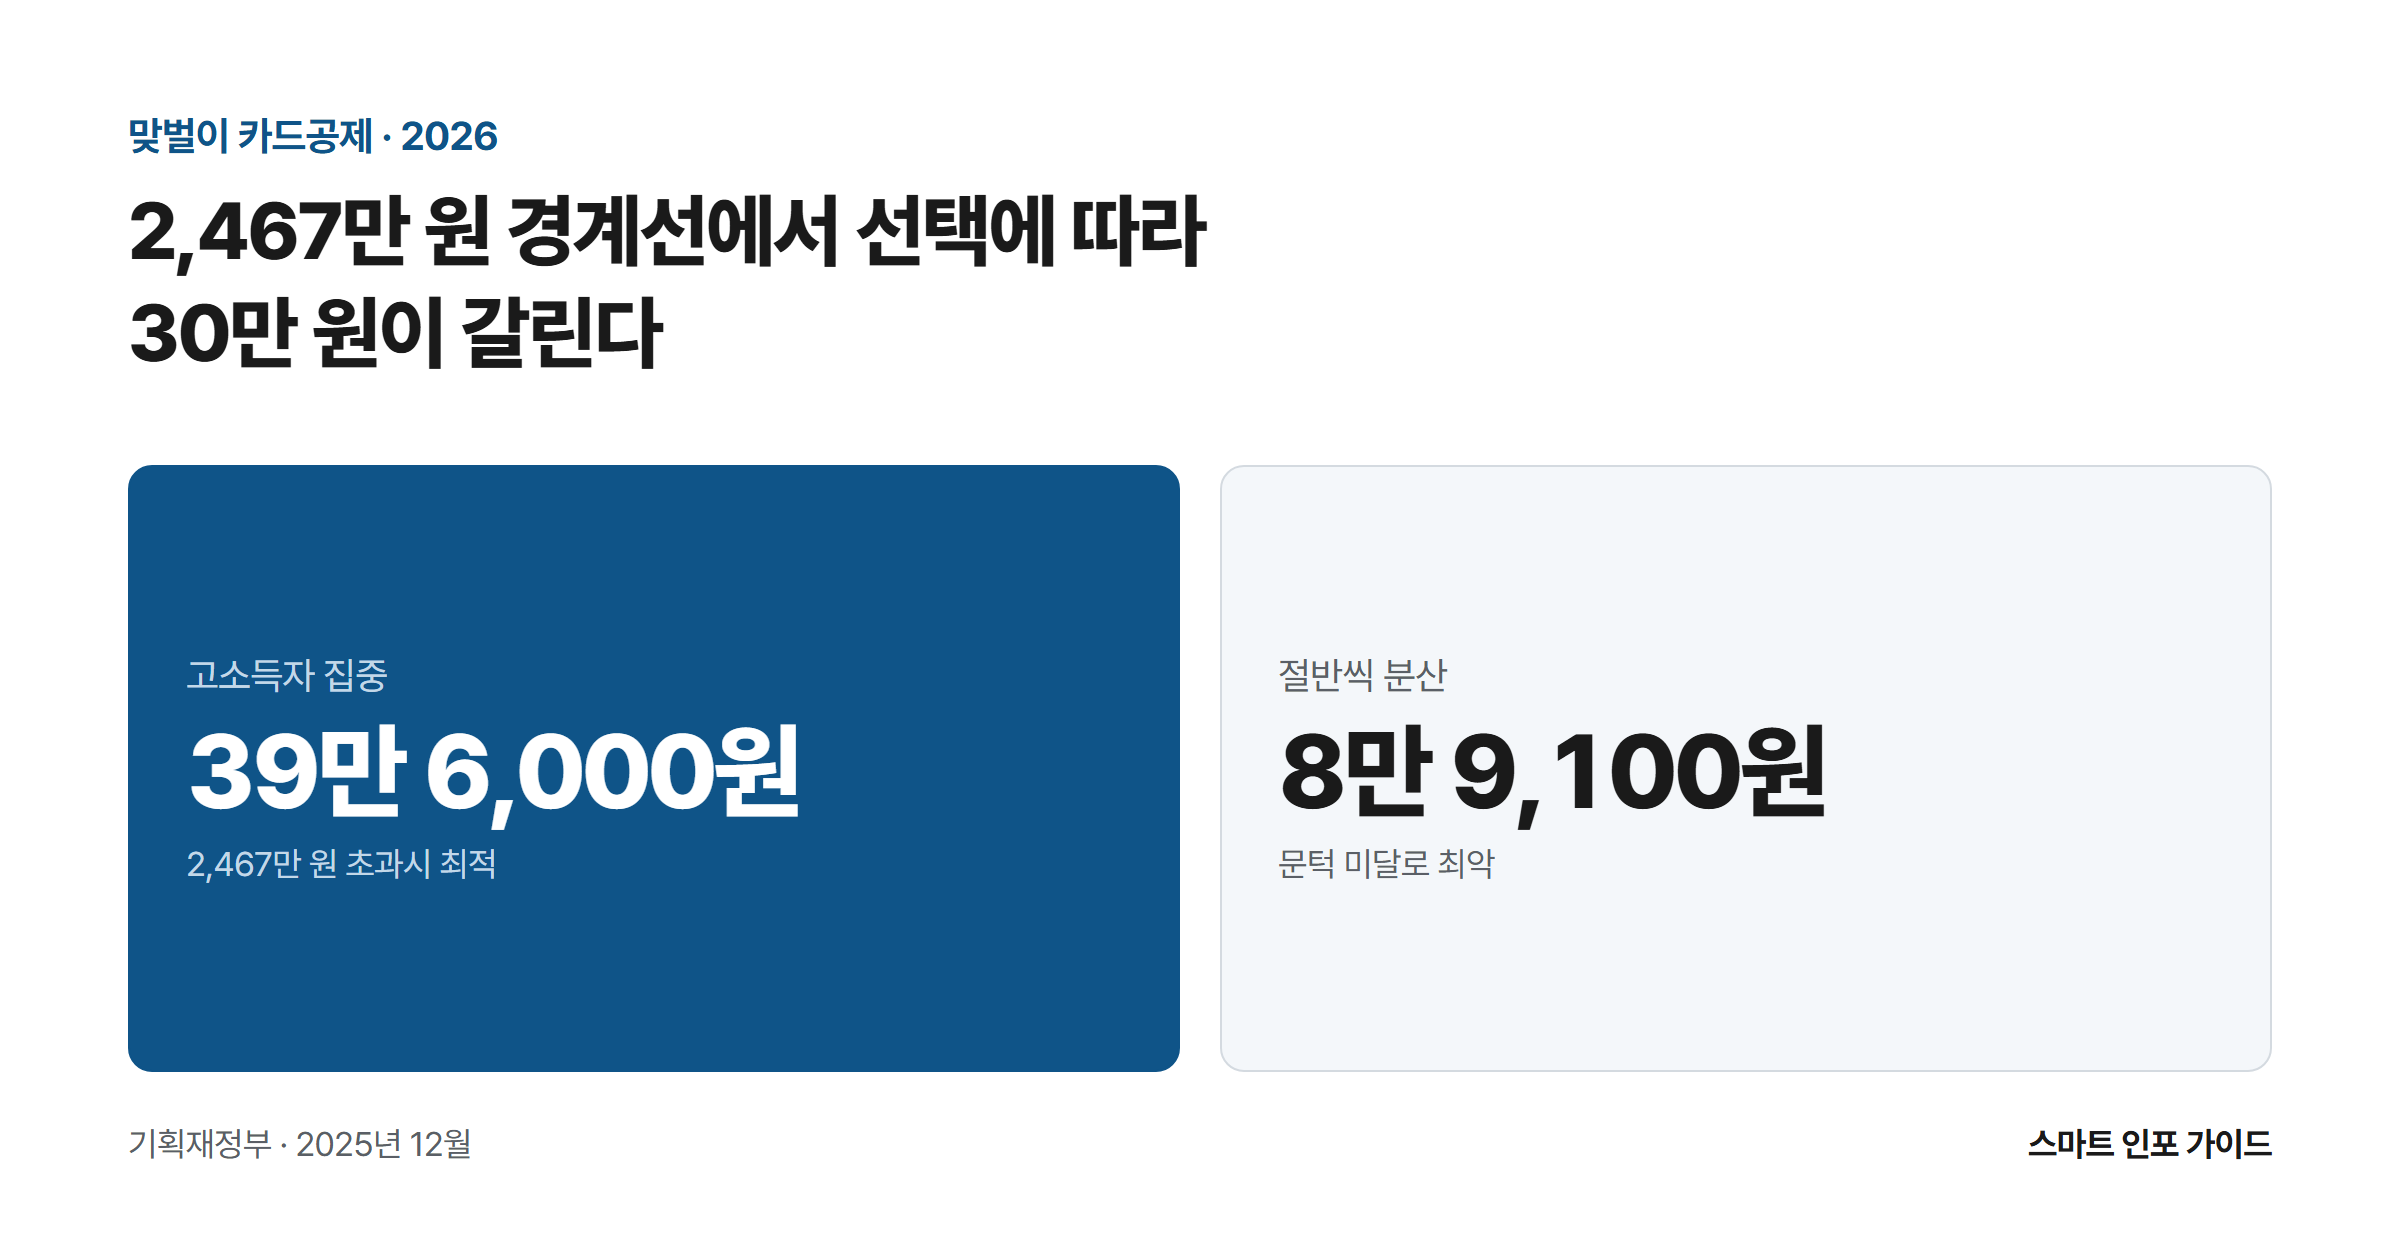
2,467만 원 경계선에서 선택에 따라 30만 원이 갈린다: 고소득자 집중 39만 6,000원 / 절반씩 분산 8만 9,100원

총급여 8,000만 원 남편과 2,400만 원 아내, 자녀 둘. 이 부부가 1년 동안 카드와 현금영수증으로 3,000만 원을 쓴다. 같은 3,000만 원인데 누구 카드로 결제했느냐에 따라 돌려받는 세금이 8만 9,100원에서 39만 6,000원까지 벌어졌다. 네 갈래로 직접 계산해 본 결과다. ‘소득 적은 배우자 카드를 먼저 써라’는 흔한 조언은 이 부부에게 통하지 않았다. 갈림길은 부부 합산 사용액 2,467만 … 더 읽기
월세 세액공제 2026 데이터 분석 – 12년간 75만→204만 원, 총급여 5,500만 원 문턱에서 16만 8,000원이 갈린다

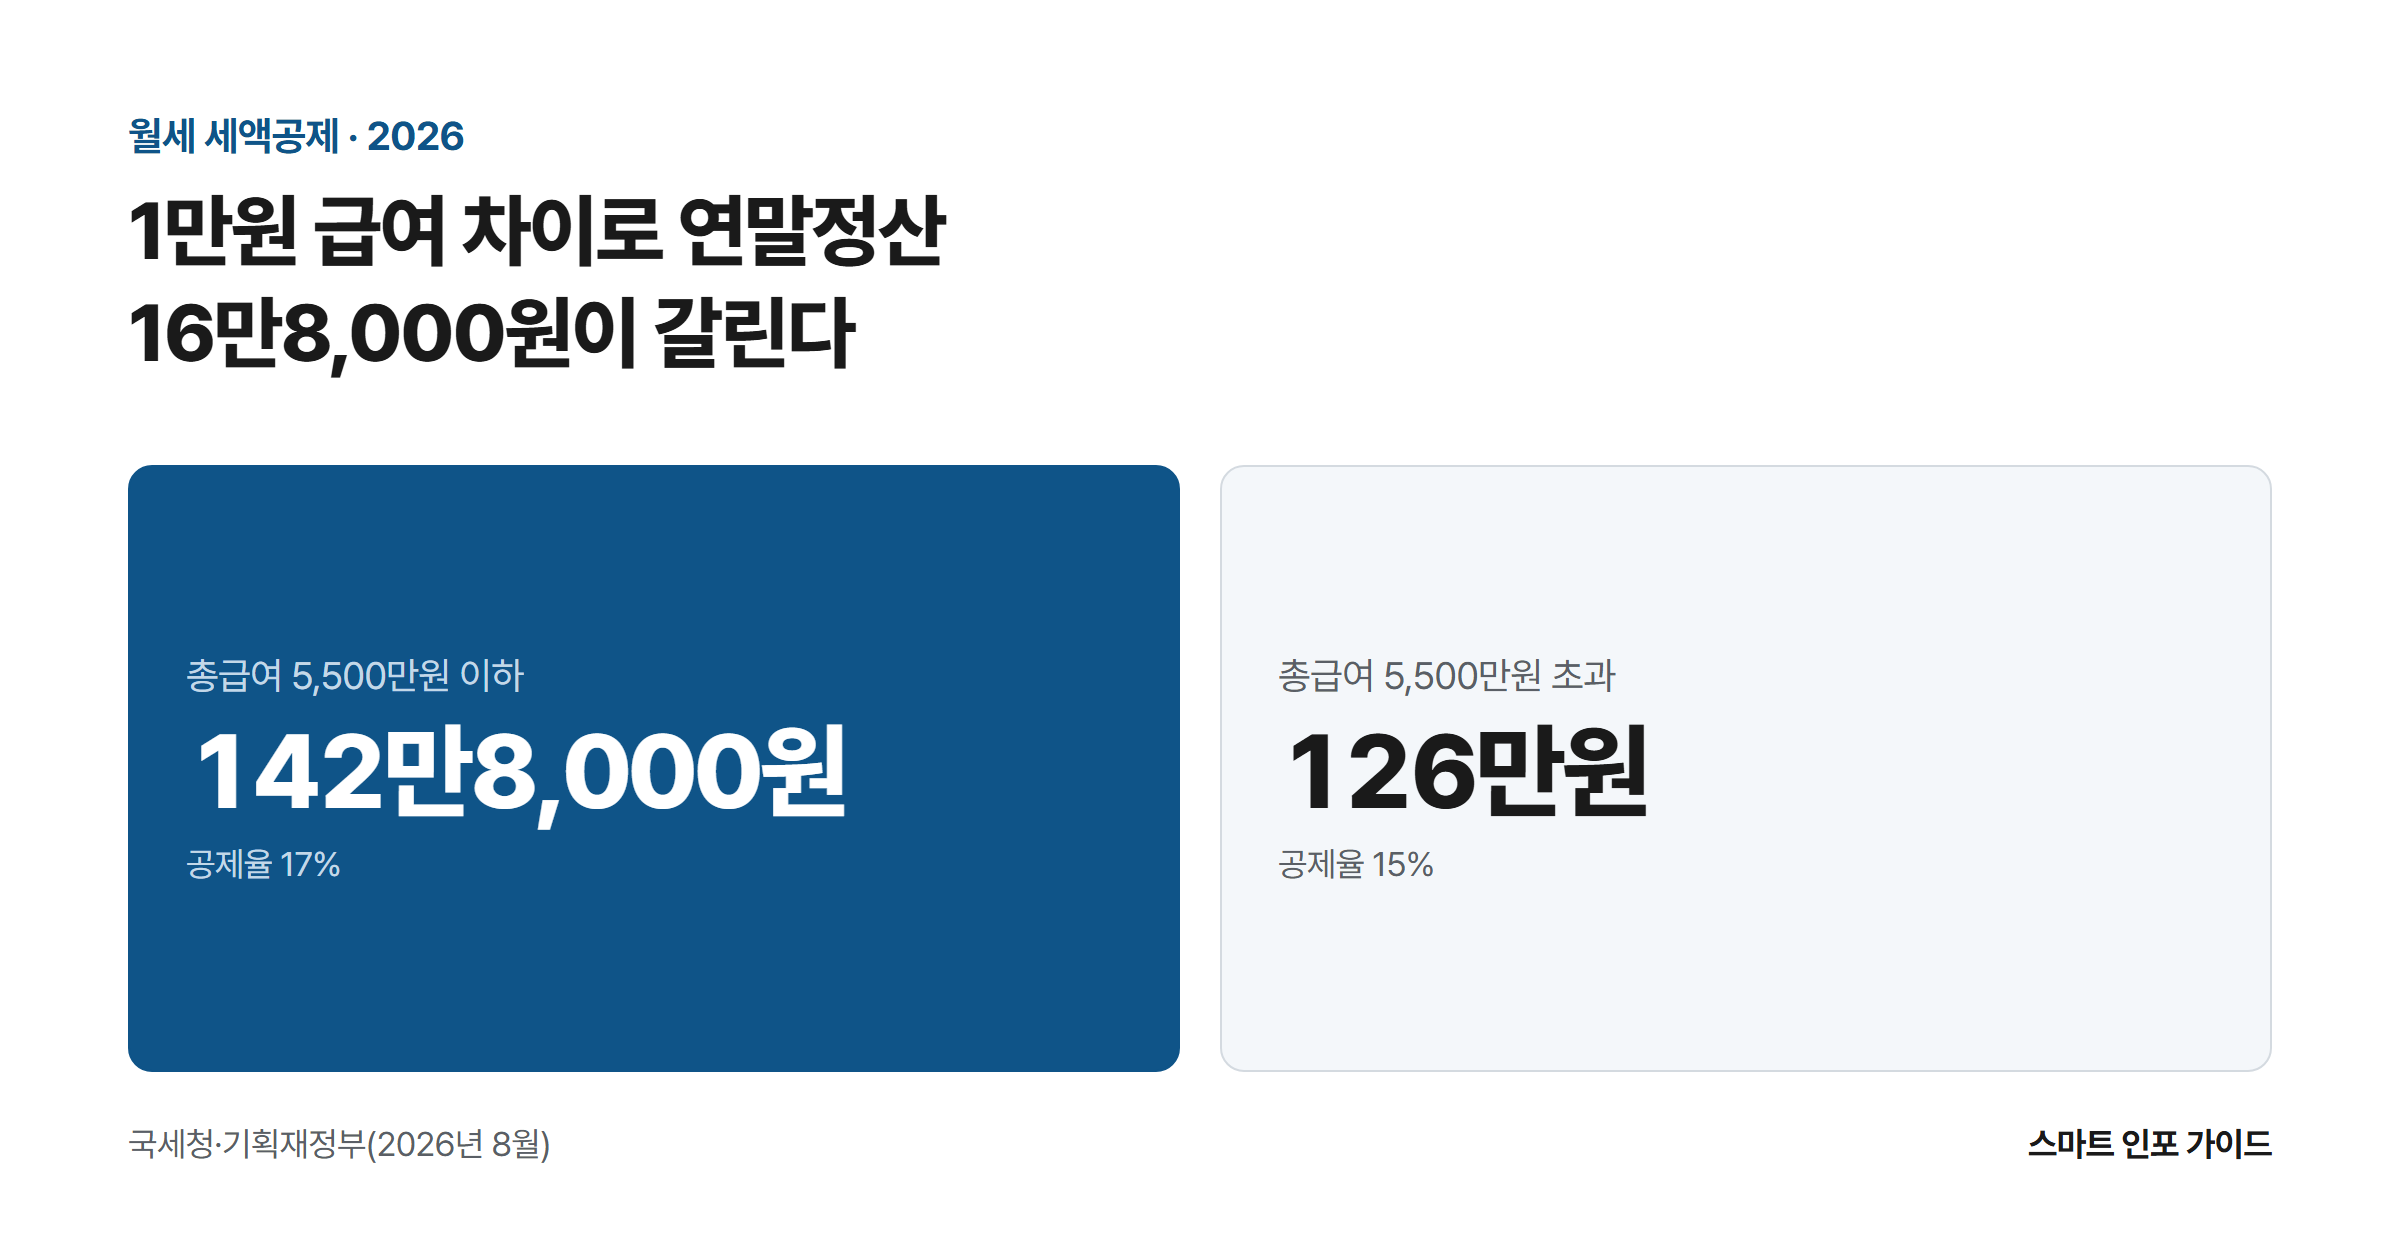
1만원 급여 차이로 연말정산 16만8,000원이 갈린다: 총급여 5,500만원 이하 142만8,000원 / 총급여 5,500만원 초과 126만원

월세 70만 원을 내는 총급여 5,500만 원 직장인과 5,501만 원 직장인의 연말정산 환급액은 16만 8,000원 차이가 난다. 급여가 1만 원 많다는 이유 하나로 그렇게 된다. 2014년 최대 75만 원이던 월세 세액공제는 2027년 204만 원까지 올라가지만, 그 사이에 소득 문턱과 나이 문턱이 생겨 어느 쪽에 서 있느냐로 매년 수십만 원이 갈린다. 아래에서는 국세청과 기획재정부가 공개한 제도 … 더 읽기

2026년 IRP·연금저축 세액공제 체크리스트 – 결정세액부터 역산해 900만 원 배분 끝내기

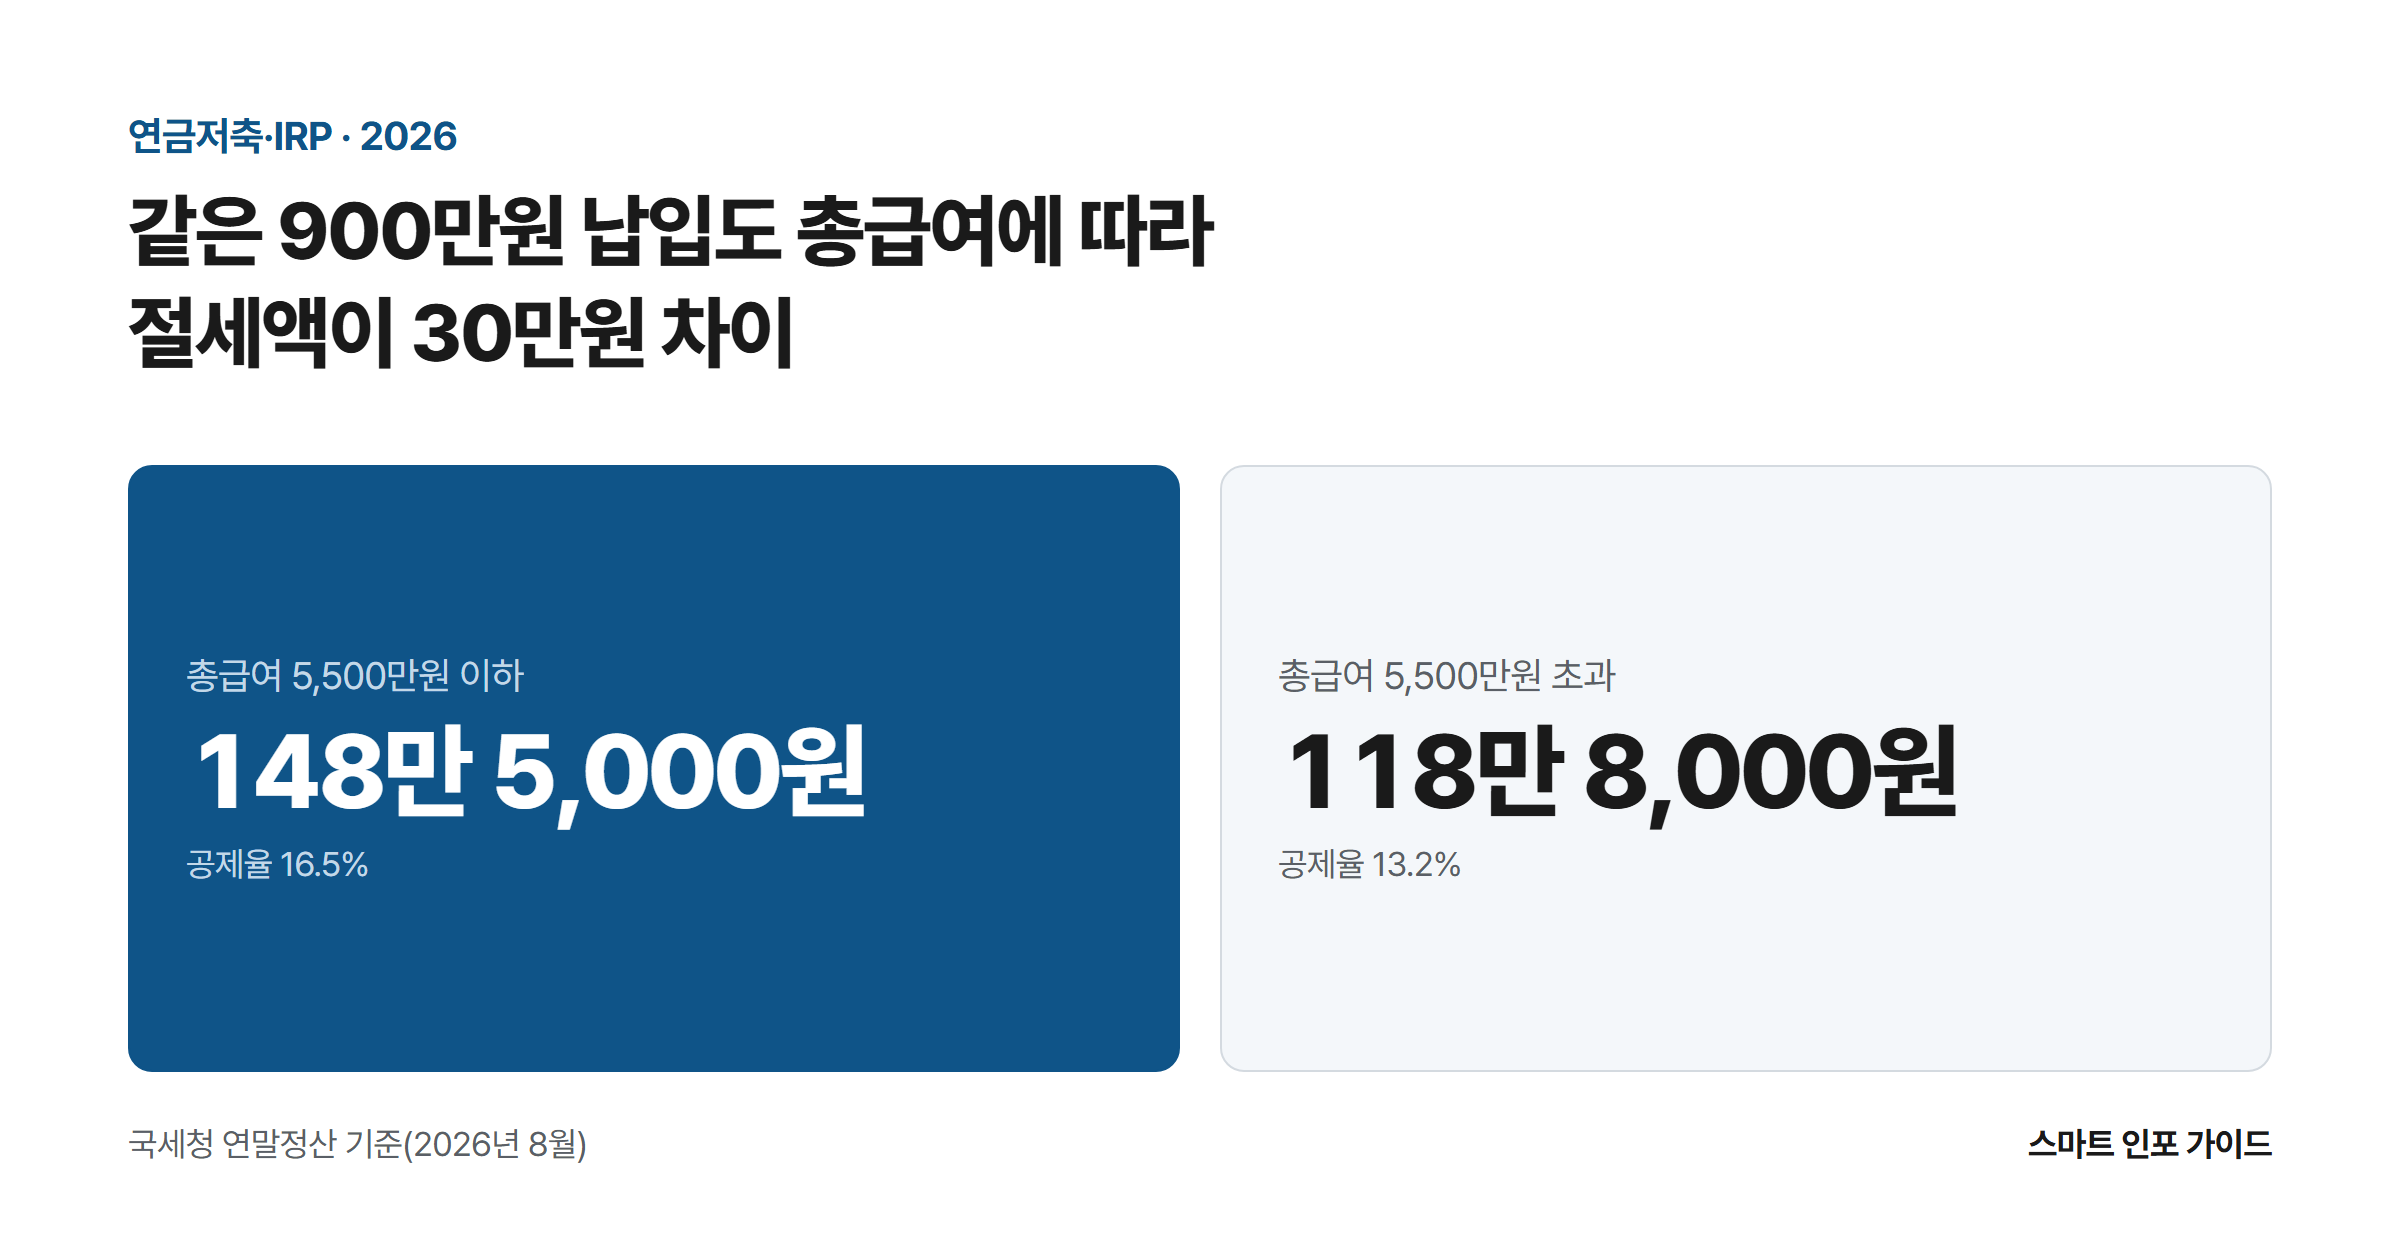
같은 900만원 납입도 총급여에 따라 절세액이 30만원 차이: 총급여 5,500만원 이하 148만 5,000원 / 총급여 5,500만원 초과 118만 8,000원

연금저축과 IRP를 합쳐 900만 원을 채우면 최대 148만 5,000원이 환급된다. 그런데 결정세액이 40만 원인 직장인은 900만 원을 다 넣어도 손에 쥐는 건 40만 원이고, 남은 108만 5,000원어치 공제권은 그해에 그냥 소멸한다. 아래에는 결정세액으로 내 실질 납입 상한을 역산하는 계산, 3년 만에 IRP를 해지했을 때 일반 계좌 대비 16.5% 구간은 2만 5,400원 차이인데 13.2% 구간은 91만 … 더 읽기

5세대 실손보험 vs 4세대 유지 2026 – 손익분기 연 43만 7,160원, 어느 쪽이 남는지 계산했다

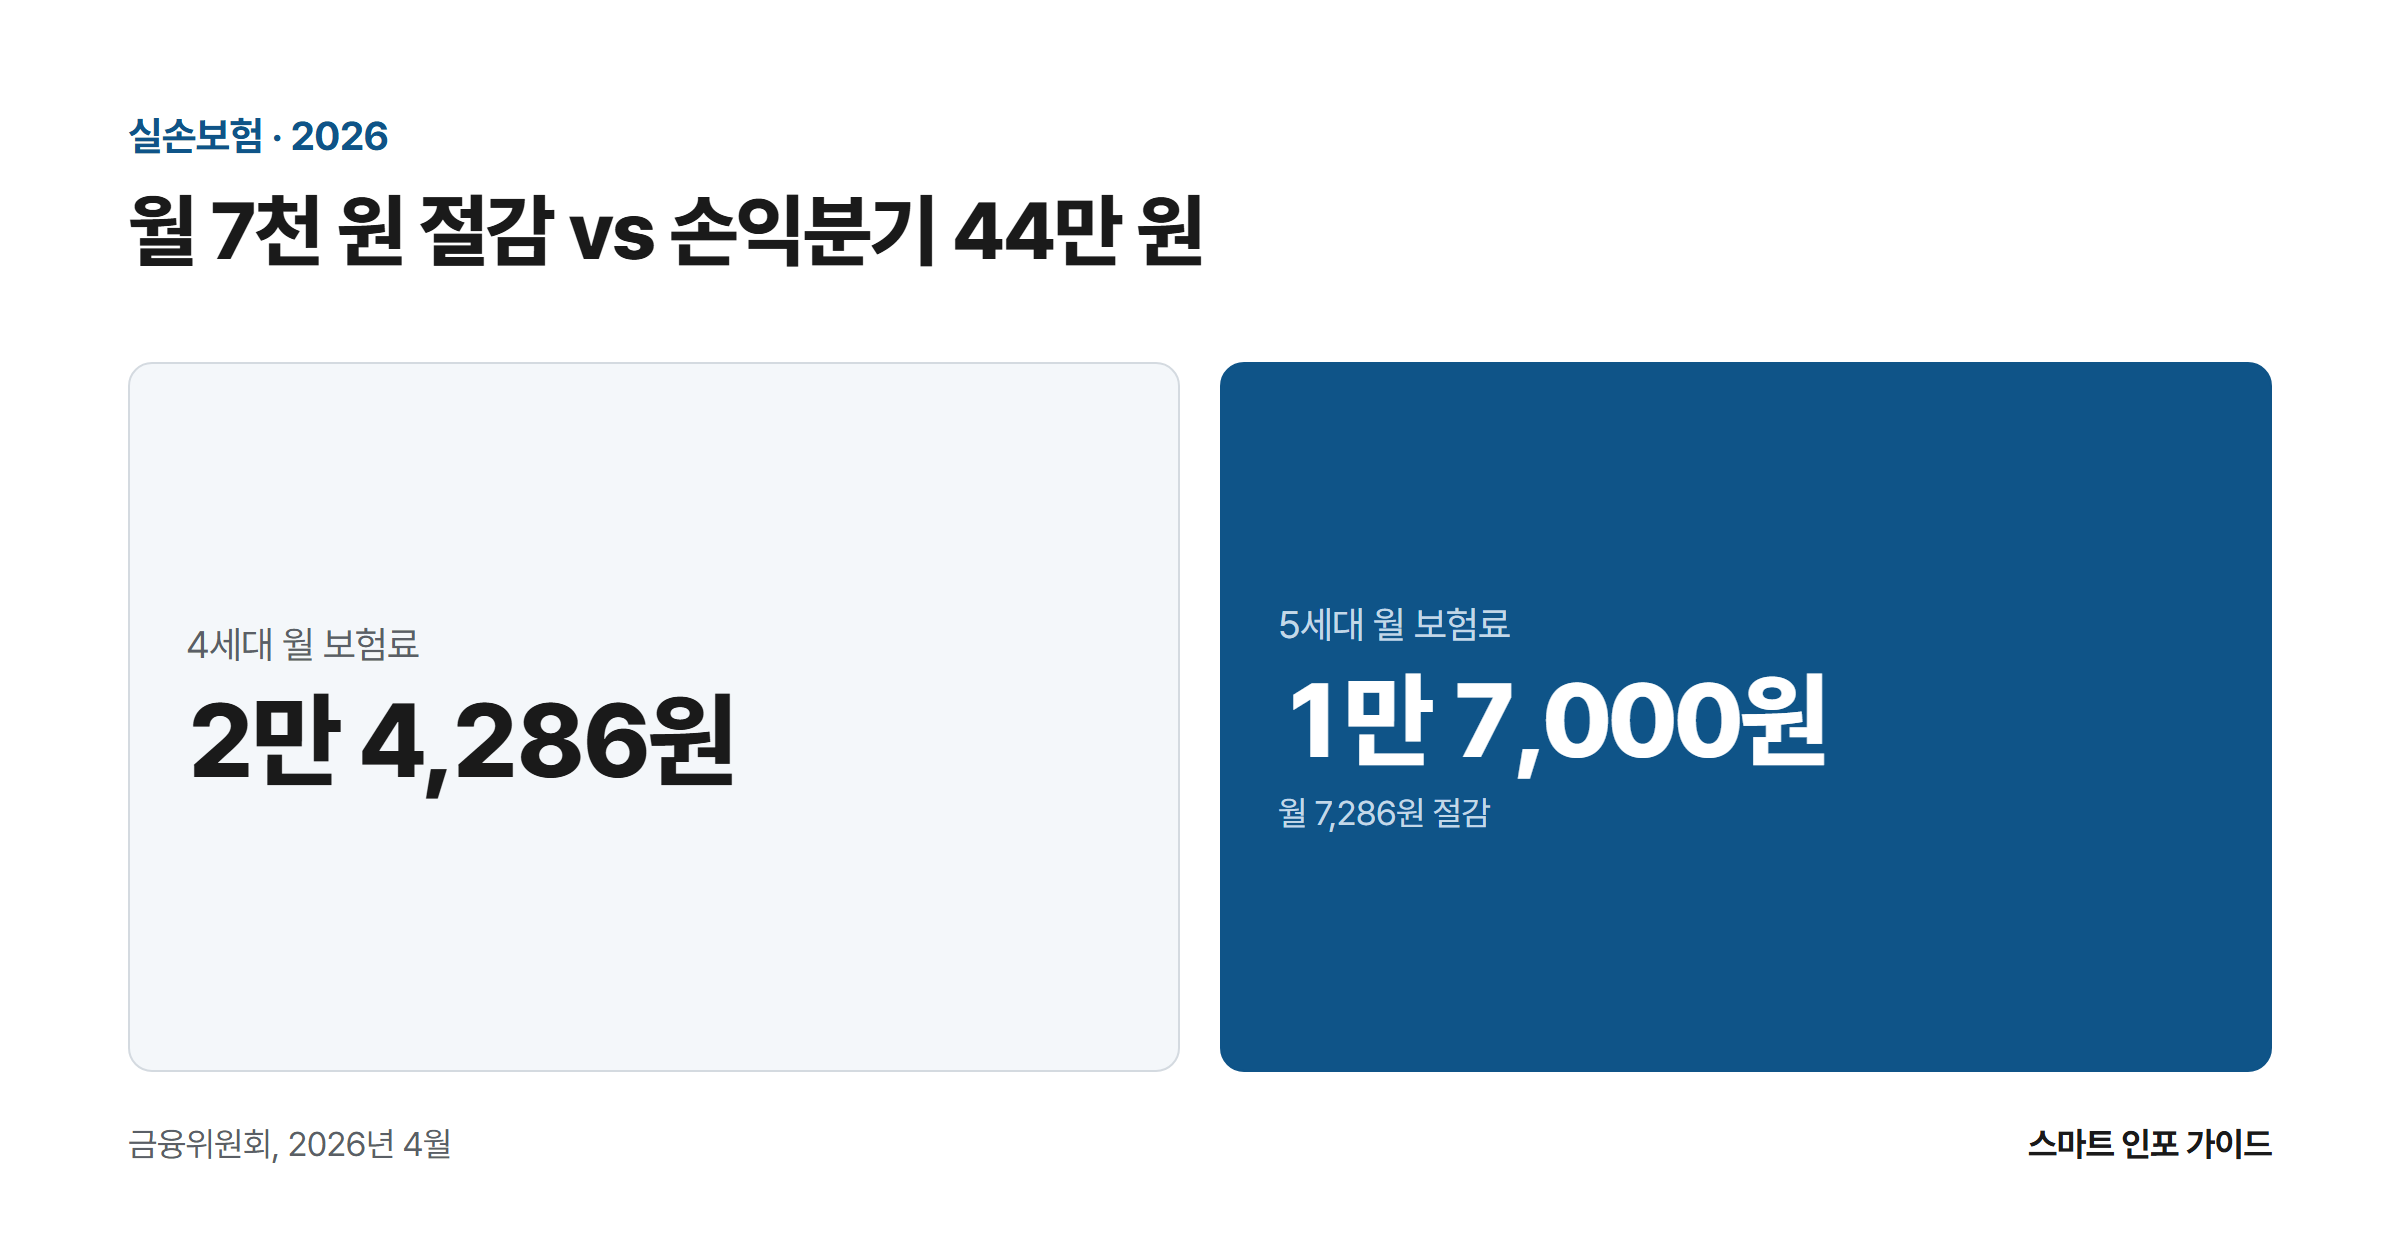
월 7천 원 절감 vs 손익분기 44만 원: 4세대 월 보험료 2만 4,286원 / 5세대 월 보험료 1만 7,000원

2026년 5월 6일 5세대 실손의료보험 판매가 시작됐다. 금융위원회가 공개한 예시 기준으로 40대 남성 월 보험료는 4세대 약 2만 4,286원에서 5세대 1만 7,000원 수준으로 내려가지만, 비중증 비급여 자기부담률은 30%에서 50%로 오르고 연간 보장 한도는 5,000만 원에서 1,000만 원으로 잘린다. 이 글에서는 그 둘이 정확히 어디서 뒤집히는지를 직접 계산해, 비중증 진료비 연 43만 7,160원이라는 손익분기와 중증 비급여 … 더 읽기

국민연금 보험료율 9.5% 첫해 2026 – 월 350만 원 직장인이 8년간 더 내는 378만 원의 정체

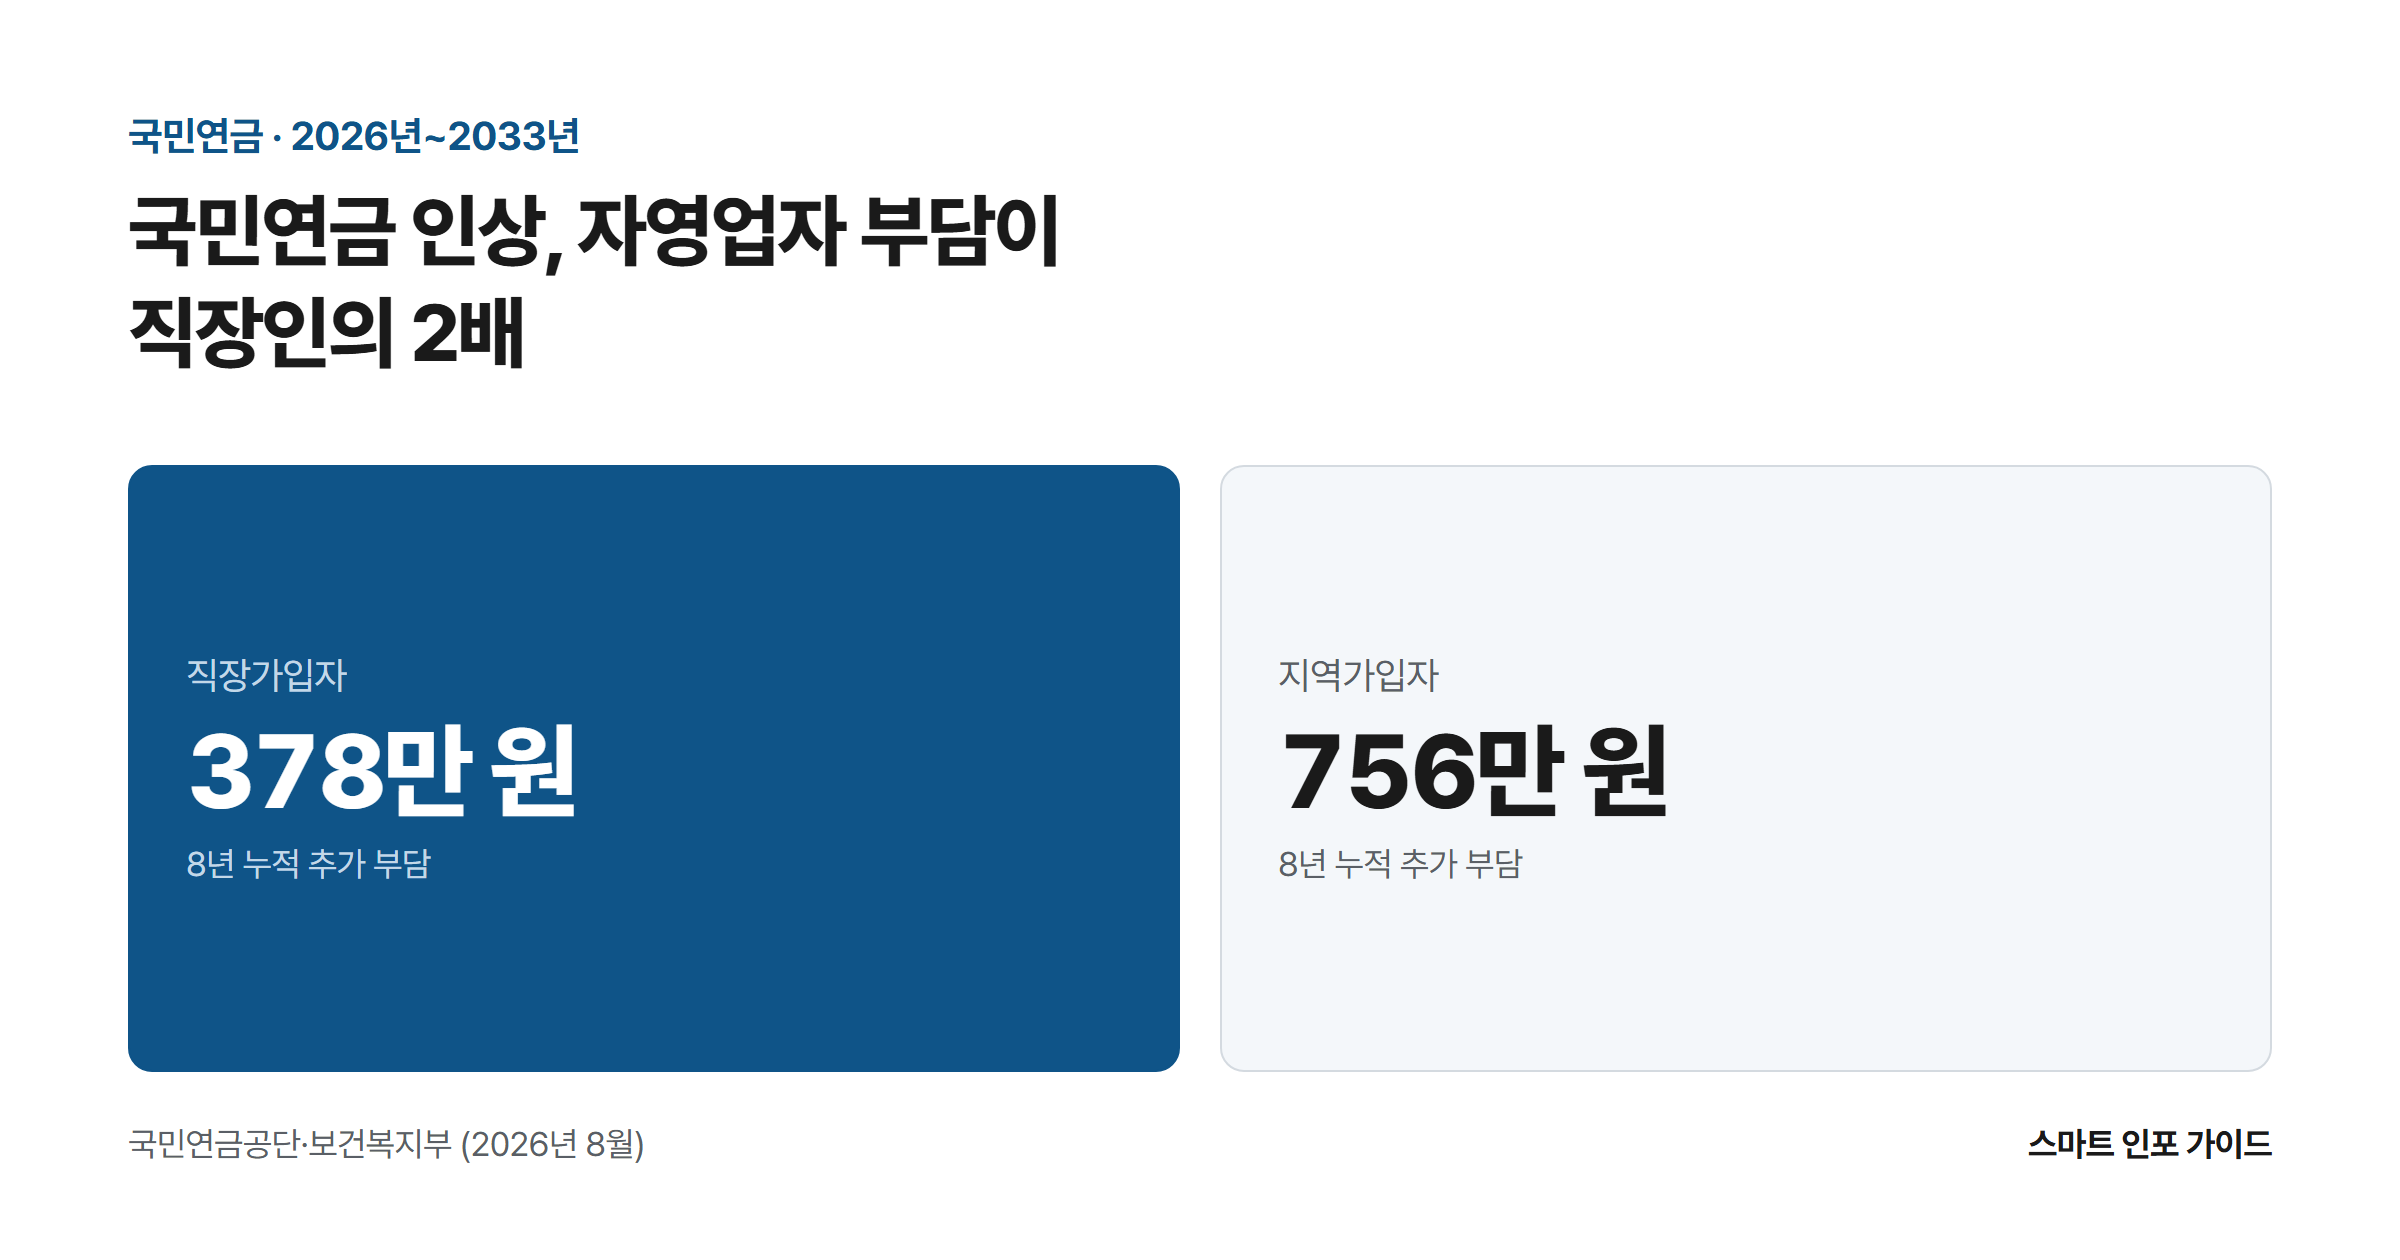
국민연금 인상, 자영업자 부담이 직장인의 2배: 직장가입자 378만 원 / 지역가입자 756만 원

월 급여 350만 원인 직장인이 2026년부터 2033년까지 8년간 추가로 내는 국민연금 보험료는 본인 부담분만 378만 원이다. 그 대가로 늘어나는 연금은 월 4만 8,900원, 연 58만 7,000원 수준이다. 명목 기준 손익분기는 23.6년, 물가상승률 2.1%를 반영하면 19.4년이라 65세부터 받기 시작하면 84세를 넘겨야 본전에 닿는다. 지역가입자는 이 숫자가 정확히 두 배로 바뀐다. 추가 부담 756만 원, 손익분기 33.1년, … 더 읽기

2026년 재난적의료비 신청 7단계 – 4,200만 원 병원비에서 1,194만 원을 되찾은 순서

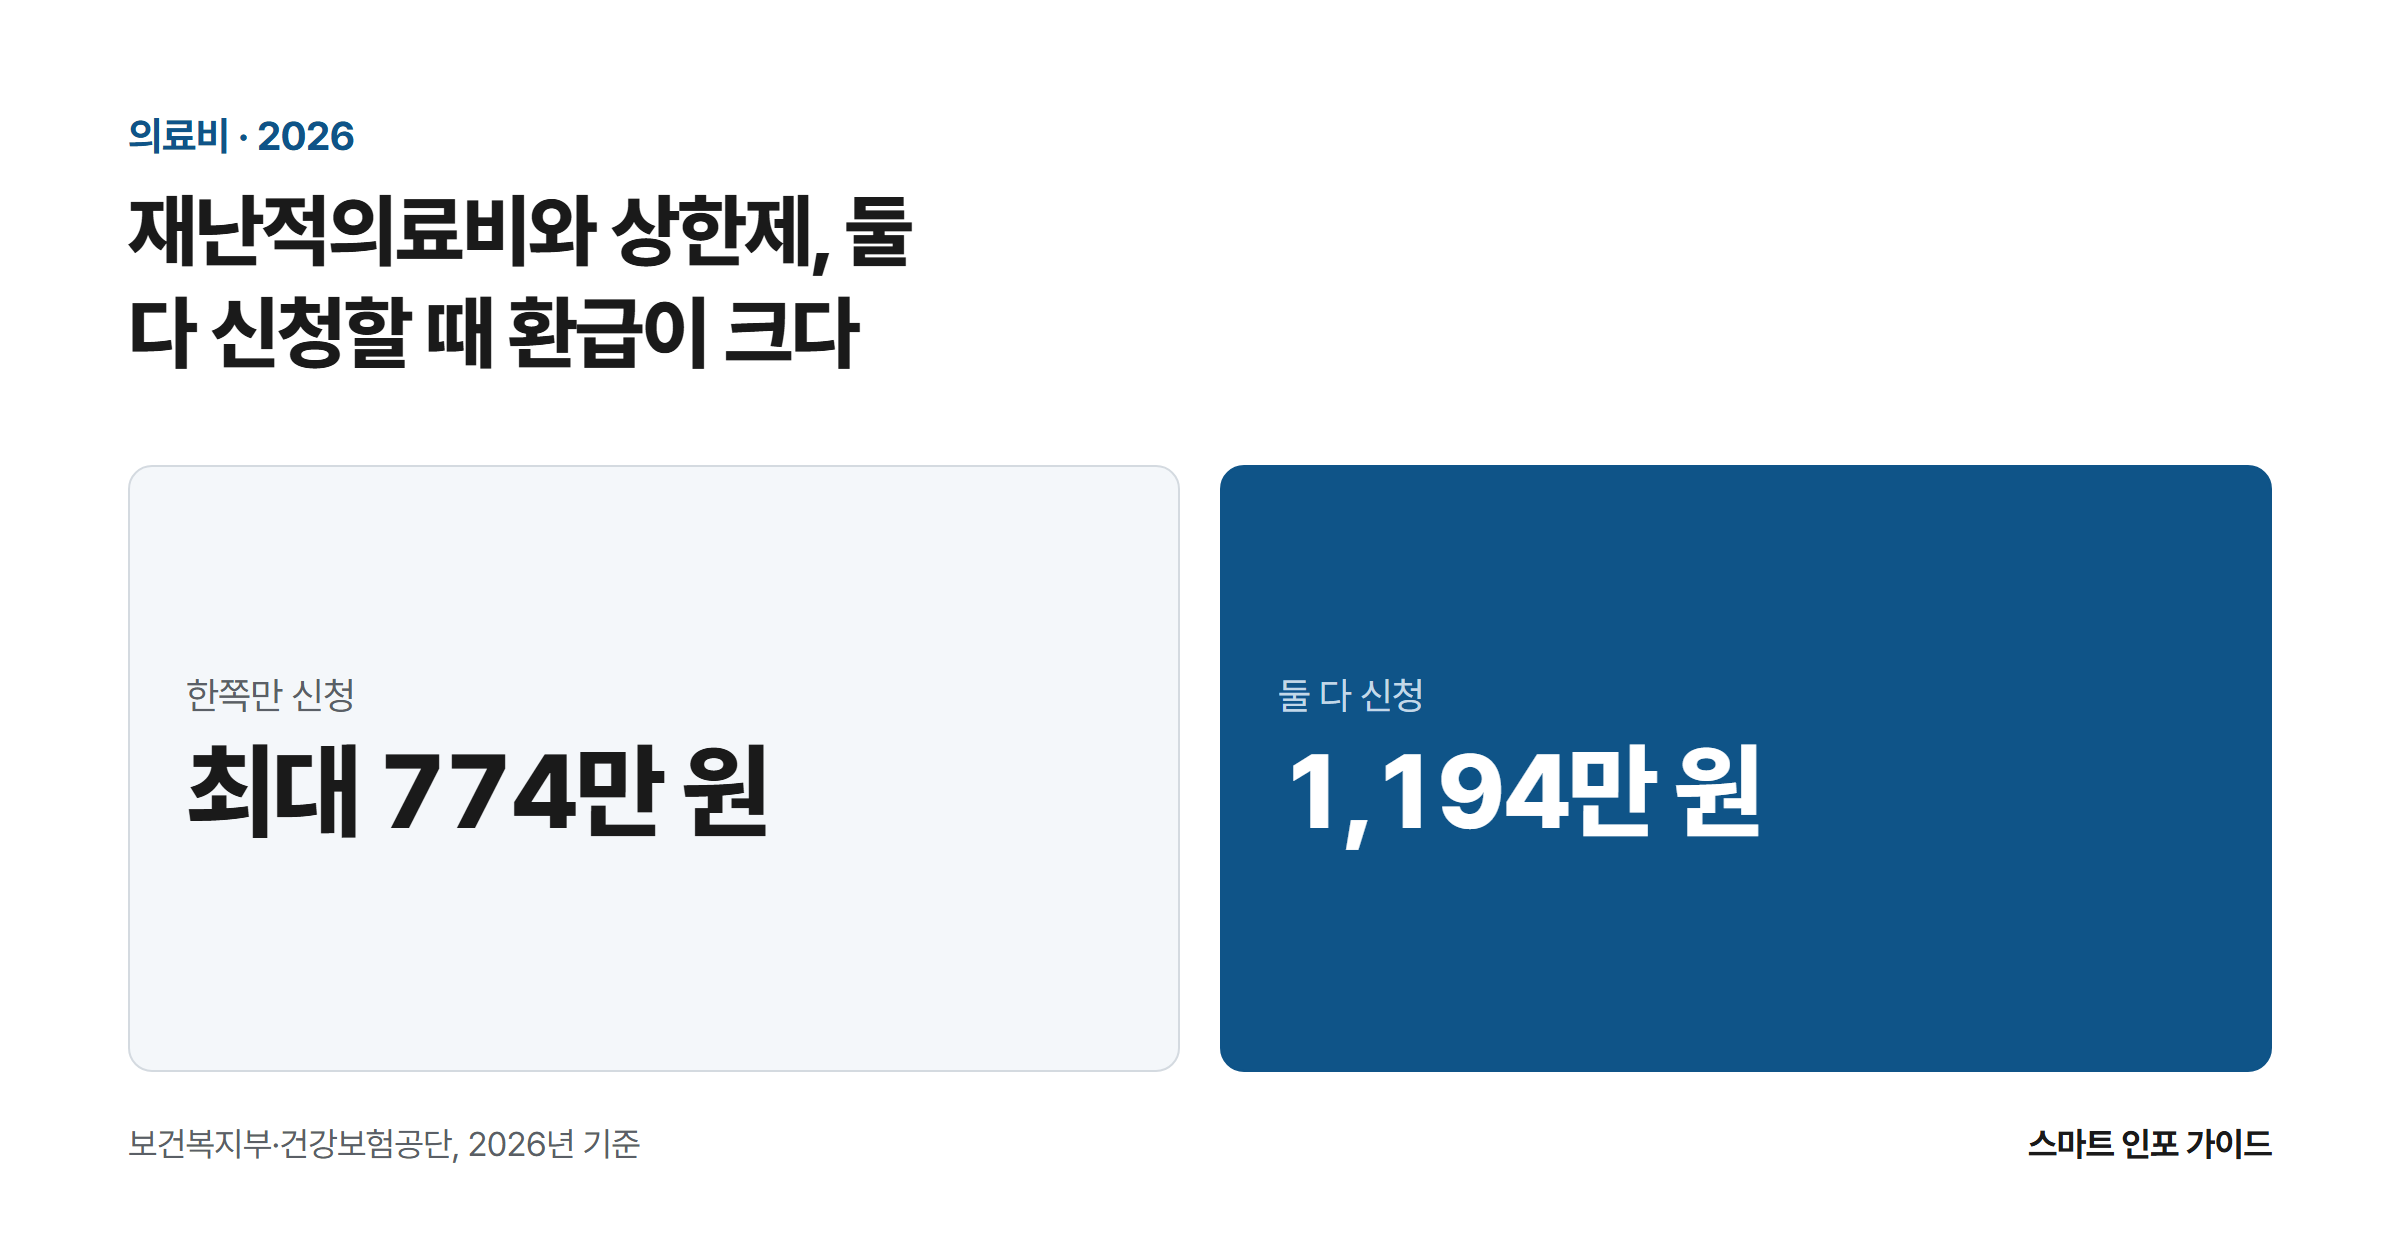
재난적의료비와 상한제, 둘 다 신청할 때 환급이 크다: 한쪽만 신청 최대 774만 원 / 둘 다 신청 1,194만 원

위암 수술과 항암치료를 마치고 진료비 총액 4,200만 원이 찍힌 4인 가구가 있다. 건강보험공단이 1,000만 원을 부담하고 환자 몫으로 남은 3,200만 원 가운데, 이 가구가 공적 제도로 되찾은 돈은 1,194만 원이었다. 재난적의료비 420만 원과 본인부담상한제 환급 774만 원이 서로 다른 창구에서 따로 나왔다. 두 제도는 보는 돈이 갈린다. 상한제는 급여 본인부담금만 계산하고, 재난적의료비는 상한제가 손대지 않는 … 더 읽기

퇴직 후 건강보험료 3갈래 2026 – 임의계속가입 신청 전 순서를 바꾸자 월 9만 4,251원이 갈렸다

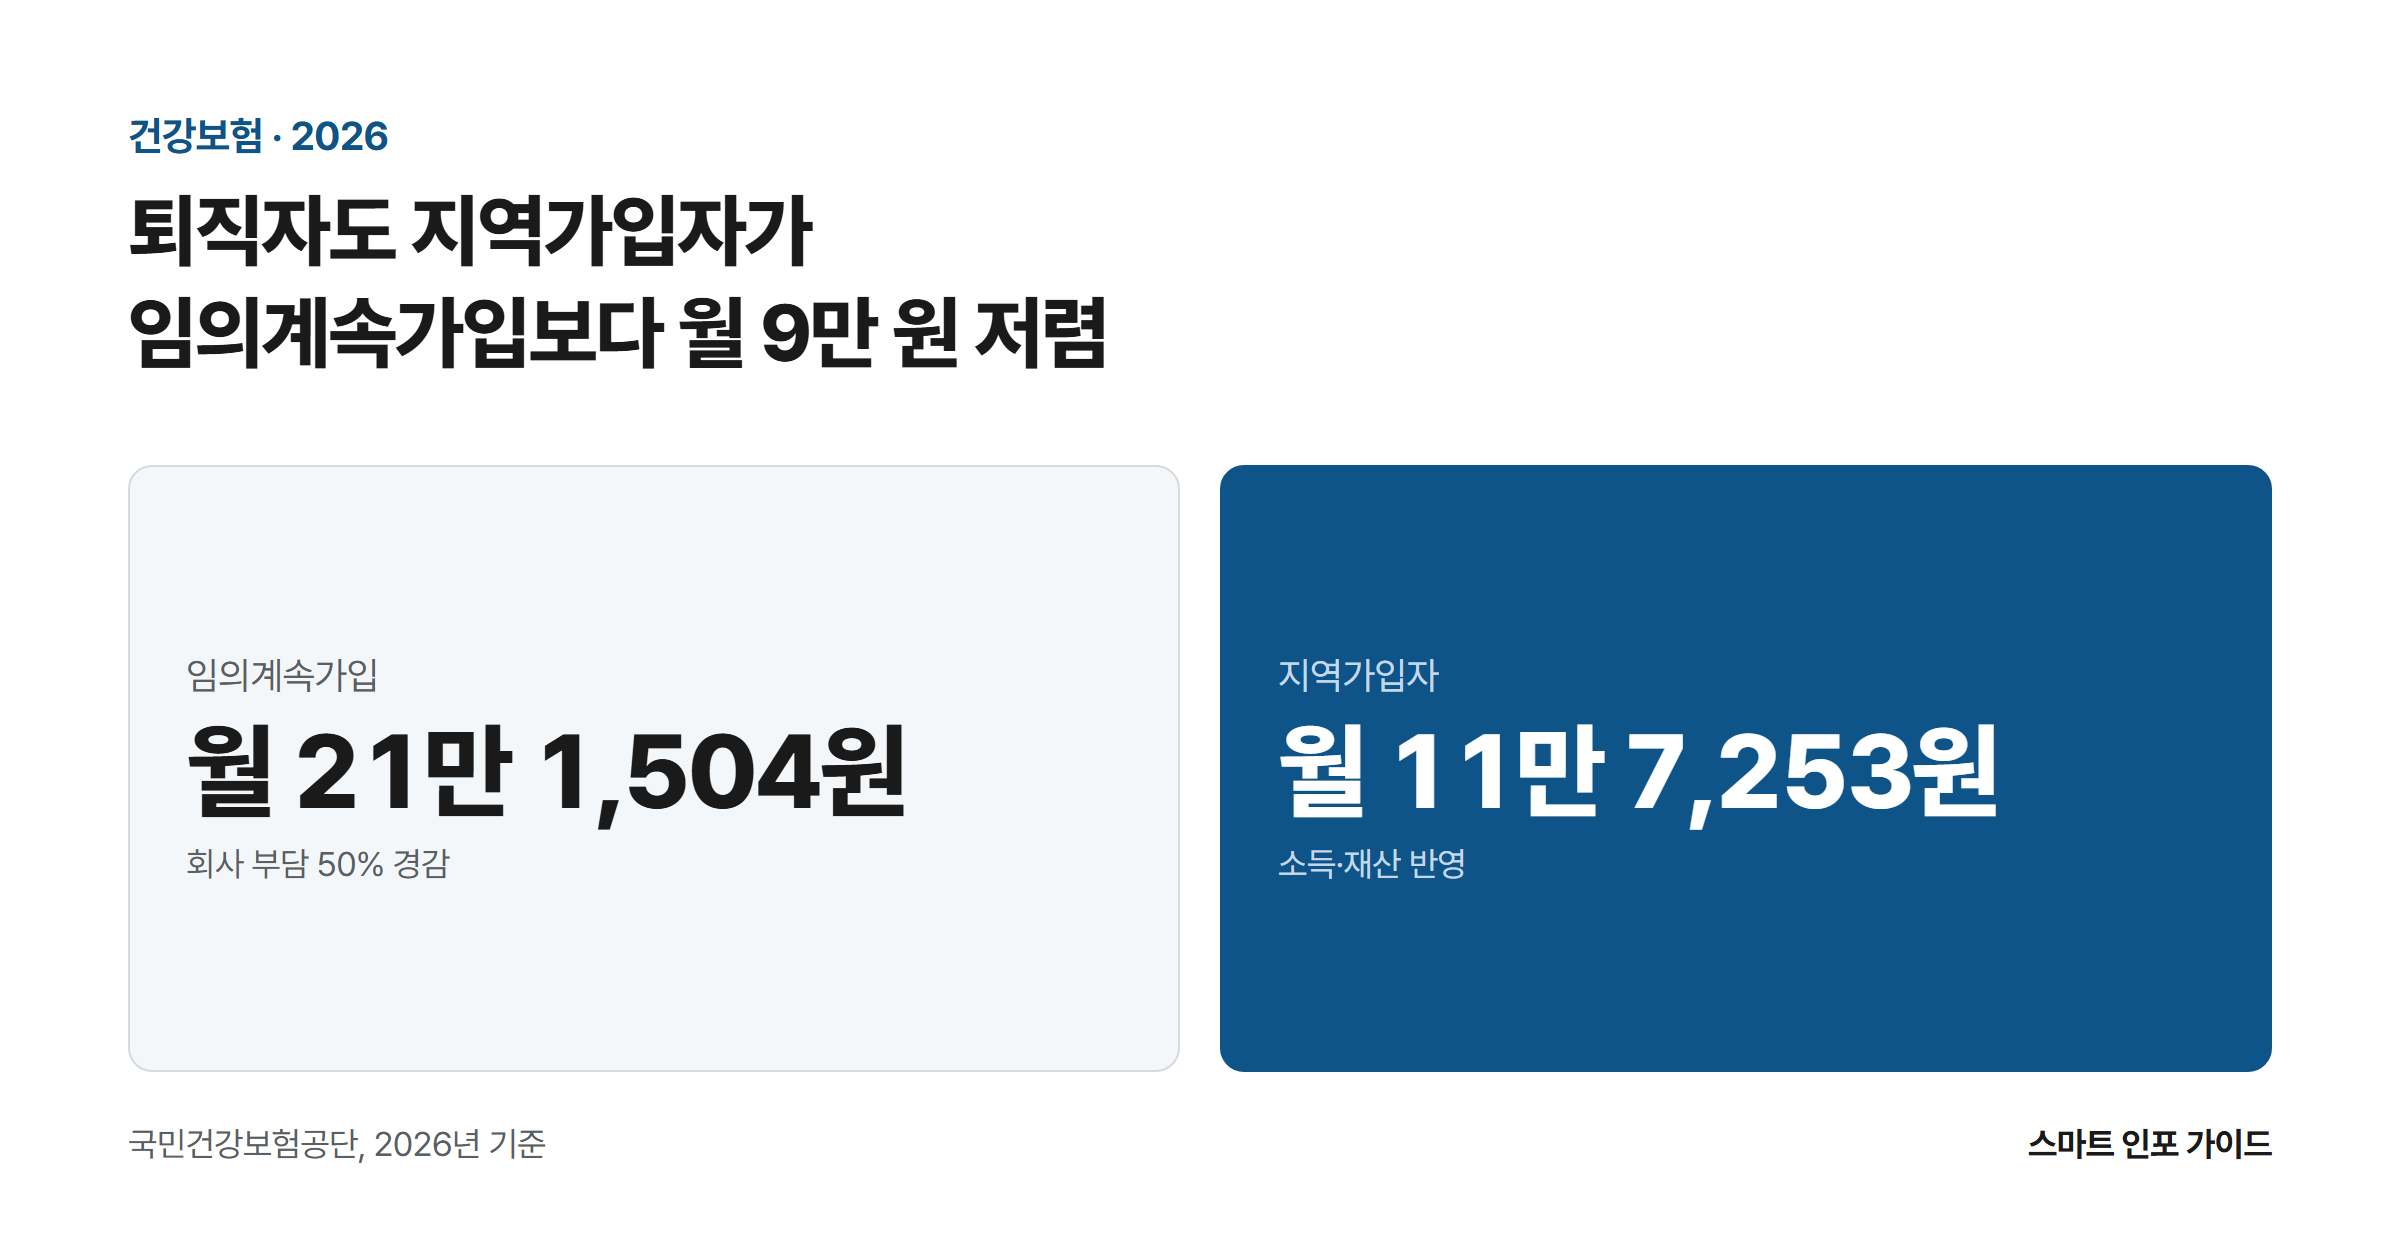
퇴직자도 지역가입자가 임의계속가입보다 월 9만 원 저렴: 임의계속가입 월 21만 1,504원 / 지역가입자 월 11만 7,253원

2026년 3월 말, 서울 노원구에 사는 만 58세 김정호 씨(가명)는 24년 다닌 제조업체에서 명예퇴직했다. 5월 중순 우편함에 꽂힌 첫 지역가입자 건강보험료 고지서에는 28만 5,130원이 적혀 있었다. 재직 중 급여명세서에서 빠져나가던 금액의 딱 1.35배다. 공단 상담사는 임의계속가입을 권했다. 계산해보니 월 21만 1,504원, 7만 3,626원이 줄어드니 나쁘지 않아 보였다. 그런데 신청서를 내기 전 순서를 하나 바꾸자 지역가입자로 … 더 읽기

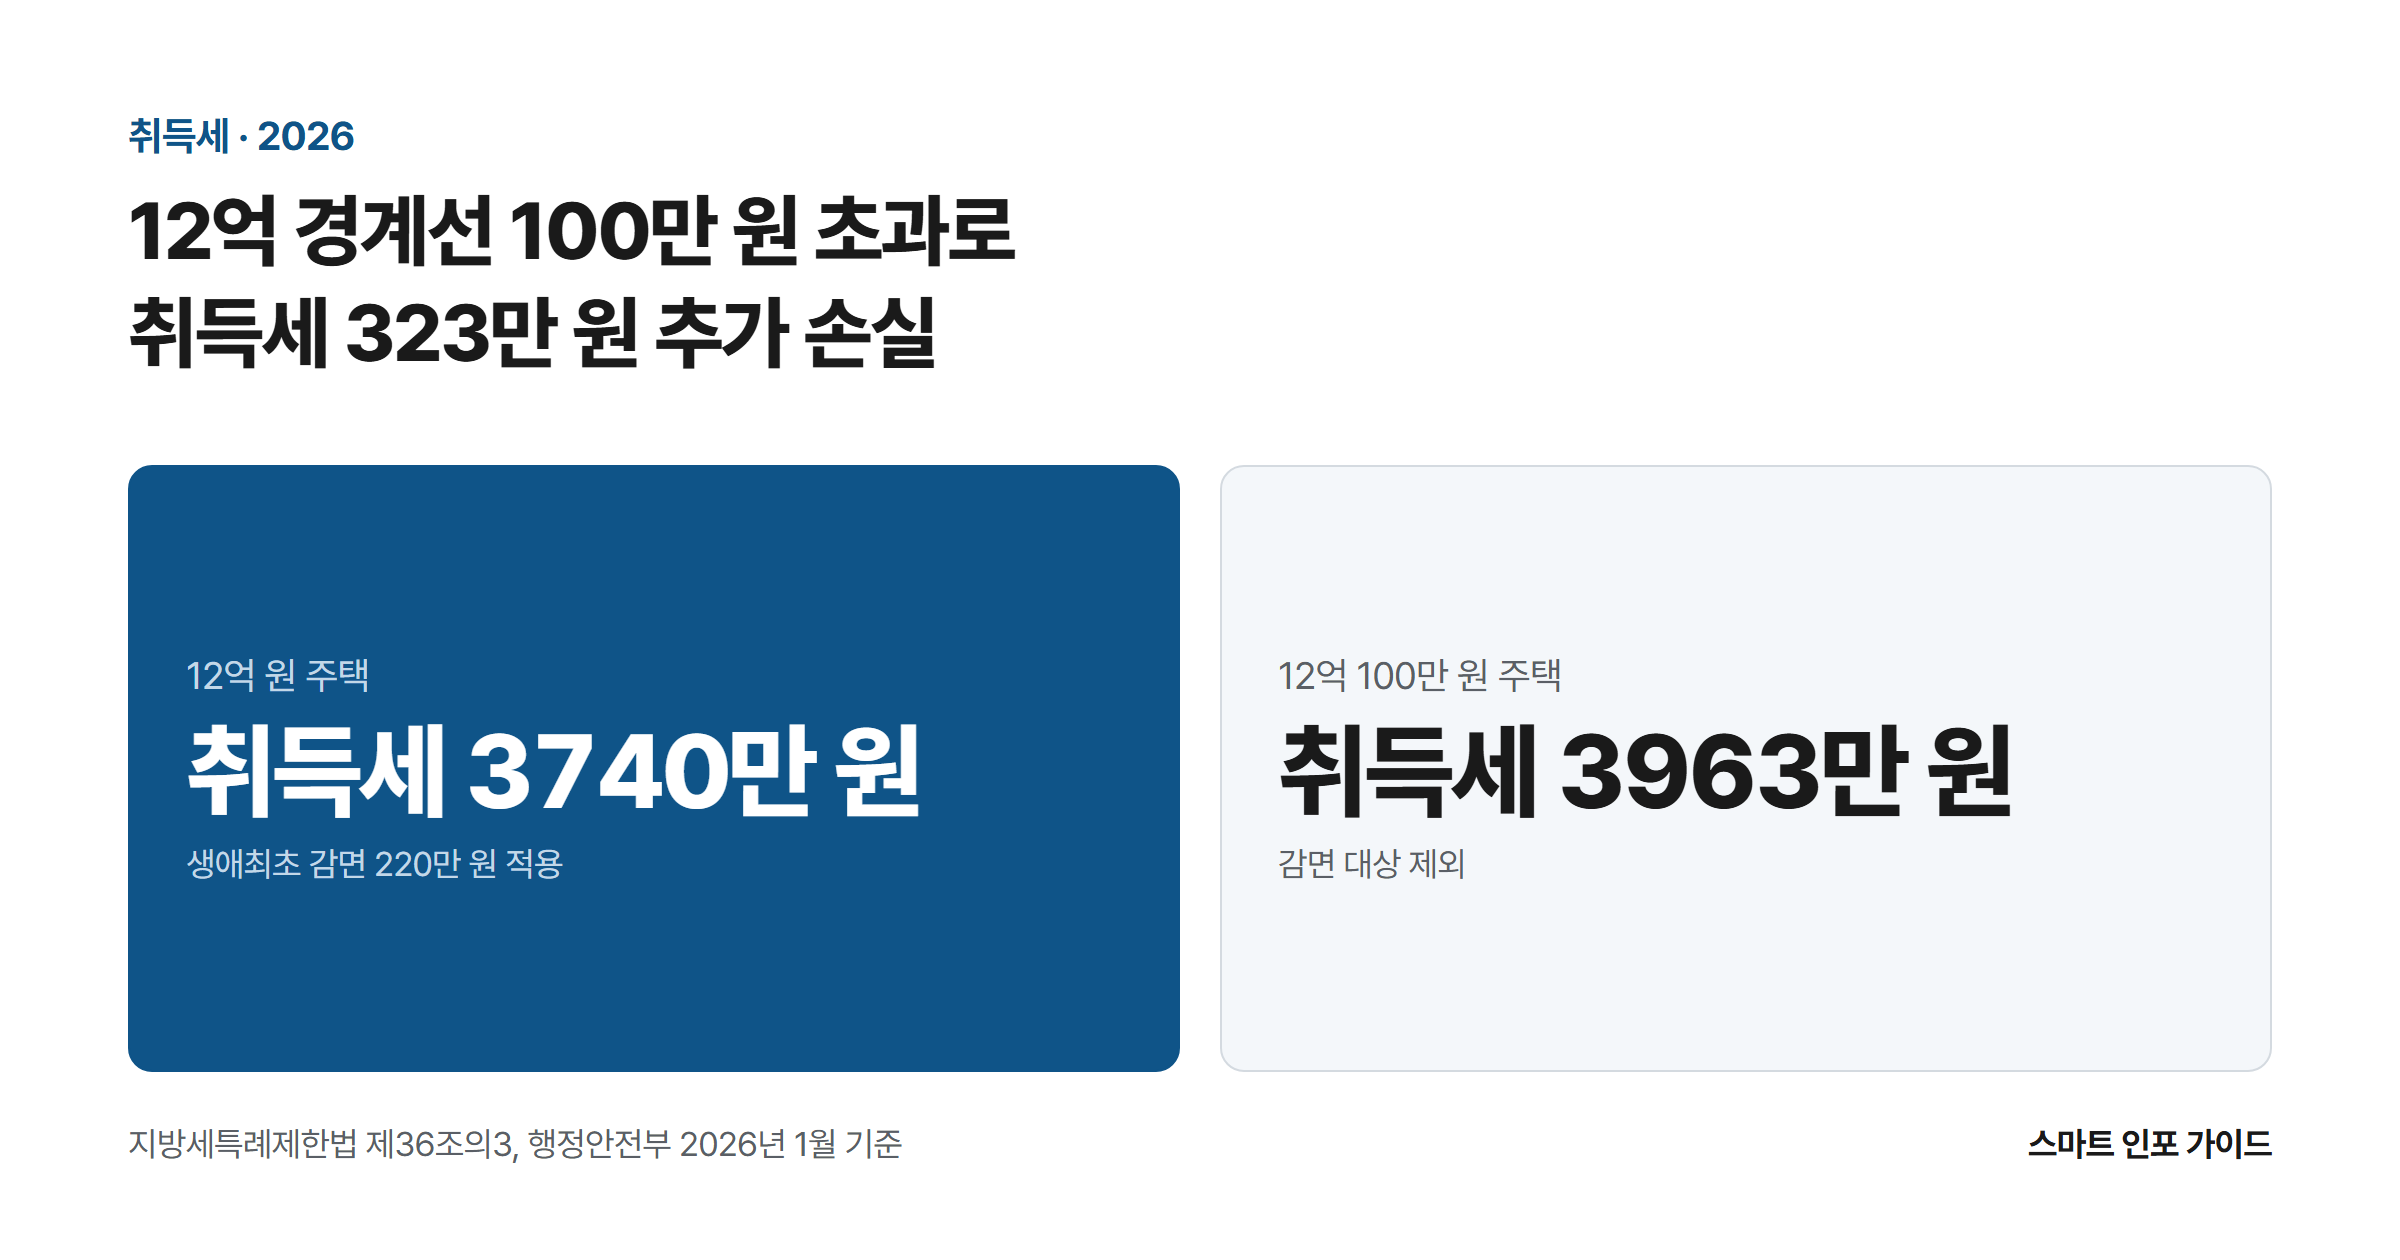
2026년 생애최초 취득세 감면 신청 7단계 – 12억에서 100만 원 넘겼다가 323만 원 날리는 지점

12억 경계선 100만 원 초과로 취득세 323만 원 추가 손실: 12억 원 주택 취득세 3740만 원 / 12억 100만 원 주택 취득세 3963만 원

12억 원짜리 아파트를 사면 취득세와 지방교육세로 3,960만 원이 나간다. 생애최초 감면을 신청하면 220만 원이 빠져 3,740만 원이 된다. 그런데 계약서에 매매가를 12억 100만 원으로 적는 순간 이 220만 원이 통째로 사라지고, 늘어난 세금까지 합쳐 실부담이 323만 3,000원 늘어난다. 이 글에서는 매매가 2억·3억·6억·8억·12억 다섯 구간의 감면 전후 실납부액을 직접 계산하고, 2026년 1월 1일 이후 취득분부터 추징 … 더 읽기

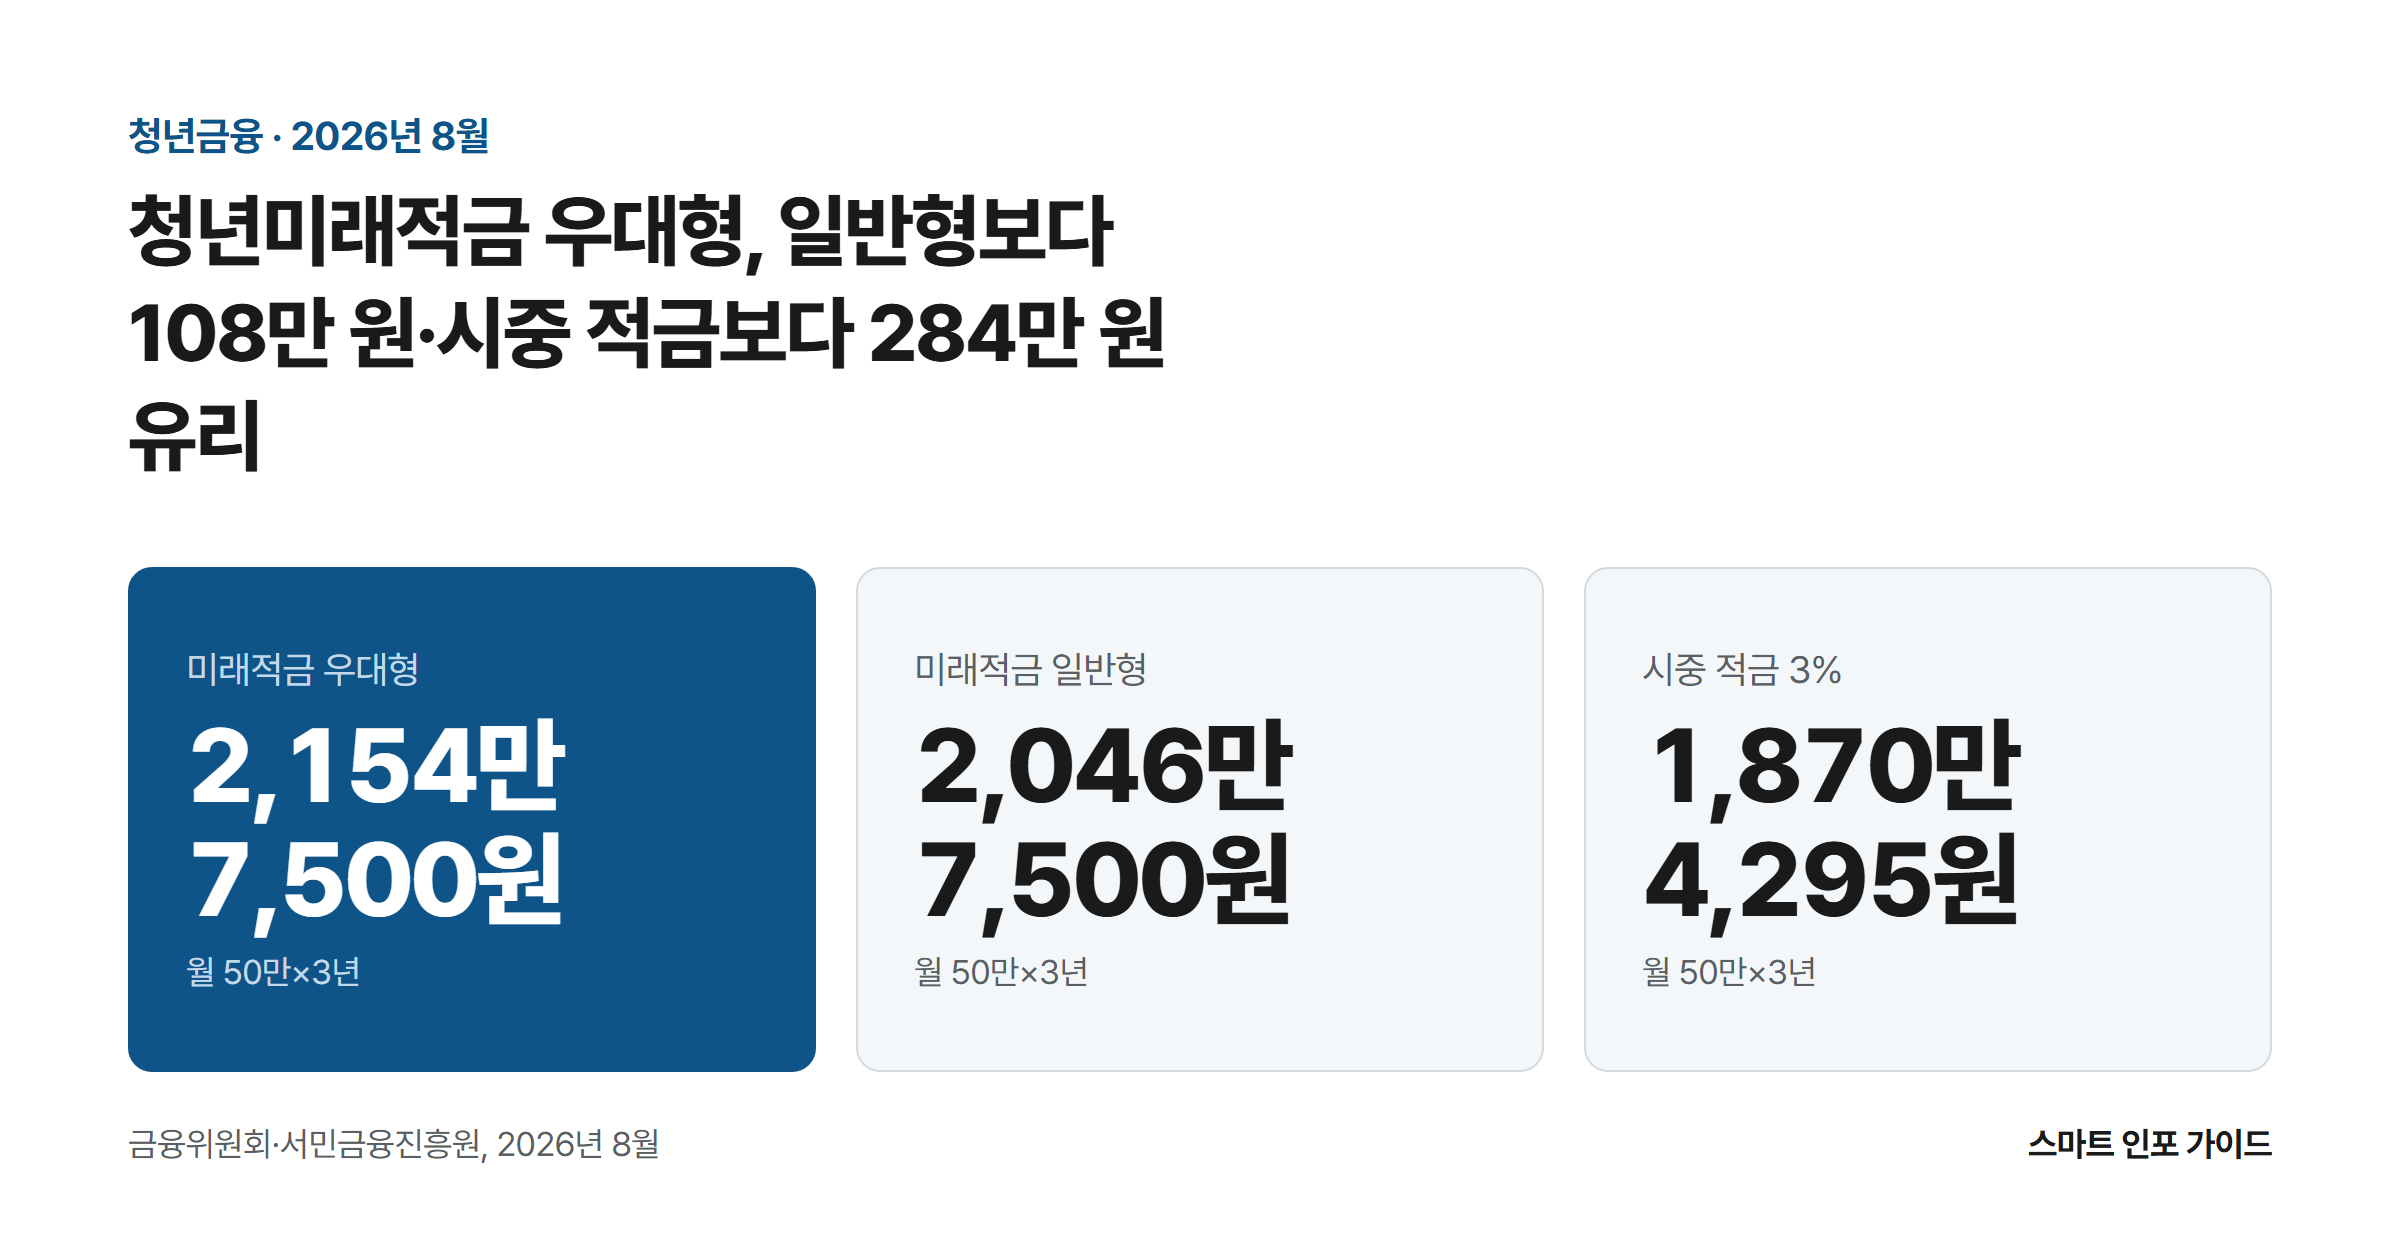
청년미래적금 vs 청년도약계좌 2026 – 갈아타기 손익분기 35개월, 연환산 12.78%의 정체

청년미래적금 우대형, 일반형보다 108만 원·시중 적금보다 284만 원 유리: 미래적금 우대형 2,154만 7,500원 / 미래적금 일반형 2,046만 7,500원 / 시중 적금 3% 1,870만 4,295원

월 50만 원씩 3년을 부으면 청년미래적금 우대형은 만기에 2,154만 7,500원, 일반형은 2,046만 7,500원이 찍힌다. 같은 돈을 연 3% 시중 적금에 넣으면 1,870만 4,295원이다. 우대형과의 284만 원 격차가 어디서 나오는지, 그리고 이미 청년도약계좌를 붓고 있는 사람이 갈아탈 때 손익이 정확히 뒤집히는 지점이 남은 만기 35개월이라는 계산을 아래 표 여섯 개로 전부 펼쳐 놓았다. 2026년 8월 10일 … 더 읽기

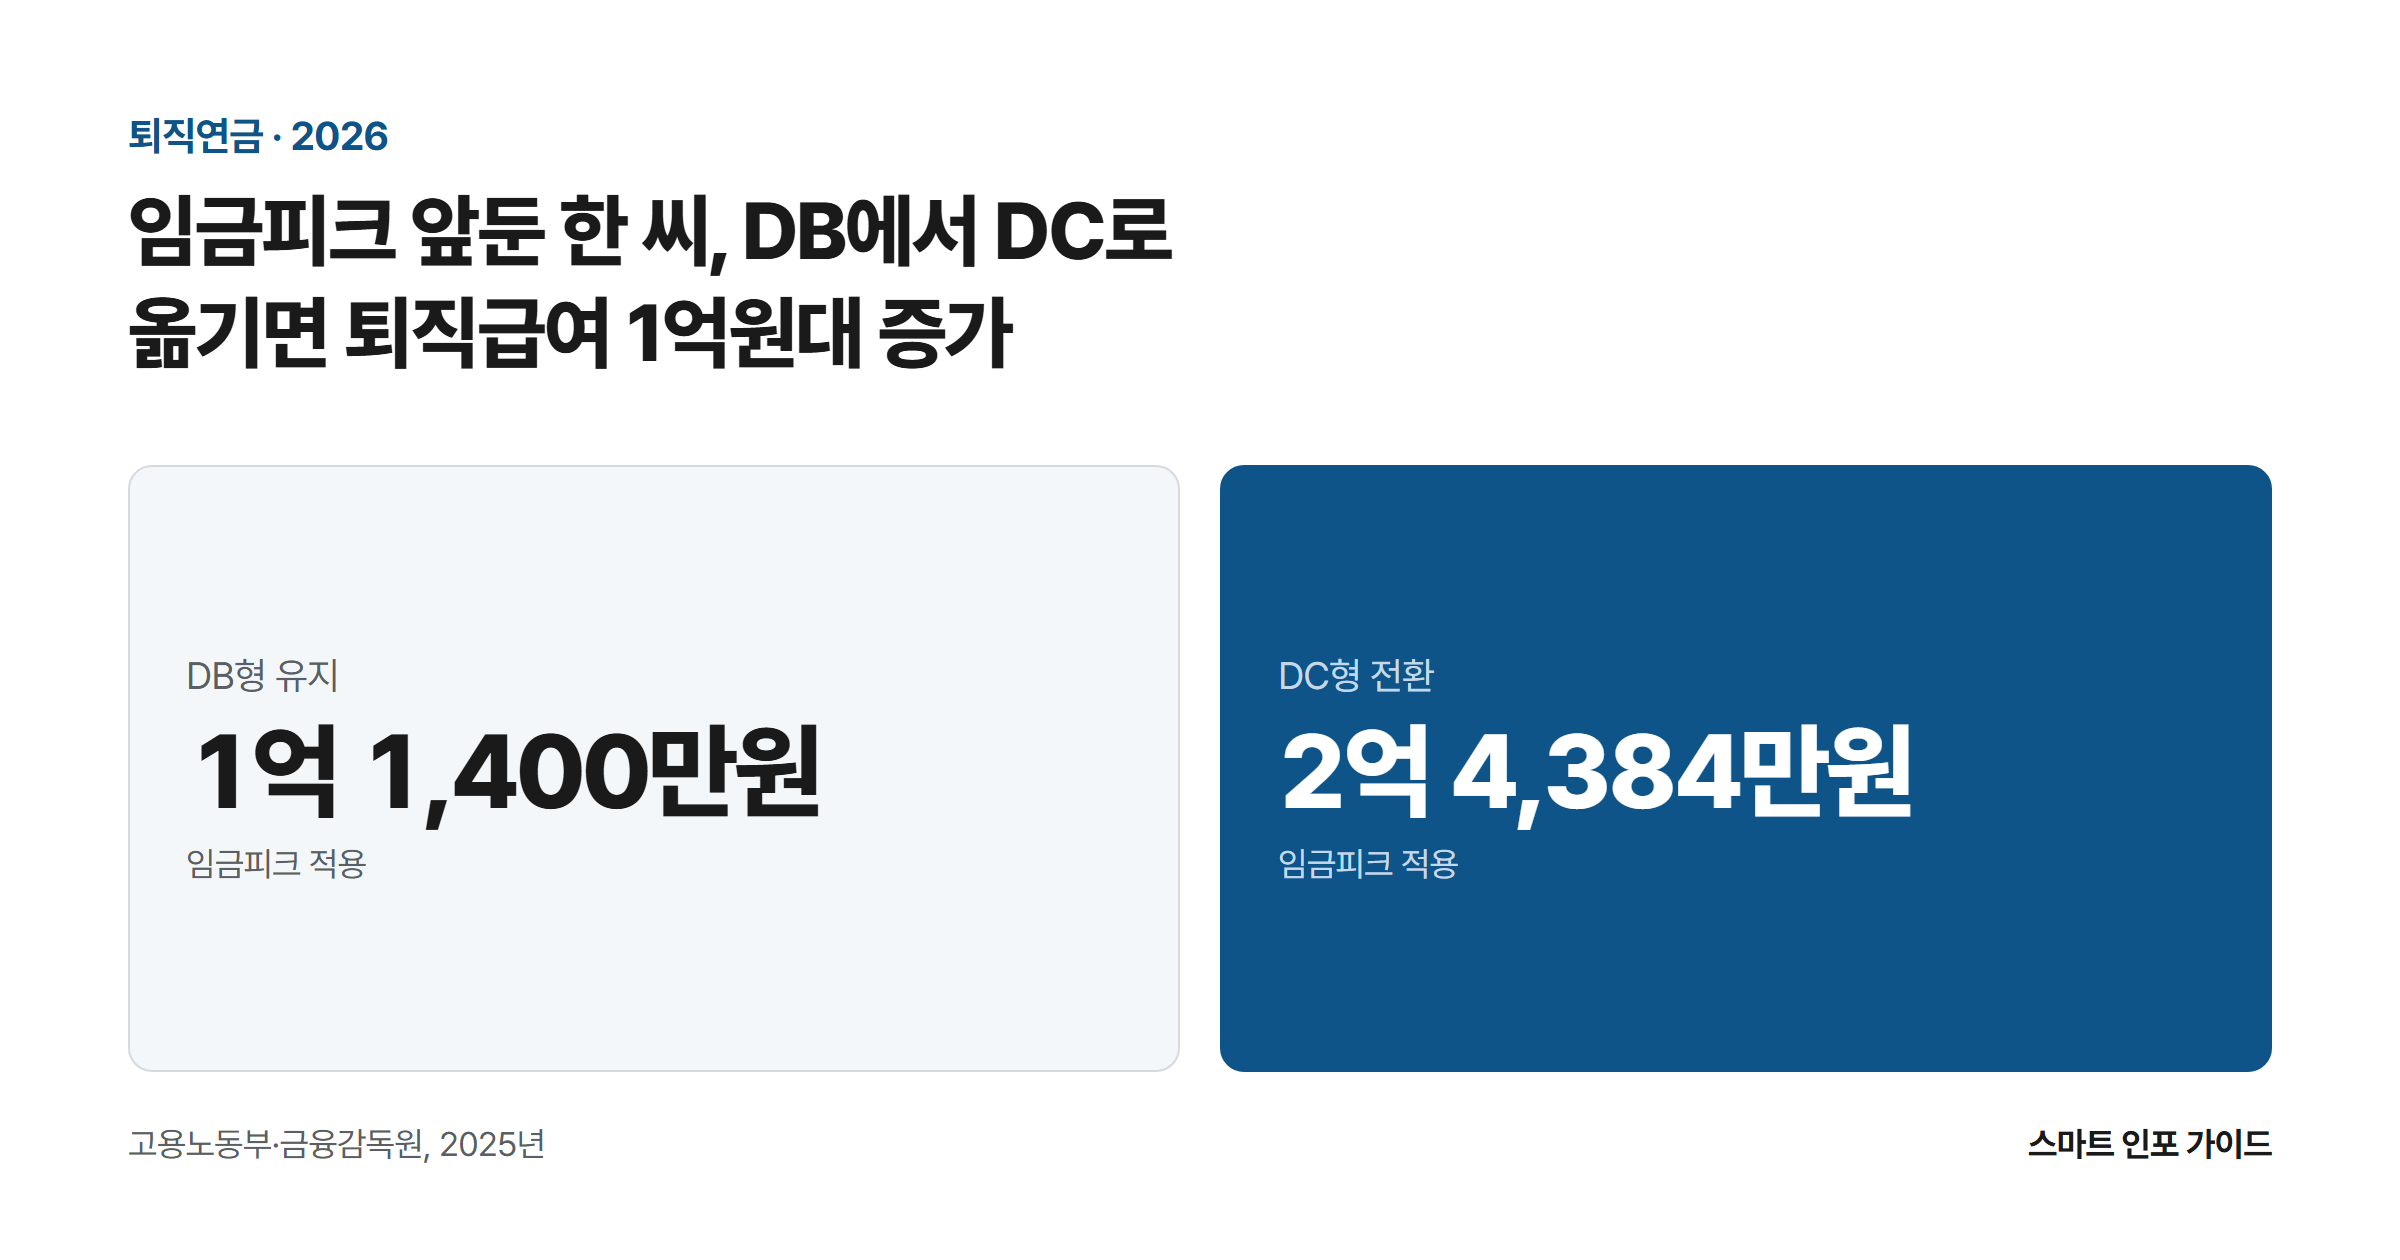
퇴직연금 DB형 vs DC형 2026 – 임금피크 3년 앞둔 한 씨의 1억 2,984만 원 갈림길

임금피크 앞둔 한 씨, DB에서 DC로 옮기면 퇴직급여 1억원대 증가: DB형 유지 1억 1,400만원 / DC형 전환 2억 4,384만원

임금피크제를 3년 앞둔 48세 한 씨가 DB형을 그대로 두면 60세 퇴직급여는 1억 1,400만 원, 임금피크 직전에 DC형으로 옮기면 2억 4,384만 원이다. 같은 회사에서 같은 30년을 일하는데 1억 2,984만 원이 갈린다. 이 글은 그 차이가 어디서 생기는지를 한 씨의 급여 숫자로 12년 치 직접 계산해 보여주고, DB와 DC의 손익분기가 되는 운용수익률이 정확히 몇 %인지, 전환 동의서에 … 더 읽기