5세대 실손보험 vs 4세대 유지 2026 – 손익분기 연 43만 7,160원, 어느 쪽이 남는지 계산했다
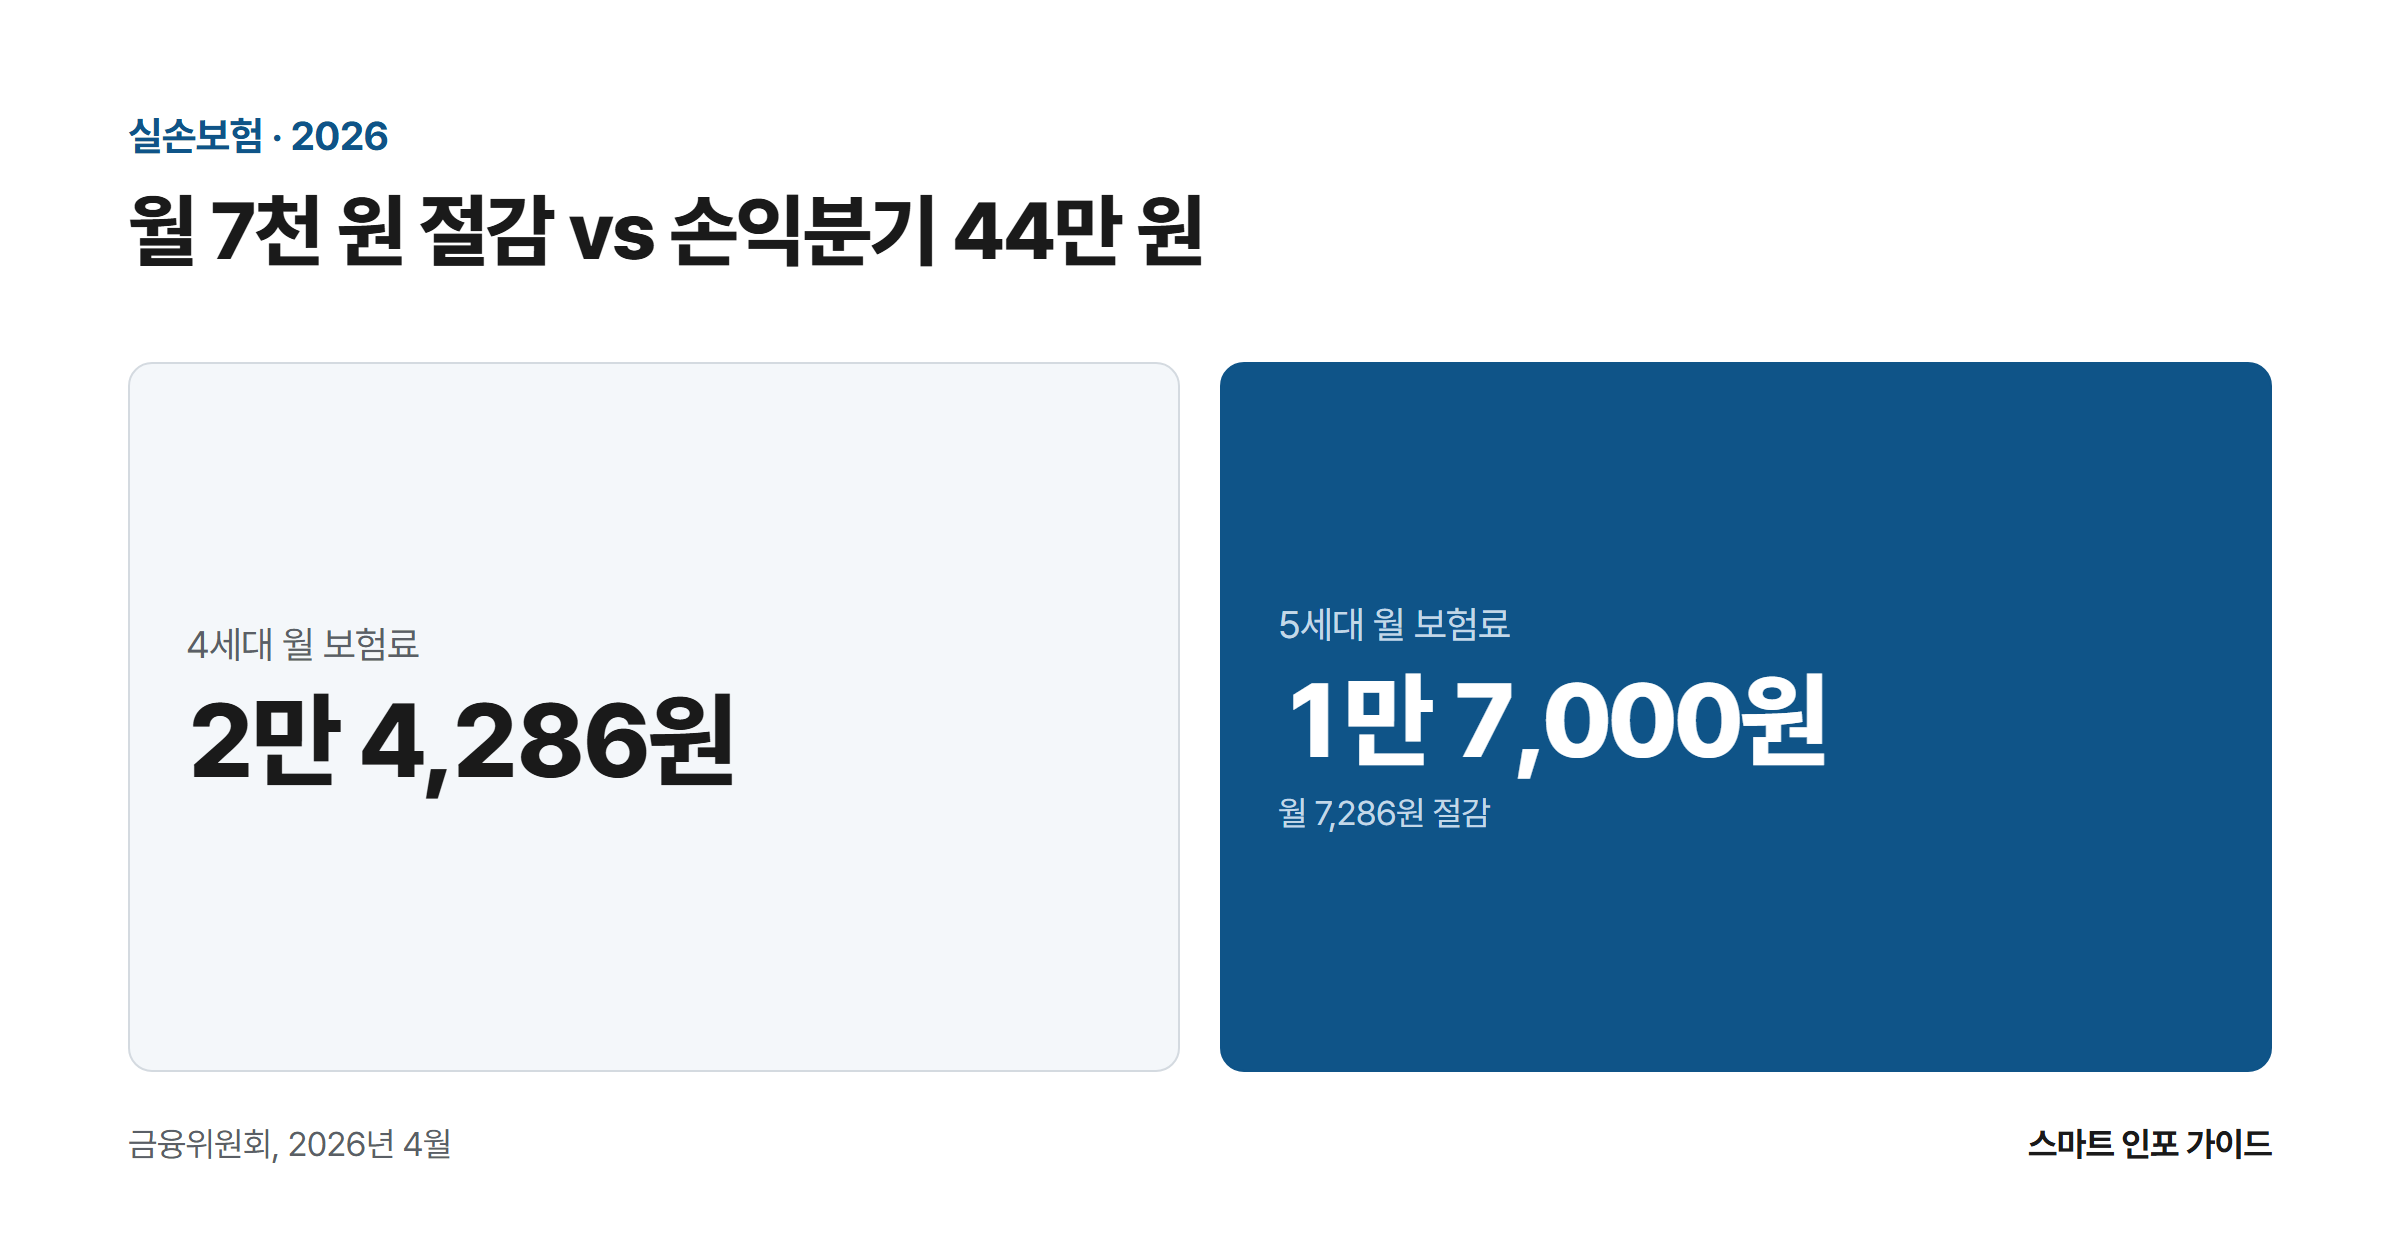
월 7천 원 절감 vs 손익분기 44만 원: 4세대 월 보험료 2만 4,286원 / 5세대 월 보험료 1만 7,000원

2026년 5월 6일 5세대 실손의료보험 판매가 시작됐다. 금융위원회가 공개한 예시 기준으로 40대 남성 월 보험료는 4세대 약 2만 4,286원에서 5세대 1만 7,000원 수준으로 내려가지만, 비중증 비급여 자기부담률은 30%에서 50%로 오르고 연간 보장 한도는 5,000만 원에서 1,000만 원으로 잘린다. 이 글에서는 그 둘이 정확히 어디서 뒤집히는지를 직접 계산해, 비중증 진료비 연 43만 7,160원이라는 손익분기와 중증 비급여 … 더 읽기
2026년 자동차보험료 할인받는 방법 총정리

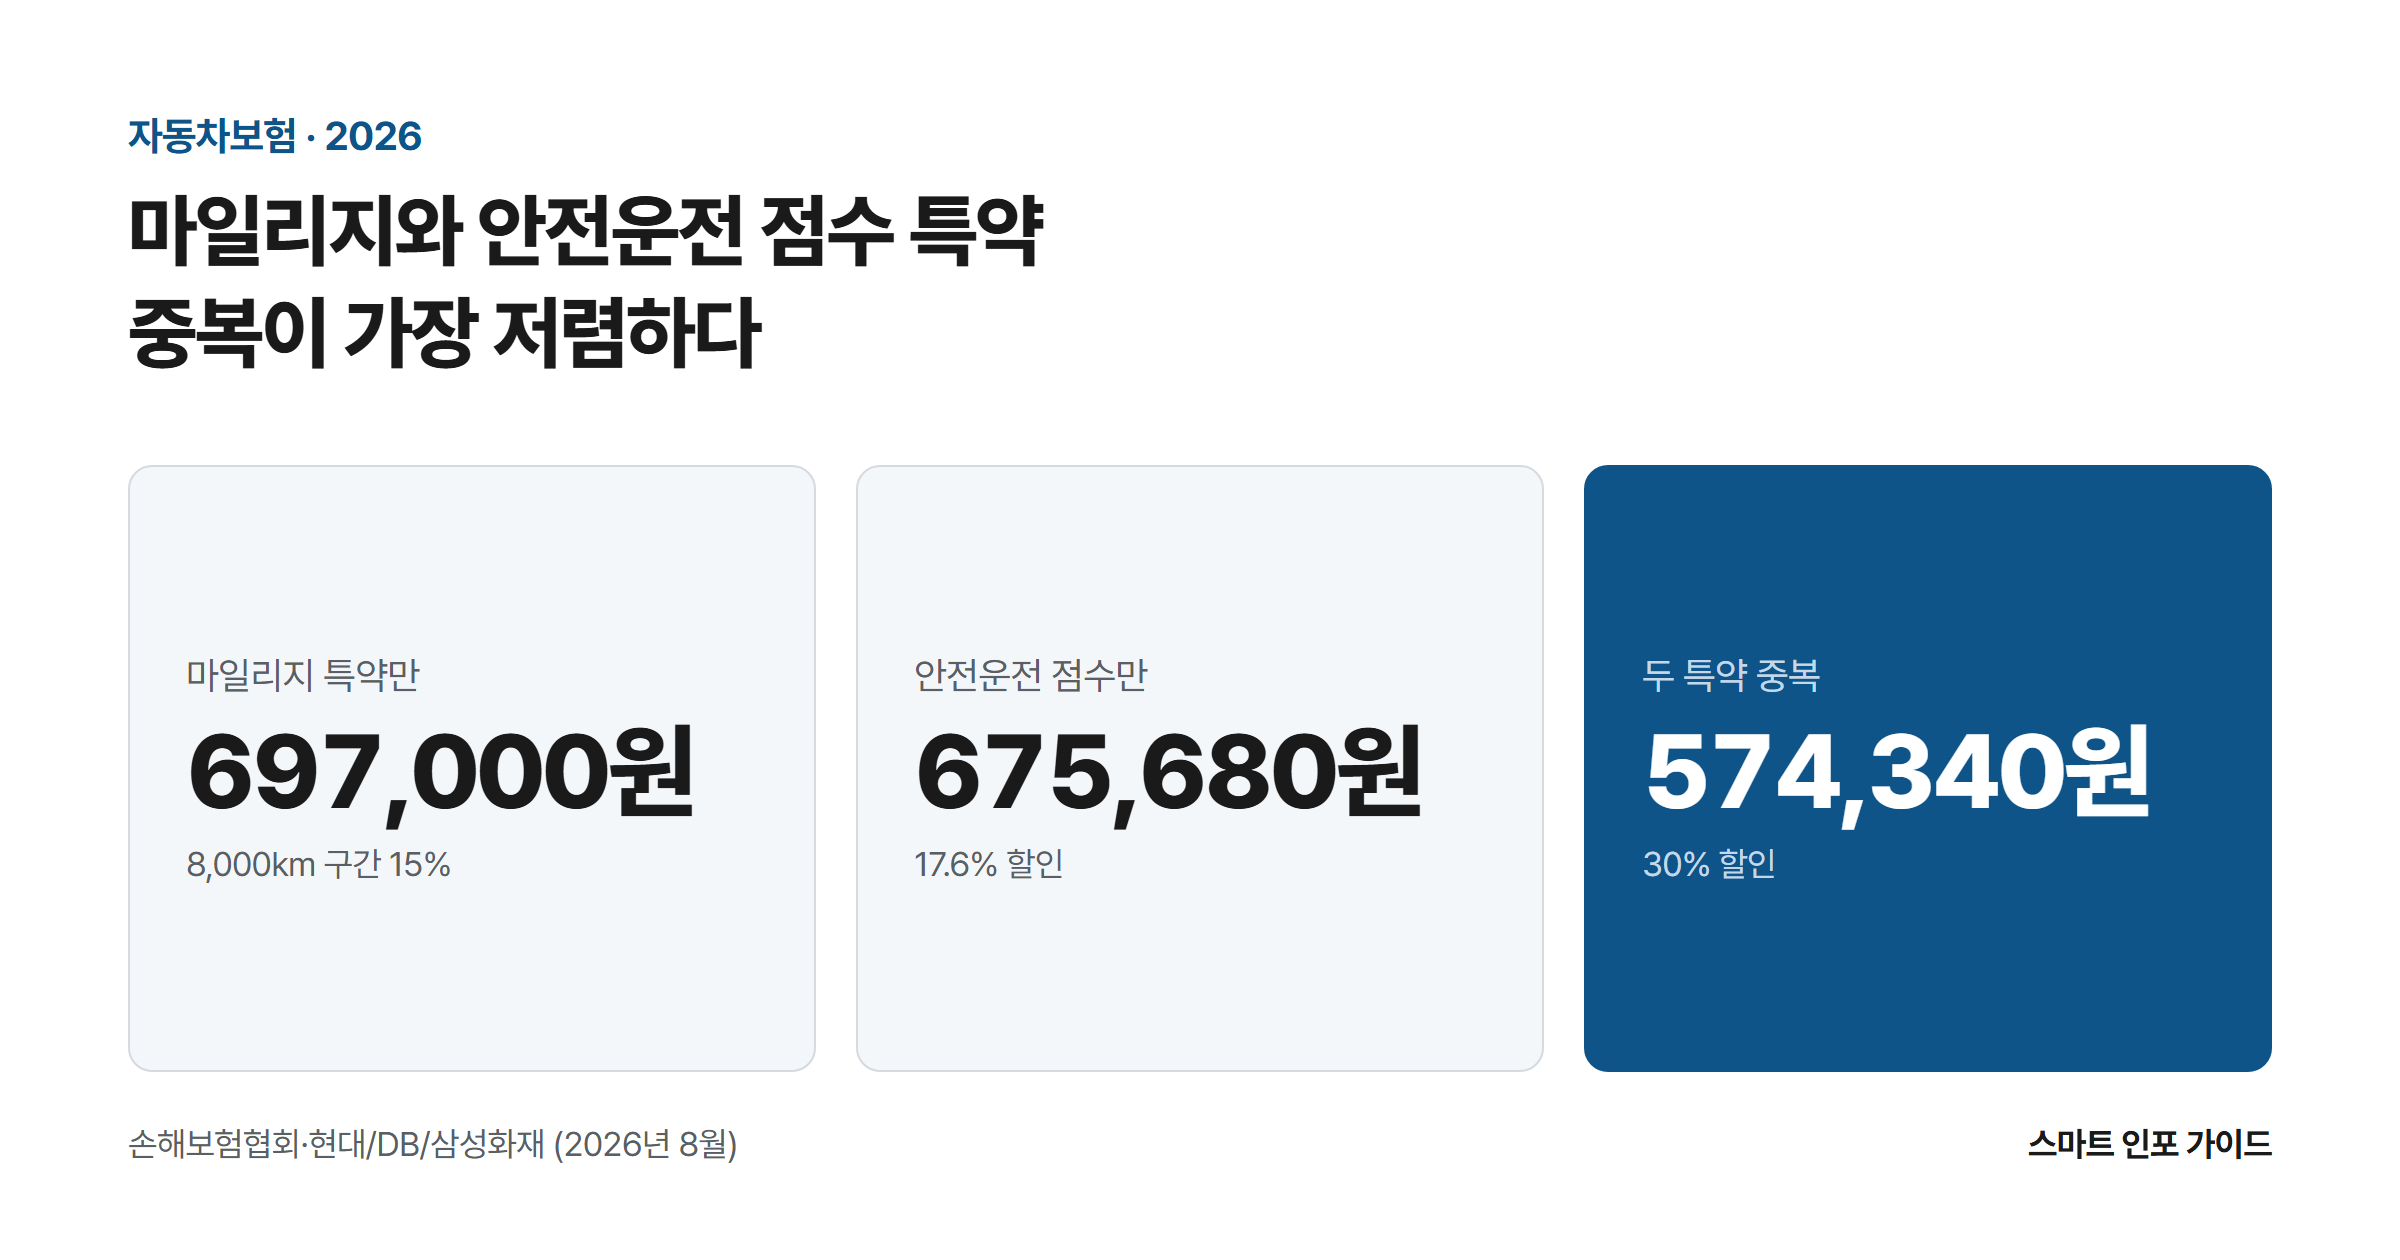
마일리지와 안전운전 점수 특약 중복이 가장 저렴하다: 마일리지 특약만 697,000원 / 안전운전 점수만 675,680원 / 두 특약 중복 574,340원

지난 7월, 서울에 사는 38세 직장인 김지훈 씨는 소나타 하이브리드 자동차보험 갱신 고지서를 받고 잠시 멍해졌다. 작년보다 9만 원 넘게 오른 82만 원. 무사고 5년 차인데 왜 오르나 싶었지만, 알고 보니 문제는 보험료 자체가 아니라 그가 챙기지 않은 할인특약이었다. 이 글은 김지훈 씨의 실제 견적 화면을 기준으로 마일리지 구간별 할인액을 직접 계산하고, 마일리지 특약과 안전운전 … 더 읽기

2026년 실손보험 청구방법 완벽 가이드

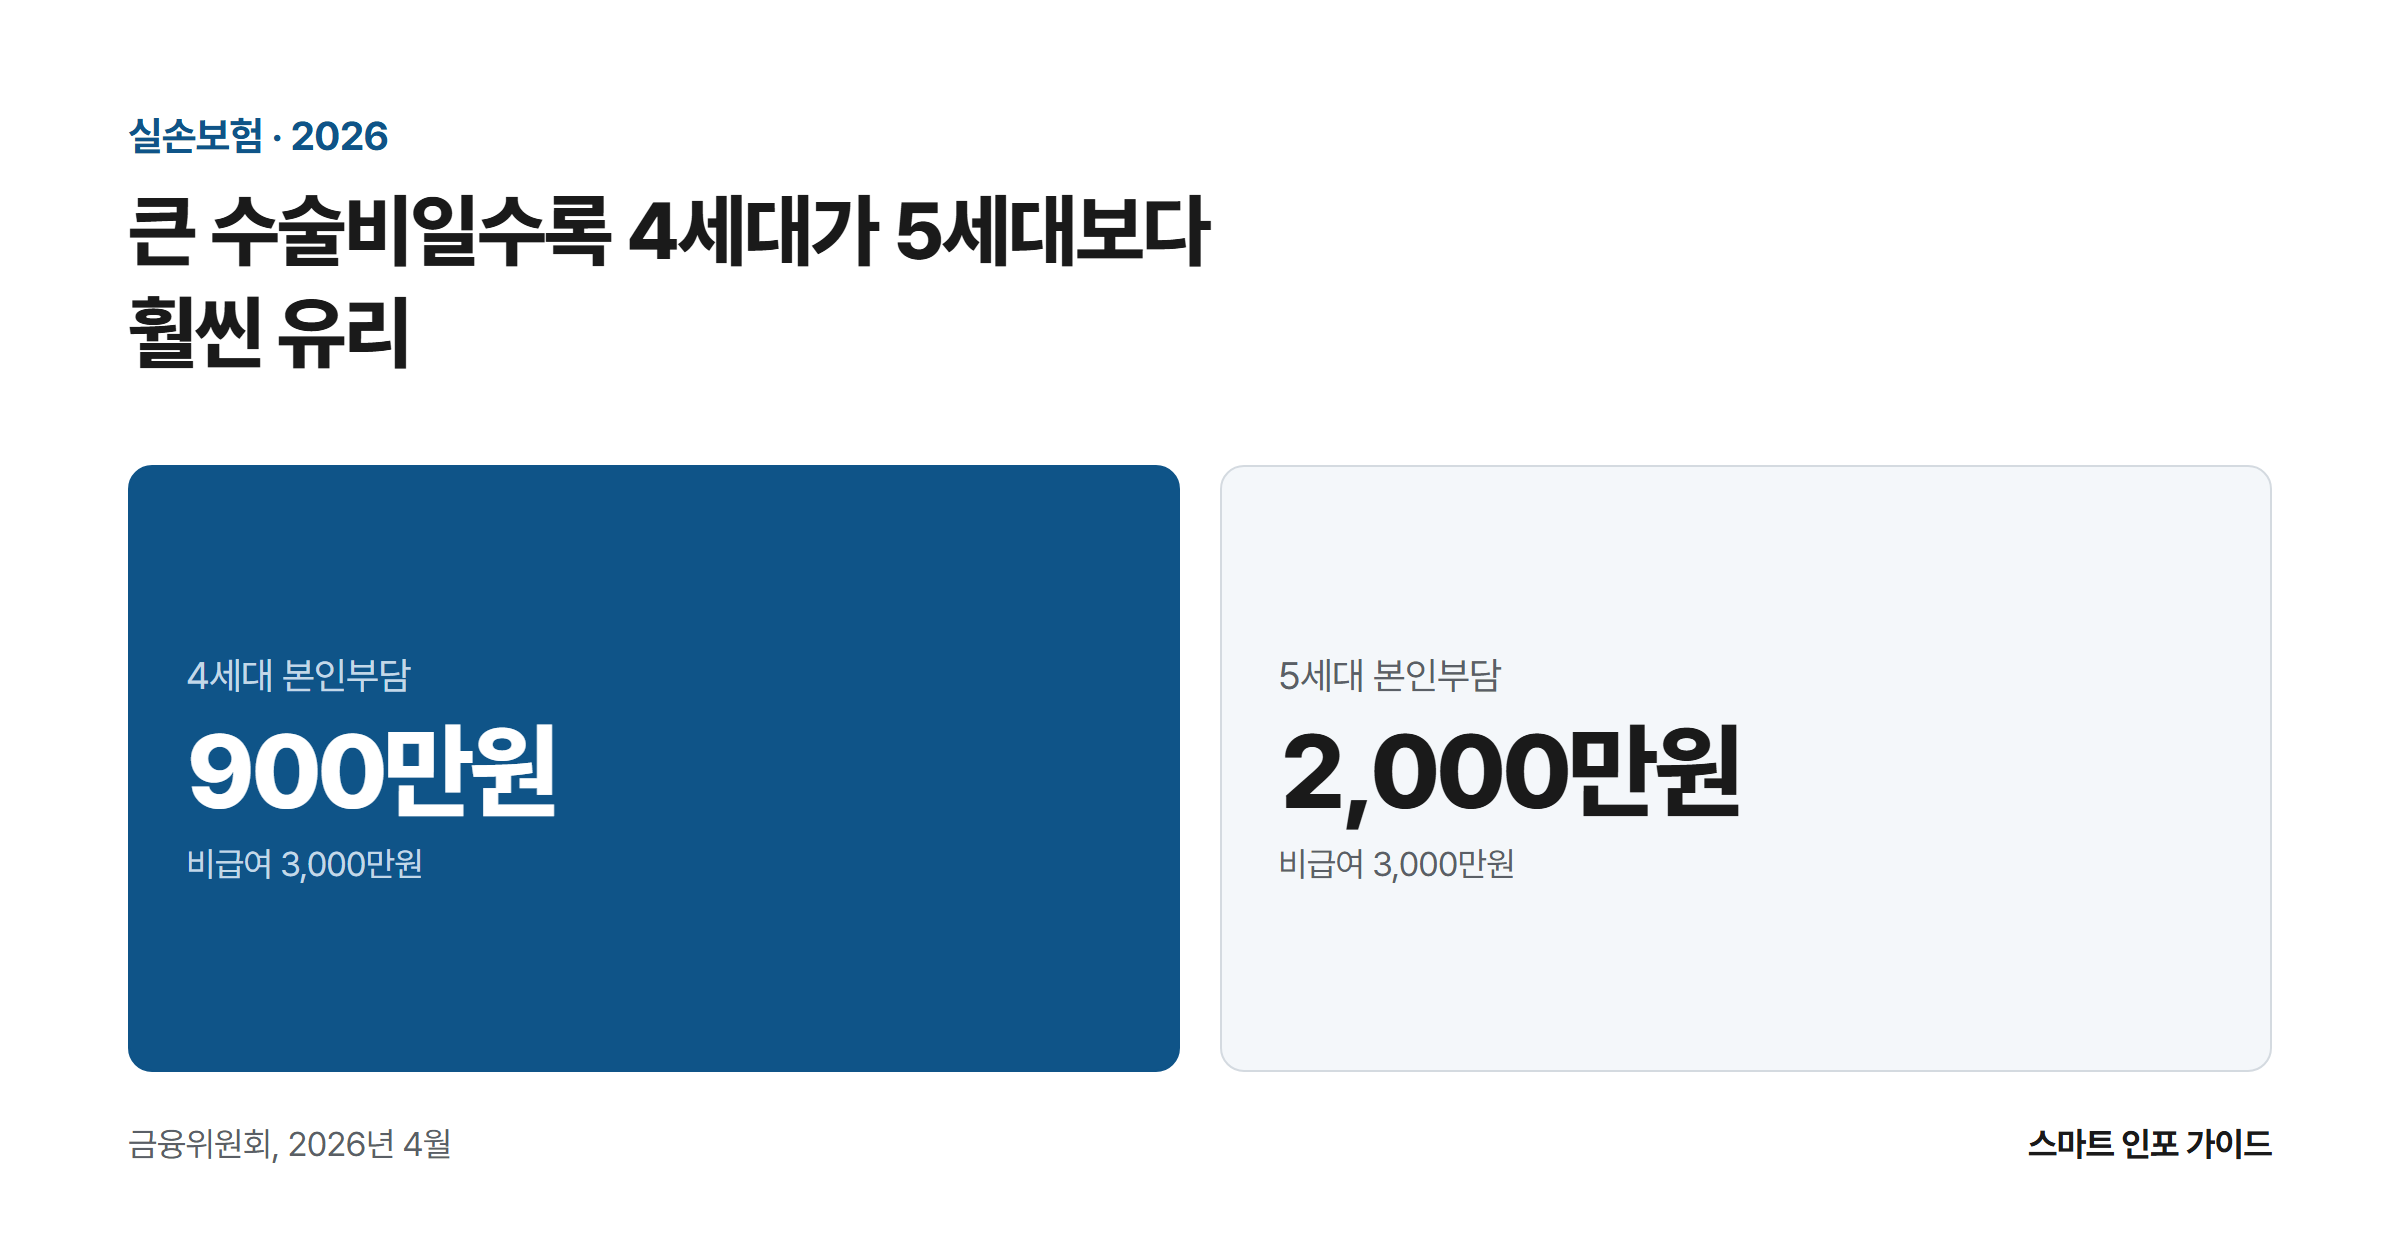
큰 수술비일수록 4세대가 5세대보다 훨씬 유리: 4세대 본인부담 900만원 / 5세대 본인부담 2,000만원

실손24 앱을 켜도 병원 10곳 중 7곳 넘게는 아직 서류를 따로 받아야 한다. 2026년 4월 기준 의료기관 연계율은 29.0%에 머물러 있고, 5월 6일 출시된 5세대 실손보험은 비급여 자기부담률을 30%에서 50%로 올렸다. 이 글에서는 세대별로 같은 진료비를 청구했을 때 실제 손에 쥐는 금액이 얼마나 갈리는지 직접 계산하고, 4세대를 유지할지 5세대로 갈아탈지 가르는 기준선도 숫자로 짚는다. 실손의료보험은 … 더 읽기

건강보험 피부양자 등록 방법과 조건: 직장인 가족 보험료 줄이는 법

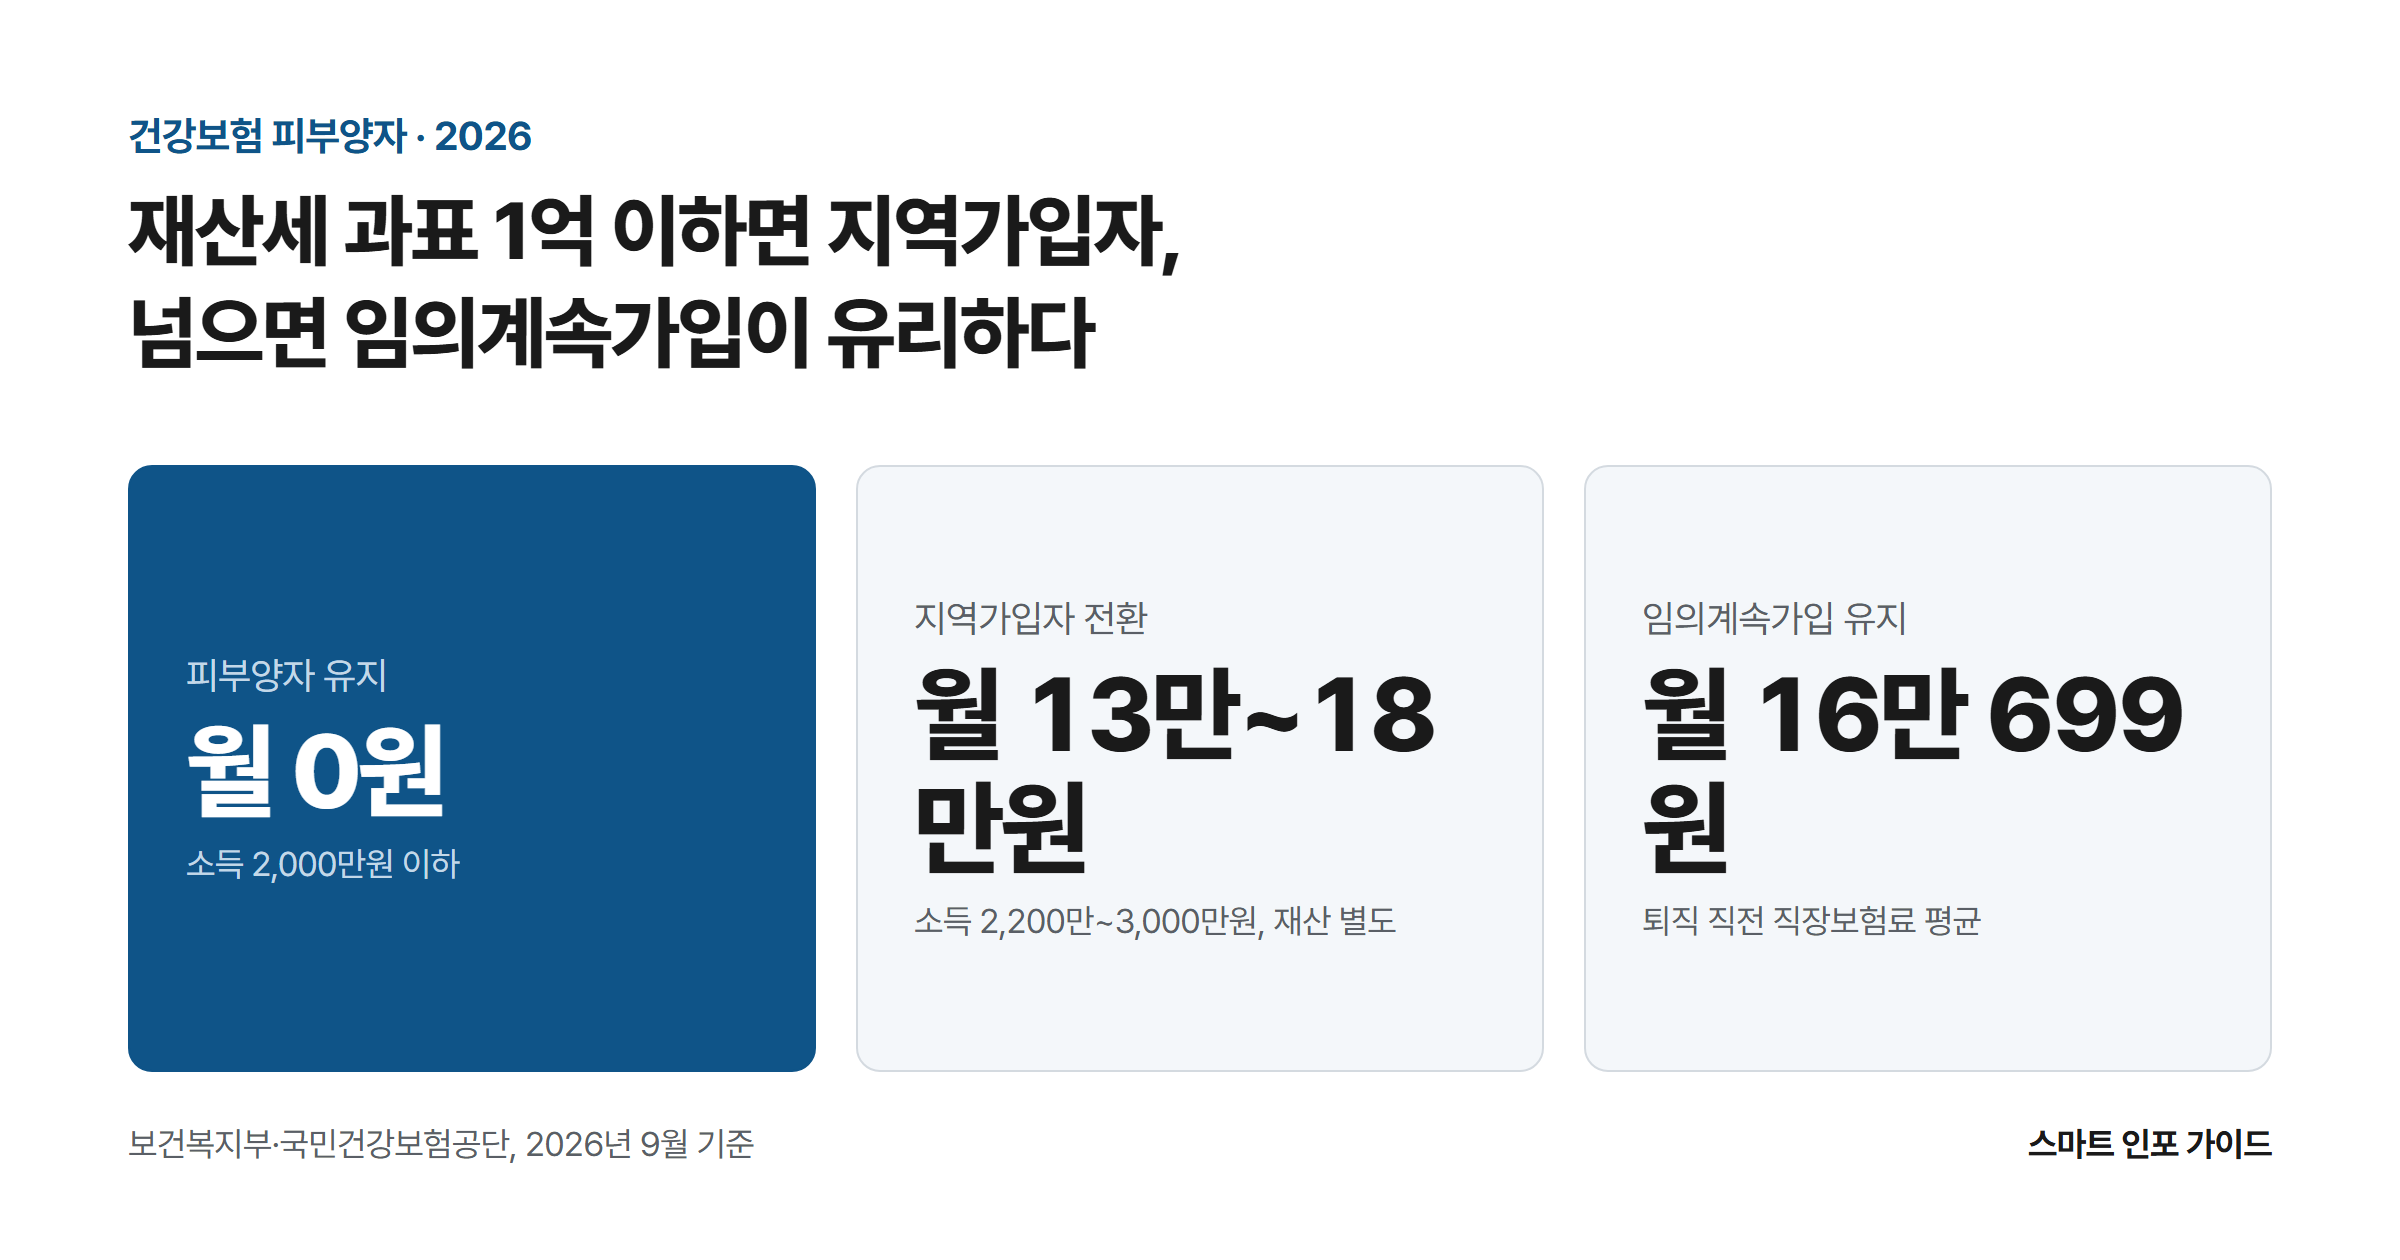
재산세 과표 1억 이하면 지역가입자, 넘으면 임의계속가입이 유리하다: 피부양자 유지 월 0원 / 지역가입자 전환 월 13만~18만원 / 임의계속가입 유지 월 16만 699원

국민건강보험공단 기준으로 계산하면, 합산소득이 2,000만원 문턱을 50만원 넘겼을 뿐인 은퇴자는 연 147만원 넘는 보험료를 새로 떠안는다. 재산까지 있는 경우라면 지역가입자 전환과 임의계속가입 중 어느 쪽이 유리한지가 재산세 과세표준 1억원을 기준으로 갈린다. 이 글은 그 경계선을 국민건강보험공단과 보건복지부의 2026년 9월 기준 수치로 직접 계산해 보여준다. 피부양자는 건강보험 직장가입자에게 생계를 의존하는 가족으로 인정받아 별도의 보험료 없이 동일한 … 더 읽기