학자금대출 의무상환 기준 3,037만 원 – 체납 6만 명이 갈린 자리
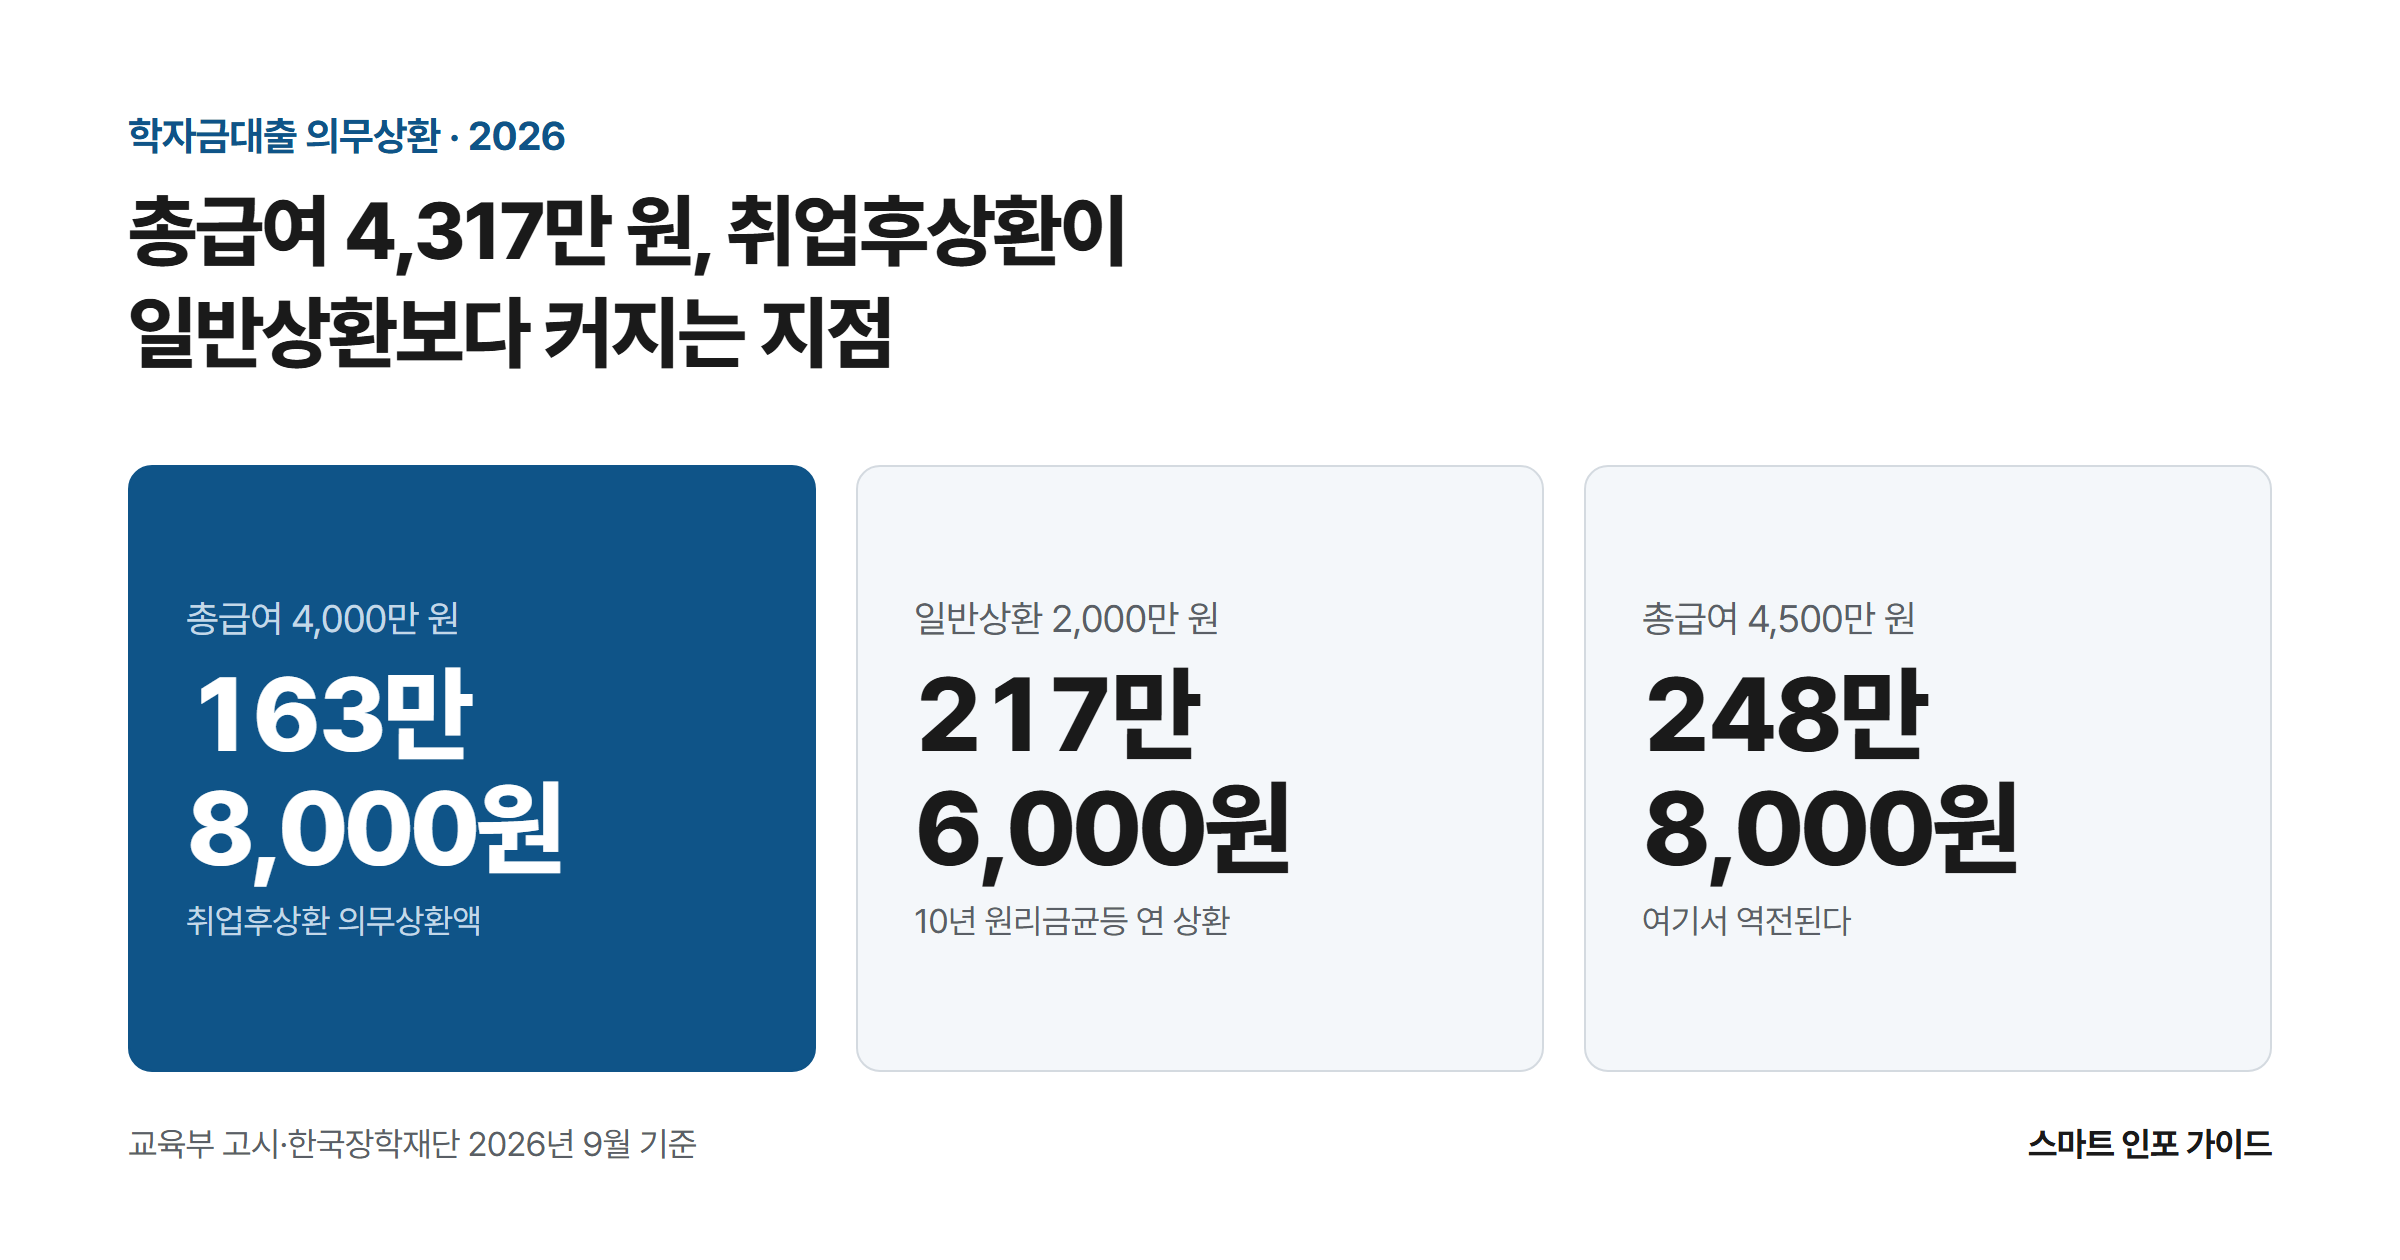
총급여 4,317만 원, 취업후상환이 일반상환보다 커지는 지점: 총급여 4,000만 원 163만 8,000원 / 일반상환 2,000만 원 217만 6,000원 / 총급여 4,500만 원 248만 8,000원

총급여 3,036만 원을 받은 사람의 2026년 귀속 학자금 의무상환액은 0원이고, 3,038만 원을 받은 사람은 36만 원이다. 2만 원 더 벌었다는 이유로 36만 원이 빠져나가는 구간이 실제로 존재한다. 이 글은 2026년 상환기준소득 3,037만 원을 근로소득공제까지 역산해 총급여 2,800만 원부터 6,000만 원까지 아홉 구간의 의무상환액을 직접 계산하고, 취업 후 상환(ICL)과 일반상환 학자금대출이 뒤집히는 지점이 총급여 4,317만 원이라는 … 더 읽기
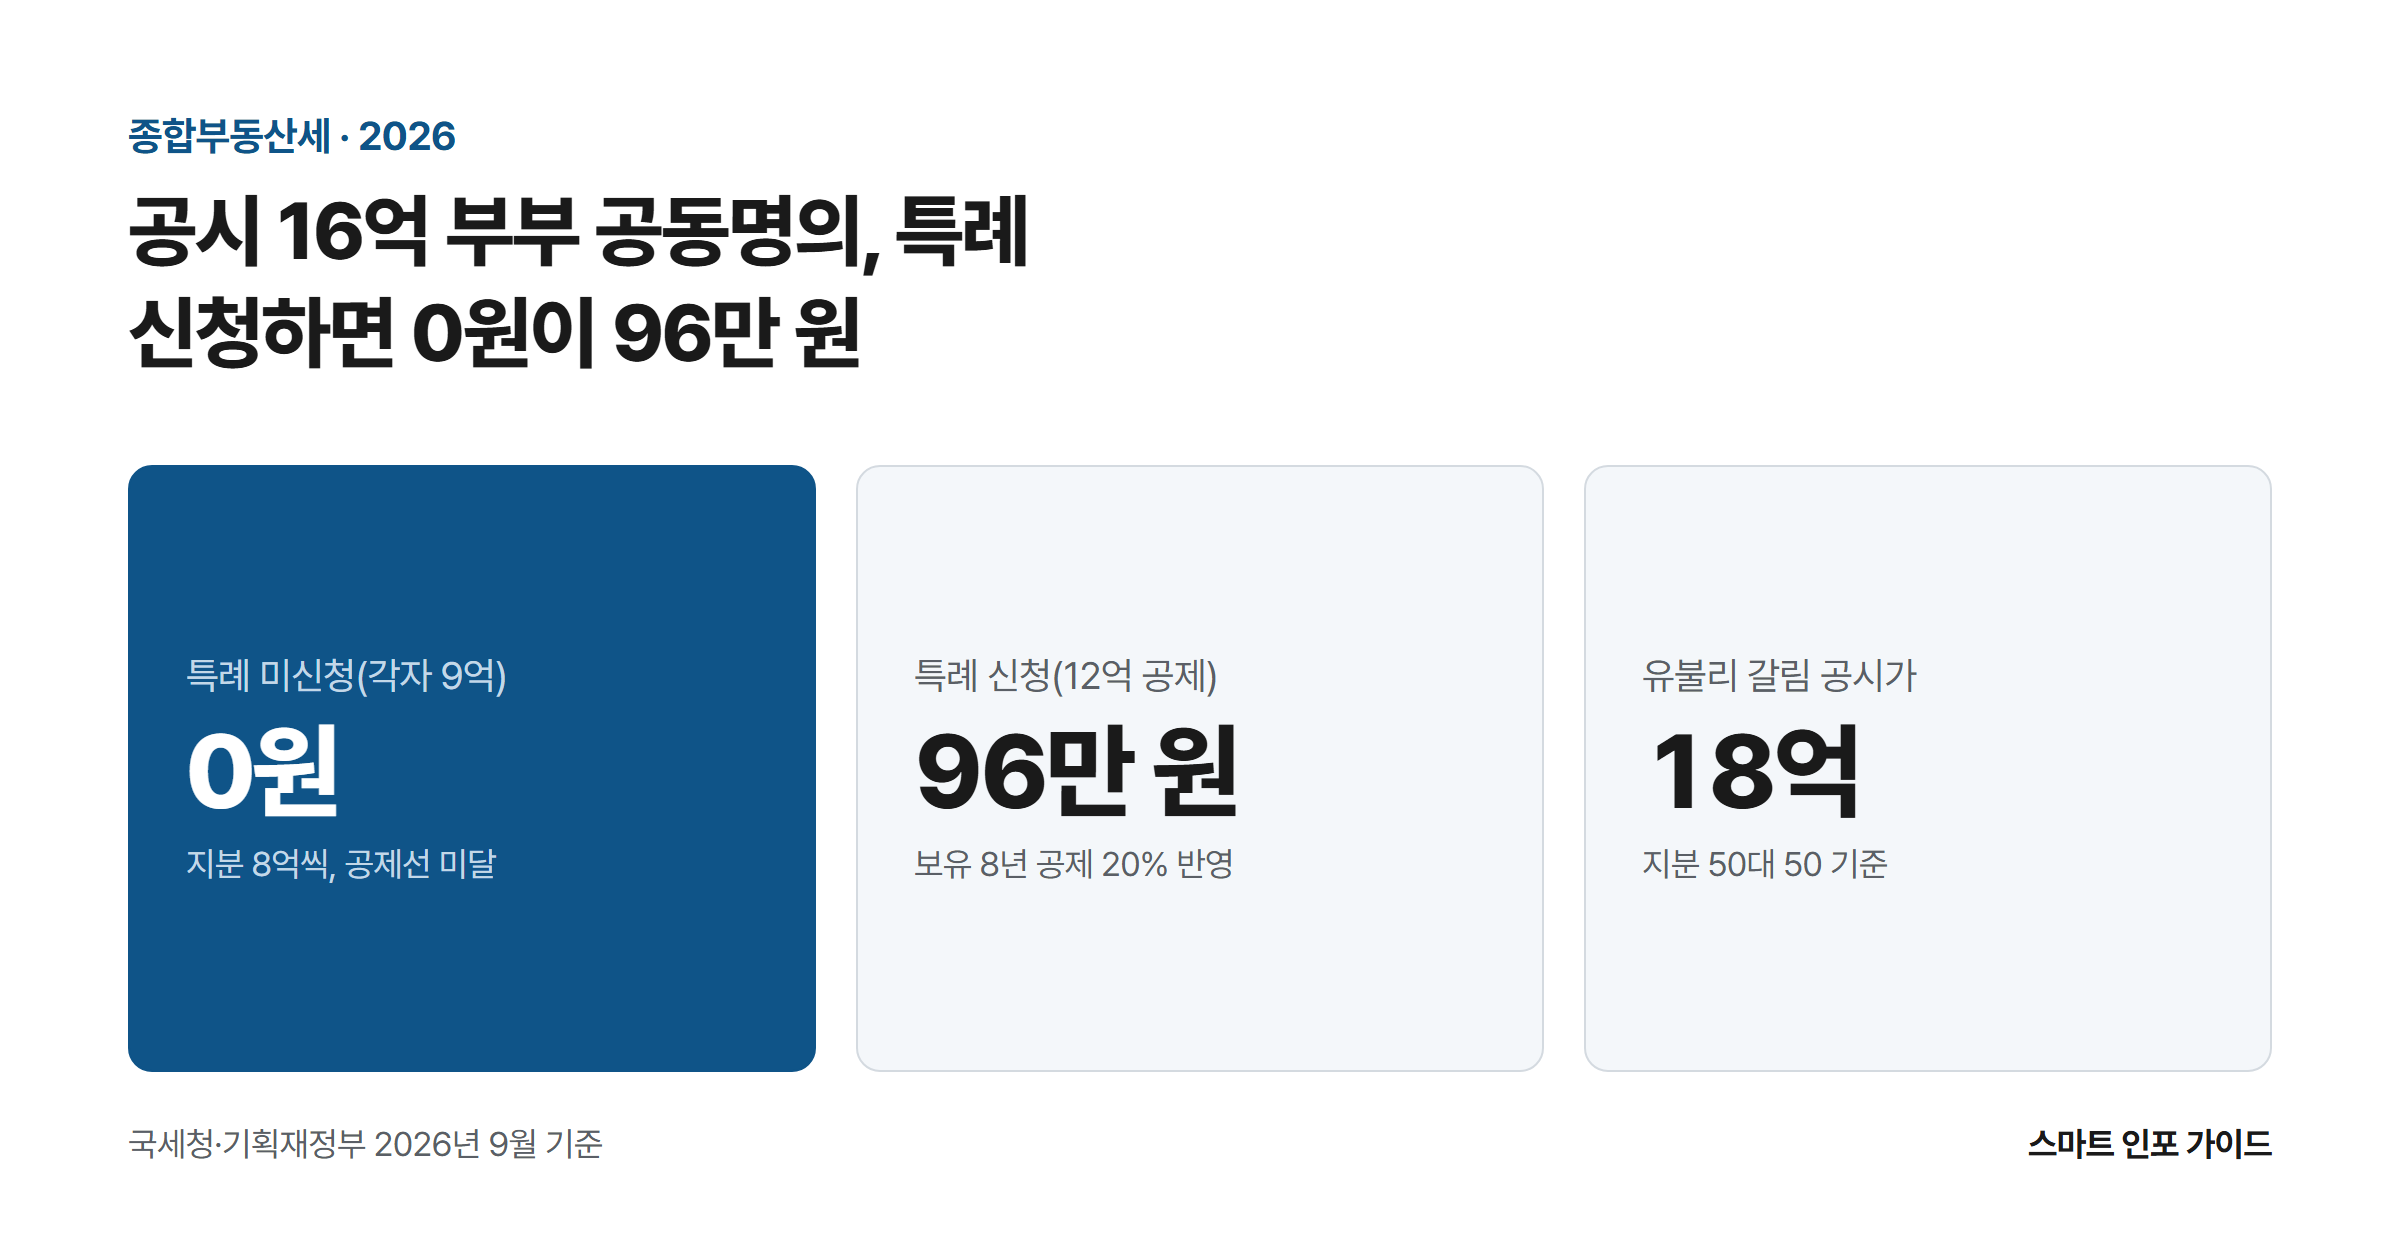
2026년 종합부동산세 부부 공동명의 특례 신청 – 16억 아파트가 0원에서 96만 원으로 뒤집히는 자리

공시 16억 부부 공동명의, 특례 신청하면 0원이 96만 원: 특례 미신청(각자 9억) 0원 / 특례 신청(12억 공제) 96만 원 / 유불리 갈림 공시가 18억

공시가격 16억 아파트를 부부가 절반씩 나눠 가진 집은 이번 달 특례를 신청하는 순간 0원이던 종합부동산세가 96만 원으로 바뀐다. 반대로 공시가격 24억, 납세의무자 72세, 보유 17년인 집은 신청해야 180만 원이 96만 원으로 내려간다. 같은 신청서 한 장인데 어느 집에서는 84만 원을 아끼고 어느 집에서는 96만 원을 새로 짊어진다. 국세청은 해마다 9월 16일부터 30일까지 종합부동산세 합산배제와 과세특례 … 더 읽기

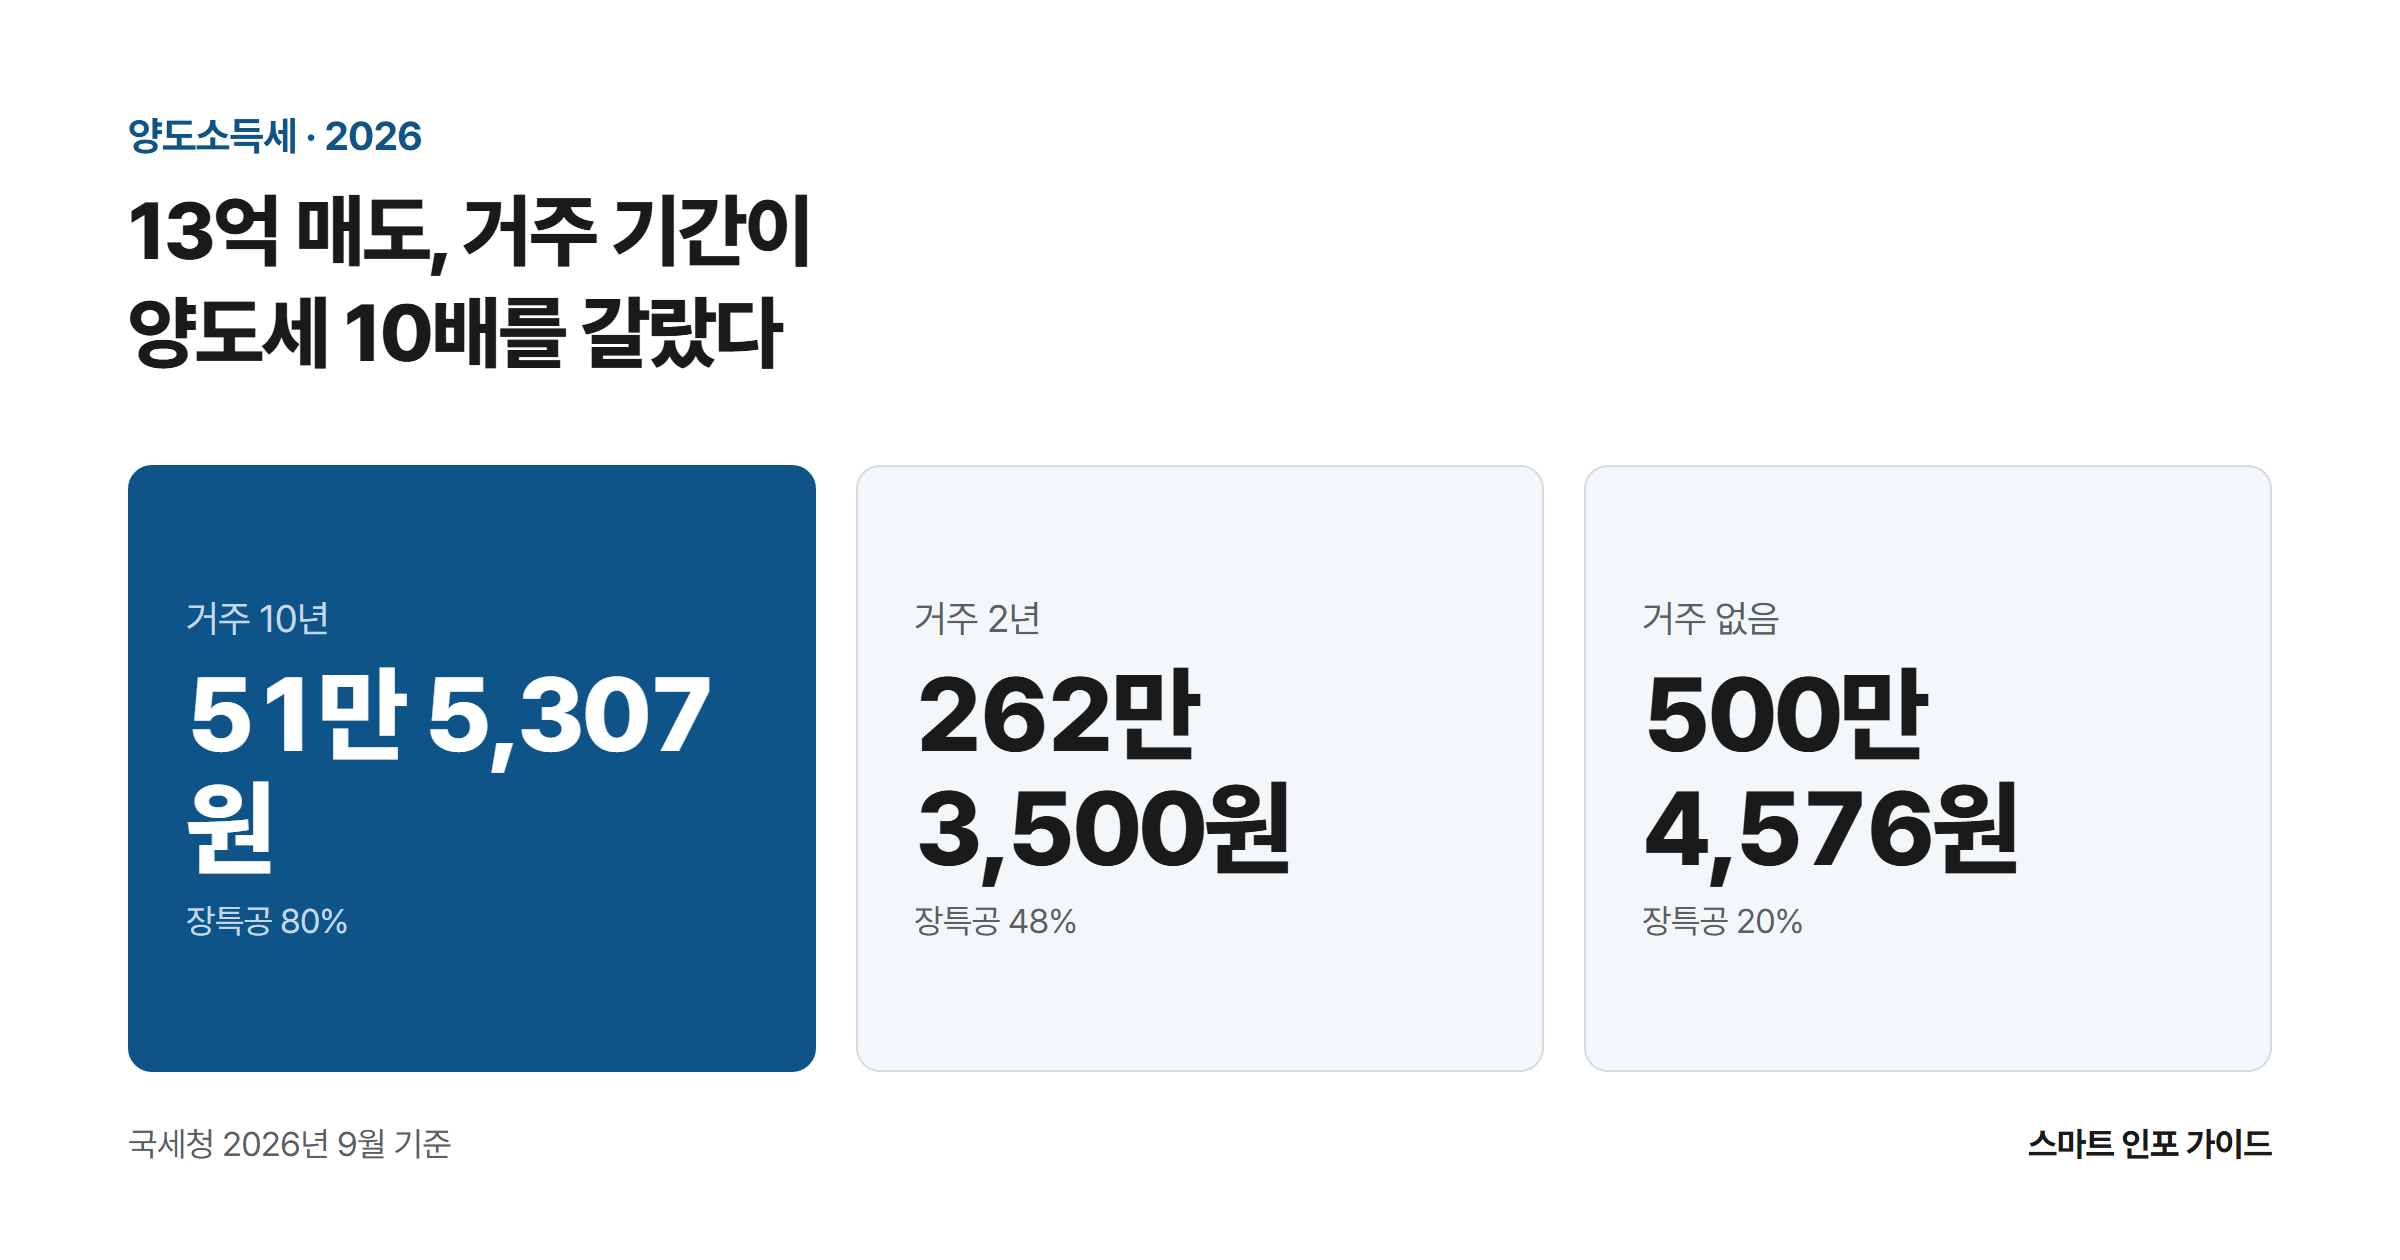
1세대 1주택 양도소득세 12억 비과세 2026 데이터 분석 – 같은 13억 매도, 거주 기간으로 51만 원과 500만 원이 갈렸다

13억 매도, 거주 기간이 양도세 10배를 갈랐다: 거주 10년 51만 5,307원 / 거주 2년 262만 3,500원 / 거주 없음 500만 4,576원

같은 아파트를 13억 원에 팔아도 양도소득세는 51만 5,307원일 수도, 500만 4,576원일 수도 있다. 취득가도 보유 기간도 똑같은데 ‘몇 년 살았느냐’ 하나로 세금이 10배 가까이 벌어지는 구조를 이 글에서 숫자로 풀어낸다. 13억 매도와 20억 매도 두 가지 시뮬레이션, 그리고 2년 거주를 채우고 팔지 말지를 가르는 경계선(과세대상 차익 약 1억 2,000만 원)까지 계산해 두었으니, 본인 숫자를 대입해 … 더 읽기

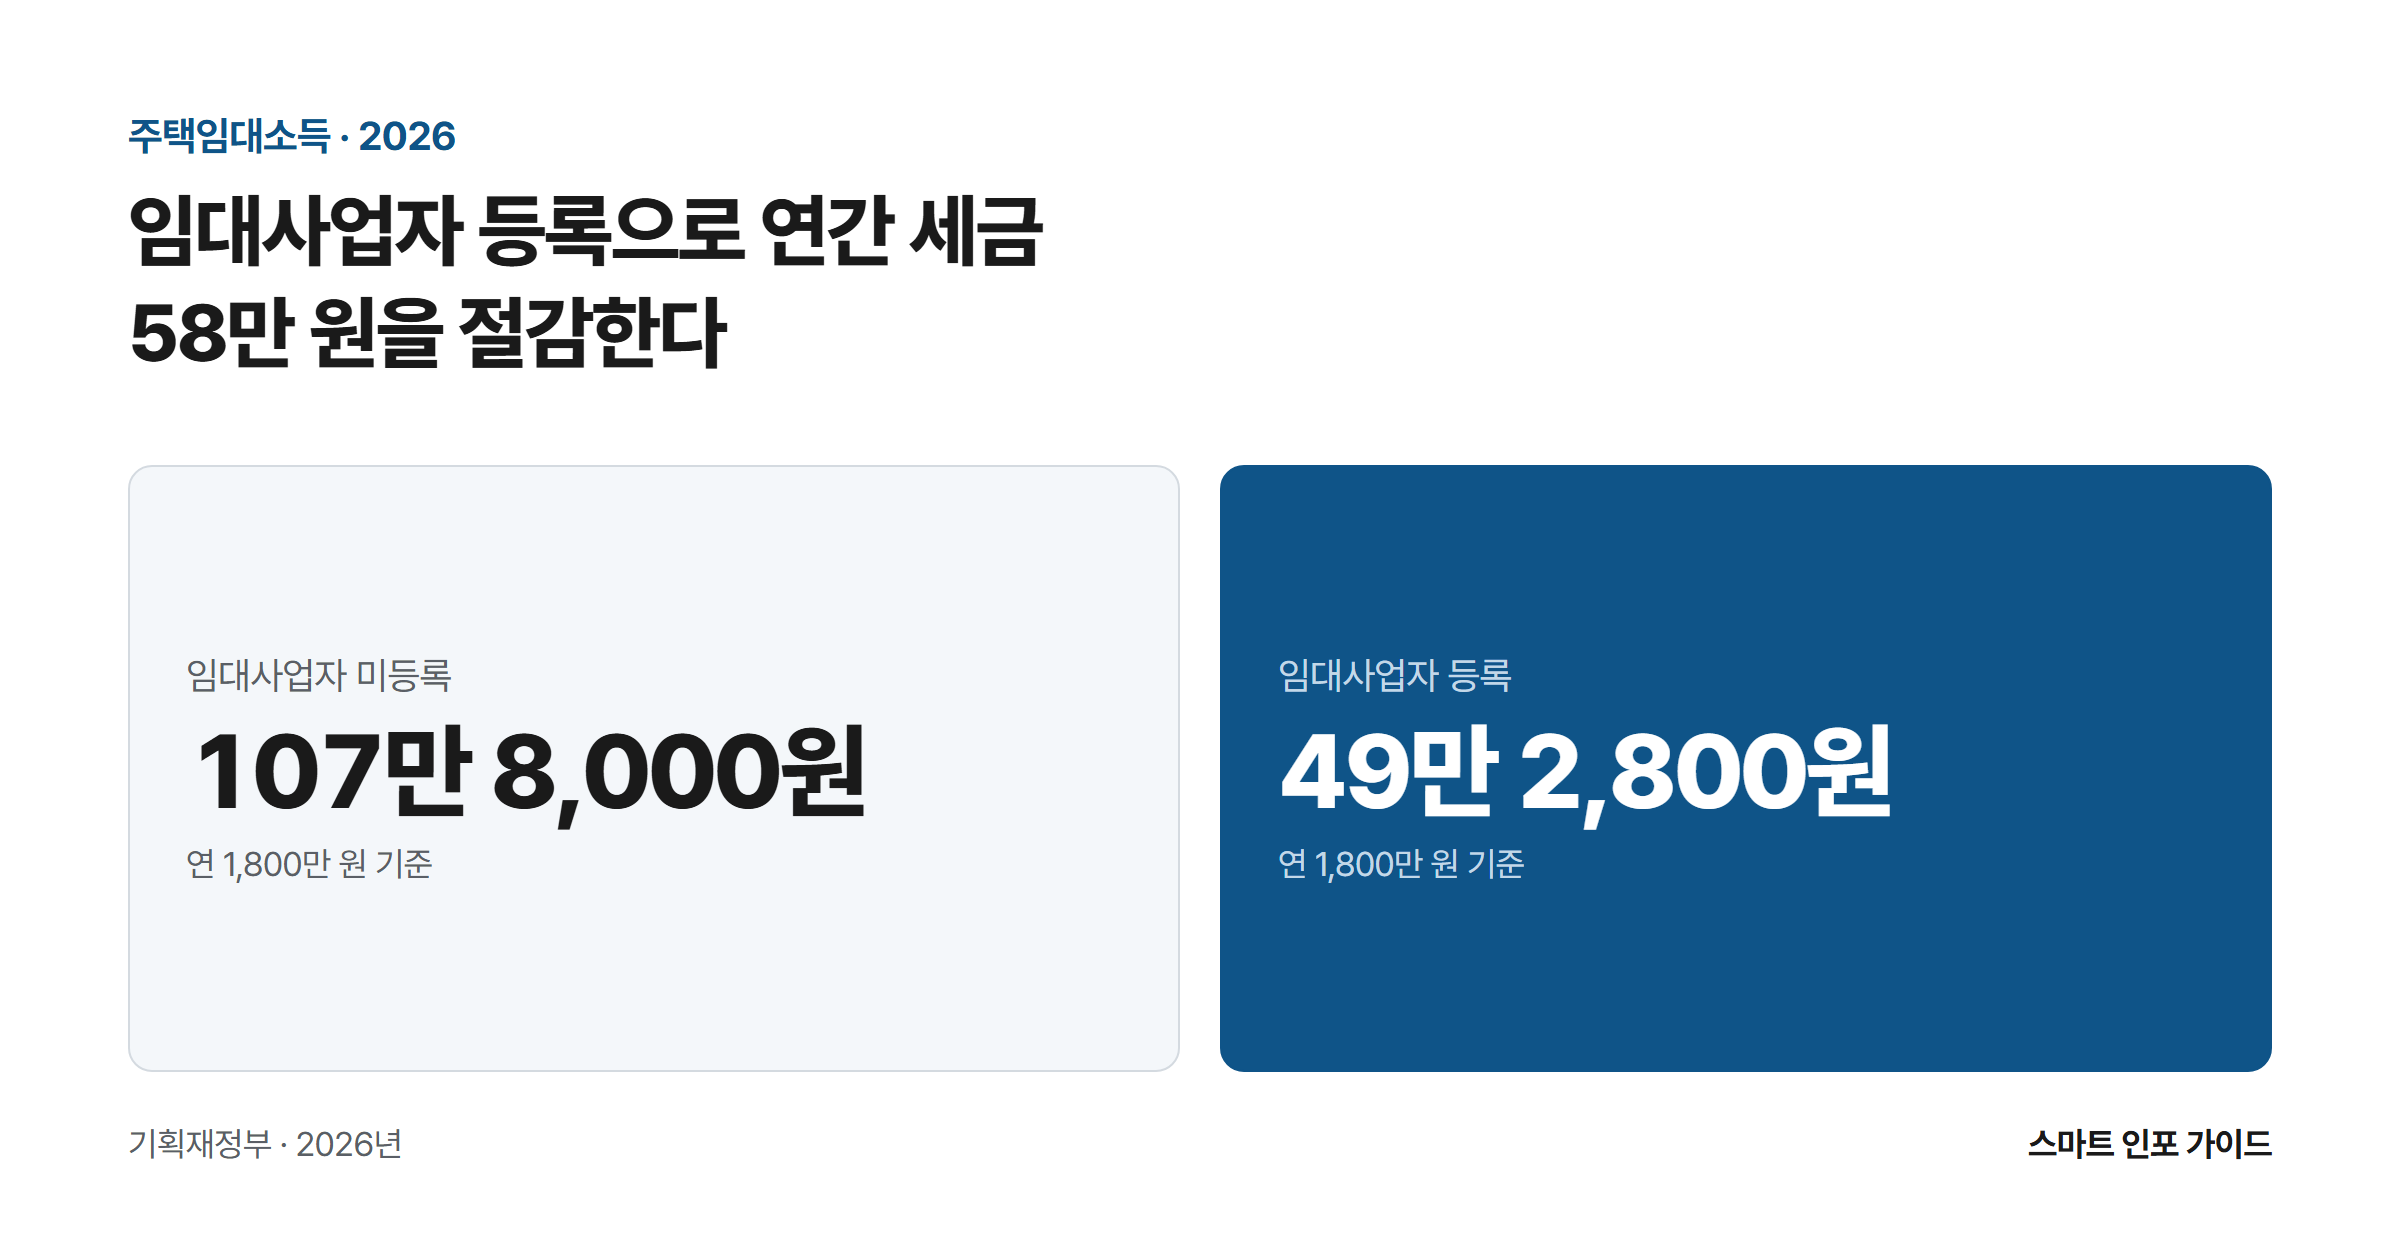
주택임대소득 2,000만 원 경계 2026 데이터 분석 – 등록 여부 하나로 세금 58만 5,200원이 갈렸다

임대사업자 등록으로 연간 세금 58만 원을 절감한다: 임대사업자 미등록 107만 8,000원 / 임대사업자 등록 49만 2,800원

연 임대수입 1,800만 원으로 똑같은 2주택자가 5월에 낸 세금은 49만 2,800원부터 138만 6,000원까지 벌어졌다. 갈림길은 두 개뿐이다. 임대사업자로 등록했는지, 그리고 임대 외 종합소득금액이 2,000만 원을 넘었는지. 아래에서는 그 두 갈래를 실제 숫자로 계산하고, 2026년 간주임대료 이자율 3.1%가 보증금 8억 원짜리 임대인의 과세수입을 120만 원 깎아준 과정, 보증금 1억 원을 월세로 돌릴 때 손익이 뒤집히는 전환율 … 더 읽기

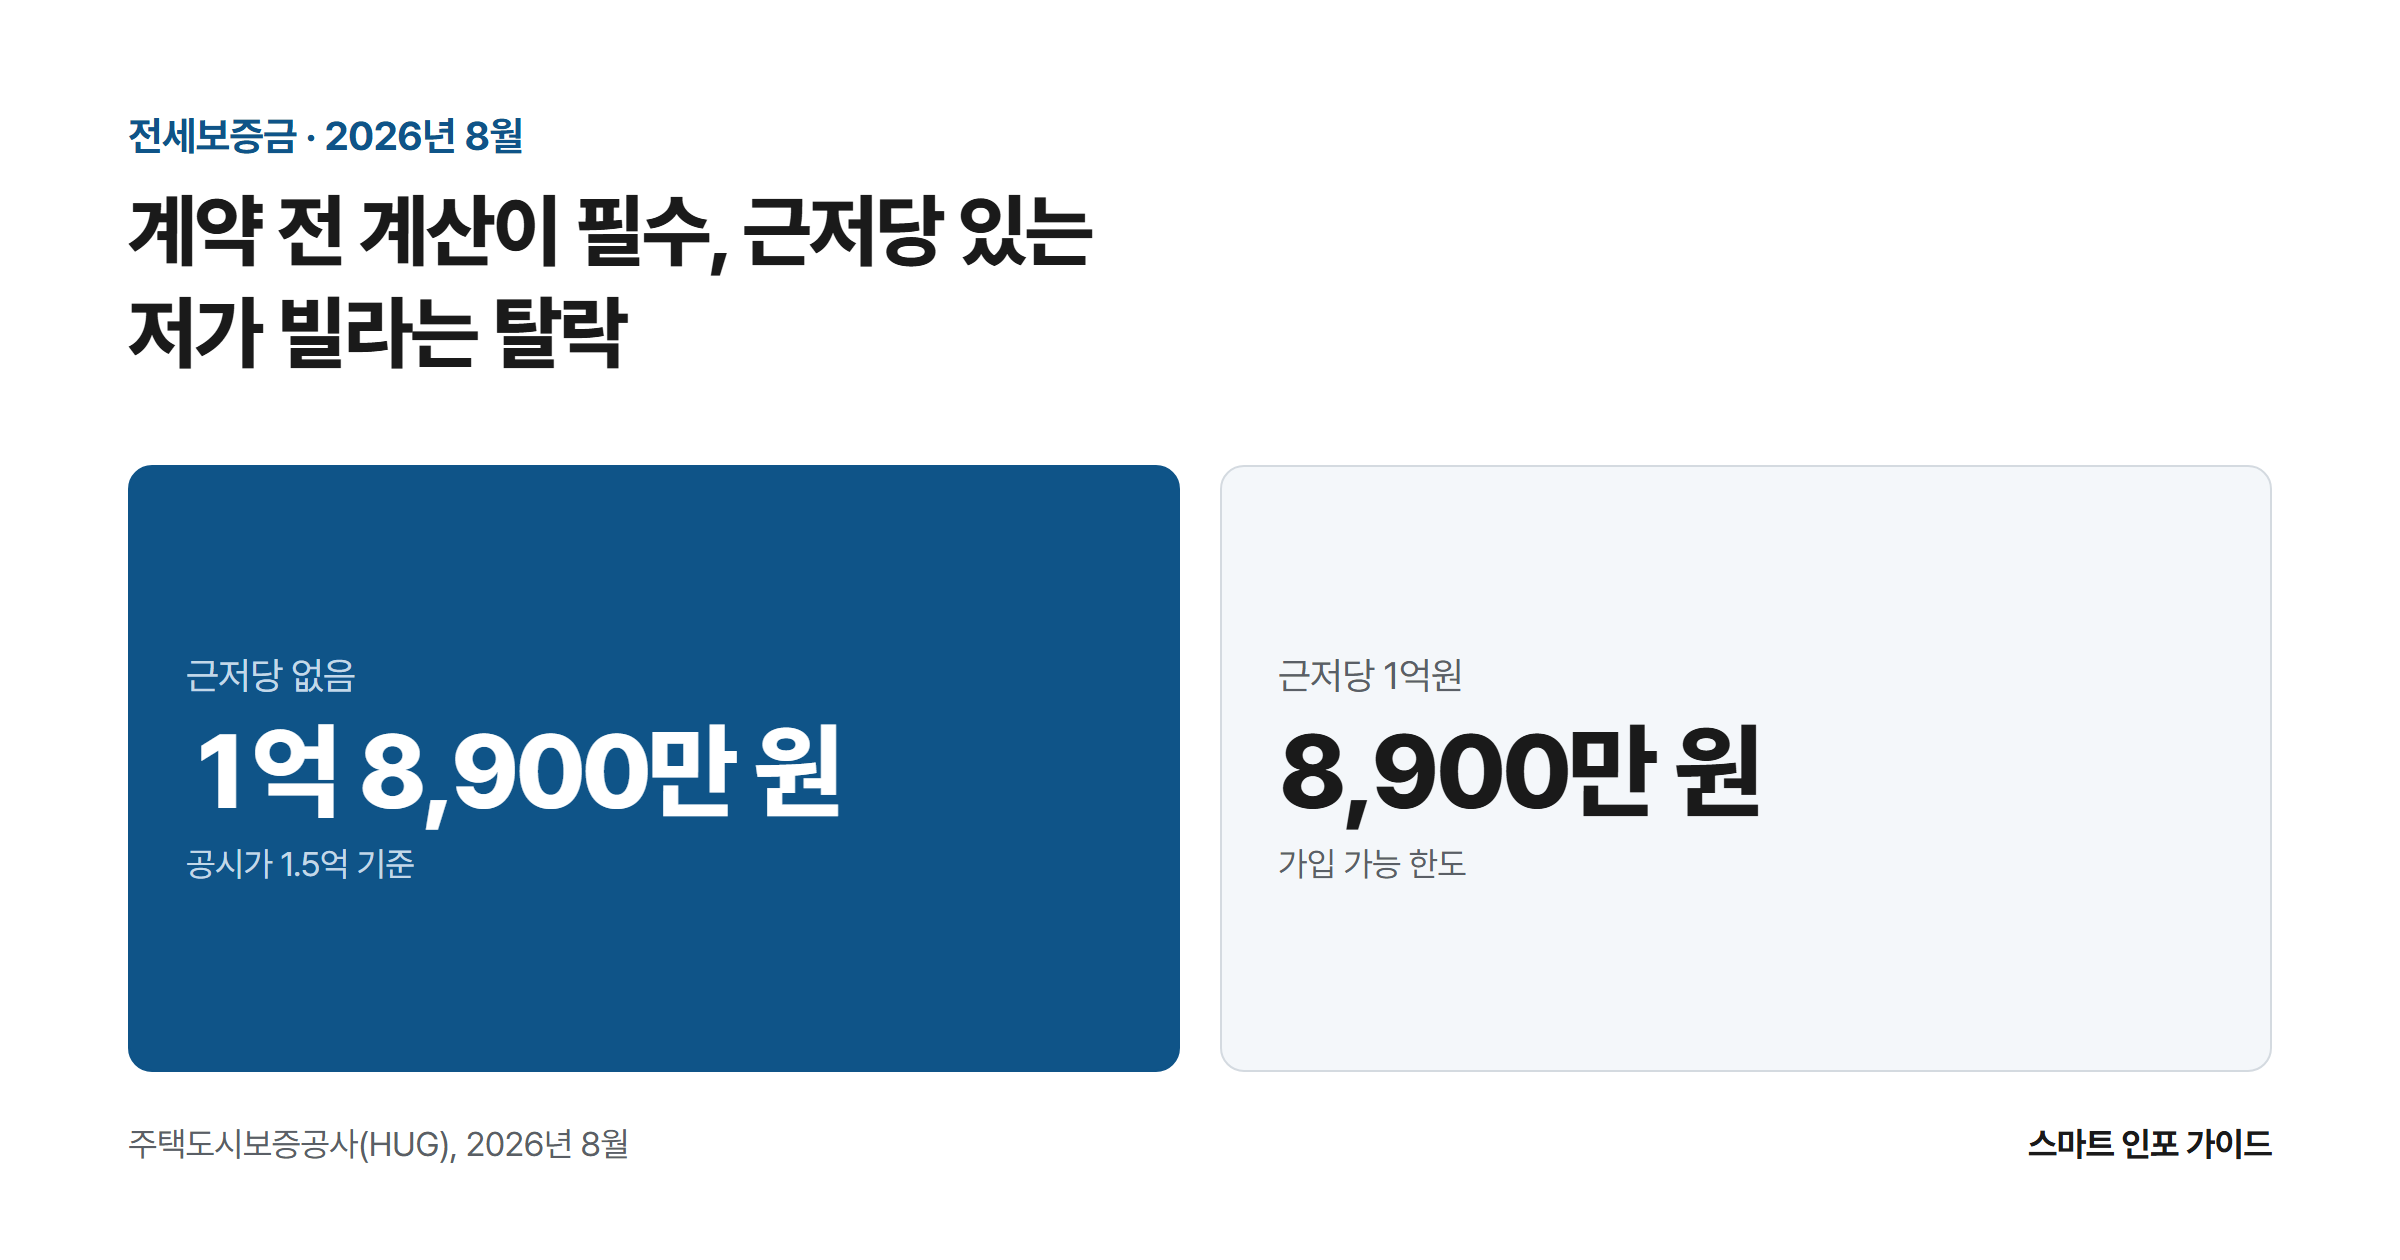
2026년 전세보증금 반환보증 신청 7단계 – 계약 전 한도 계산부터 보증료 40만 원 환급까지

계약 전 계산이 필수, 근저당 있는 저가 빌라는 탈락: 근저당 없음 1억 8,900만 원 / 근저당 1억원 8,900만 원

전세 계약서에 도장을 찍기 전에 딱 하나만 먼저 계산해 보자. ‘이 집, 애초에 보증보험에 들 수 있는 집인가?’ 순서를 거꾸로 밟는 사람이 정말 많다. 계약금 넣고 잔금까지 치른 다음에야 보증을 신청했다가 ‘보증한도 초과’로 거절당하면 그때는 되돌릴 방법이 거의 없다. 이미 그 집에 살고 있기 때문이다. 주택도시보증공사(HUG)의 전세보증금 반환보증은 집주인이 만기에 보증금을 돌려주지 않을 때 공사가 … 더 읽기

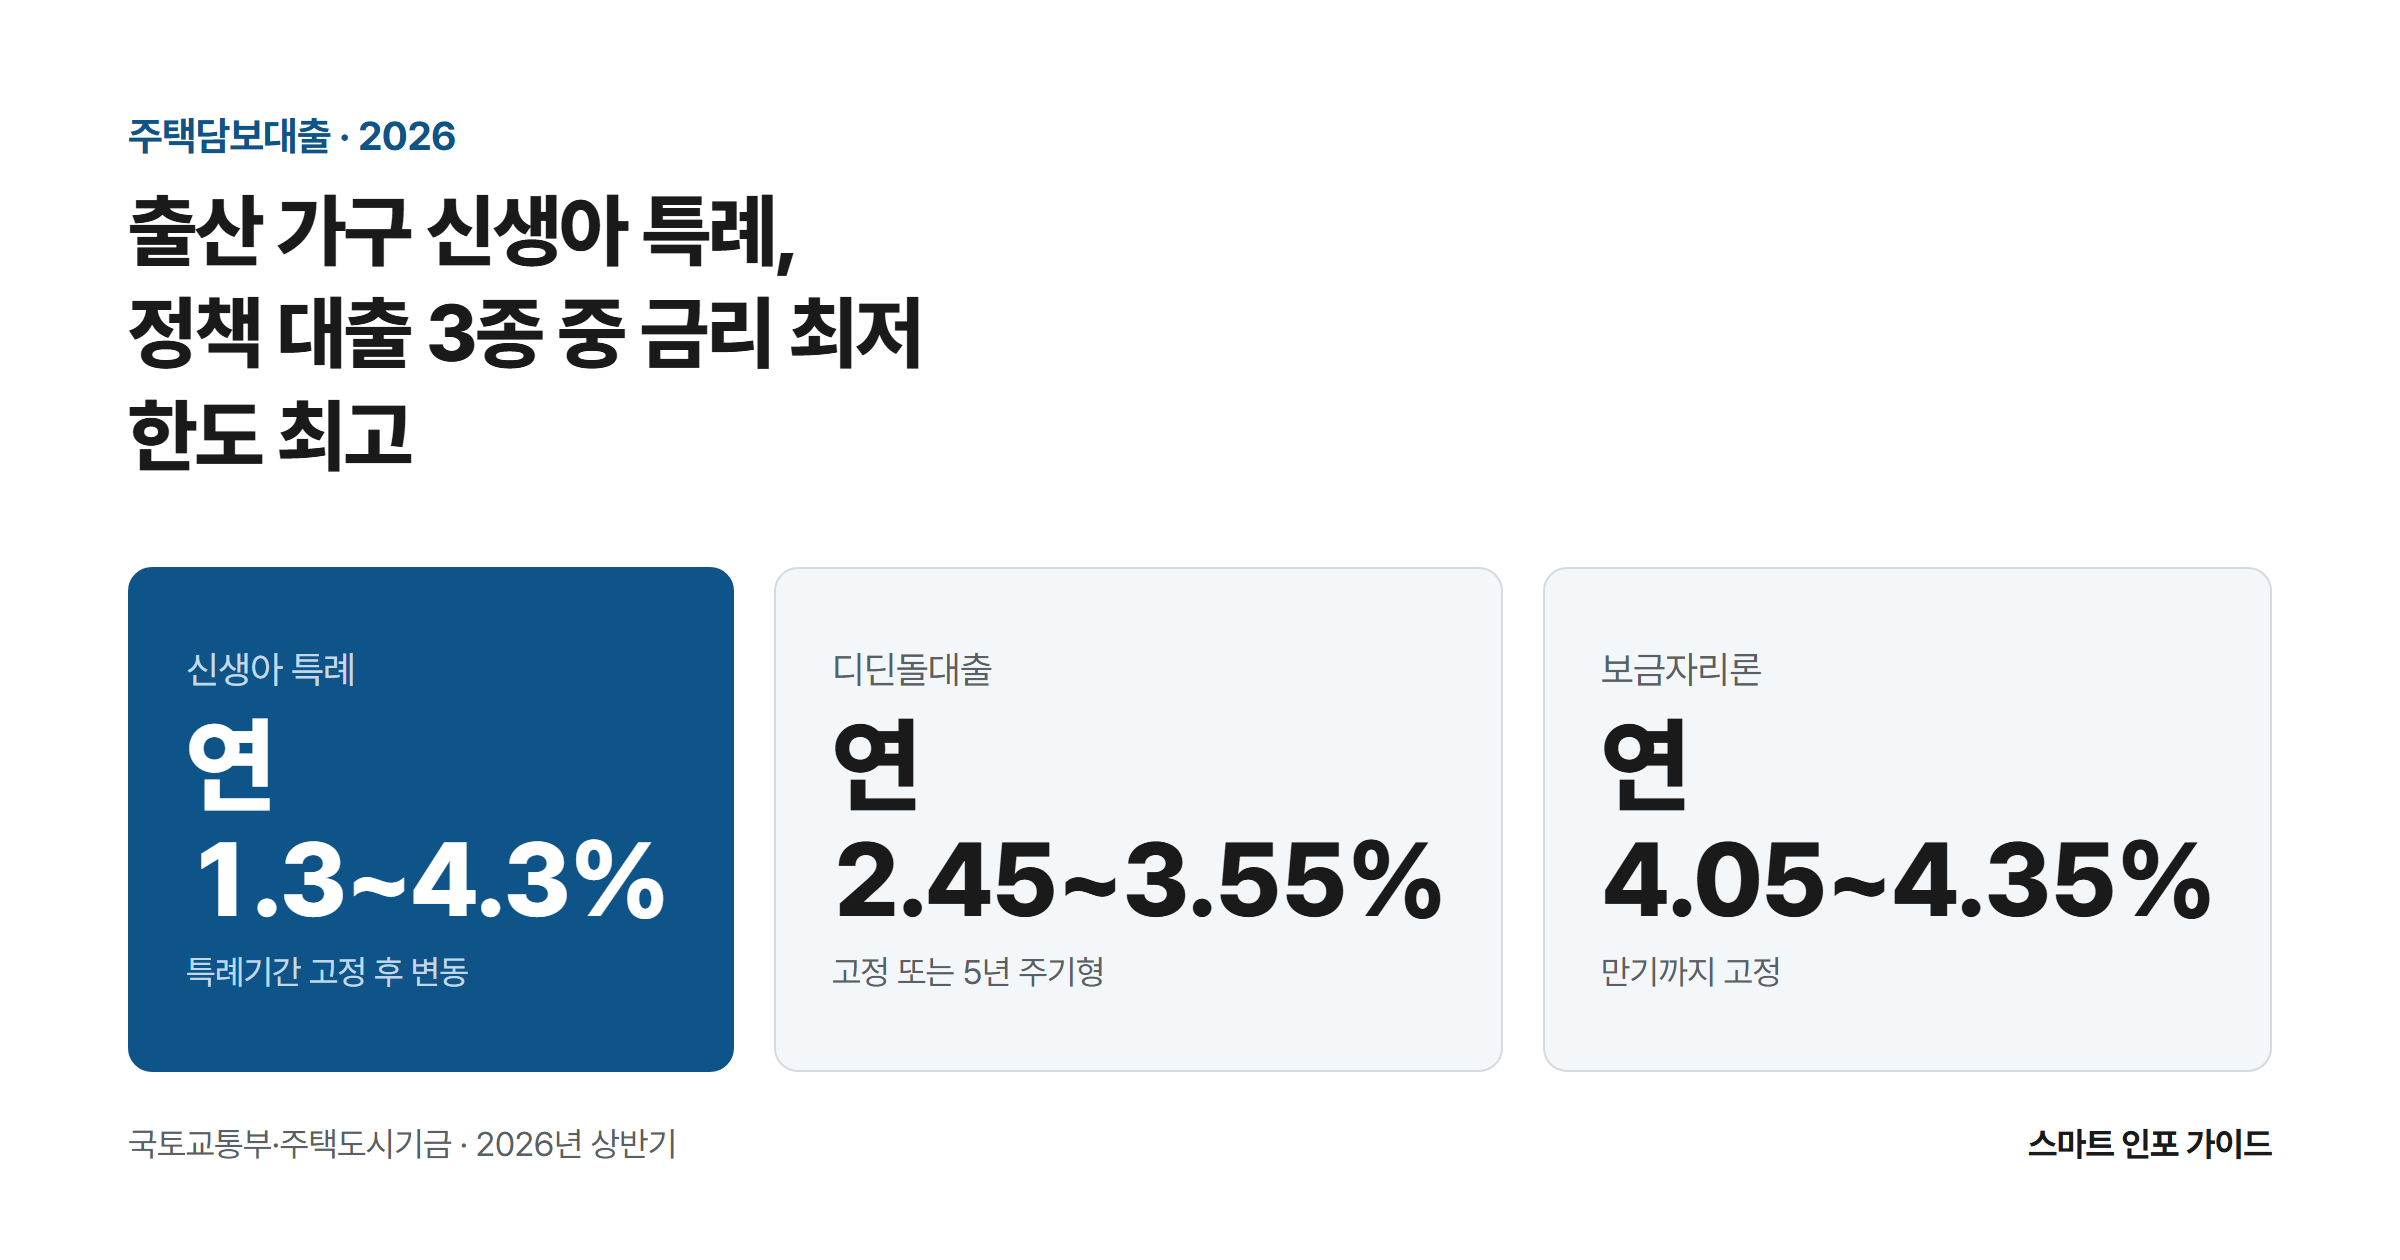
2026년 정책 주택담보대출 3종 비교 – 디딤돌 vs 보금자리론 vs 신생아 특례, 조건·금리·한도 한눈에

출산 가구 신생아 특례, 정책 대출 3종 중 금리 최저 한도 최고: 신생아 특례 연 1.3~4.3% / 디딘돌대출 연 2.45~3.55% / 보금자리론 연 4.05~4.35%

내 집 마련을 준비하다 보면 결국 같은 지점에서 막힌다. “나는 디딤돌인가, 보금자리론인가, 아니면 신생아 특례인가.” 셋 다 정부가 뒷받침하는 저리 주택담보대출이지만 재원도, 운영기관도, 심사 기준도 서로 다르다. 하나만 골라야 하는데 조건표가 제각각이라 비교가 어렵다는 하소연이 많다. 이 글은 세 상품을 같은 기준선 위에 올려놓고 자격·금액·장단점 세 가지 각도의 비교표로 정리했다. 수치는 국토교통부와 주택도시기금, 한국주택금융공사가 공개한 … 더 읽기

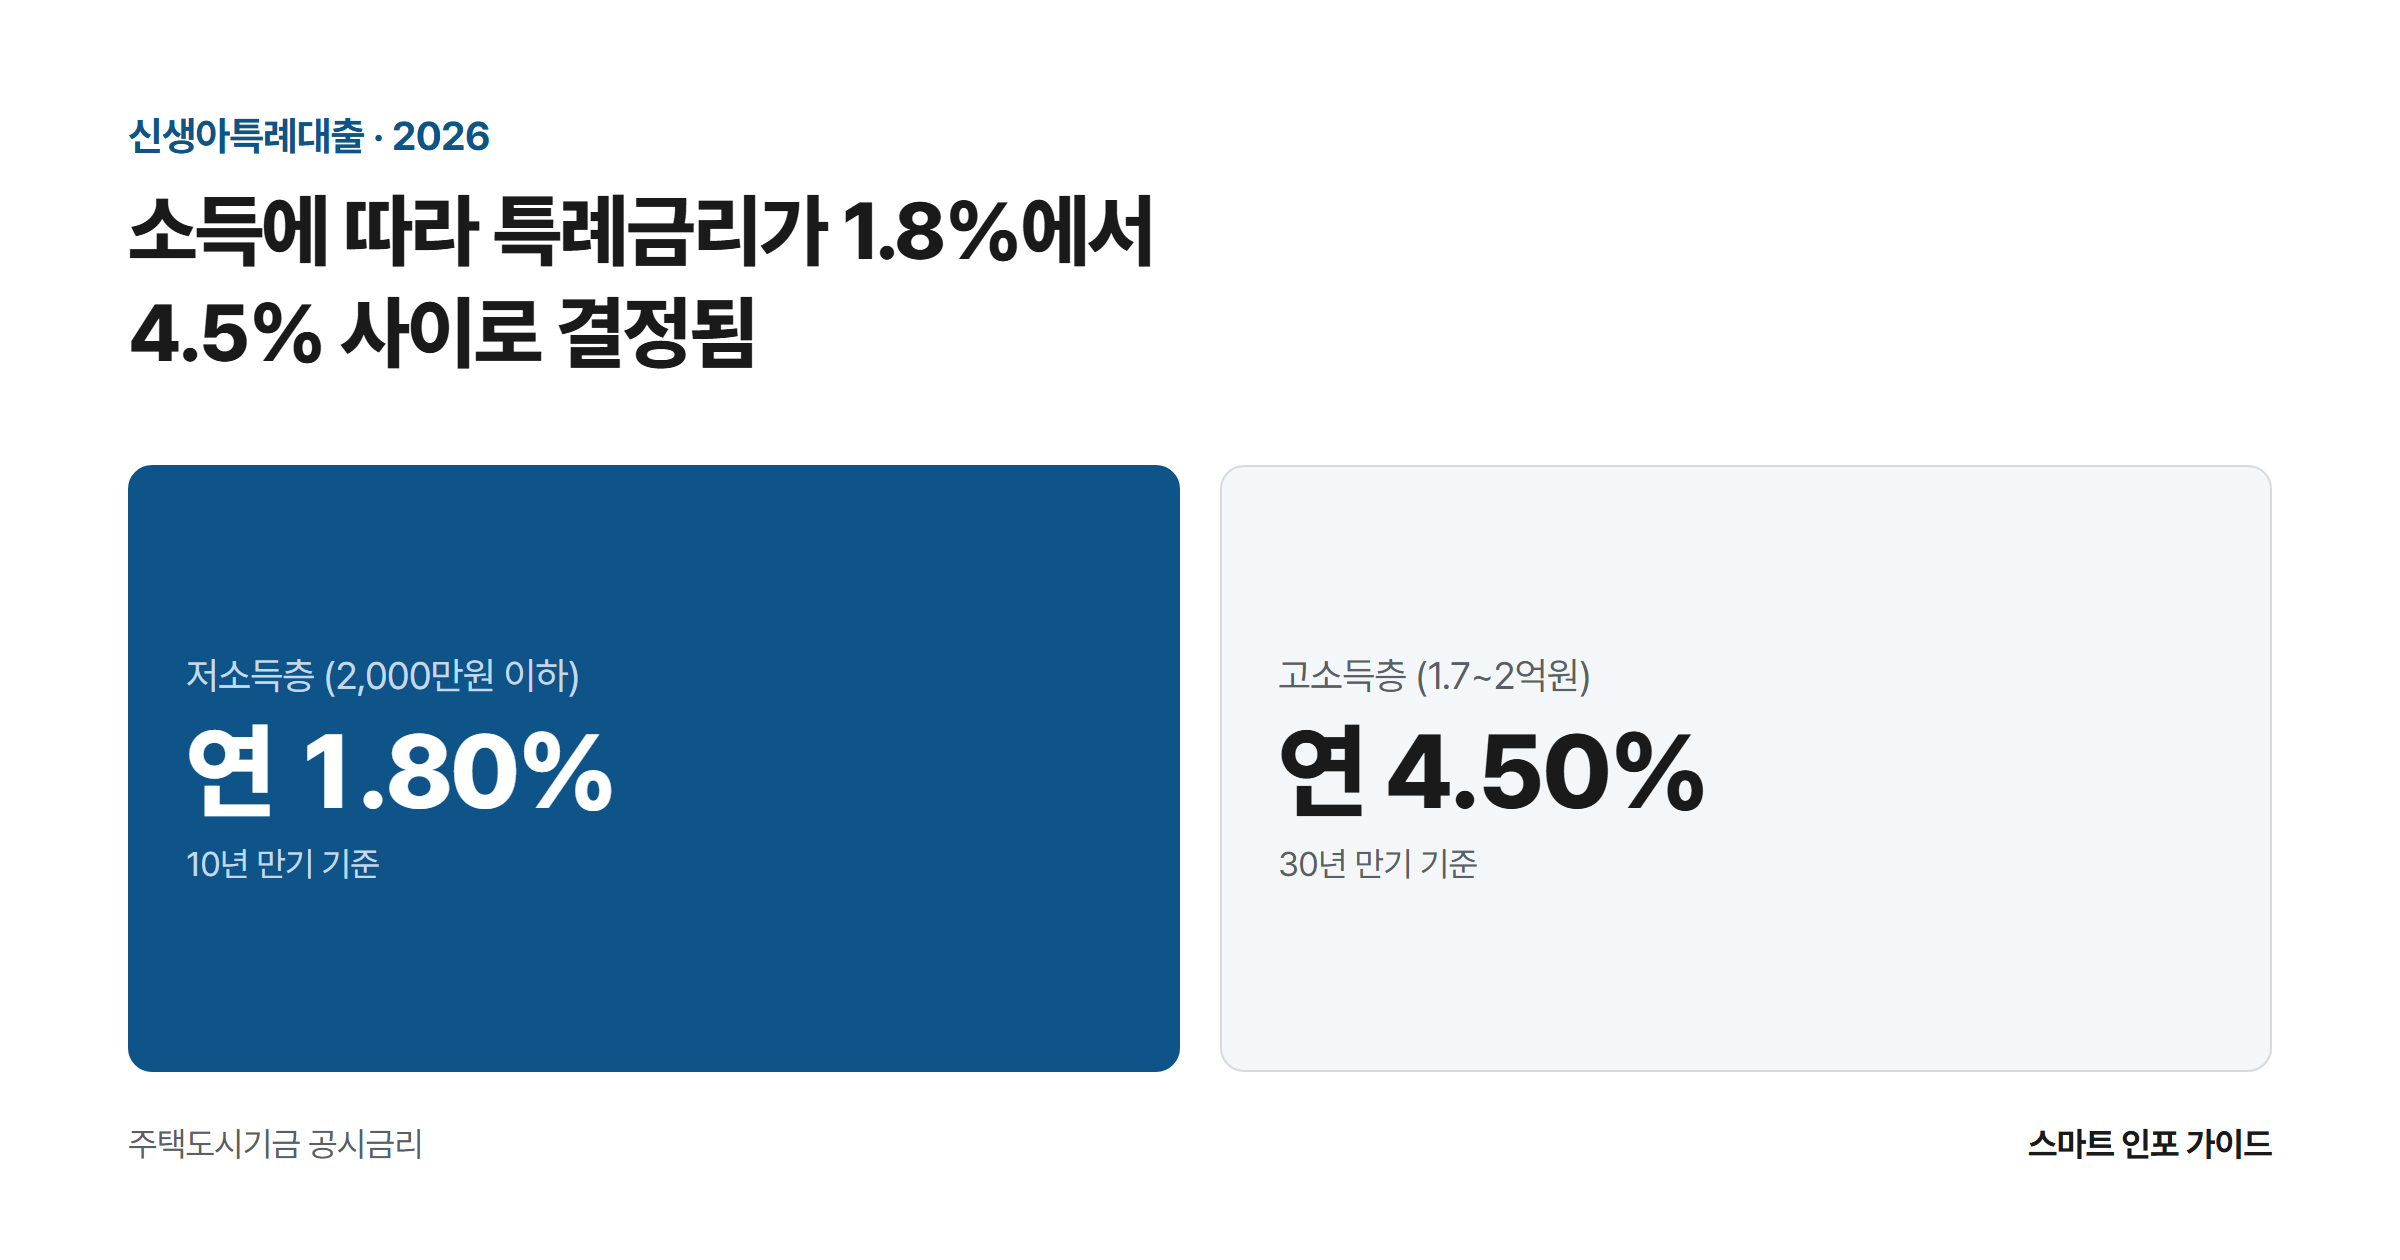
2026년 신생아 특례대출 완벽 정리 – 금리 1%대·한도 4억, 예비 부모가 가장 많이 묻는 질문 8가지

소득에 따라 특례금리가 1.8%에서 4.5% 사이로 결정됨: 저소득층 (2,000만원 이하) 연 1.80% / 고소득층 (1.7~2억원) 연 4.50%

아이가 태어나면 통장 잔고보다 먼저 흔들리는 건 ‘집’ 문제다. 전세 만기가 다가오는데 방 하나짜리에서 아기 침대를 놓을 자리가 없거나, 지금 갚고 있는 주택담보대출 금리가 4%를 넘어 매달 이자만 100만 원 넘게 나가는 상황이라면 더 그렇다. 이때 가장 먼저 확인해야 할 카드가 신생아 특례대출이다. 국토교통부가 주택도시기금을 재원으로 운영하는 정책대출로, 조건만 맞으면 시중 금리의 절반 이하로 내려간다. … 더 읽기

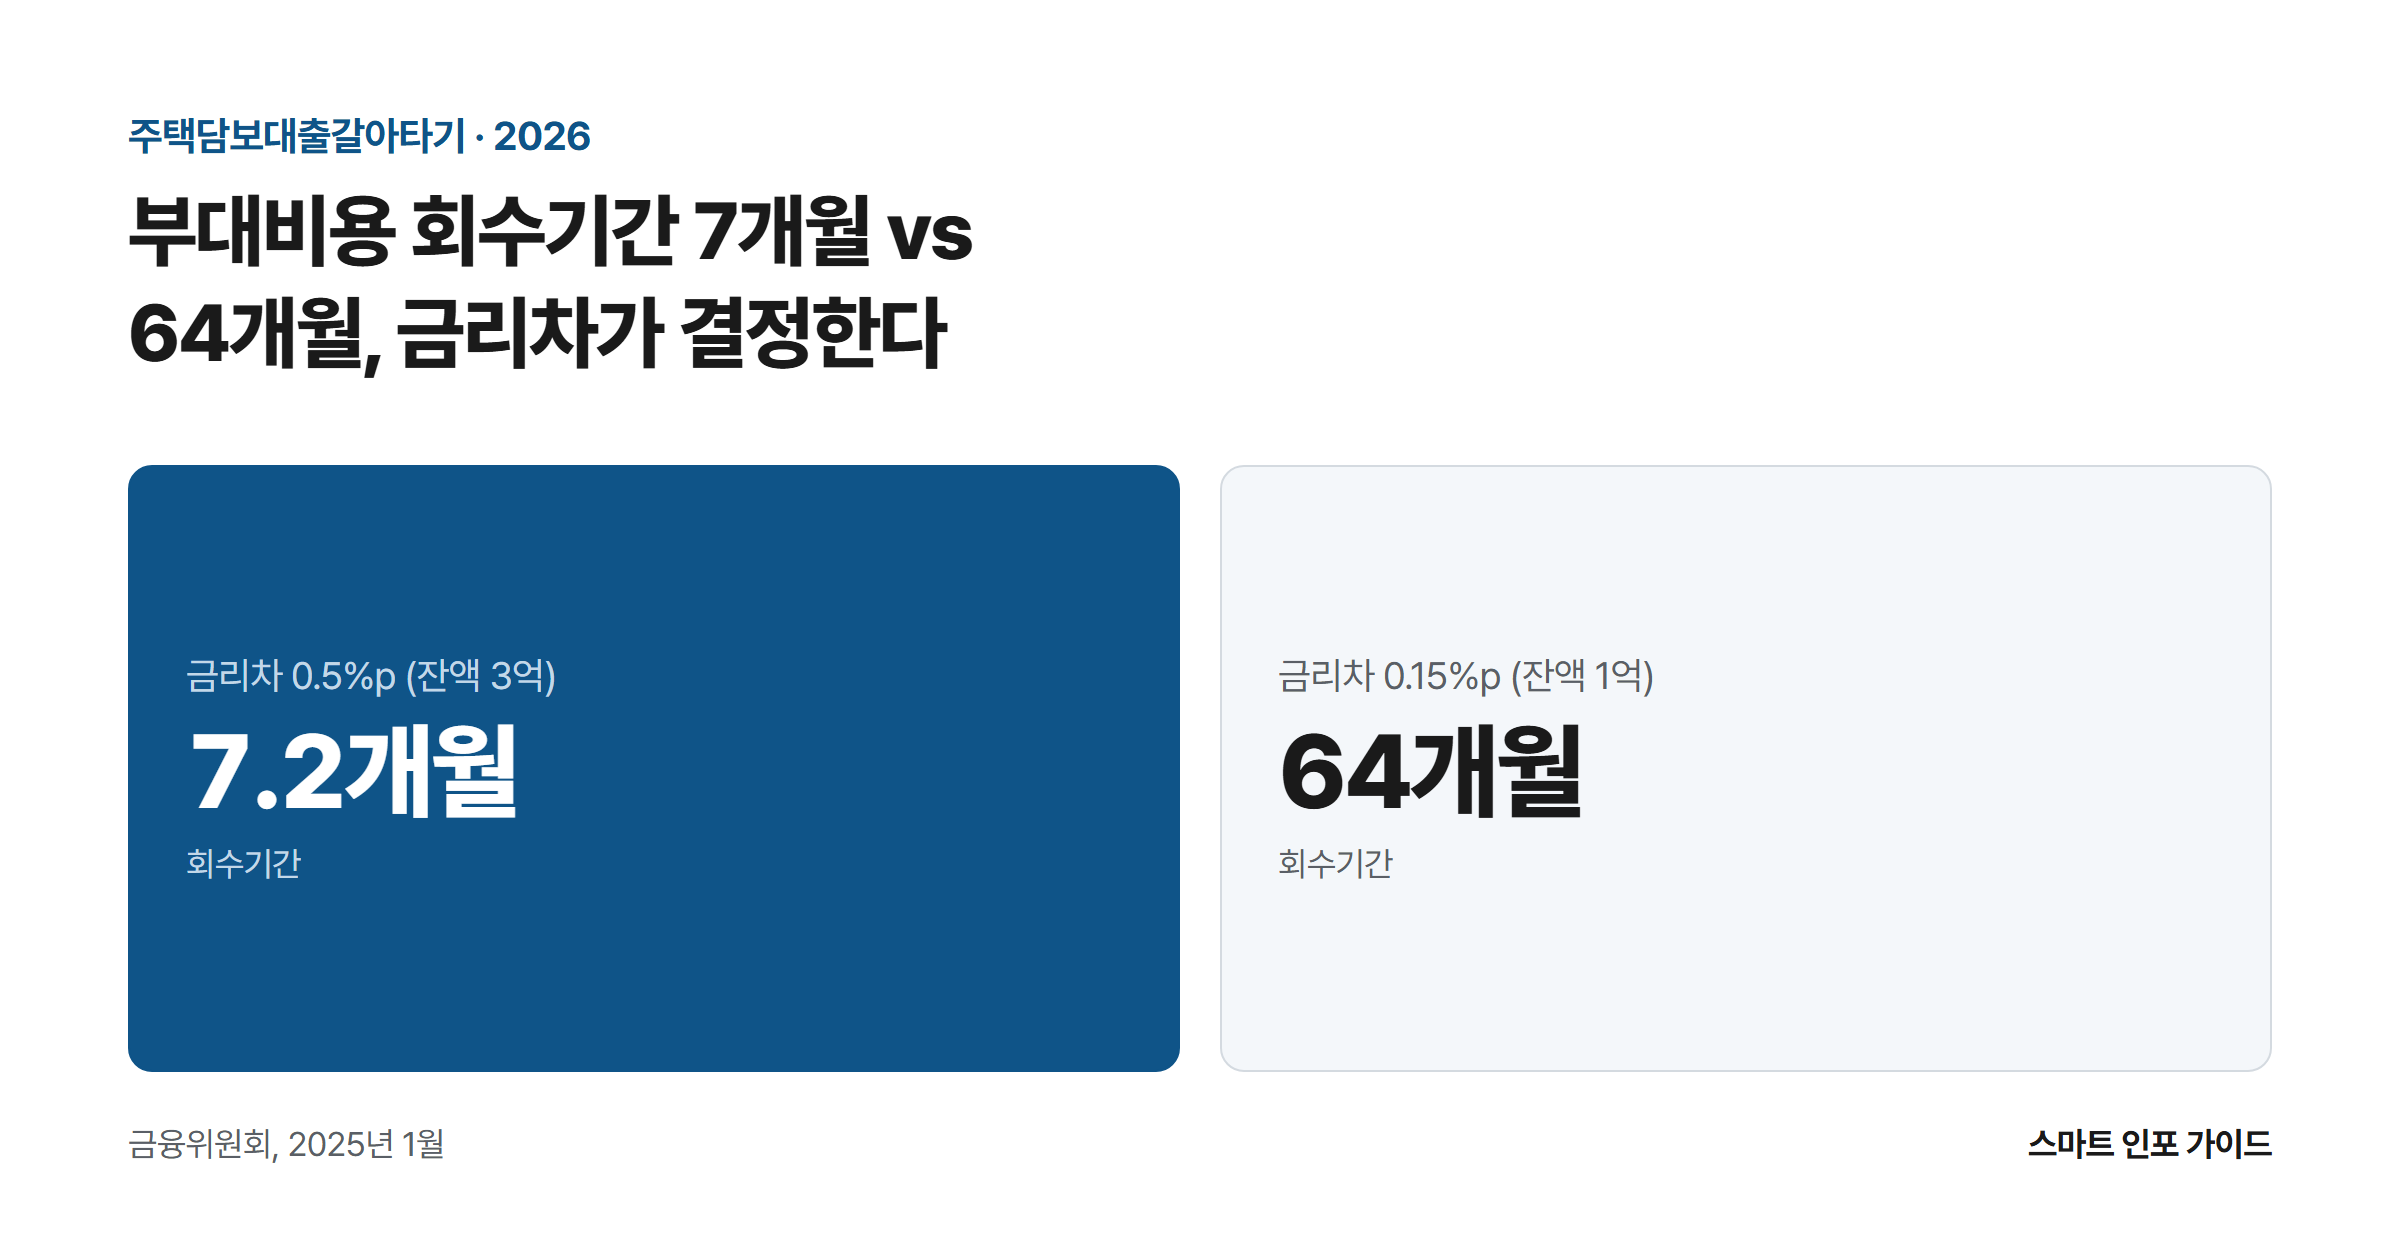
2026 주택담보대출 갈아타기 완벽 가이드

부대비용 회수기간 7개월 vs 64개월, 금리차가 결정한다: 금리차 0.5%p (잔액 3억) 7.2개월 / 금리차 0.15%p (잔액 1억) 64개월

판교의 한 IT기업에 다니는 38세 직장인 김민준씨는 2023년 9월 4억 원짜리 변동금리 주택담보대출을 받았다. 2026년 8월 현재 대출 실행일로부터 정확히 1,079일이 지났고, 중도상환수수료가 완전히 사라지는 3년(1,095일)까지는 16일이 남아 있다. 그런데 이 16일을 기다렸다가 갈아타는 쪽과 지금 바로 갈아타는 쪽을 직접 계산해보니, 기다리는 쪽이 오히려 14만 4,000원 손해라는 결과가 나왔다. 3년을 다 채우지 못한 사람이 갈아타도 … 더 읽기

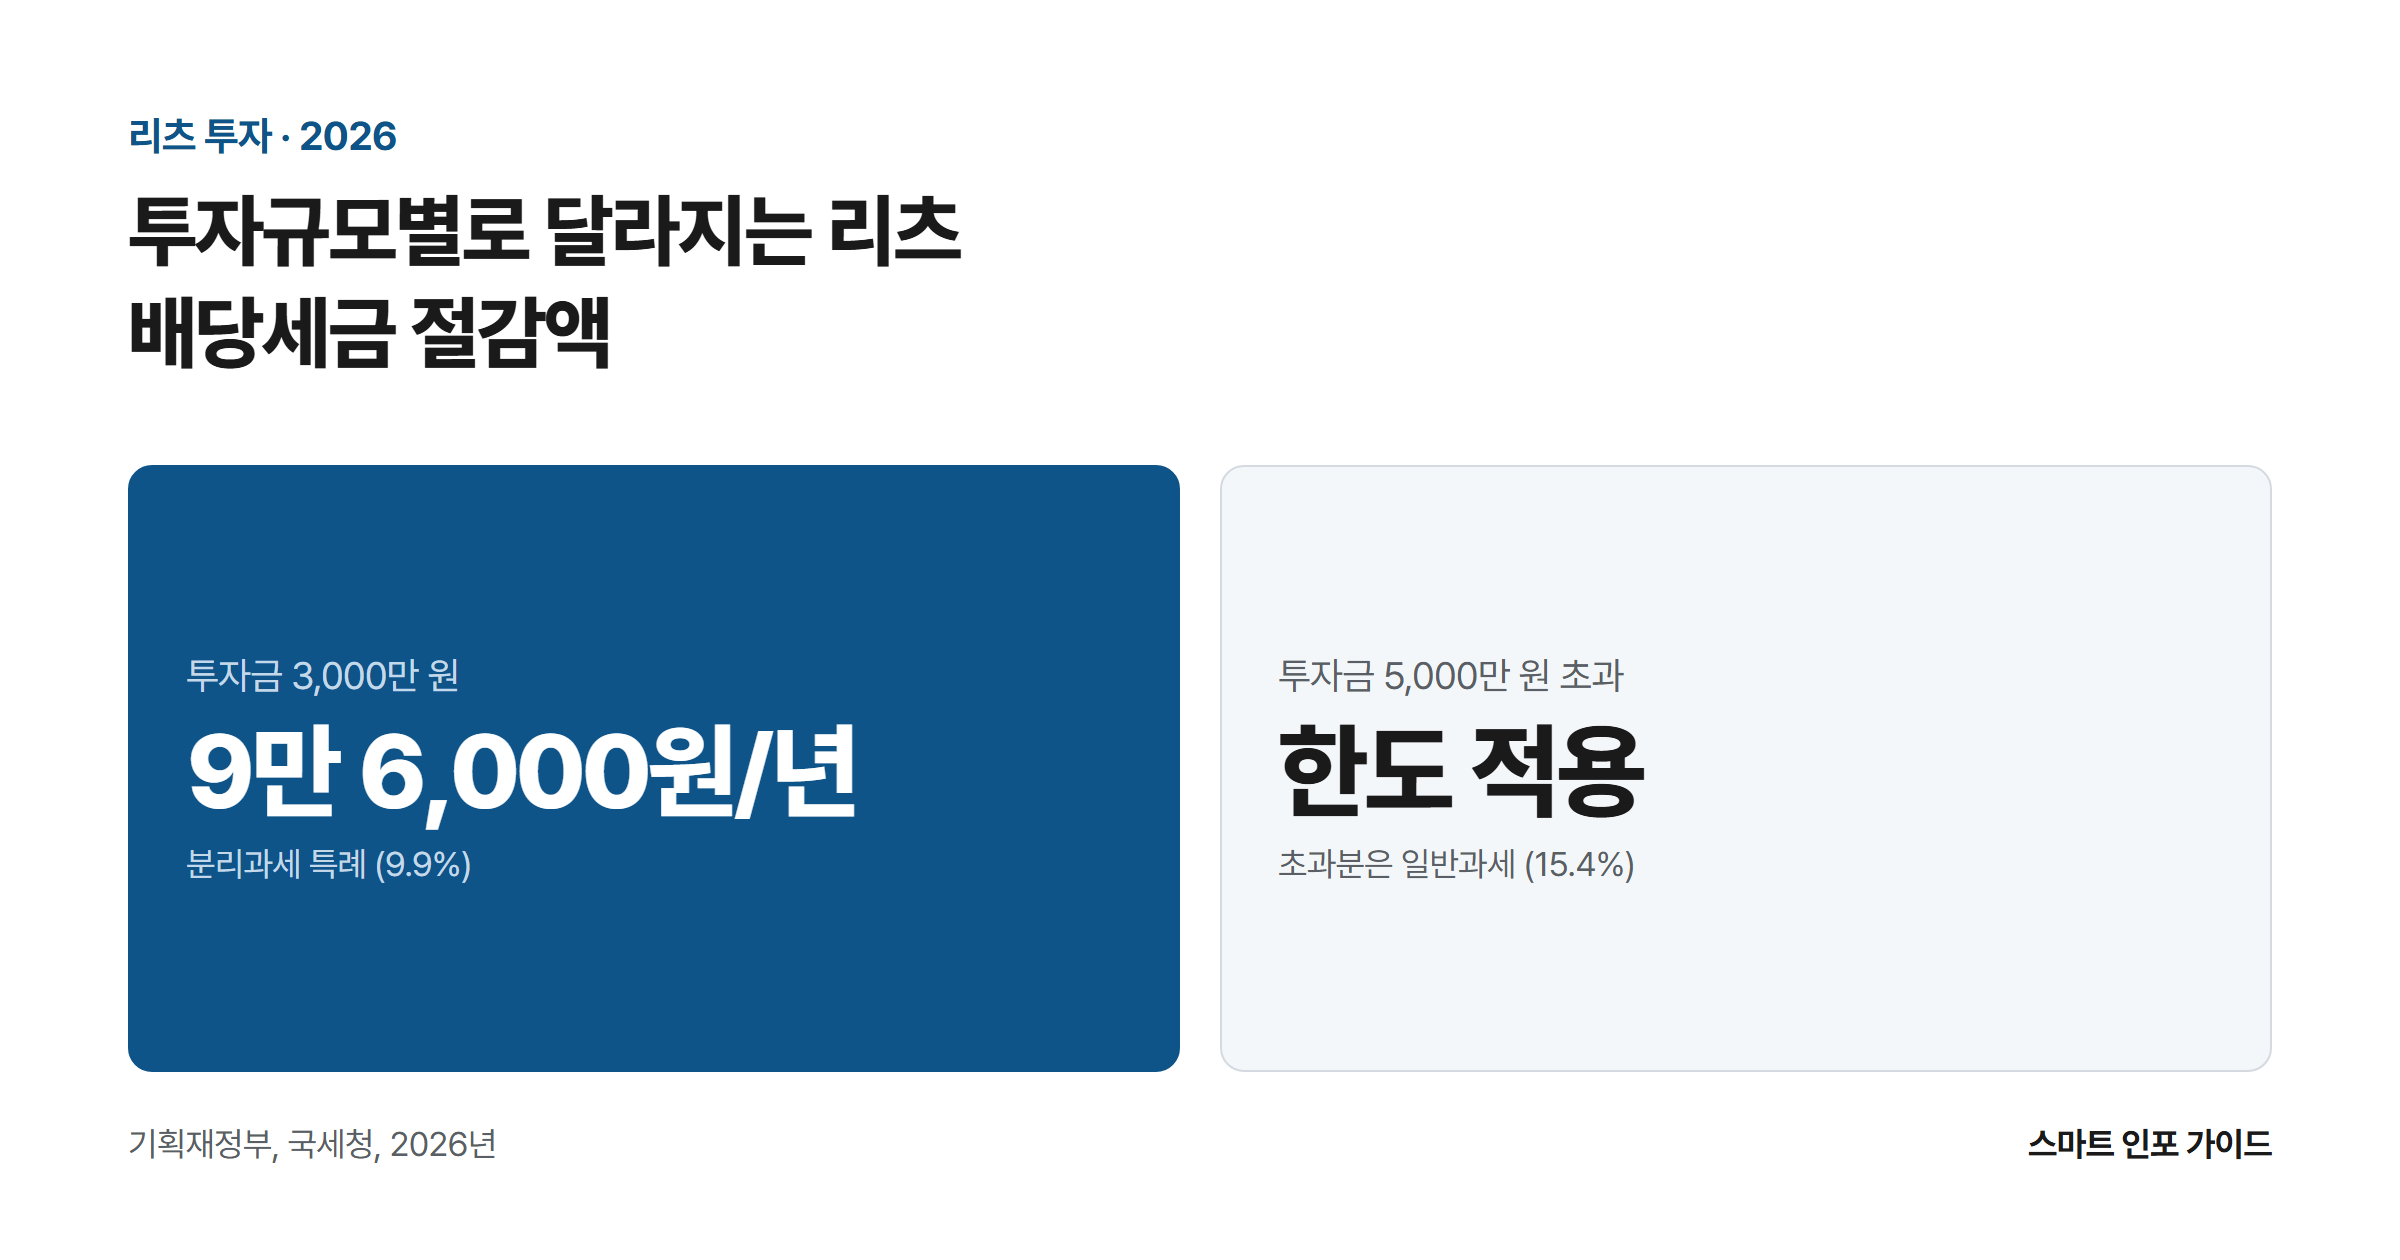
리츠(REITs) 투자 입문 가이드 2026 – 배당형 부동산 투자 총정리

투자규모별로 달라지는 리츠 배당세금 절감액: 투자금 3,000만 원 9만 6,000원/년 / 투자금 5,000만 원 초과 한도 적용

리츠 투자금 500만 원과 2,000만 원을 배당수익률 5.5%, 7.0%로 각각 나눠 계산하면 세전 배당액이 27만 5,000원부터 140만 원까지 벌어진다. 여기에 공모리츠 배당소득 분리과세 특례를 적용하면 투자금 3,000만 원 기준으로 연 9만 6,000원, 8,000만 원 기준으로는 연 16만 5,000원까지 세금을 아낄 수 있다는 계산도 함께 담았다. 국세청·국토교통부·기획재정부·한국리츠협회의 2026년 발표 수치를 근거로, 어떤 투자금 구간에서 분리과세 특례 … 더 읽기

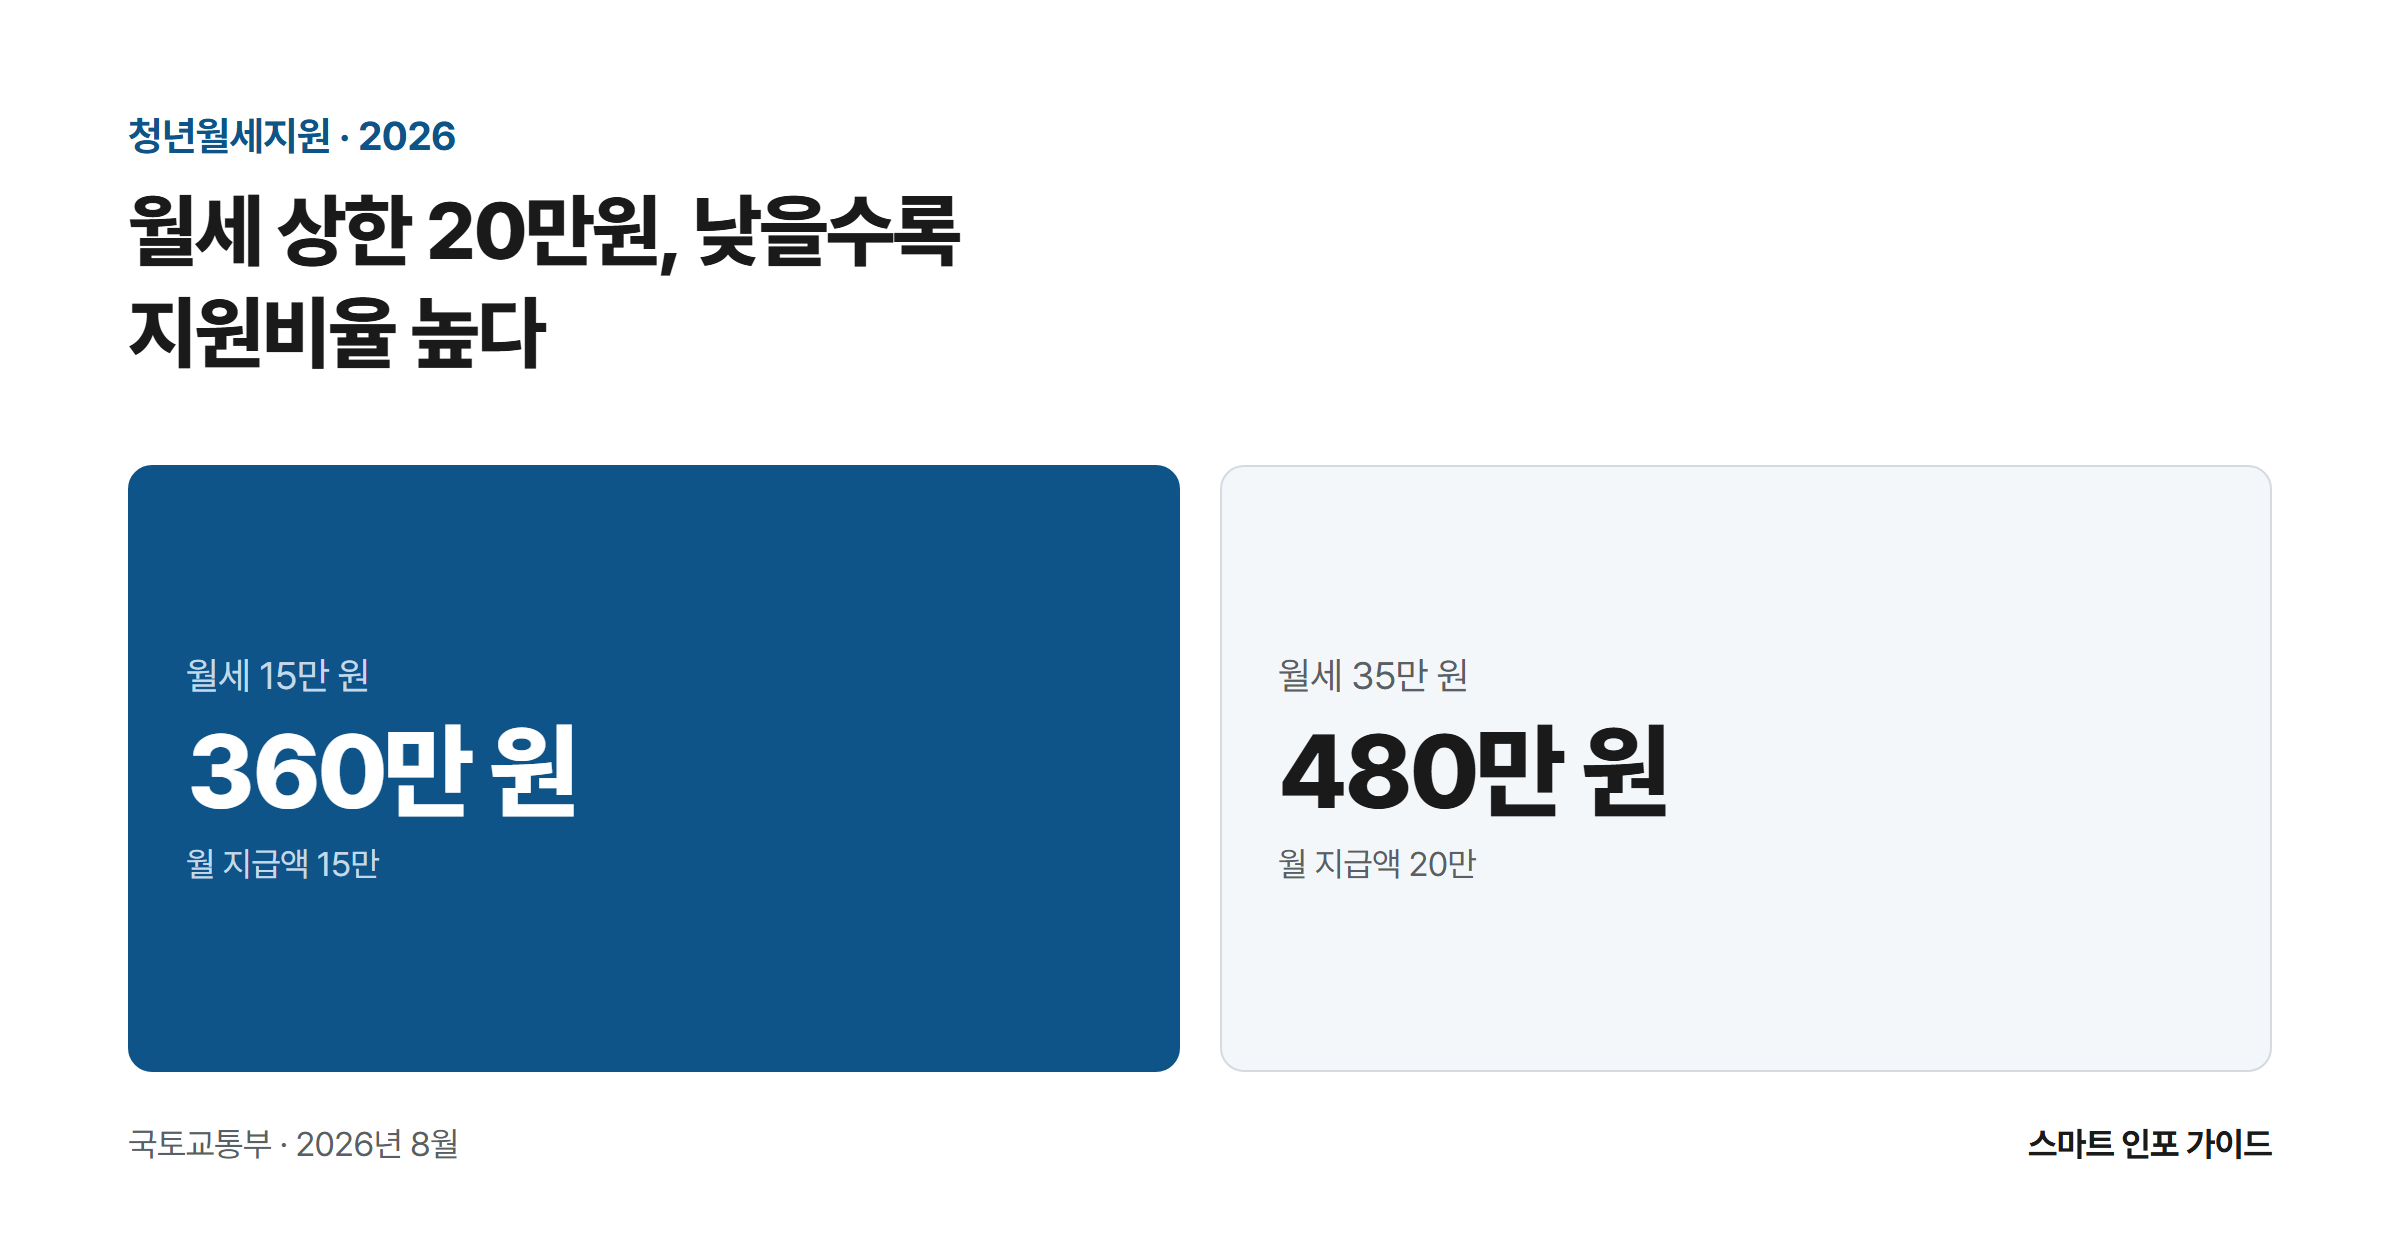
2026년 청년월세지원 신청방법 총정리 – 대상·금액·기간

월세 상한 20만원, 낮을수록 지원비율 높다: 월세 15만 원 360만 원 / 월세 35만 원 480만 원

청년월세지원이 2026년부터 상시사업으로 바뀌면서 청약통장 요건이 사라지고 재산 기준도 1억 700만 원에서 1억 2,200만 원으로 올라갔다. 이 글에서는 보증금과 월세가 기준선에 애매하게 걸릴 때 실제로 신청 가능 여부를 가르는 계산법, 월세 15만 원과 35만 원인 두 사람이 24개월 뒤 받는 총액 차이(360만 원 대 480만 원), 그리고 소득인정액 123만 원을 경계로 주거급여 청년 분리지급과 어느 … 더 읽기