청약통장 소득공제 2026 데이터 분석 – 4년째 해지가 가입을 앞질렀다, 6% 추징이 절세 6.6%를 되가져가는 구조
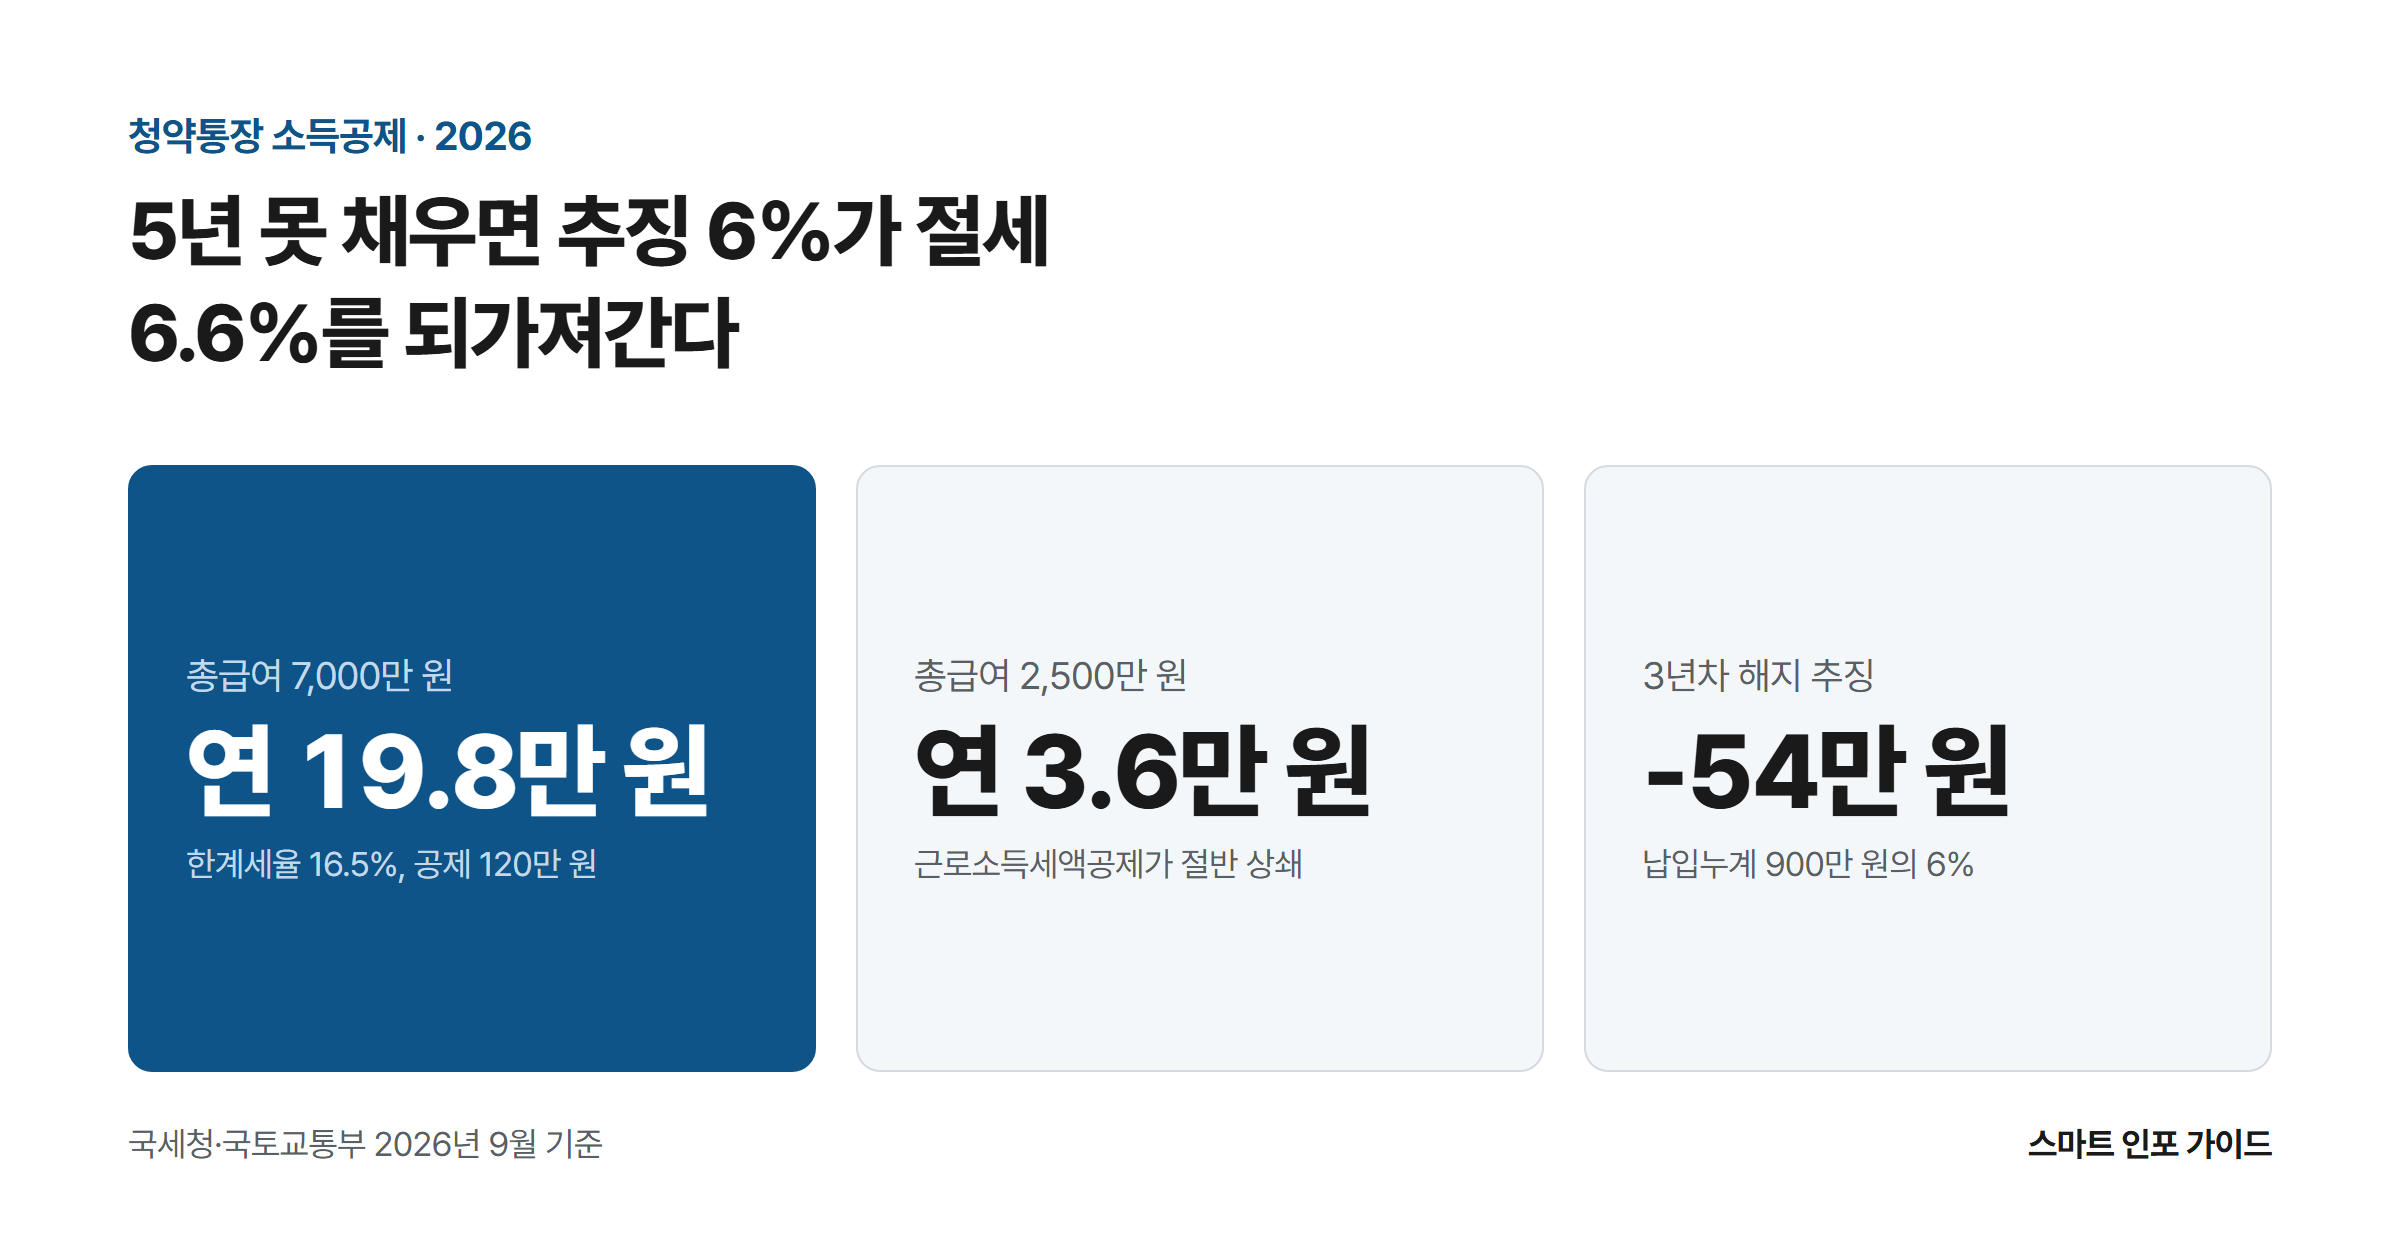
5년 못 채우면 추징 6%가 절세 6.6%를 되가져간다: 총급여 7,000만 원 연 19.8만 원 / 총급여 2,500만 원 연 3.6만 원 / 3년차 해지 추징 -54만 원

청약통장에 월 25만 원을 넣으면 연 300만 원, 소득공제로는 120만 원이 잡힌다. 그런데 총급여 7,000만 원 근로자가 실제로 돌려받는 돈은 19만 8,000원이고, 총급여 2,500만 원이면 3만 5,600원까지 줄어든다. 그 상태에서 5년을 못 채우고 해지하면 납입누계의 6%를 다시 내야 하는데, 저소득 구간에서는 이 6%가 그동안 받은 절세액보다 커서 3년치 기준 43만 3,200원의 순손실이 난다. 은행 안내문과 … 더 읽기
2026년 중소기업 취업자 소득세 감면 신청 7단계 – 연봉 3,000만 원 청년의 결정세액이 61만 원에서 6만 원으로

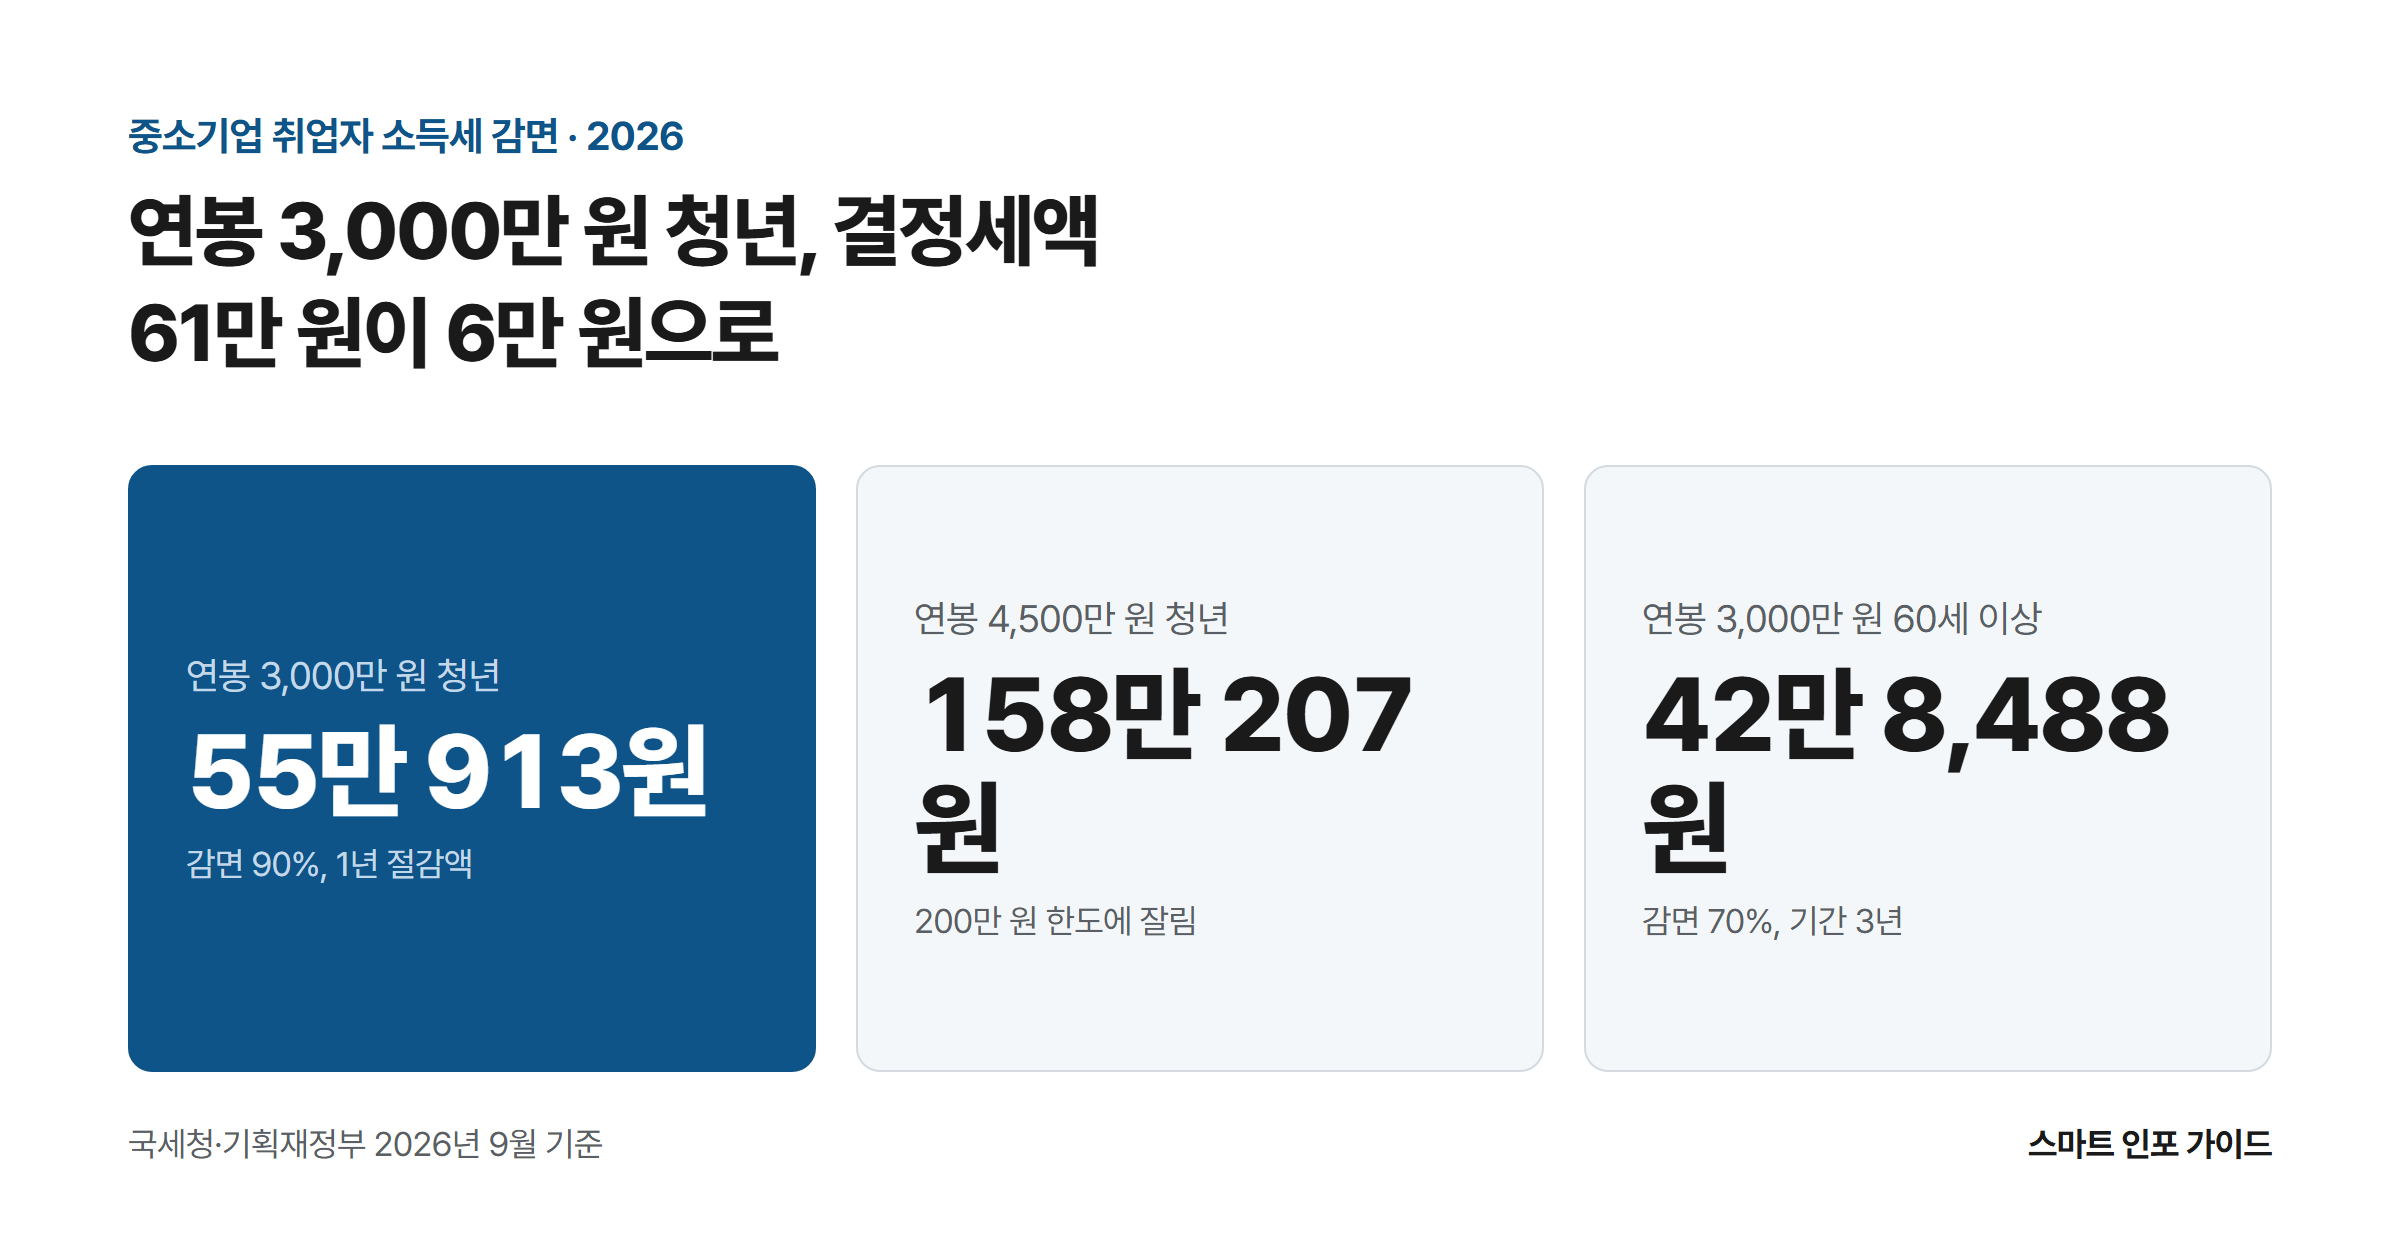
연봉 3,000만 원 청년, 결정세액 61만 원이 6만 원으로: 연봉 3,000만 원 청년 55만 913원 / 연봉 4,500만 원 청년 158만 207원 / 연봉 3,000만 원 60세 이상 42만 8,488원

연봉 3,000만 원 청년 근로자가 중소기업 취업자 소득세 감면을 받으면 그해 결정세액이 61만 2,125원에서 6만 1,213원으로 내려간다. 그런데 실제로 아낀 돈은 감면세액 120만 4,875원이 아니라 55만 913원이다. 근로소득세액공제가 감면 비율만큼 같이 깎여 나가기 때문인데, 국세청 안내문에도 회사 안내 메일에도 이 계산은 나오지 않는다. 아래에서는 연봉 3,000만 원과 4,500만 원을 각각 끝까지 계산해 얼마가 남는지 보여주고, … 더 읽기

2026년 국민연금 실업크레딧 신청 7단계 – 19만 9,500원으로 가입기간 12개월, 9년차는 수급권이 생긴다

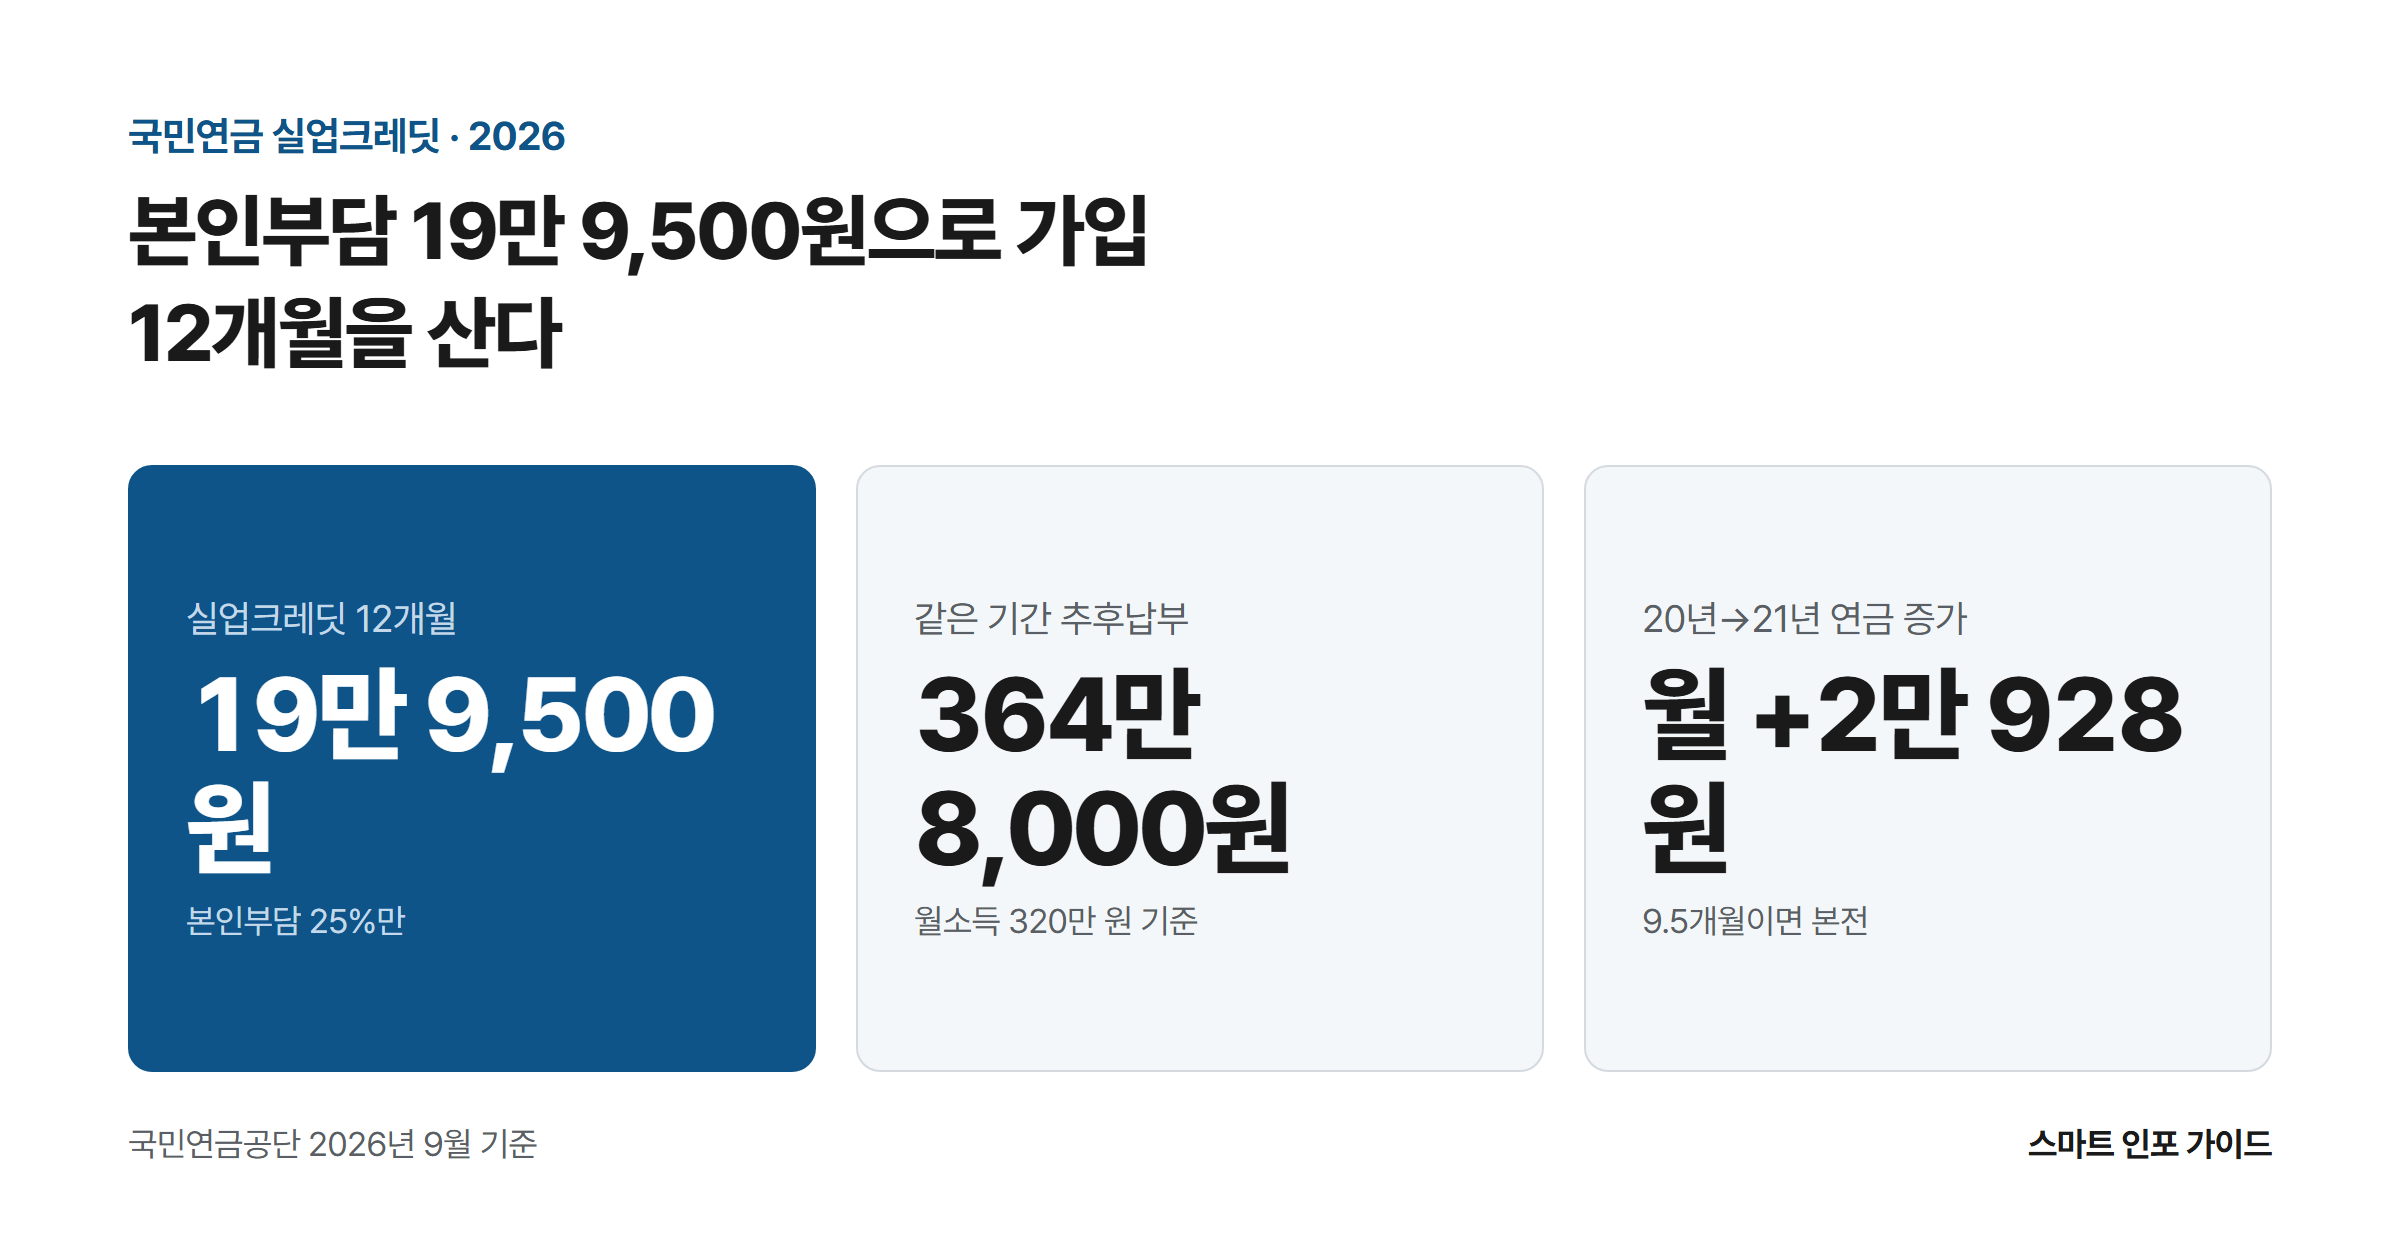
본인부담 19만 9,500원으로 가입 12개월을 산다: 실업크레딧 12개월 19만 9,500원 / 같은 기간 추후납부 364만 8,000원 / 20년→21년 연금 증가 월 +2만 928원

구직급여를 받는 열두 달 동안 본인 주머니에서 나가는 돈은 19만 9,500원이다. 그 대가로 국민연금 가입기간 12개월이 통째로 붙는다. 가입기간이 9년에서 멈춰 있던 사람이라면 이 12개월이 10년 요건을 채워 월 26만 2,480원짜리 노령연금 수급권을 만들어 내고, 이미 20년을 채운 사람이라면 연금이 월 2만 928원 늘어 9.5개월이면 낸 돈을 되찾는다. 문제는 이 제도가 신청서의 체크 한 칸에서 … 더 읽기

2026년 국민연금 유족연금 신청 7단계 – 노령연금과 겹칠 때 ‘70% 규칙’으로 고르는 법

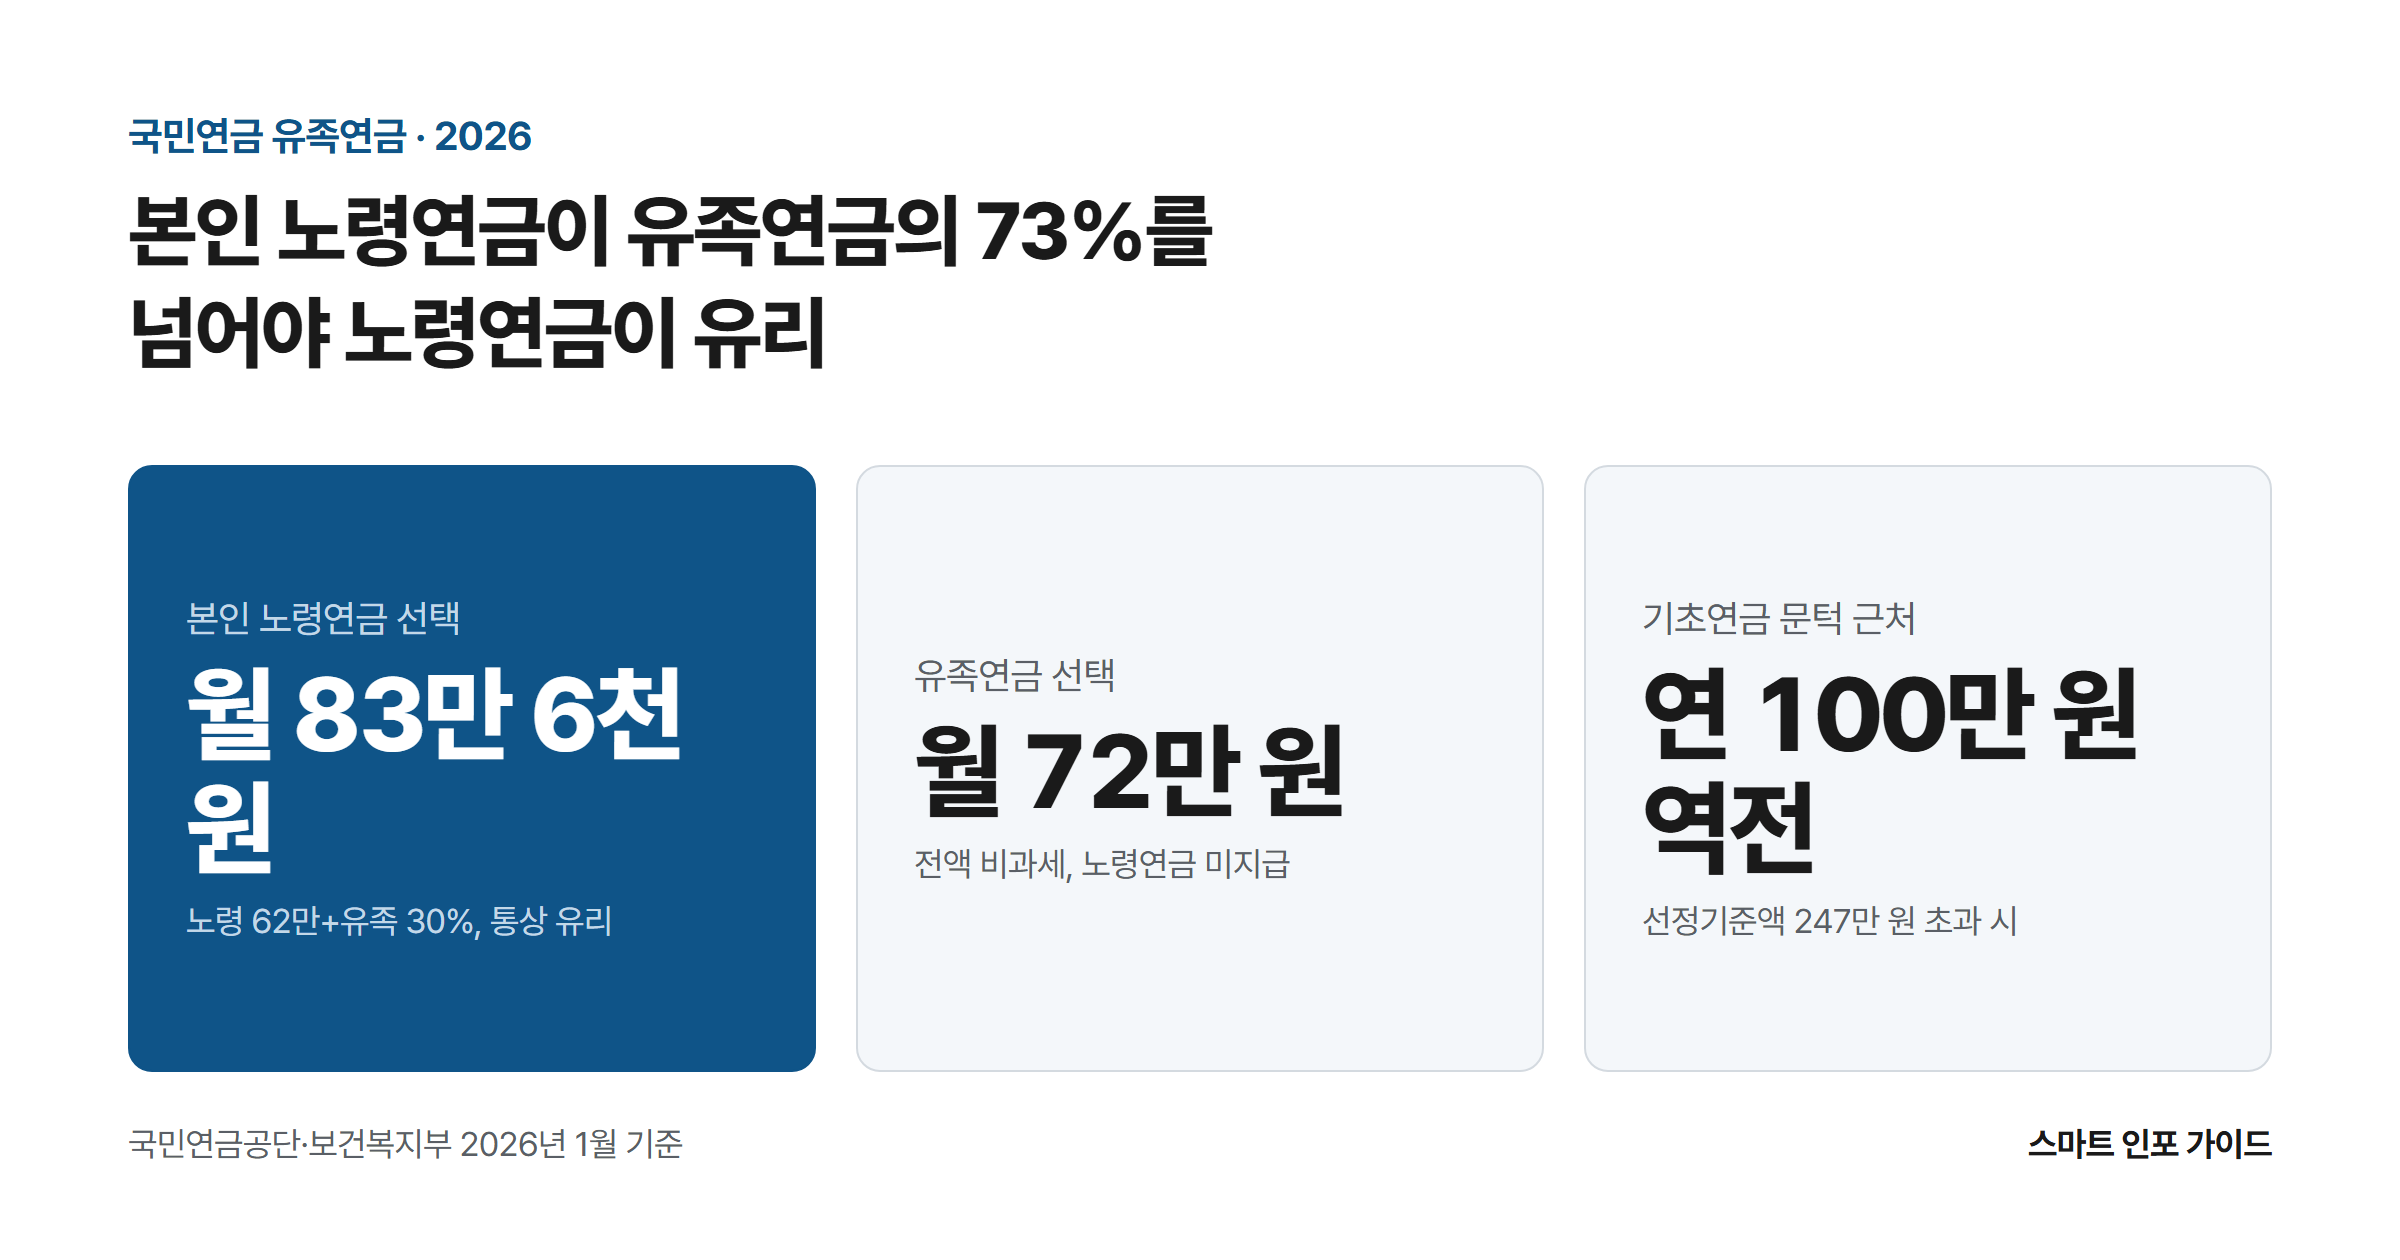
본인 노령연금이 유족연금의 73%를 넘어야 노령연금이 유리: 본인 노령연금 선택 월 83만 6천 원 / 유족연금 선택 월 72만 원 / 기초연금 문턱 근처 연 100만 원 역전

남편의 장례를 치르고 나흘 뒤, 정 씨(66세)는 국민연금공단 지사에서 청구서 한 장을 받았다. 종이 아래쪽에 ‘유족연금’과 ‘본인 노령연금’ 중 하나에 표시하라는 칸이 있었고, 담당자는 “대부분 본인 노령연금을 고르십니다”라고만 했다. 그 칸 하나로 정 씨의 1년 실수령은 972만 9,386원과 1,073만 8,200원으로 갈렸는데, 창구가 권한 쪽이 오히려 100만 8,814원 적은 쪽이었다. 국민연금공단 통계에서 두 연금이 동시에 발생한 … 더 읽기

2026년 국민연금 분할연금 신청 자격 총정리 – 이혼 후 청구 순서와 질문 10가지

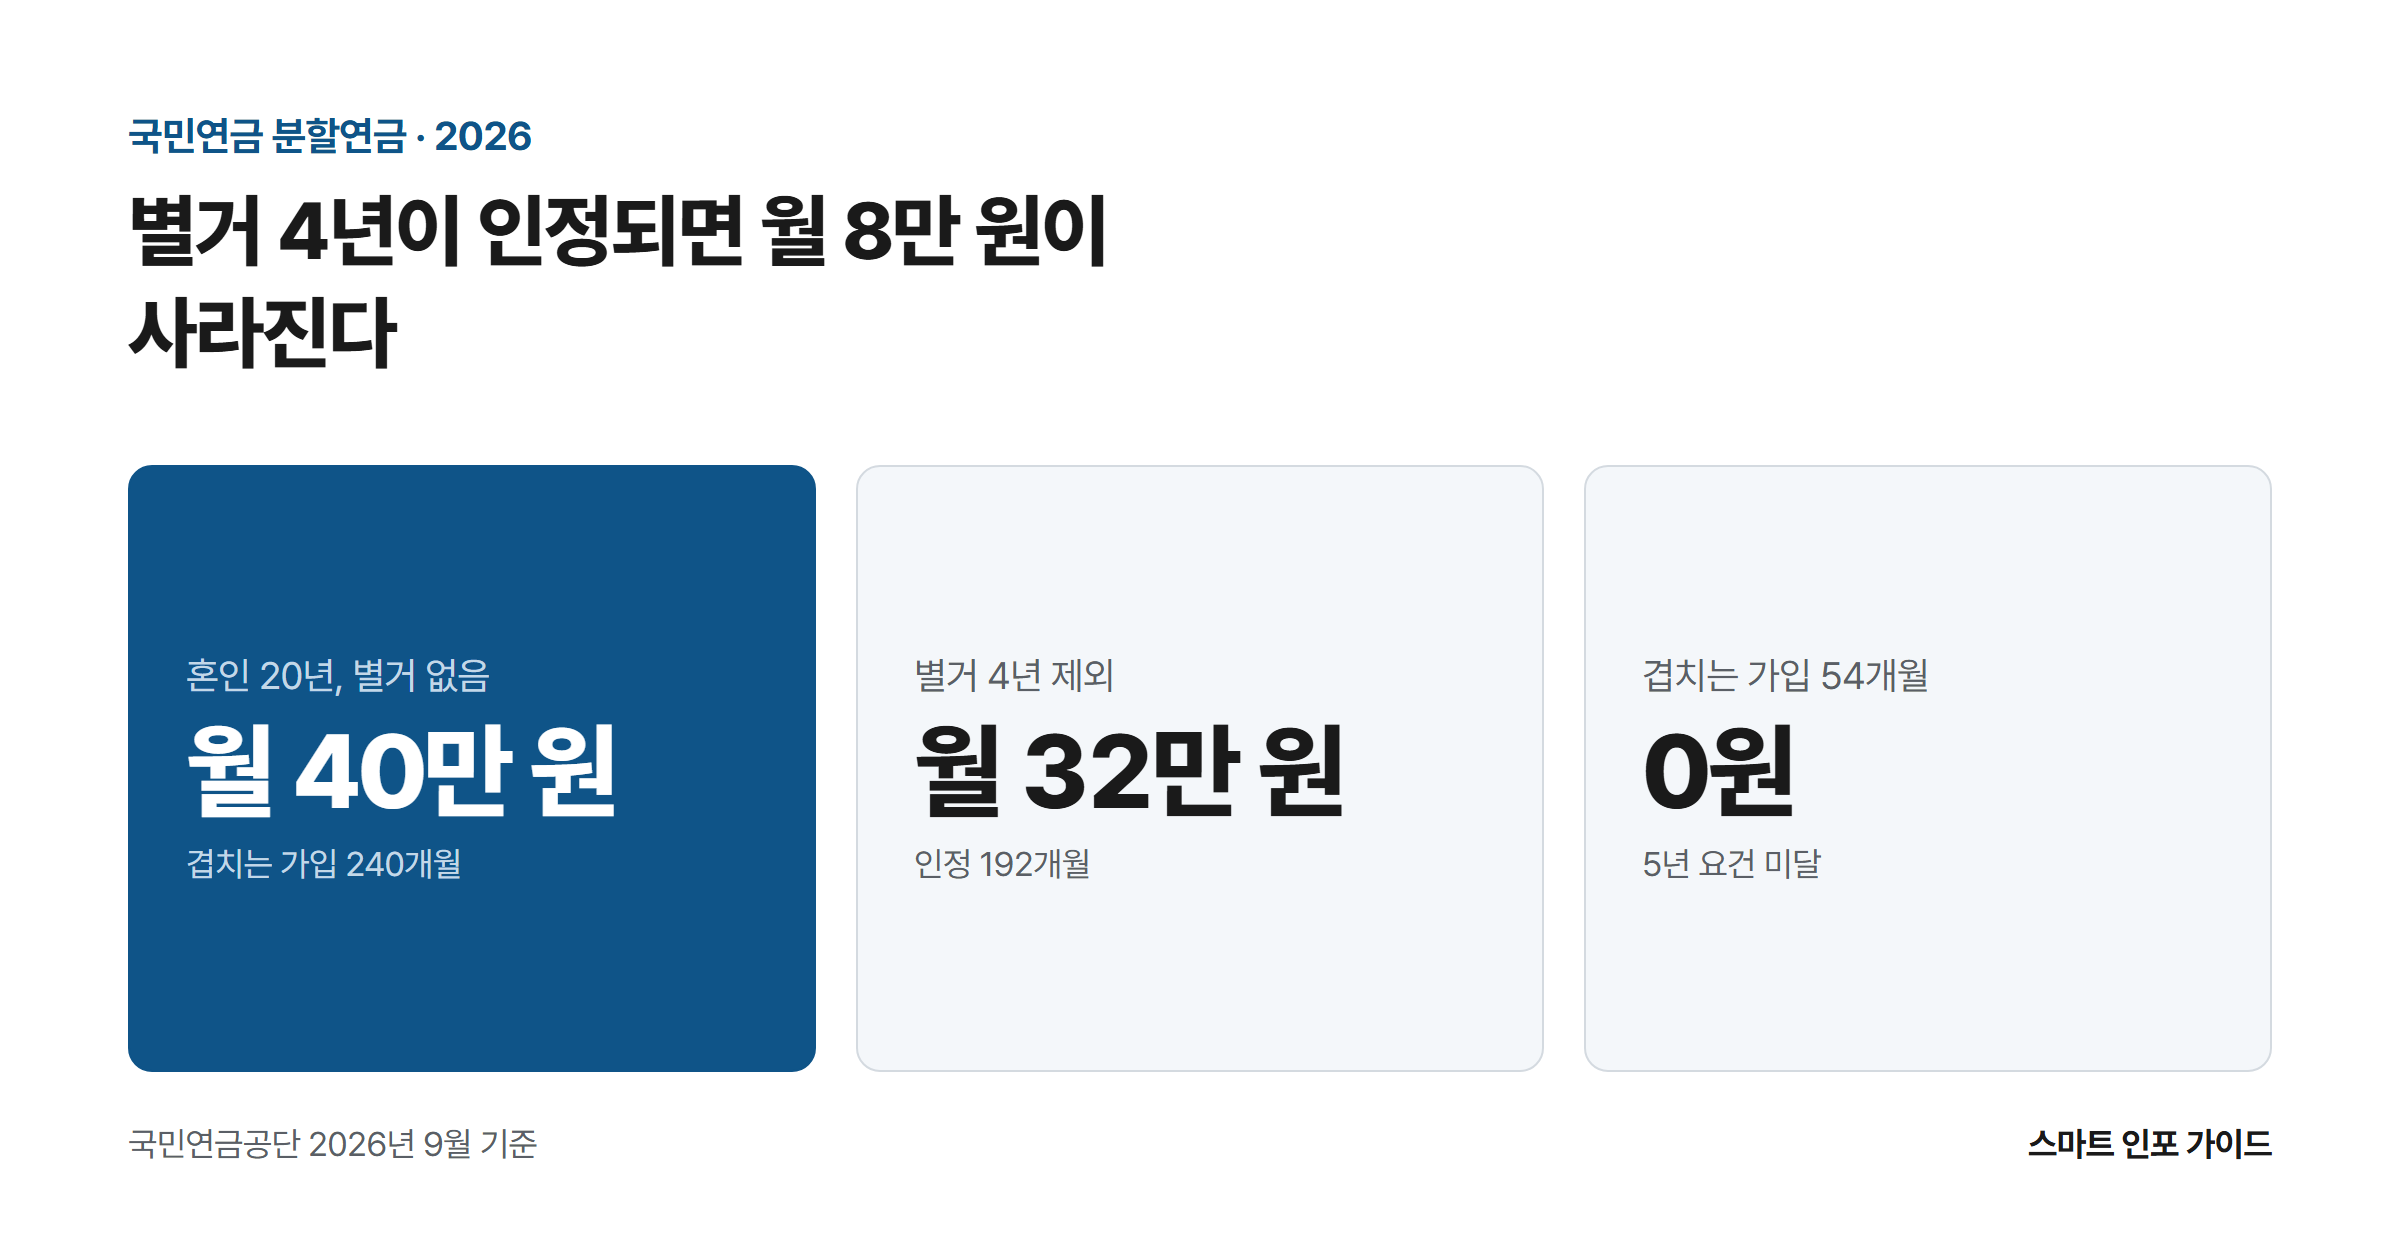
별거 4년이 인정되면 월 8만 원이 사라진다: 혼인 20년, 별거 없음 월 40만 원 / 별거 4년 제외 월 32만 원 / 겹치는 가입 54개월 0원

이혼한 뒤 전 배우자의 국민연금을 나눠 받는 분할연금은, 같은 20년 혼인이라도 별거 4년이 혼인기간에서 빠지느냐에 따라 월 40만 원과 32만 원으로 갈린다. 청구를 한 달 늦춘 탓에 이미 쌓인 2,360만 원과 앞으로 받을 평생 연금이 동시에 사라지는 구간도 있다. 아래에서는 요건을 나열하는 대신 혼인 중 가입기간 240개월, 전 배우자 노령연금 월 120만 원이라는 조건을 넣어 … 더 읽기

2026년 생계급여 신청 7단계 – 같은 소득·같은 전세금인데 사는 곳 하나로 연 228만 원이 갈렸다

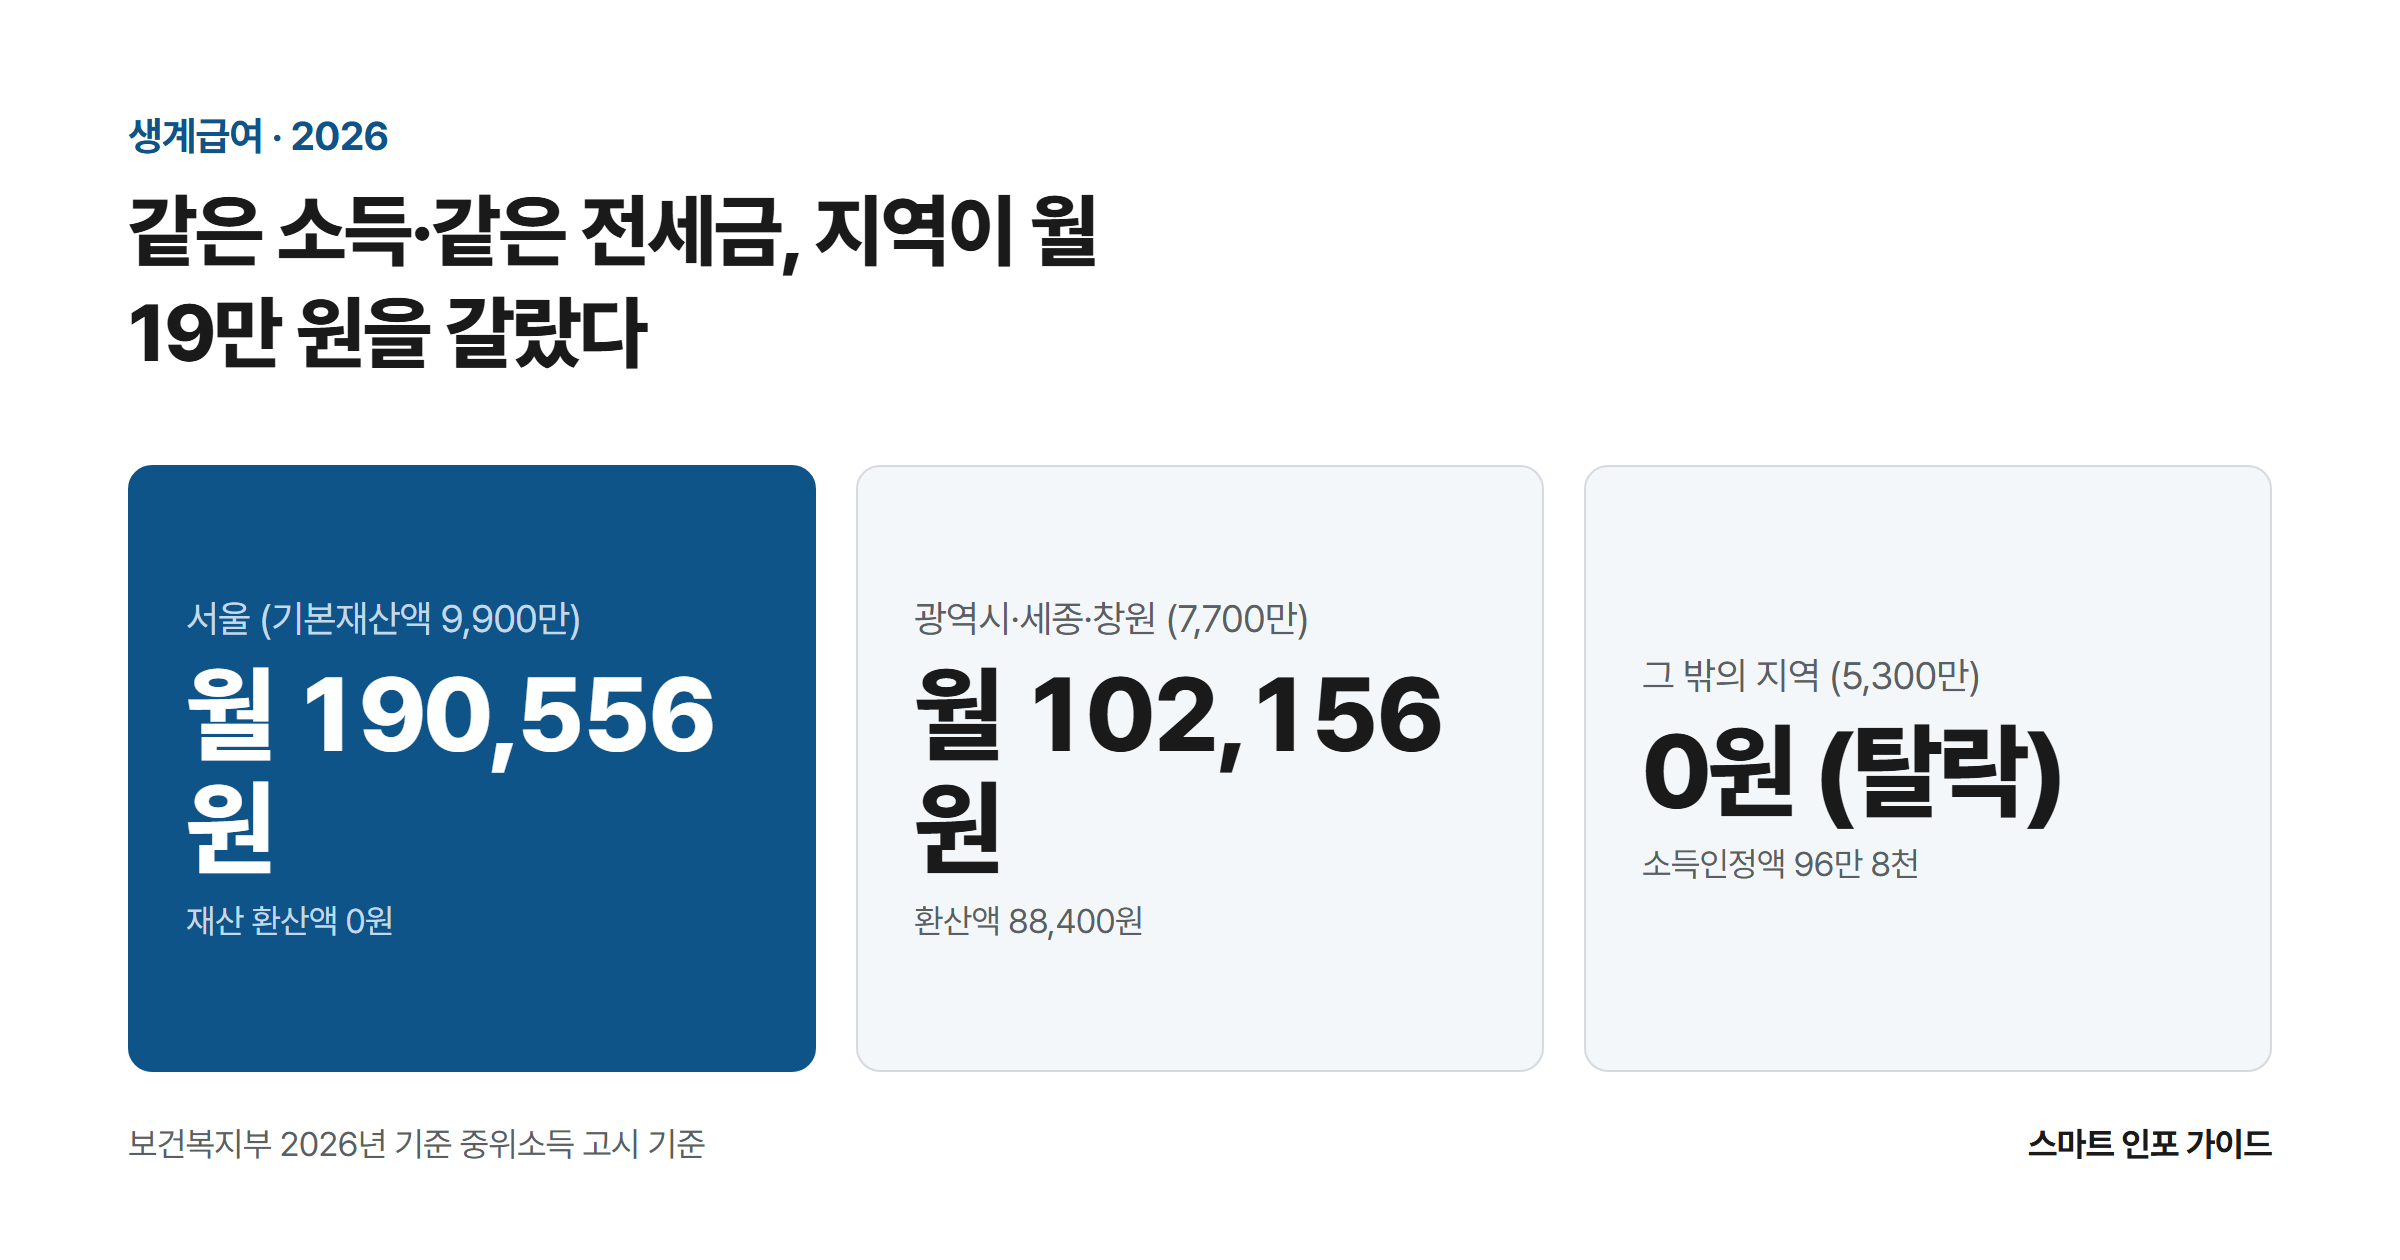
같은 소득·같은 전세금, 지역이 월 19만 원을 갈랐다: 서울 (기본재산액 9,900만) 월 190,556원 / 광역시·세종·창원 (7,700만) 월 102,156원 / 그 밖의 지역 (5,300만) 0원 (탈락)

월 근로소득 90만 원, 전세보증금 9,000만 원. 조건이 똑같은 1인 가구인데 서울에 살면 생계급여가 매달 190,556원 나오고, 도의 군 지역에 살면 0원이다. 연으로 228만 6,672원이 사는 곳 하나로 갈린다. 2026년부터 청년 근로소득 추가공제가 34세까지 넓어지면서 생일 하루 차이로 연 480만 6,672원이 갈리는 구간도 새로 생겼다. 아래는 그 계산을 직접 돌려보고, 창구에서 먼저 알려주지 않는 반려 … 더 읽기

주택임대소득 2,000만 원 경계 2026 데이터 분석 – 등록 여부 하나로 세금 58만 5,200원이 갈렸다

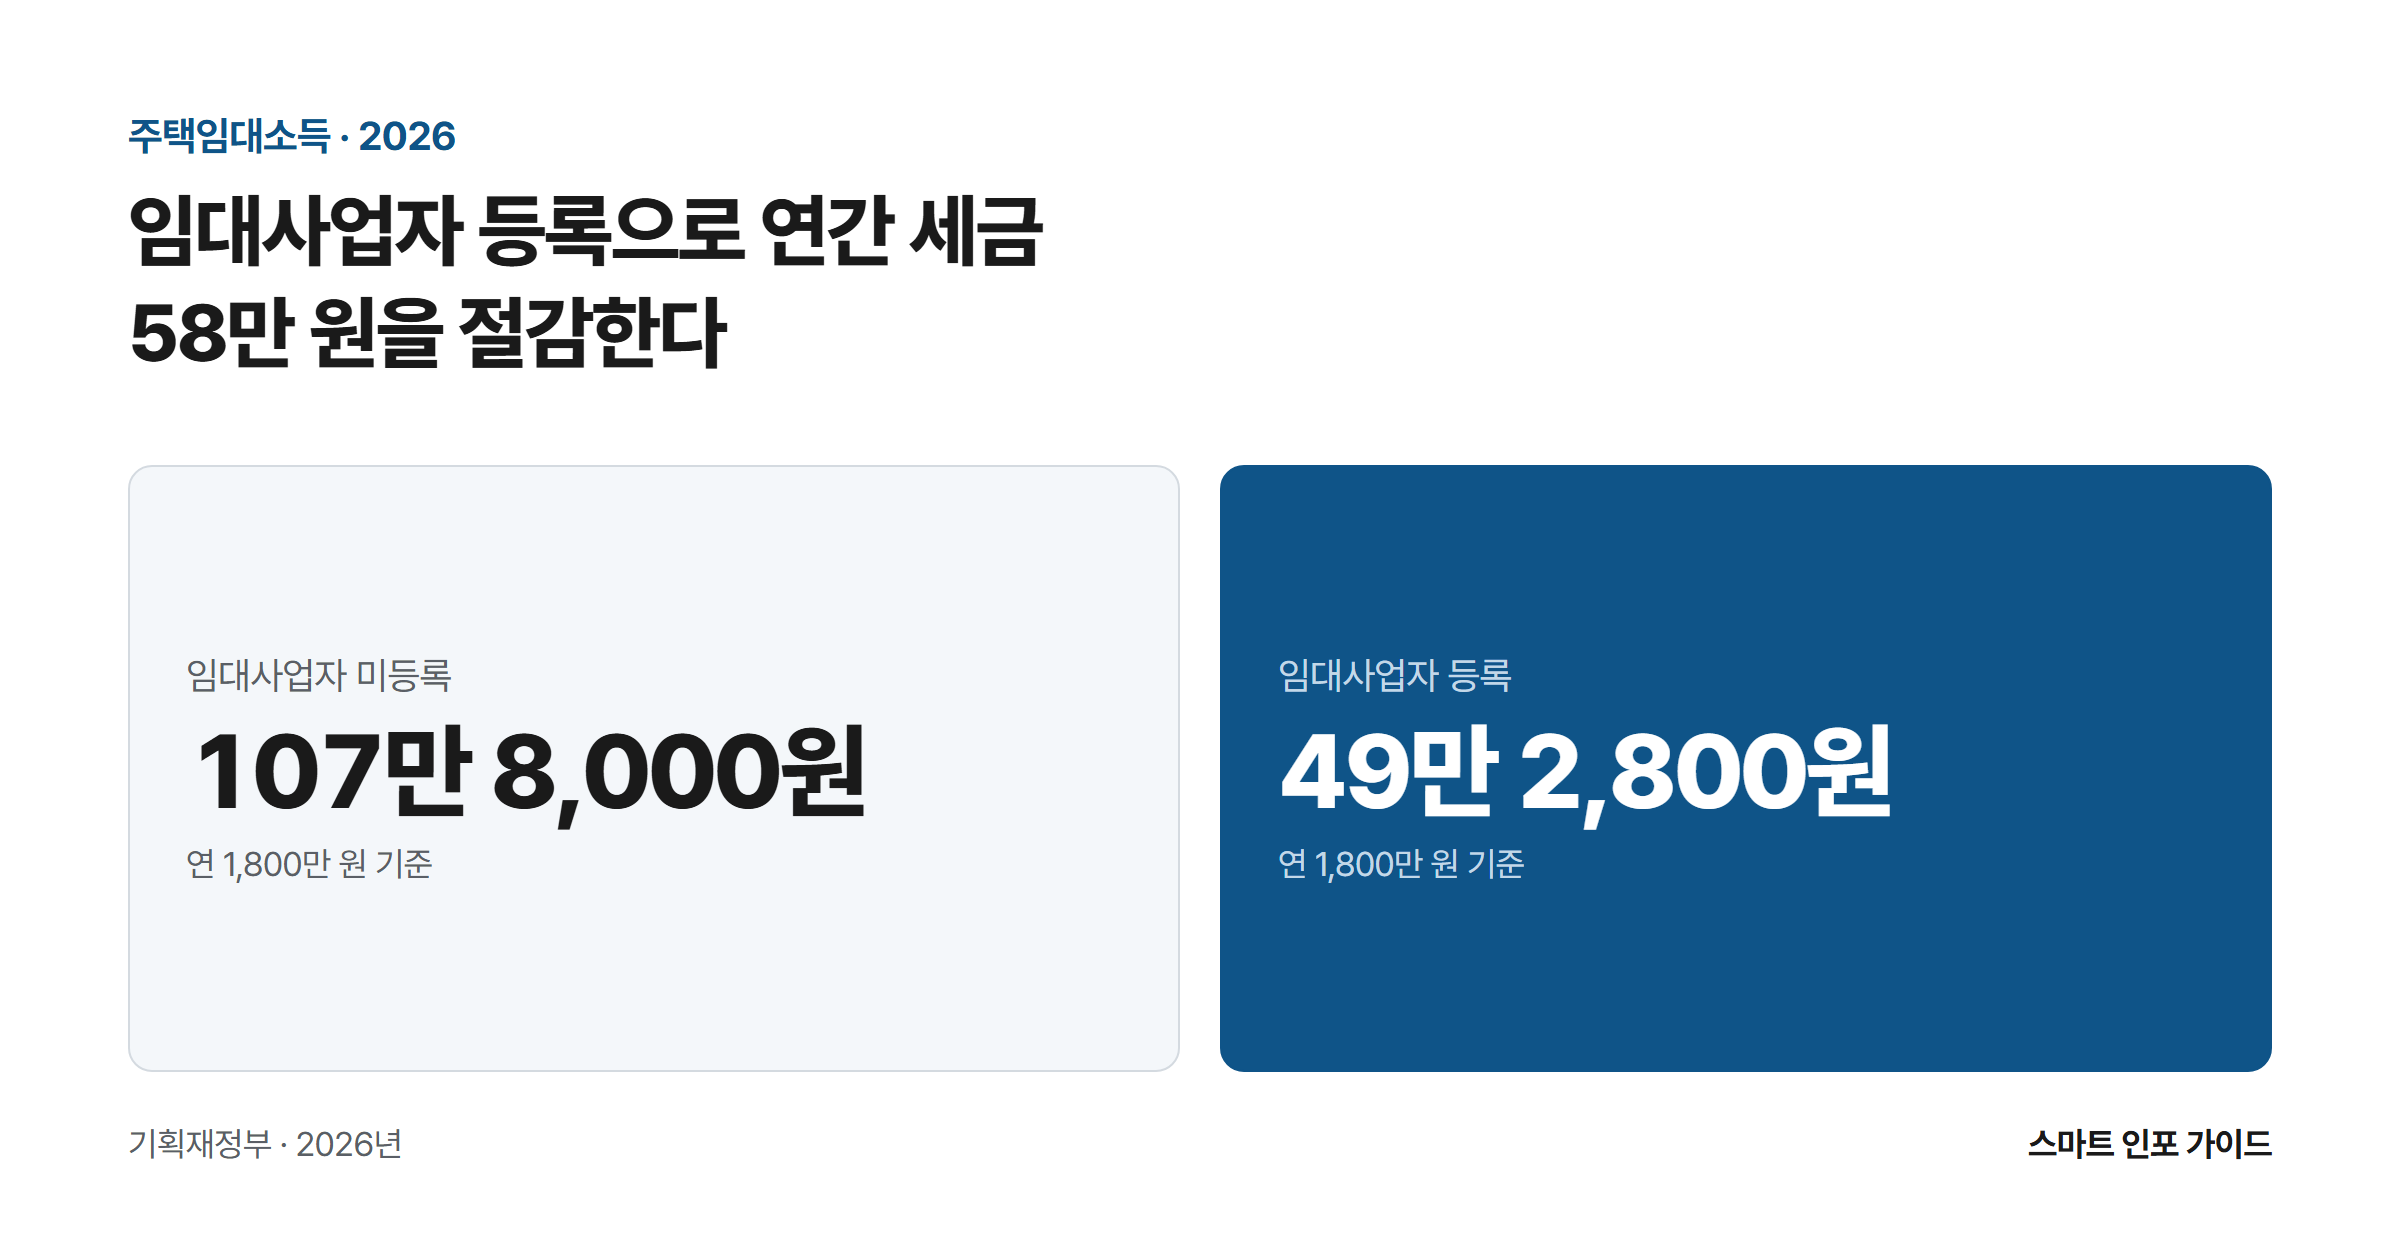
임대사업자 등록으로 연간 세금 58만 원을 절감한다: 임대사업자 미등록 107만 8,000원 / 임대사업자 등록 49만 2,800원

연 임대수입 1,800만 원으로 똑같은 2주택자가 5월에 낸 세금은 49만 2,800원부터 138만 6,000원까지 벌어졌다. 갈림길은 두 개뿐이다. 임대사업자로 등록했는지, 그리고 임대 외 종합소득금액이 2,000만 원을 넘었는지. 아래에서는 그 두 갈래를 실제 숫자로 계산하고, 2026년 간주임대료 이자율 3.1%가 보증금 8억 원짜리 임대인의 과세수입을 120만 원 깎아준 과정, 보증금 1억 원을 월세로 돌릴 때 손익이 뒤집히는 전환율 … 더 읽기

2026년 노란우산공제 가입 7단계 – 사업소득 100만 원 차이로 소득공제 26만 4,000원이 갈린다

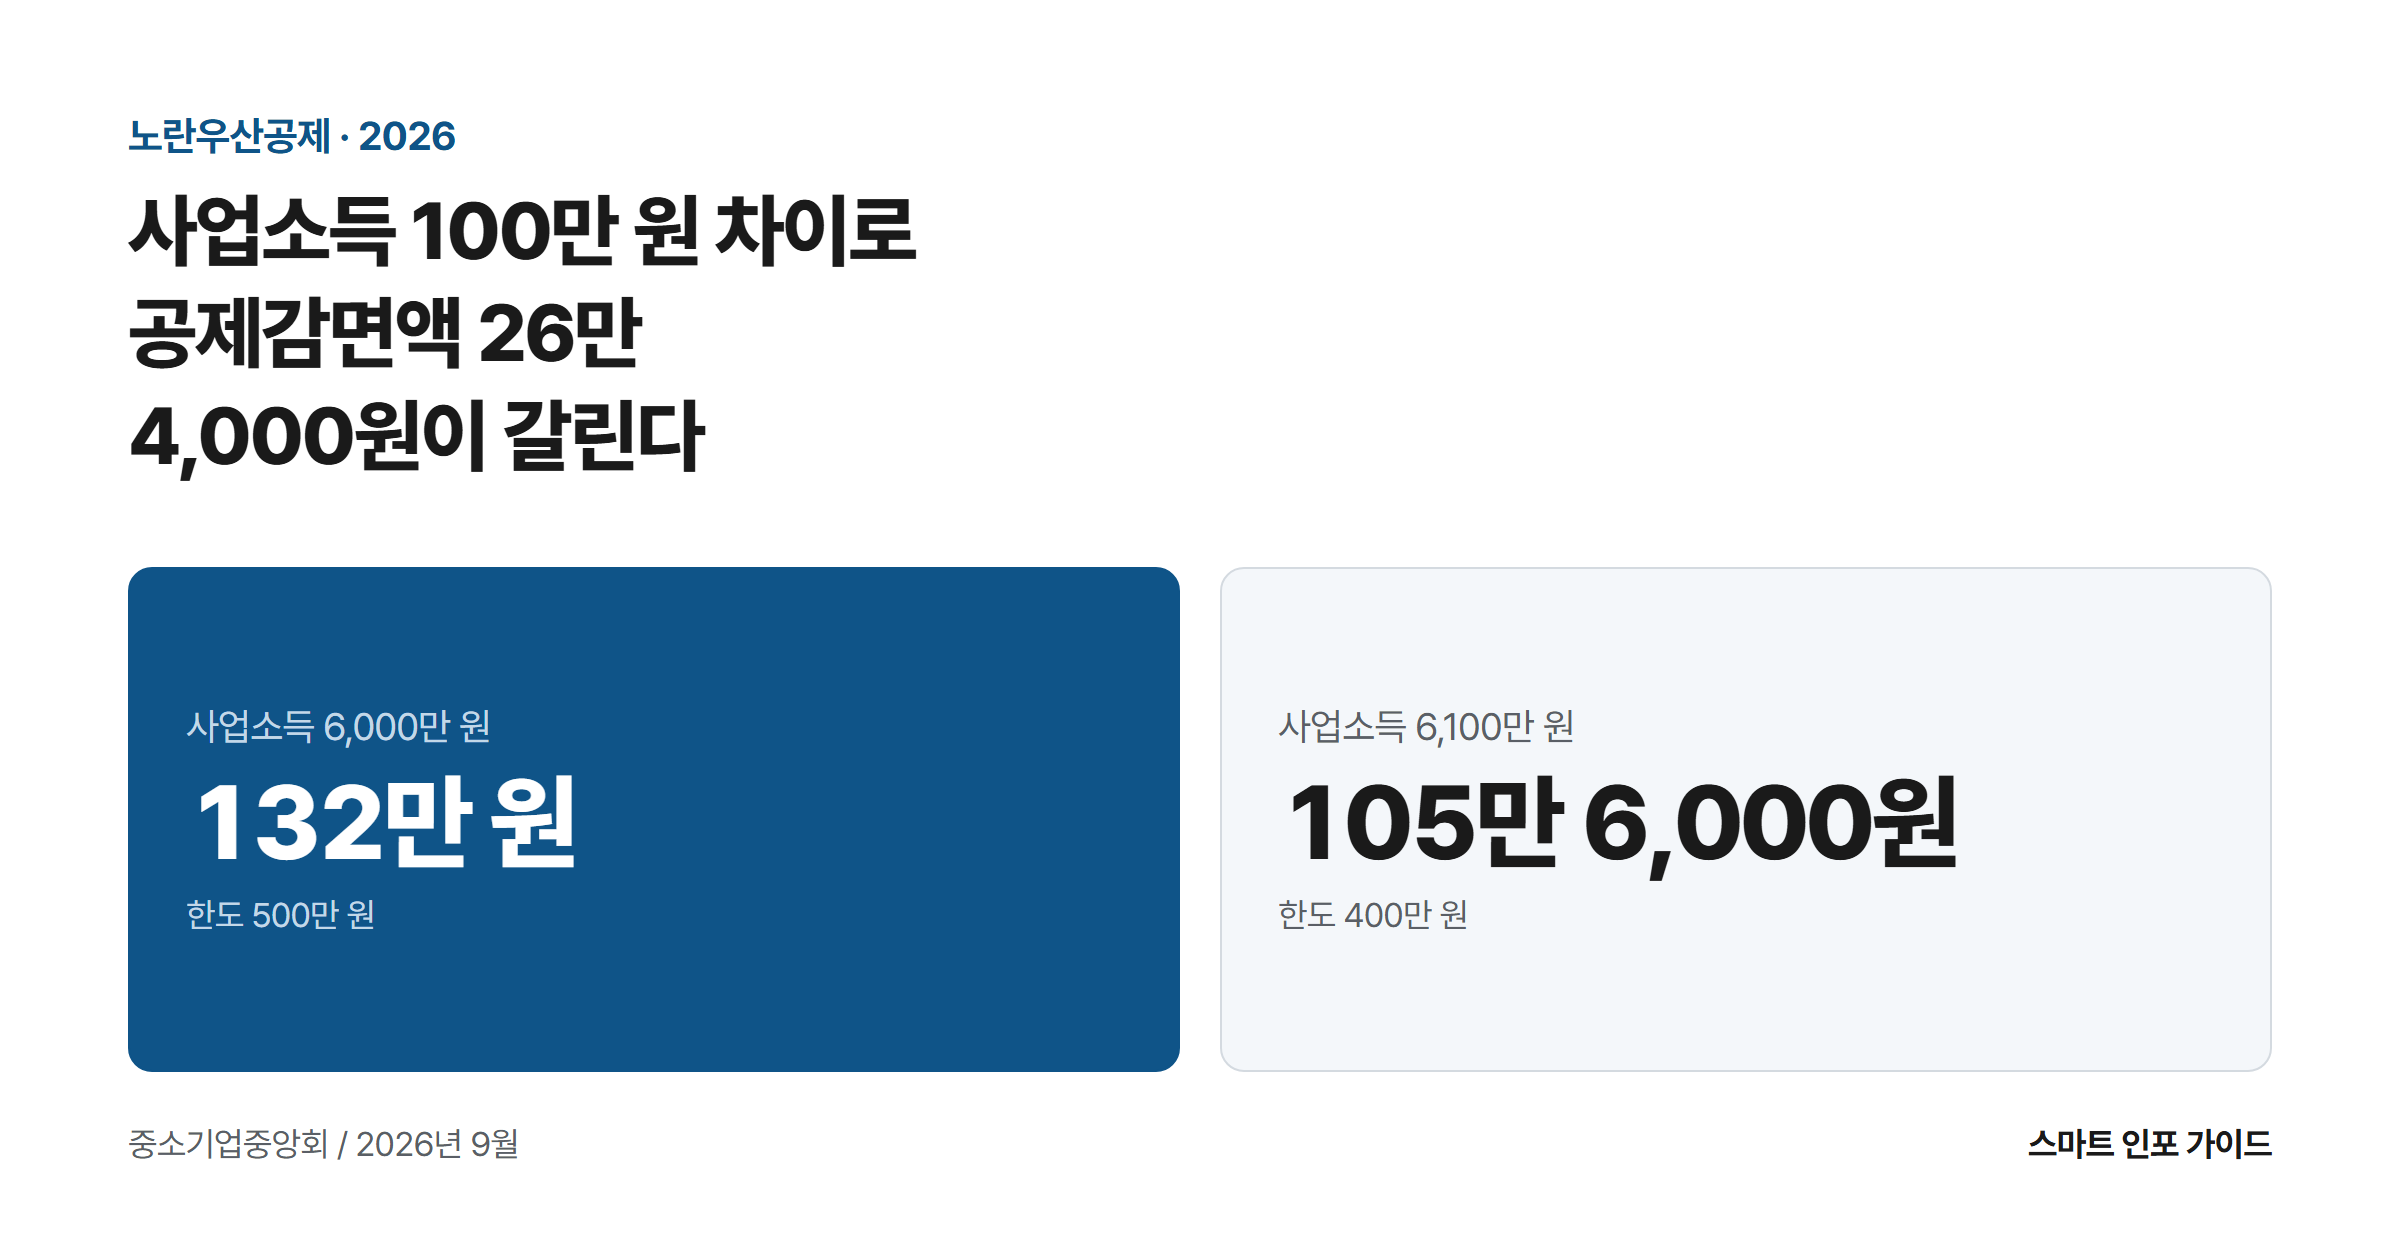
사업소득 100만 원 차이로 공제감면액 26만 4,000원이 갈린다: 사업소득 6,000만 원 132만 원 / 사업소득 6,100만 원 105만 6,000원

사업소득금액 6,000만 원인 사장님과 6,100만 원인 사장님이 똑같이 노란우산공제에 돈을 넣었을 때, 줄어드는 세금은 132만 원과 105만 6,000원이다. 100만 원을 더 벌었더니 감면액이 26만 4,000원 사라진 것이다. 여기에 해지 순서를 한 번 틀리면 5년 가입자 기준으로 세금이 435만 원 더 붙는다. 중소기업중앙회는 제도를 설명해 주지만 “당신 사업소득이면 얼마”를 계산해 주지는 않는다. 아래 7단계는 가입 자격 … 더 읽기

해외주식 양도소득세 2026 데이터 분석 – 신고 대상 18만 2,000명, 250만 원 경계에서 55만 원이 갈린다

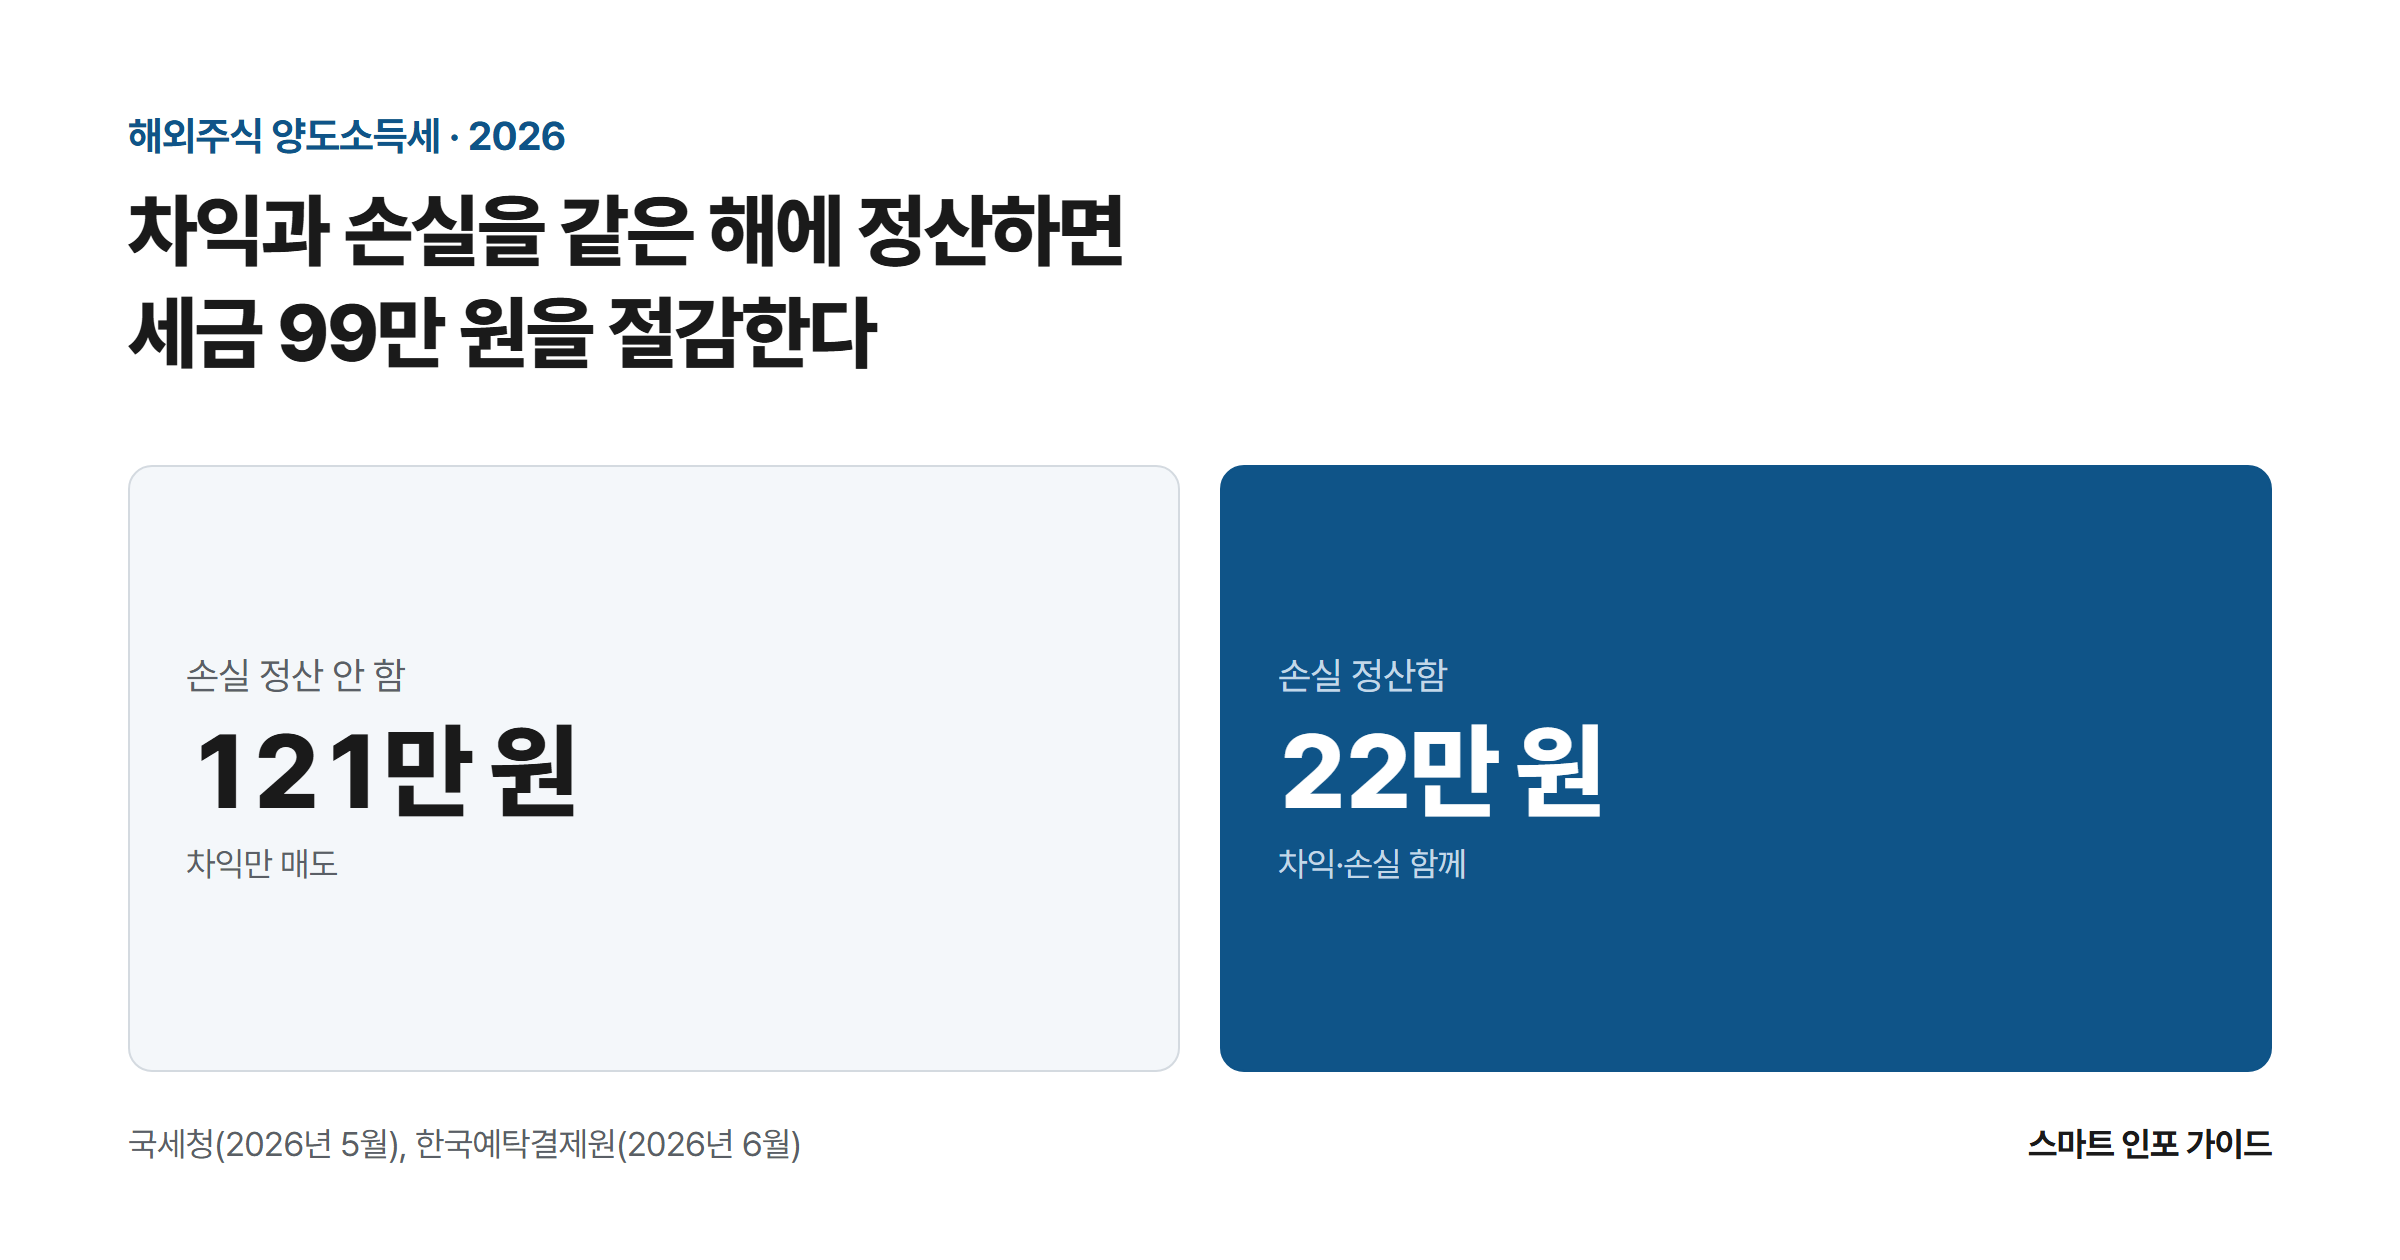
차익과 손실을 같은 해에 정산하면 세금 99만 원을 절감한다: 손실 정산 안 함 121만 원 / 손실 정산함 22만 원

국내 투자자의 미국 주식 보관금액이 290조 원을 넘어섰다(한국예탁결제원 집계, 2026년 6월 25일 기준). 반면 2025년 귀속 양도소득세 확정신고 대상 가운데 해외주식 거래자는 18만 2,000명이었다. 이 글에는 차익 500만 원을 매도 시점만 둘로 쪼개 세금 55만 원을 0원으로 만드는 구간, 국내상장 해외ETF와 유불리가 뒤집히는 경계선 833만 원, 달러로 50달러를 잃고도 원화 양도차익 7만 7,500원이 잡히는 환율 … 더 읽기

2026년 종합소득세 단순경비율 vs 기준경비율 vs 장부 – 같은 수입 5,000만 원인데 423만 원이 갈렸다

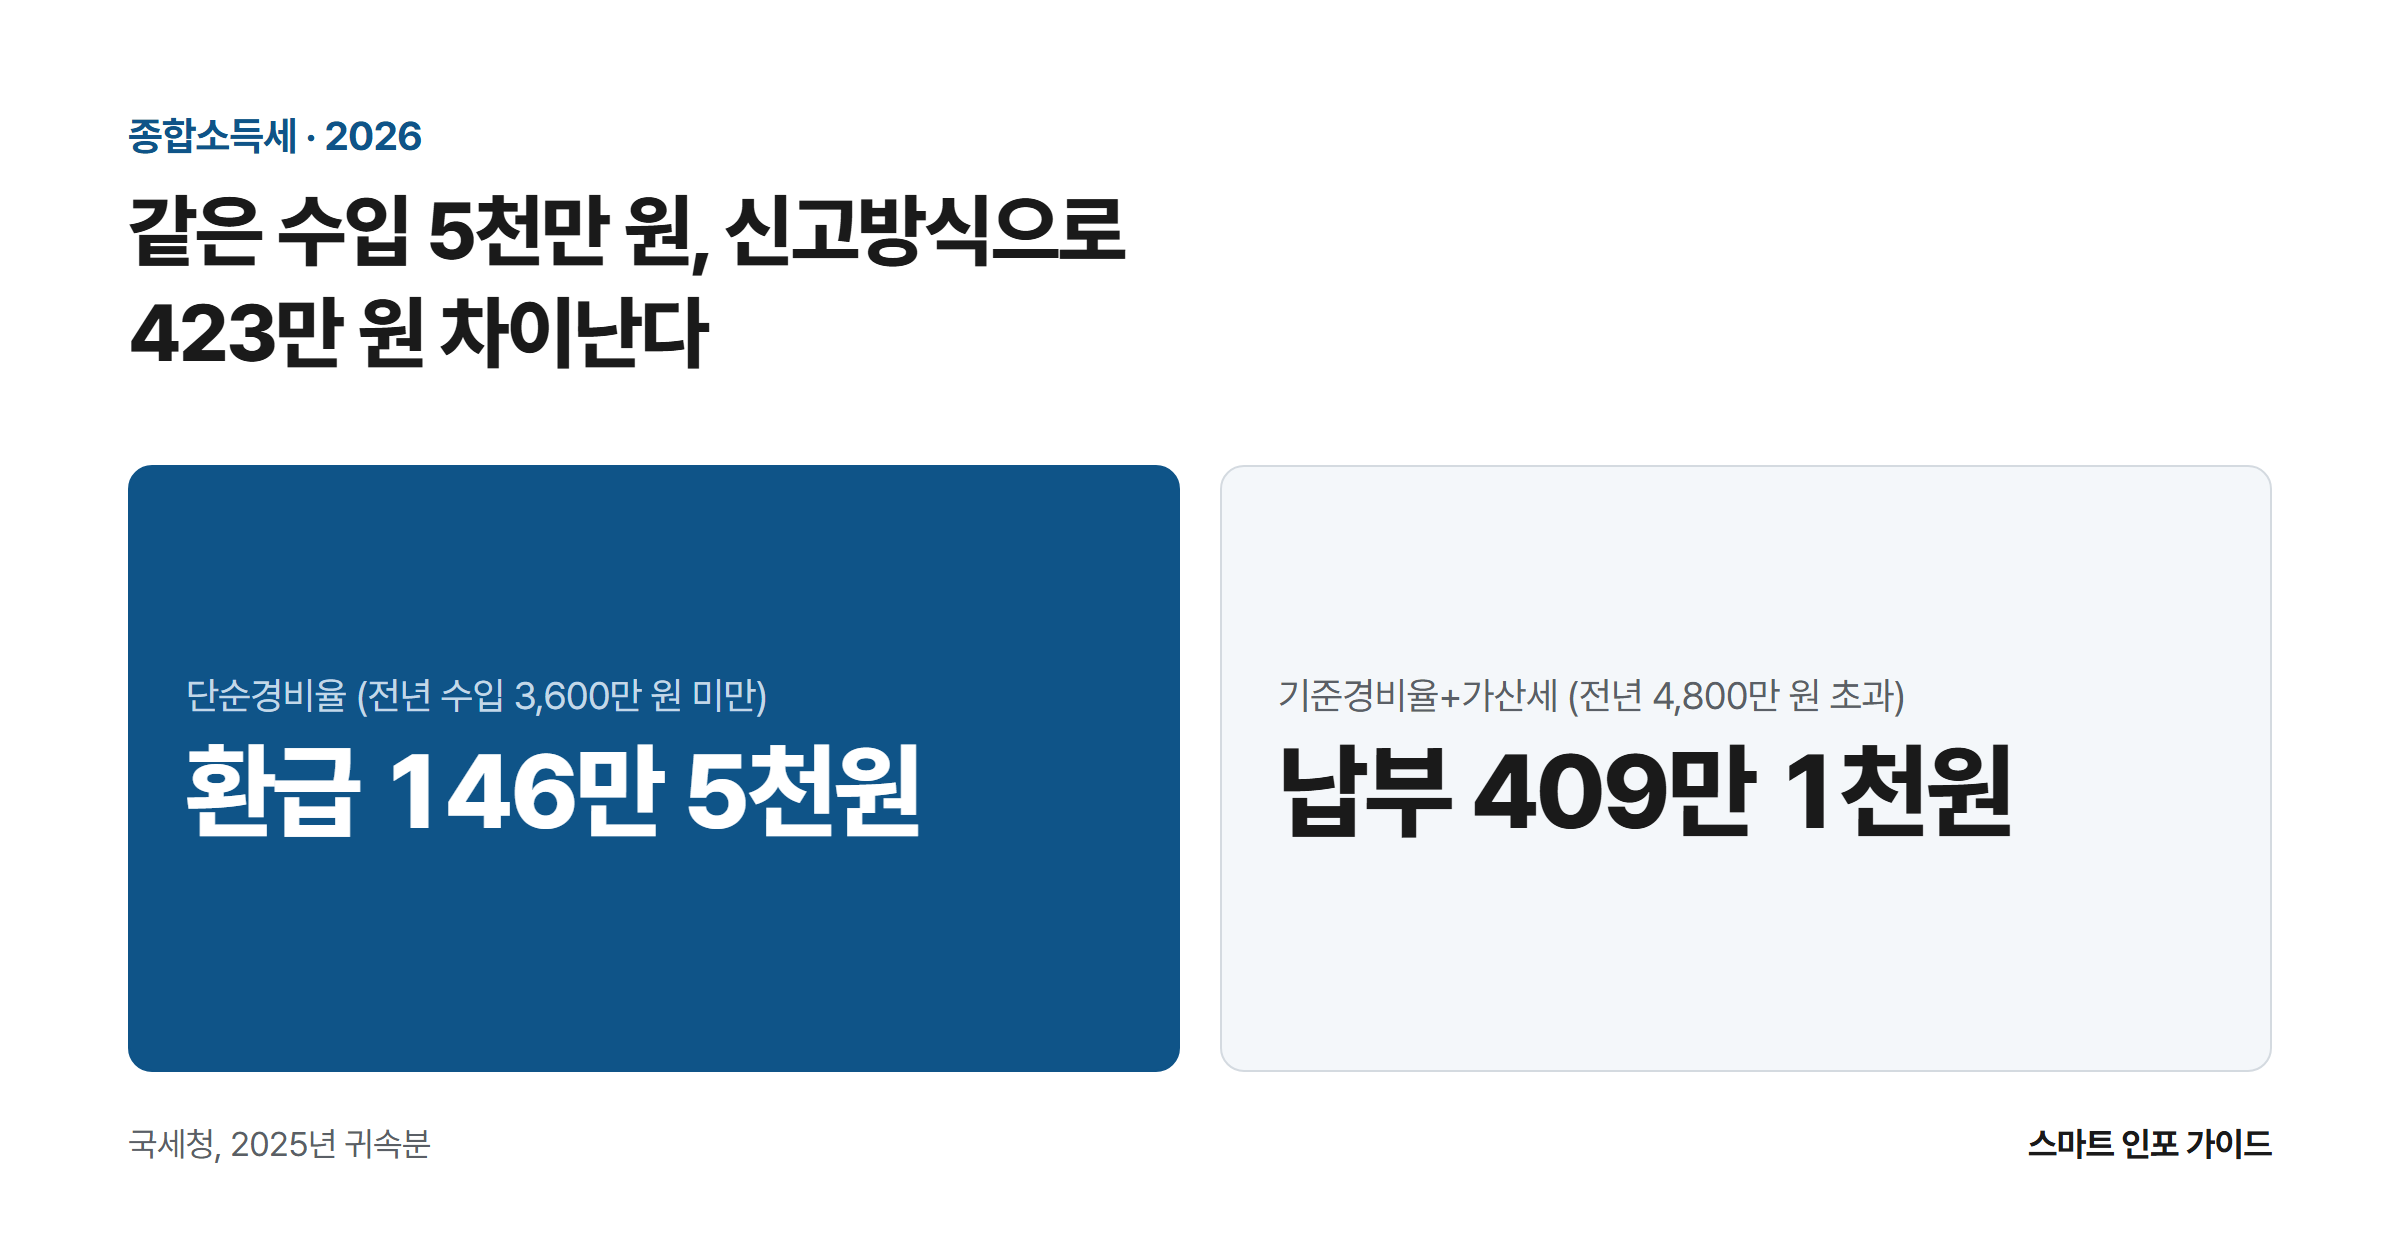
같은 수입 5천만 원, 신고방식으로 423만 원 차이난다: 단순경비율 (전년 수입 3,600만 원 미만) 환급 146만 5천원 / 기준경비율+가산세 (전년 4,800만 원 초과) 납부 409만 1천원

프리랜서 수입 5,000만 원. 같은 금액을 벌고도 한 사람은 14만 6,500원을 돌려받았고, 다른 사람은 409만 1,000원을 더 냈다. 매출이 다른 것도, 쓴 돈이 다른 것도 아니었다. 갈린 지점은 작년 수입금액이 3,600만 원과 4,800만 원이라는 두 줄을 넘겼는지 하나였다. 이 글에는 단순경비율·기준경비율·복식부기 장부를 같은 조건에 넣고 끝까지 돌린 금액표, 장부가 추계신고를 이기기 시작하는 경계선을 역산한 과정(수입의 … 더 읽기