월급쟁이 절세 전략: 직장인이 반드시 알아야 할 세금 줄이는 5가지 방법
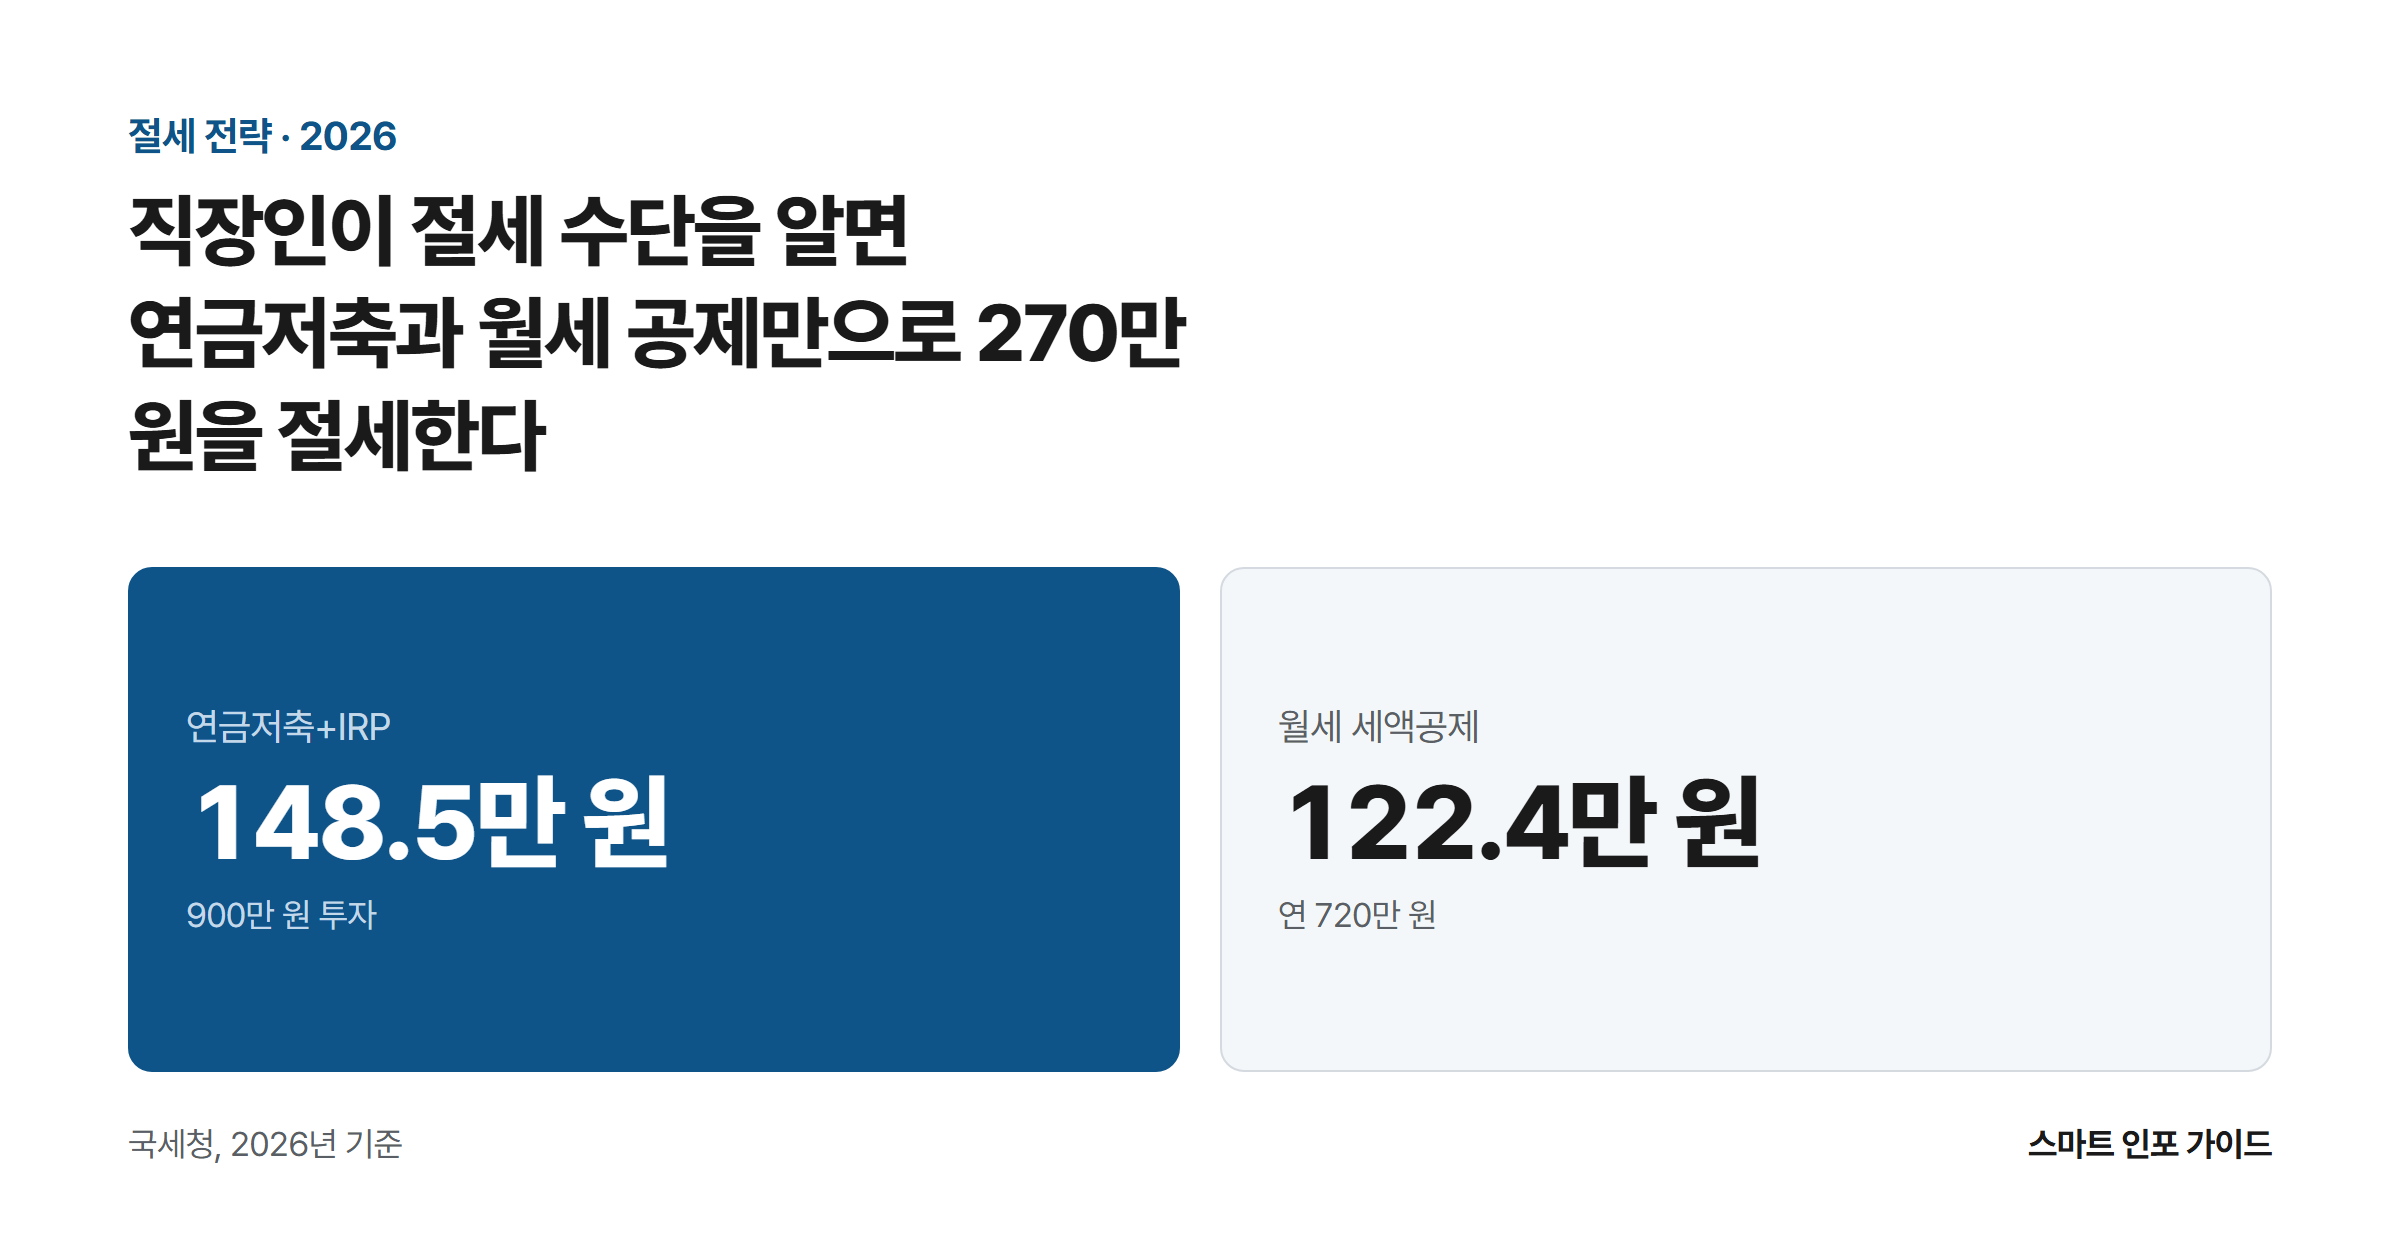
직장인이 절세 수단을 알면 연금저축과 월세 공제만으로 270만 원을 절세한다: 연금저축+IRP 148.5만 원 / 월세 세액공제 122.4만 원

지난 2월, 9년 차 직장인 김도현(35) 씨는 급여명세서를 열어보고 한동안 화면을 껐다 켰습니다. 연말정산 결과가 환급이 아니라 34만 원 추가 납부였기 때문입니다. 총급여는 5,200만 원. 옆자리 동료는 비슷한 연봉인데 90만 원을 돌려받았다고 했습니다. 두 사람의 차이는 소득이 아니라 준비였습니다. 김 씨는 그날 저녁부터 국세청 연말정산 안내 자료를 뒤지기 시작했고, 1년 뒤 완전히 다른 정산 결과를 … 더 읽기
연말정산 환급 많이 받는 방법: 놓치기 쉬운 공제 항목 총정리

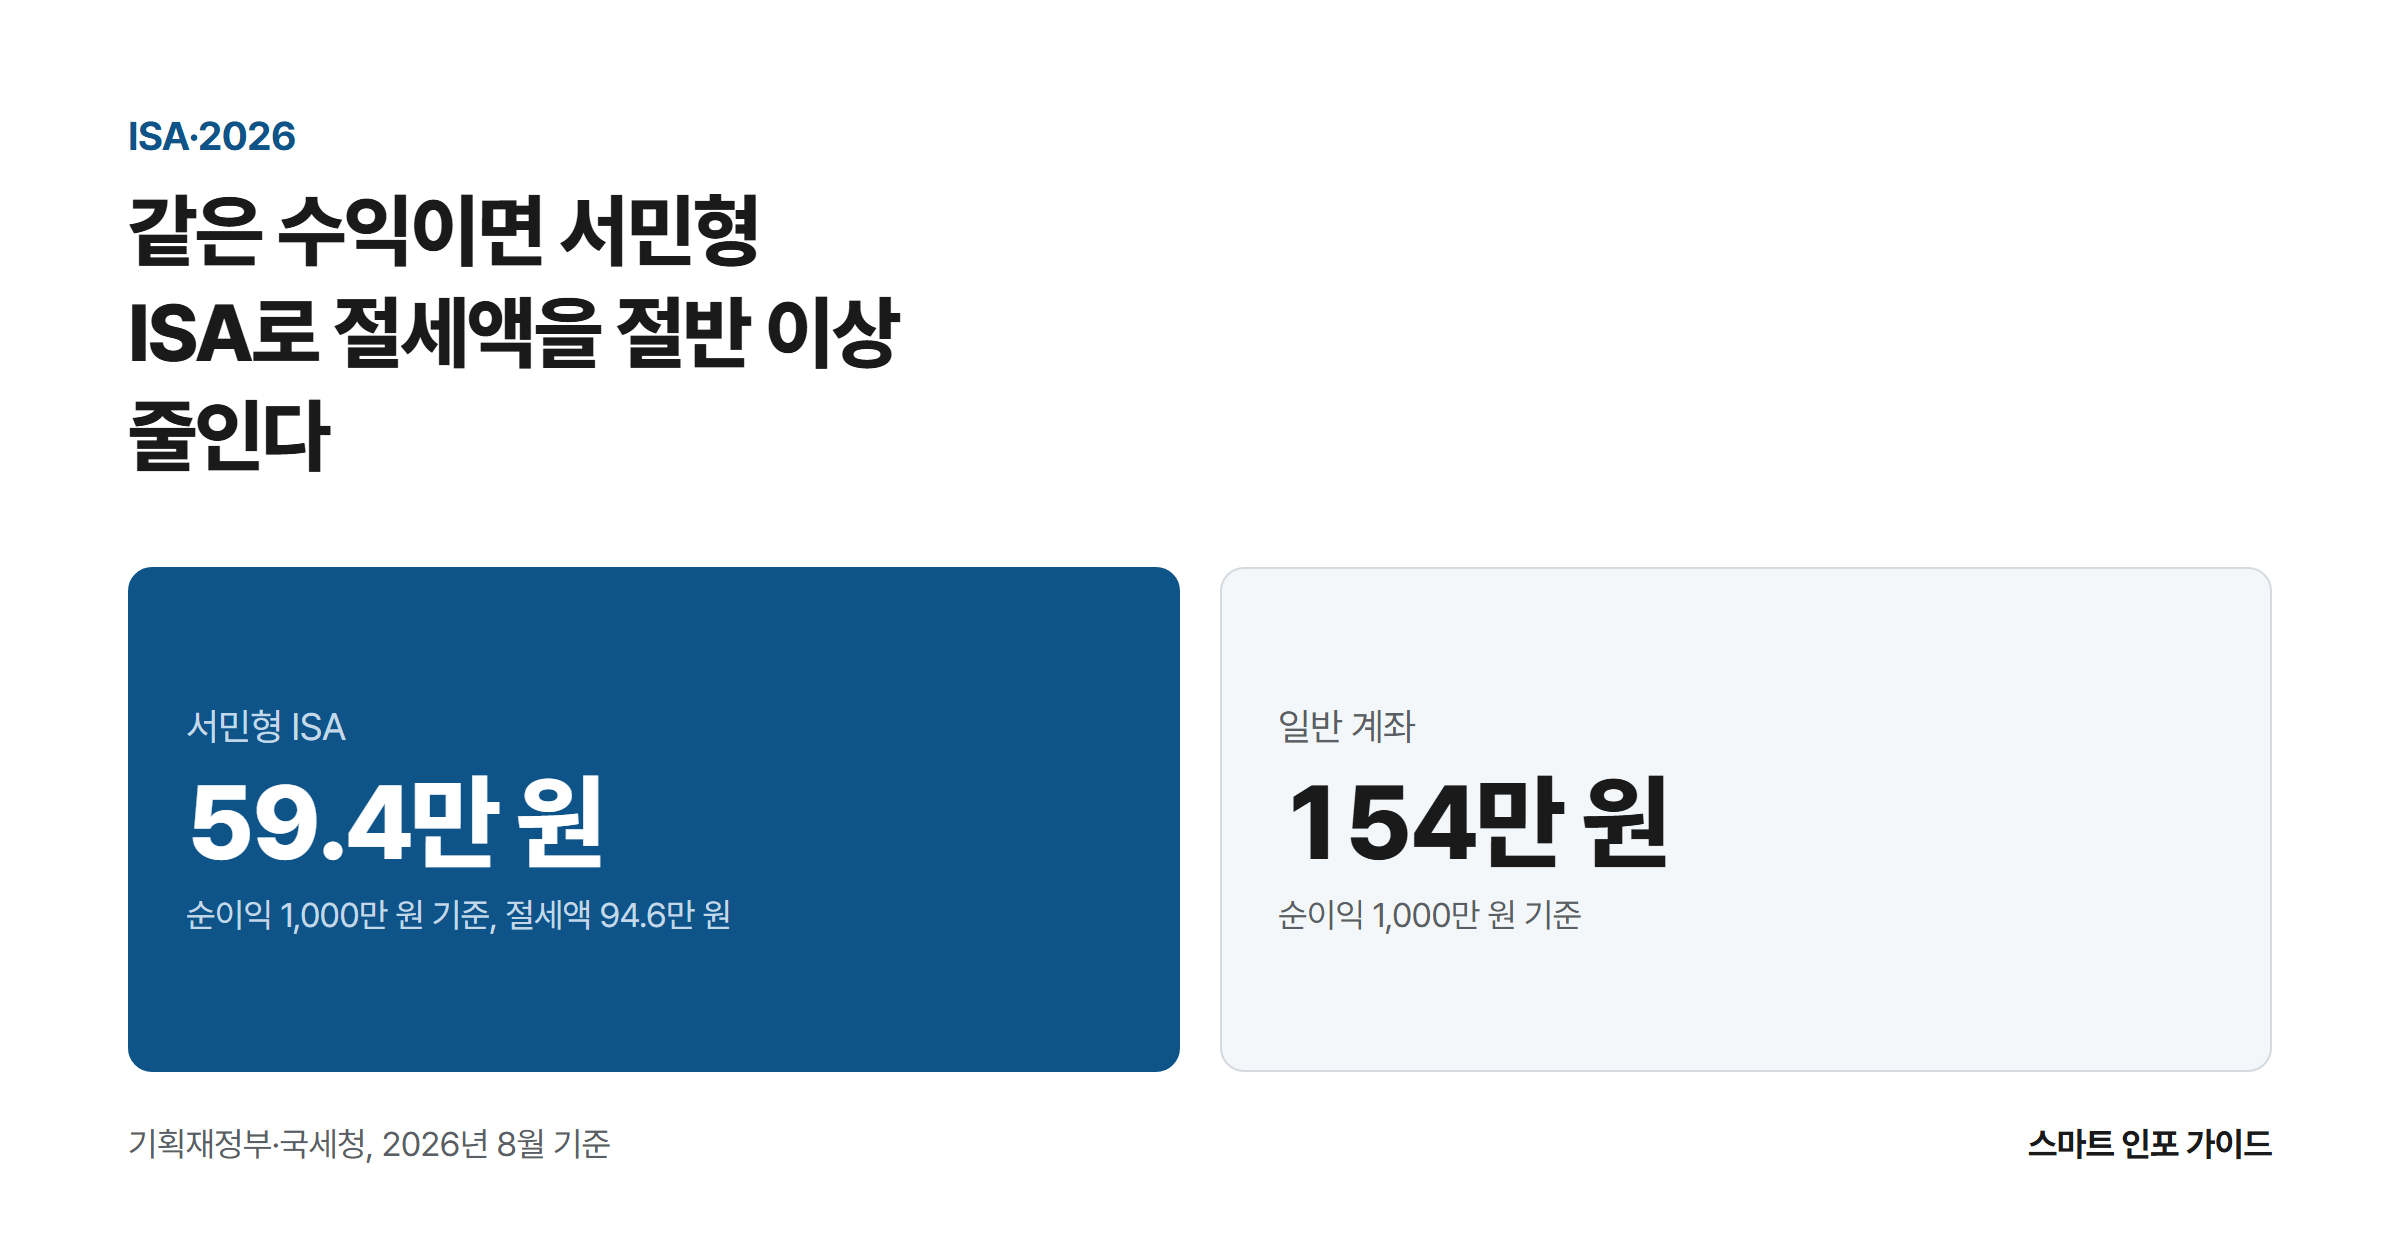
공제를 아는지 모르는지에 따라 같은 연봉에서도 최대 180만 원 차이: 공제를 최대한 신청 90만 원 환급 / 공제를 신청하지 않음 30만 원 납부

같은 연봉을 받는 입사 동기인데 한 명은 90만 원을 돌려받고, 다른 한 명은 오히려 30만 원을 토해내는 일이 실제로 벌어집니다. 연말정산은 운이 아니라 구조의 문제입니다. 어떤 공제를 신청할 수 있는지, 연말 전에 무엇을 채워둘 수 있는지를 아는 사람과 모르는 사람의 차이가 그대로 환급금 차이로 이어집니다. 이 글은 2026년 1~2월에 진행하는 연말정산, 즉 2025년 귀속분 기준으로 … 더 읽기

ISA 계좌 완벽 가이드: 종류별 비교와 절세 효과 총정리 (2026년 최신)

같은 수익이면 서민형 ISA로 절세액을 절반 이상 줄인다: 서민형 ISA 59.4만 원 / 일반 계좌 154만 원

올해 8월 기획재정부가 발표한 세제개편안에 따르면 ISA 비과세 한도가 서민형 기준 400만 원에서 1,000만 원까지 늘어날 수 있지만, 정작 지금 계좌를 만드는 사람과 내년까지 미루는 사람의 실제 절세액 차이는 계산해보지 않으면 알 수 없습니다. 이 글에서는 순이익 300만 원·600만 원·1,000만 원 세 가지 시나리오로 일반형·서민형 ISA와 일반 계좌의 세금을 직접 비교하고, 3년치 납입 이월 시뮬레이션과 … 더 읽기