월세 세액공제 2026 데이터 분석 – 12년간 75만→204만 원, 총급여 5,500만 원 문턱에서 16만 8,000원이 갈린다
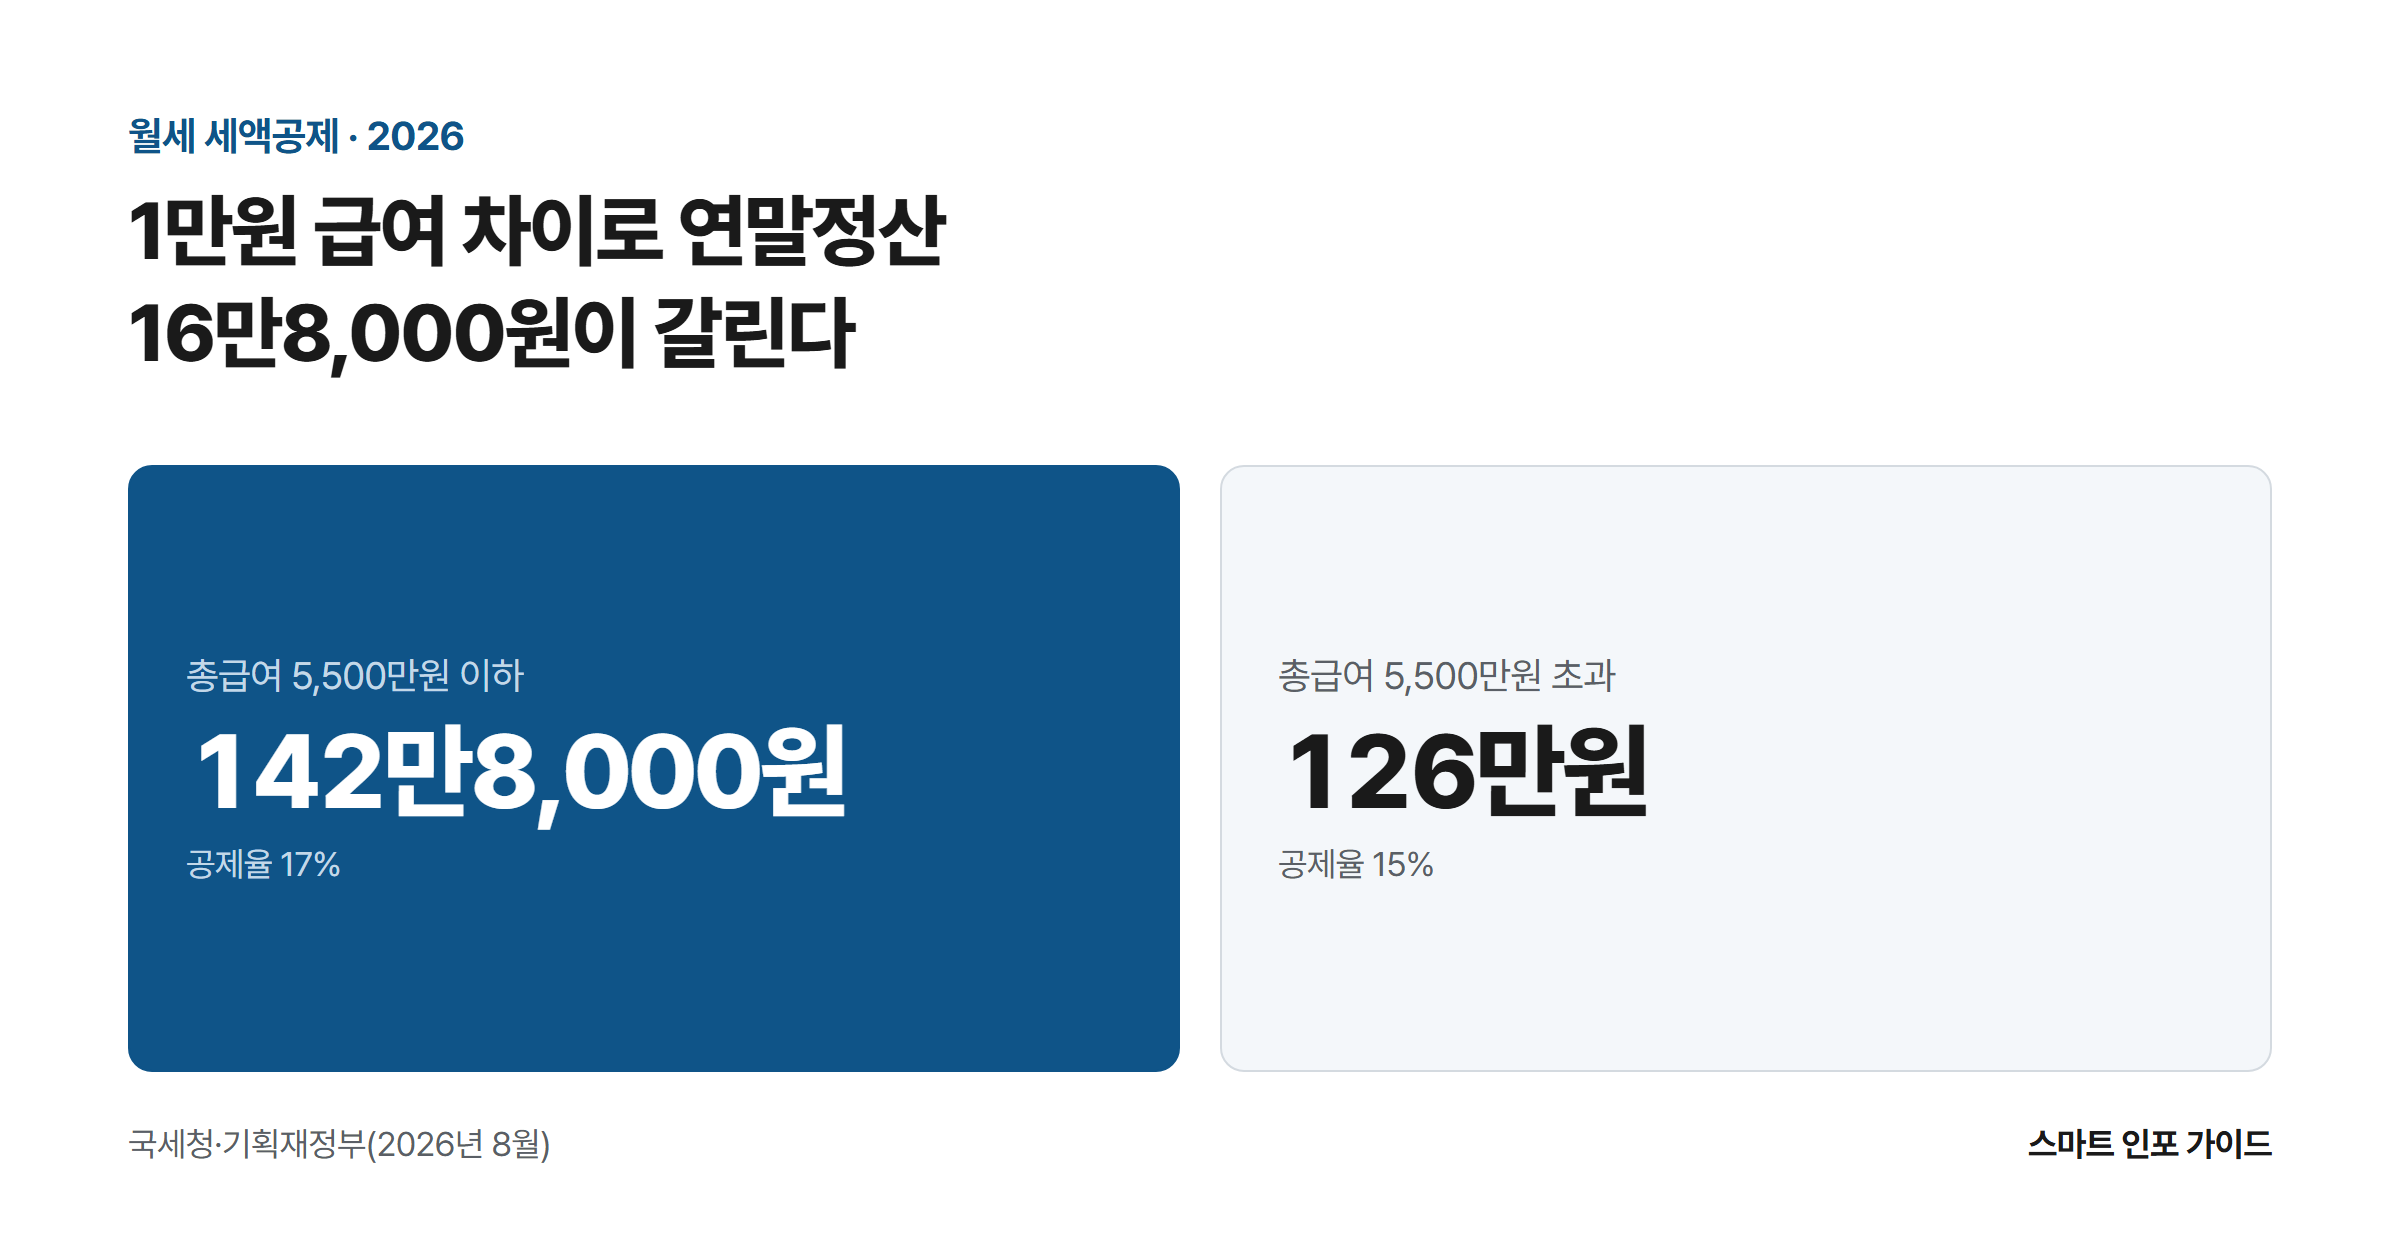
1만원 급여 차이로 연말정산 16만8,000원이 갈린다: 총급여 5,500만원 이하 142만8,000원 / 총급여 5,500만원 초과 126만원

월세 70만 원을 내는 총급여 5,500만 원 직장인과 5,501만 원 직장인의 연말정산 환급액은 16만 8,000원 차이가 난다. 급여가 1만 원 많다는 이유 하나로 그렇게 된다. 2014년 최대 75만 원이던 월세 세액공제는 2027년 204만 원까지 올라가지만, 그 사이에 소득 문턱과 나이 문턱이 생겨 어느 쪽에 서 있느냐로 매년 수십만 원이 갈린다. 아래에서는 국세청과 기획재정부가 공개한 제도 … 더 읽기
2026년 생애최초 취득세 감면 신청 7단계 – 12억에서 100만 원 넘겼다가 323만 원 날리는 지점

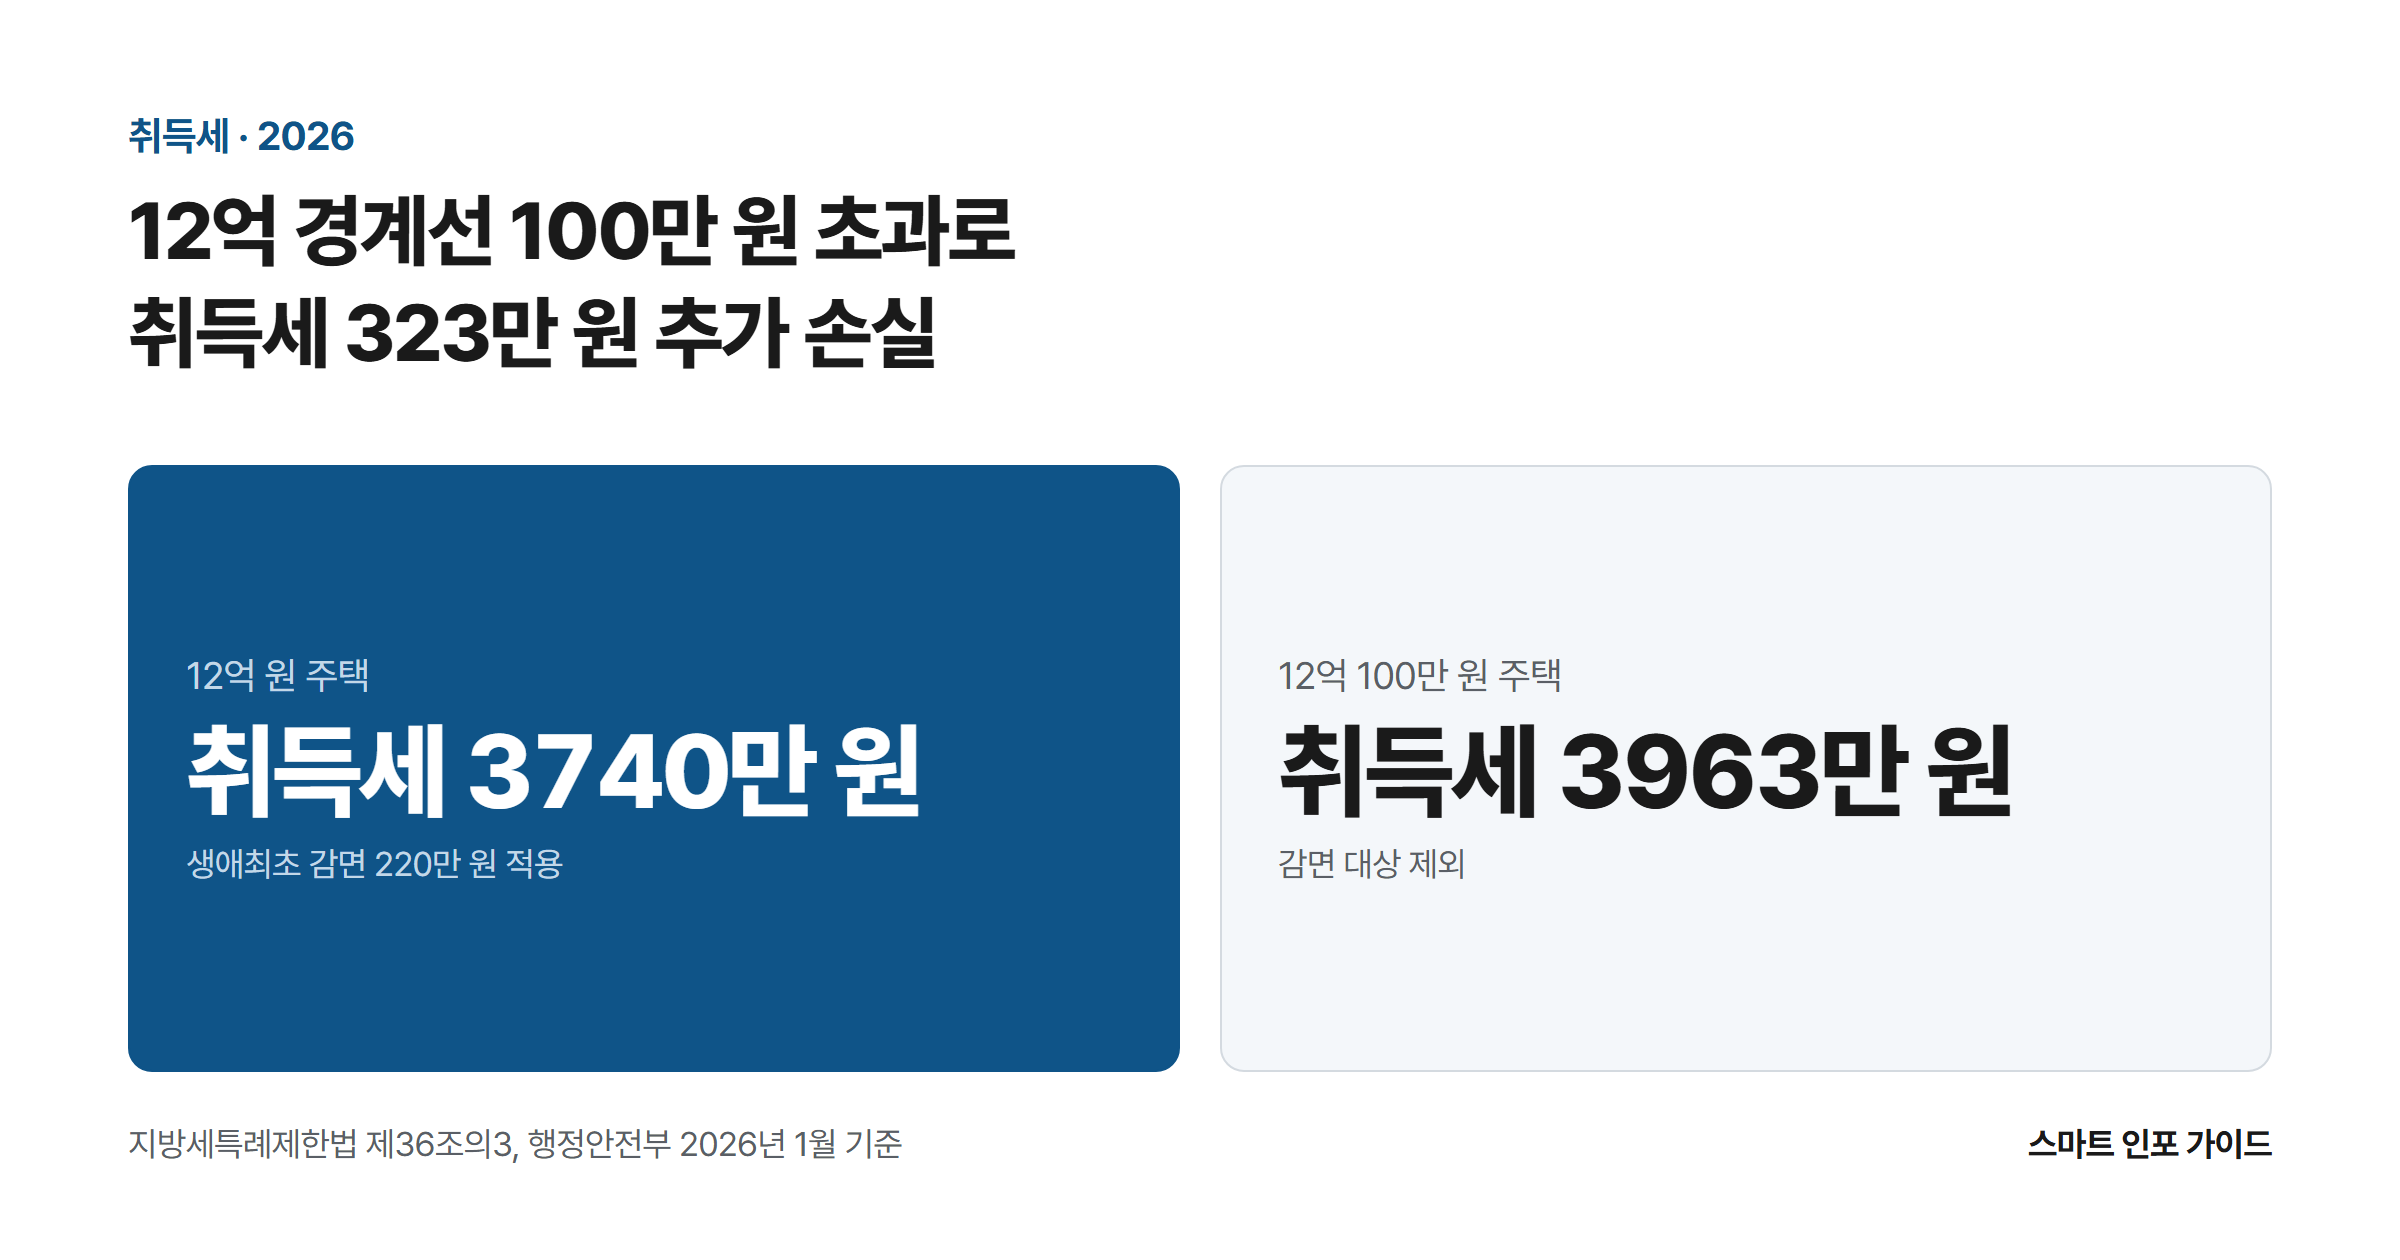
12억 경계선 100만 원 초과로 취득세 323만 원 추가 손실: 12억 원 주택 취득세 3740만 원 / 12억 100만 원 주택 취득세 3963만 원

12억 원짜리 아파트를 사면 취득세와 지방교육세로 3,960만 원이 나간다. 생애최초 감면을 신청하면 220만 원이 빠져 3,740만 원이 된다. 그런데 계약서에 매매가를 12억 100만 원으로 적는 순간 이 220만 원이 통째로 사라지고, 늘어난 세금까지 합쳐 실부담이 323만 3,000원 늘어난다. 이 글에서는 매매가 2억·3억·6억·8억·12억 다섯 구간의 감면 전후 실납부액을 직접 계산하고, 2026년 1월 1일 이후 취득분부터 추징 … 더 읽기

일반 ISA vs 생산적금융 ISA 2026 완벽 비교 – 연 4,000만 원 절세계좌 시대, 내 돈은 어디에 넣어야 하나

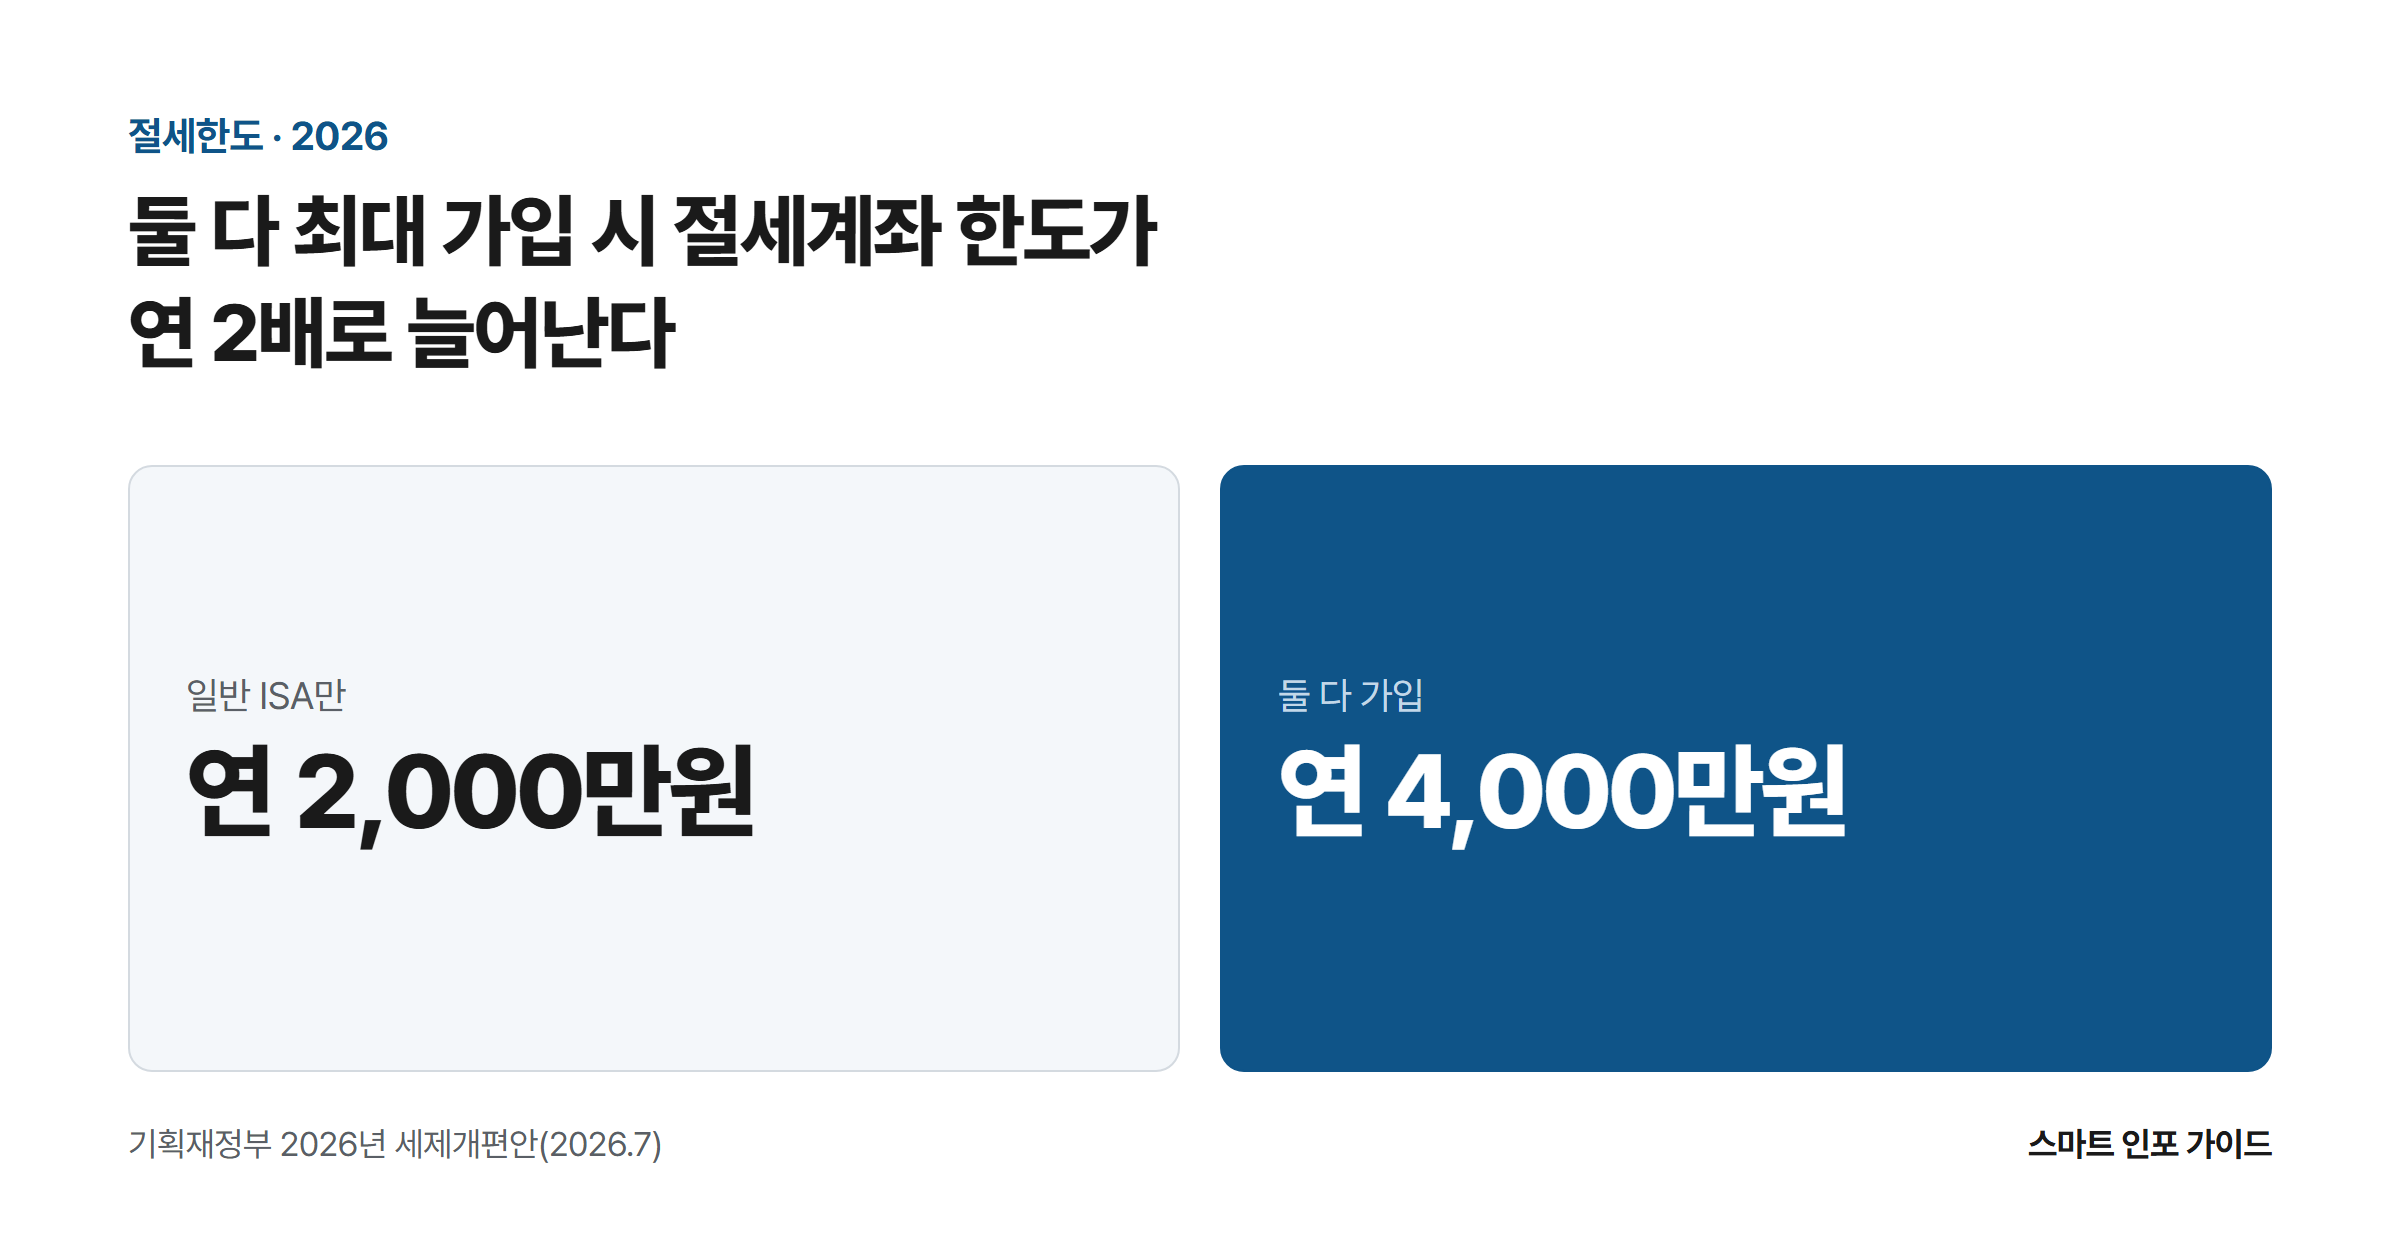
둘 다 최대 가입 시 절세계좌 한도가 연 2배로 늘어난다: 일반 ISA만 연 2,000만원 / 둘 다 가입 연 4,000만원

2026년 7월 기획재정부가 발표한 2026년 세제개편안에서 ISA(개인종합자산관리계좌) 제도가 둘로 갈라졌다. 지금까지 쓰던 계좌는 ‘일반 ISA’로 남고, 국내 주식·국내 주식형 펀드에만 투자하는 조건으로 이자·배당소득을 전액 비과세해 주는 ‘생산적금융 ISA’가 새로 생긴다. 두 계좌를 동시에 보유할 수 있고 납입한도도 각각 적용되니, 계산상 한 사람이 굴릴 수 있는 절세계좌 규모가 연 2,000만 원에서 연 4,000만 원으로 늘어나는 셈이다. … 더 읽기

2026년 자녀 증여세 면제 한도 – 5,000만 원부터 1억 5,000만 원까지, 독자 질문 8개로 정리

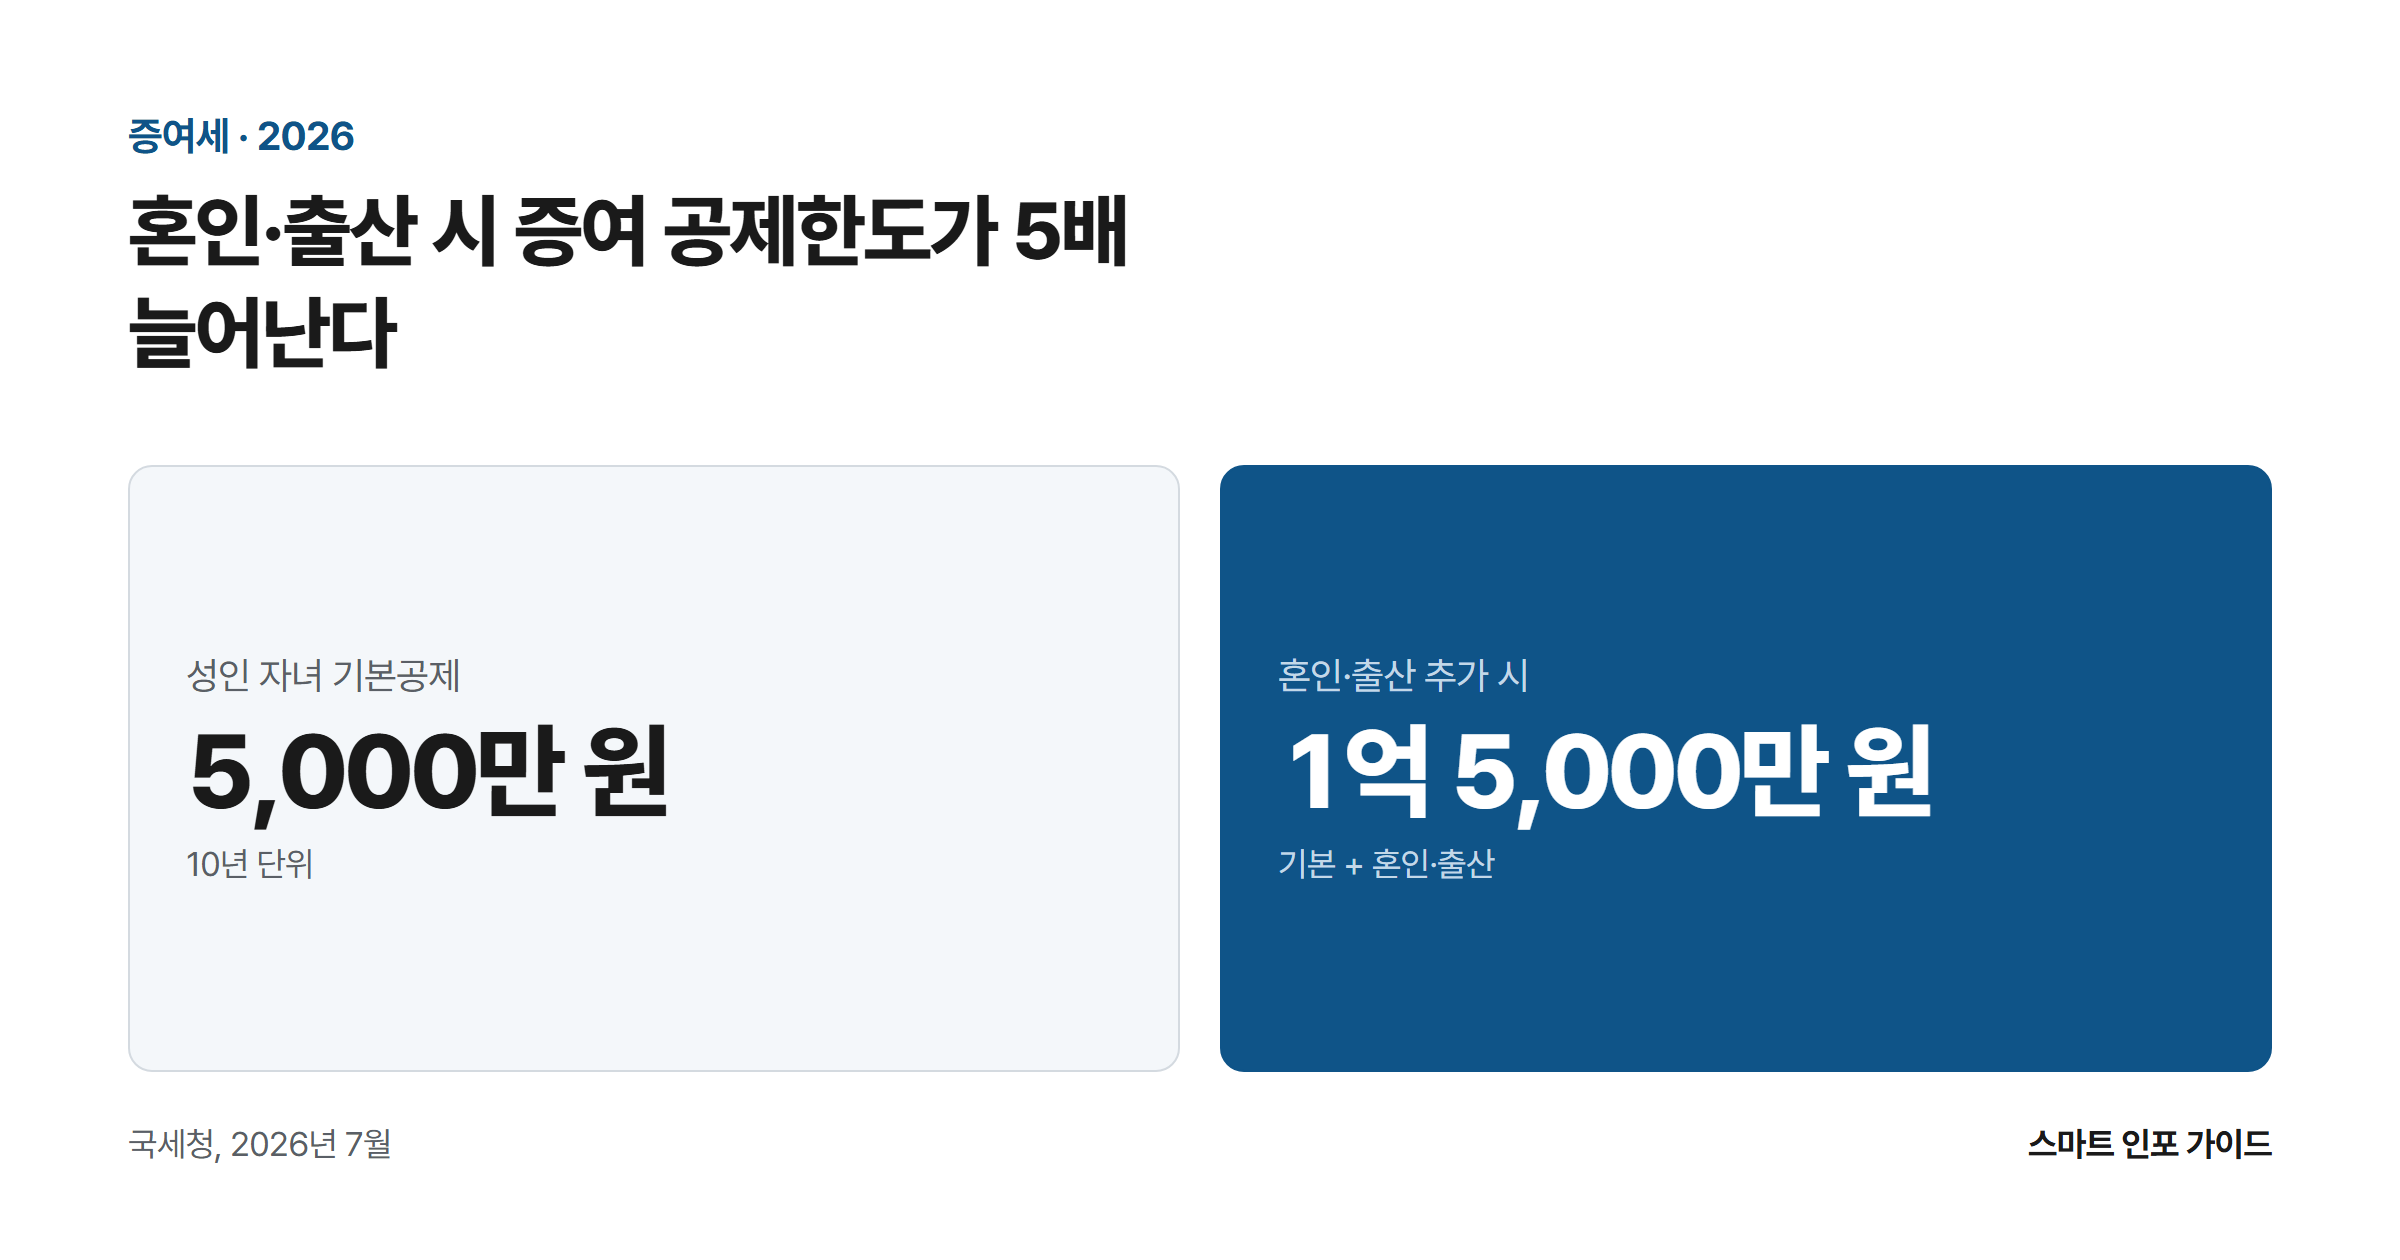
혼인·출산 시 증여 공제한도가 5배 늘어난다: 성인 자녀 기본공제 5,000만 원 / 혼인·출산 추가 시 1억 5,000만 원

부모가 자녀에게 돈을 보내는 일은 흔하지만, 세법은 그 이체를 그냥 넘어가지 않는다. 전세 보증금을 보태주거나 결혼 자금을 주는 순간부터 증여세 문제가 생기고, 국세청은 자금출처 조사 과정에서 몇 년 전 계좌 흐름까지 되짚는다. 2026년 7월 현재 기준으로 자녀 증여에 적용되는 공제 한도와 세율은 국세청이 안내하는 내용 그대로이며, 정부가 추진해 온 유산취득세 전환안은 국회 논의 단계에 머물러 … 더 읽기

2026년 고향사랑기부제 완벽 분석 – 3년 데이터로 본 모금액 추이와 세액공제 100% 활용법

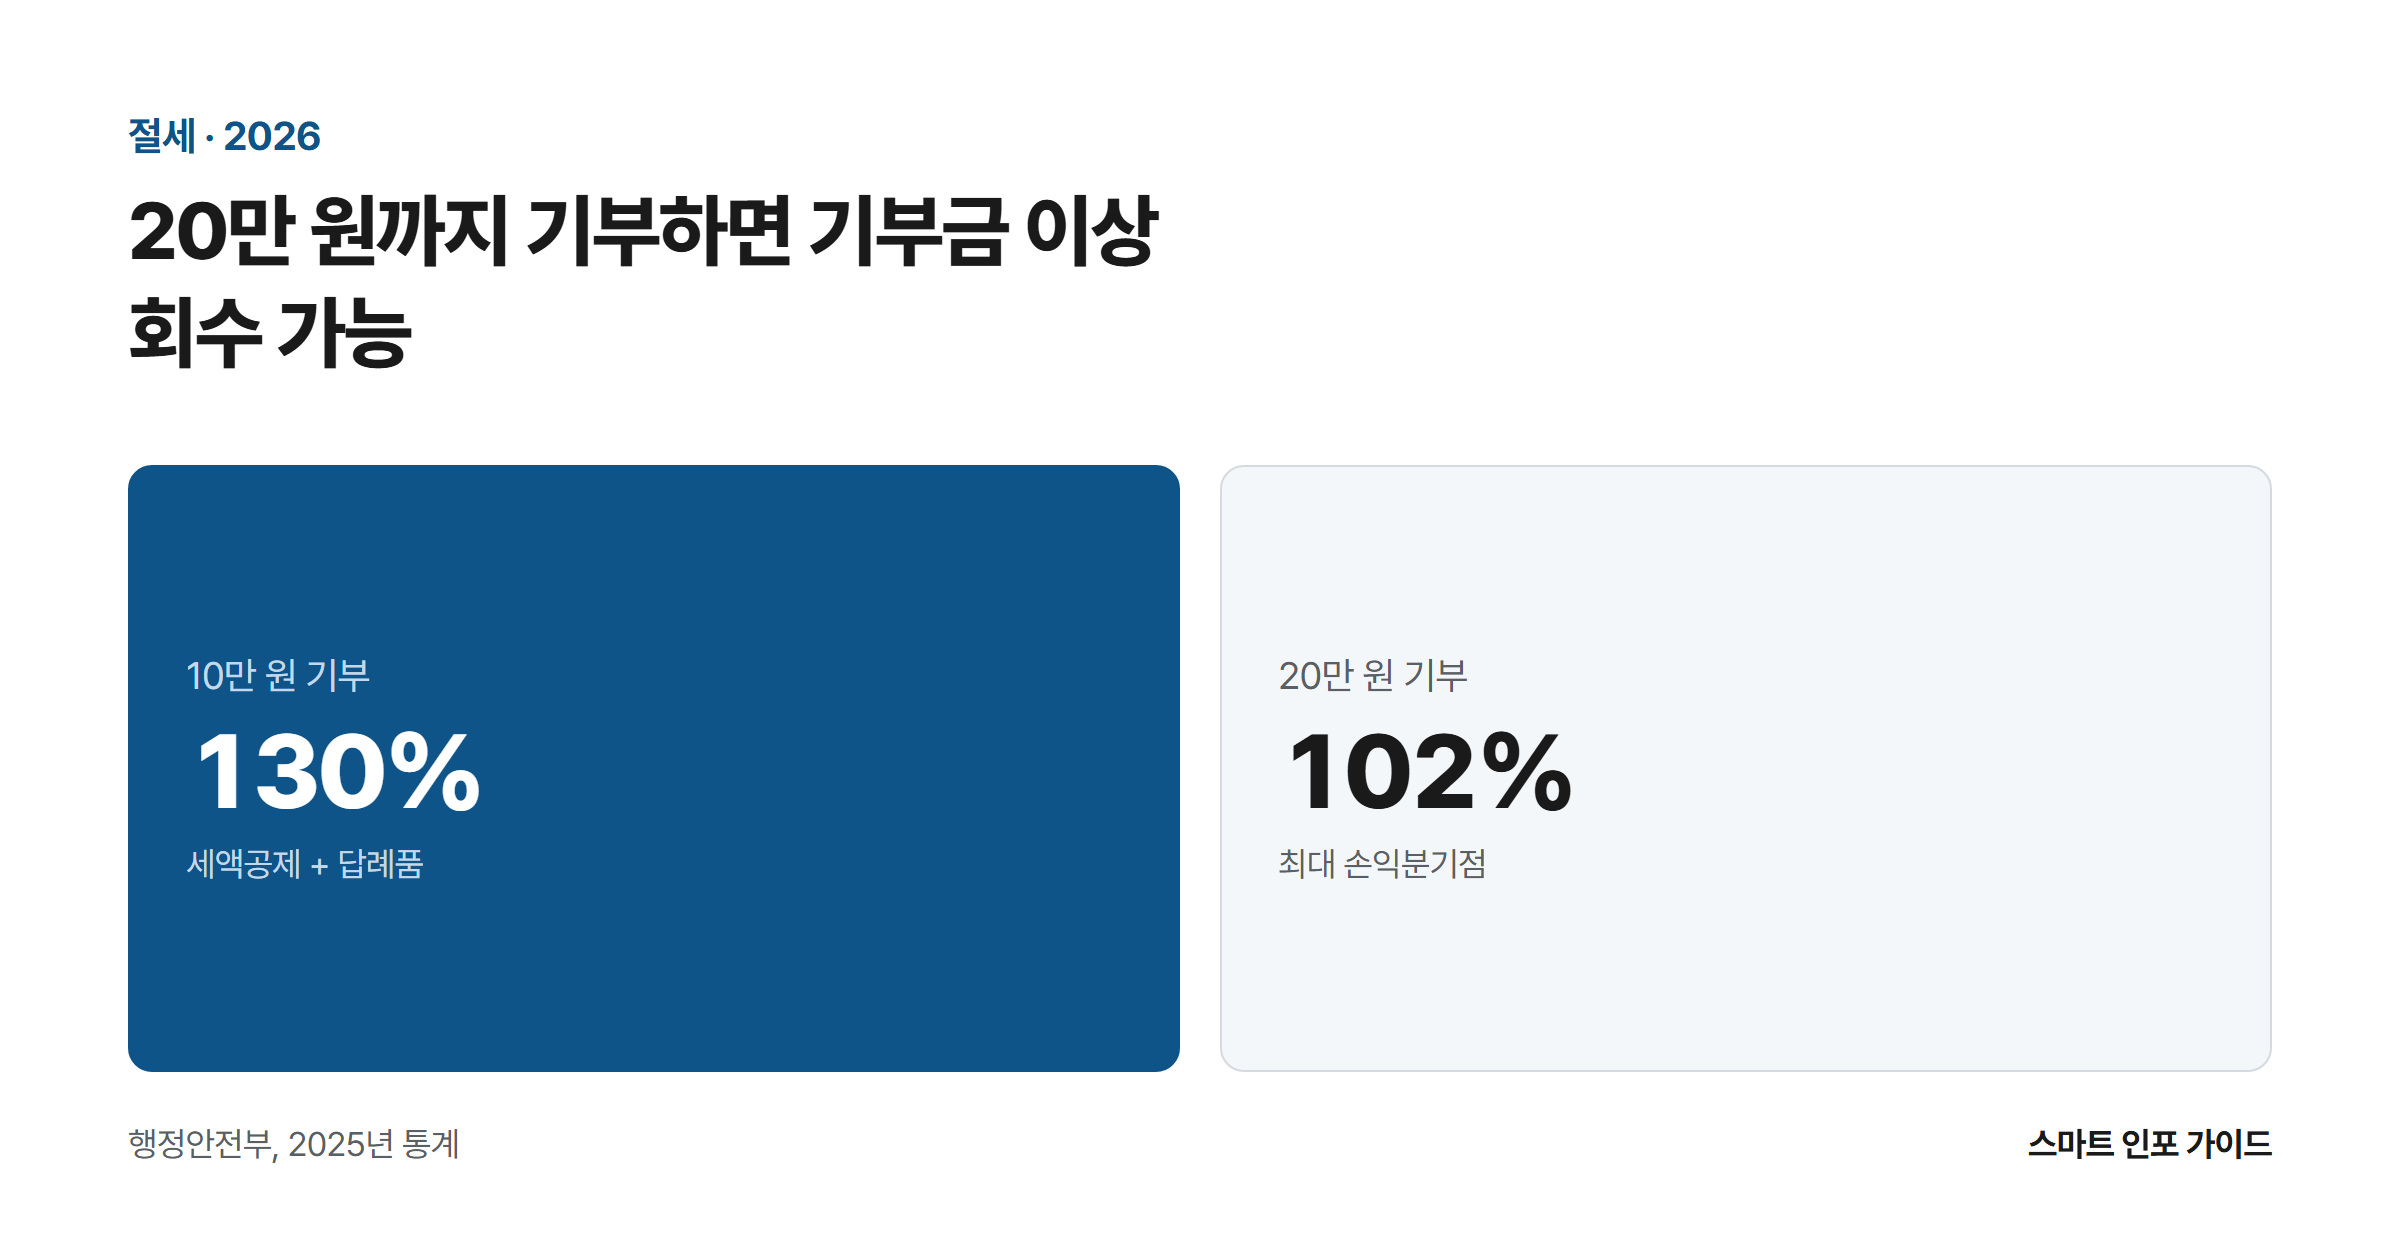
20만 원까지 기부하면 기부금 이상 회수 가능: 10만 원 기부 130% / 20만 원 기부 102%

10만 원을 기부하면 13만 원이 돌아오는 제도가 있다. 과장이 아니라 행정안전부가 운영하는 고향사랑기부제의 실제 구조다. 10만 원까지는 전액 세액공제되고, 여기에 기부금의 30%에 해당하는 답례품이 별도로 붙기 때문이다. 시행 4년 차인 2026년, 이 제도는 세액공제 구간이 개편되면서 직장인 절세 수단으로서의 가치가 한층 커졌다. 이번 글에서는 행정안전부가 공개한 3개년 모금 통계를 바탕으로 제도가 어떻게 성장해 왔는지, 2026년에 … 더 읽기

2026년 근로장려금 신청방법 총정리

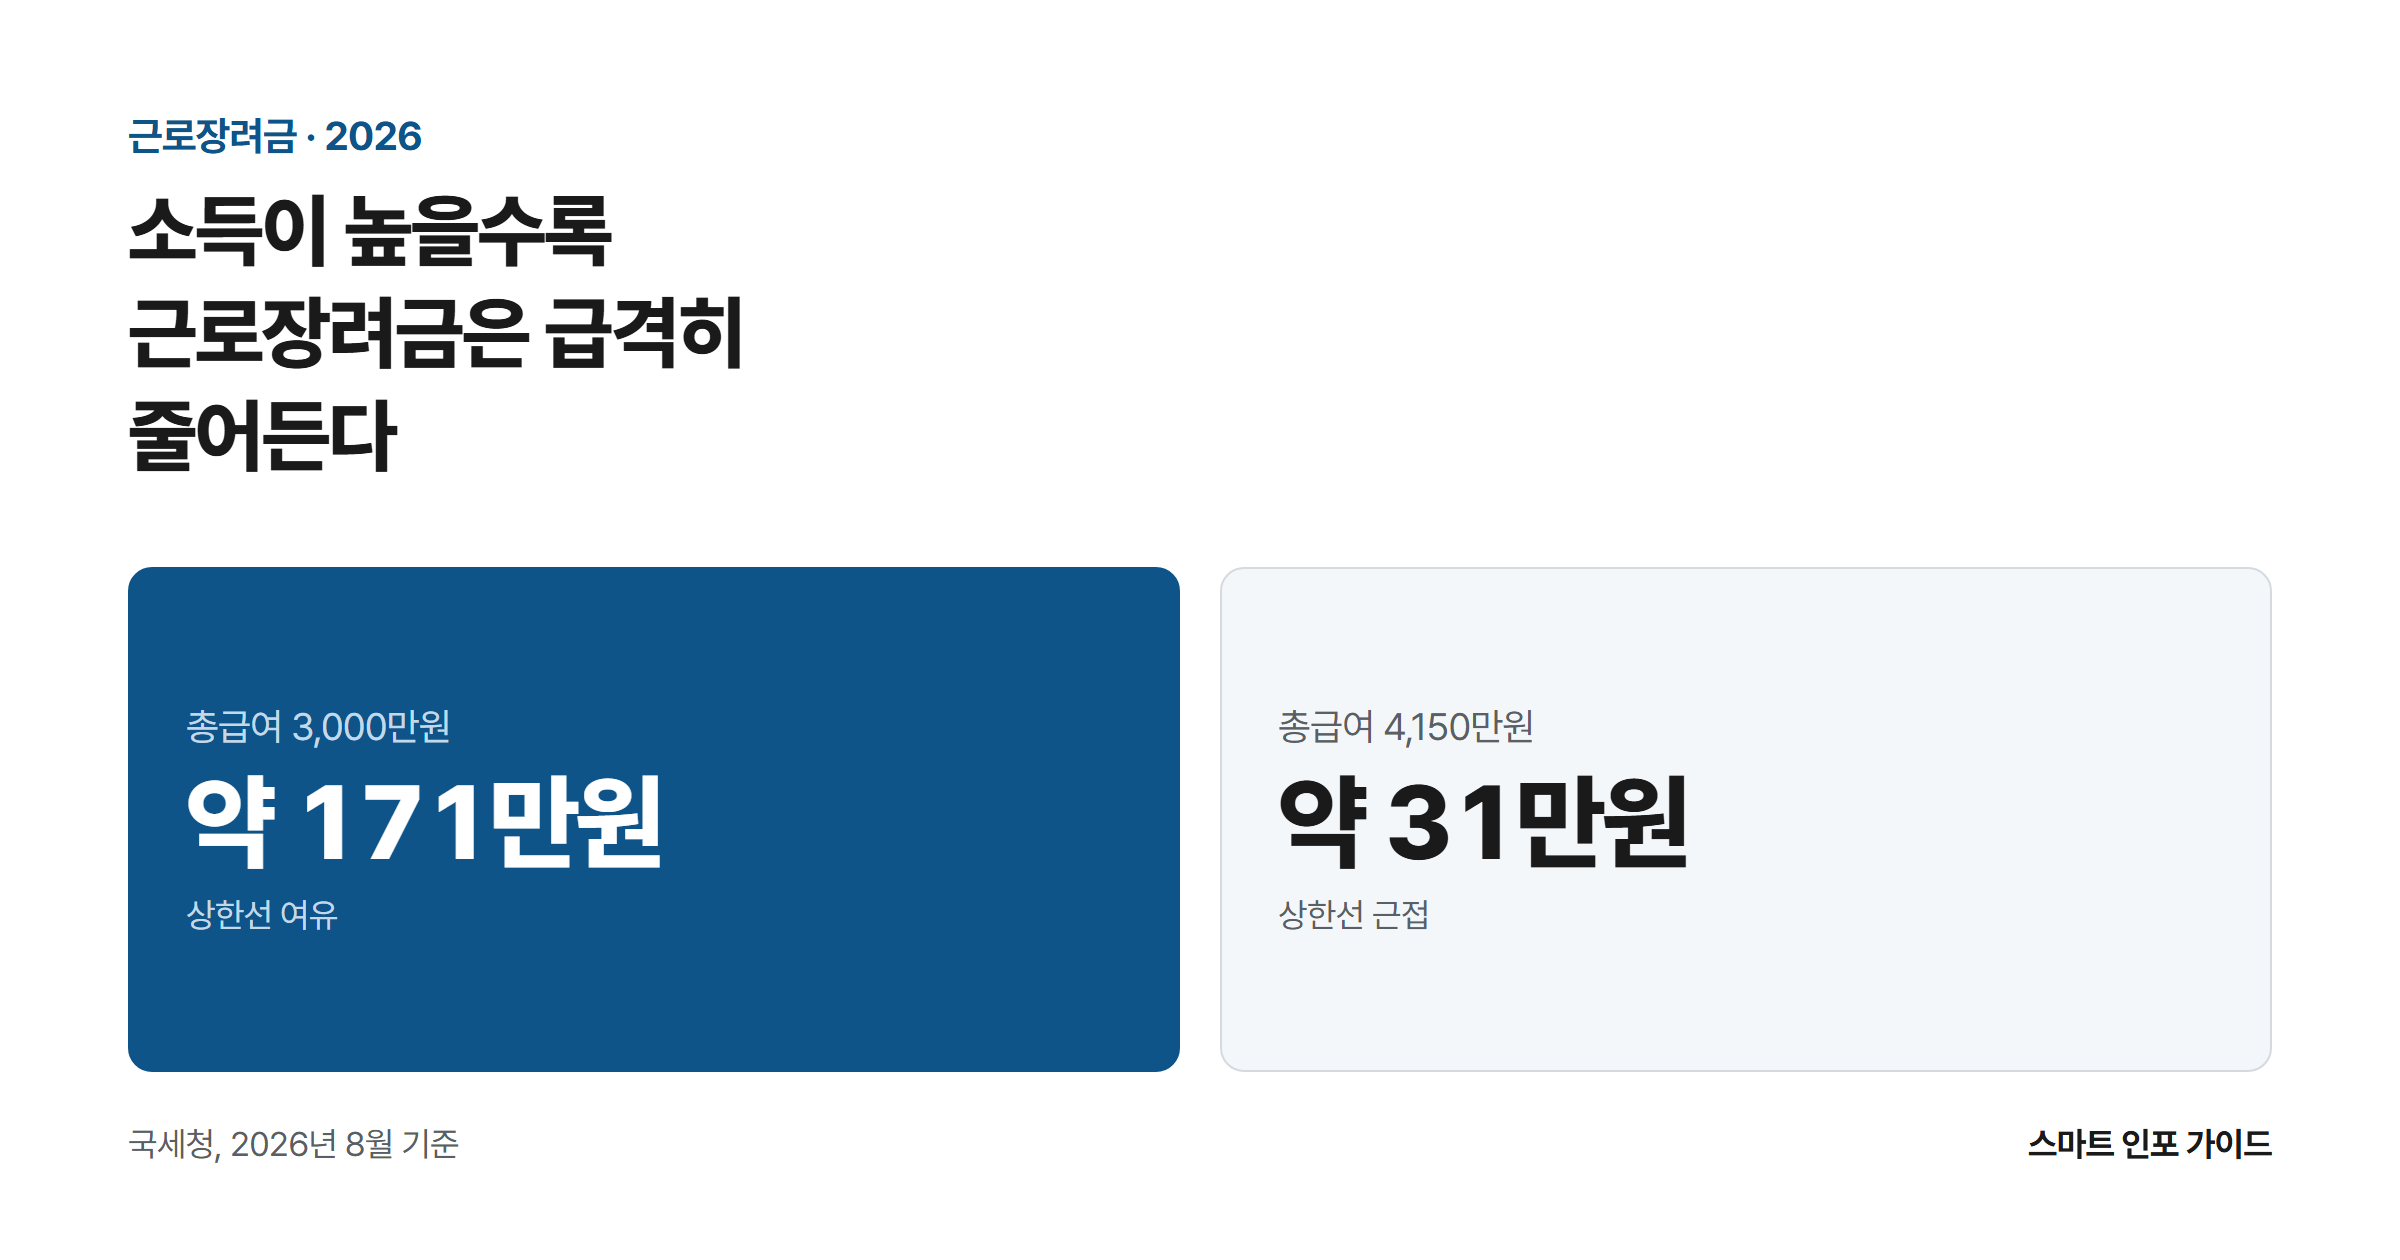
소득이 높을수록 근로장려금은 급격히 줄어든다: 총급여 3,000만원 약 171만원 / 총급여 4,150만원 약 31만원

정도윤 씨(38)와 배우자 이수민 씨(34)는 둘 다 정규직으로 일하지만 맞벌이 합산 총급여가 4,150만원이라 근로장려금은 그림의 떡이라 여기고 있었다. 국세청 산정식에 실제 숫자를 넣어보니 대상은 맞았지만 지급액은 31만원에 그쳤고, 옆 부서 동료는 반기신청으로 미리 받은 120만원을 연말에 통째로 반환해야 했다. 2026년 근로장려금은 소득 상한선에 가까울수록 받는 돈이 얼마나 줄어드는지, 반기신청이 언제 독이 되는지는 국세청 홈택스도 미리 … 더 읽기

2026년 자녀장려금 신청 방법 완벽 가이드 – 대상·금액·기간 총정리

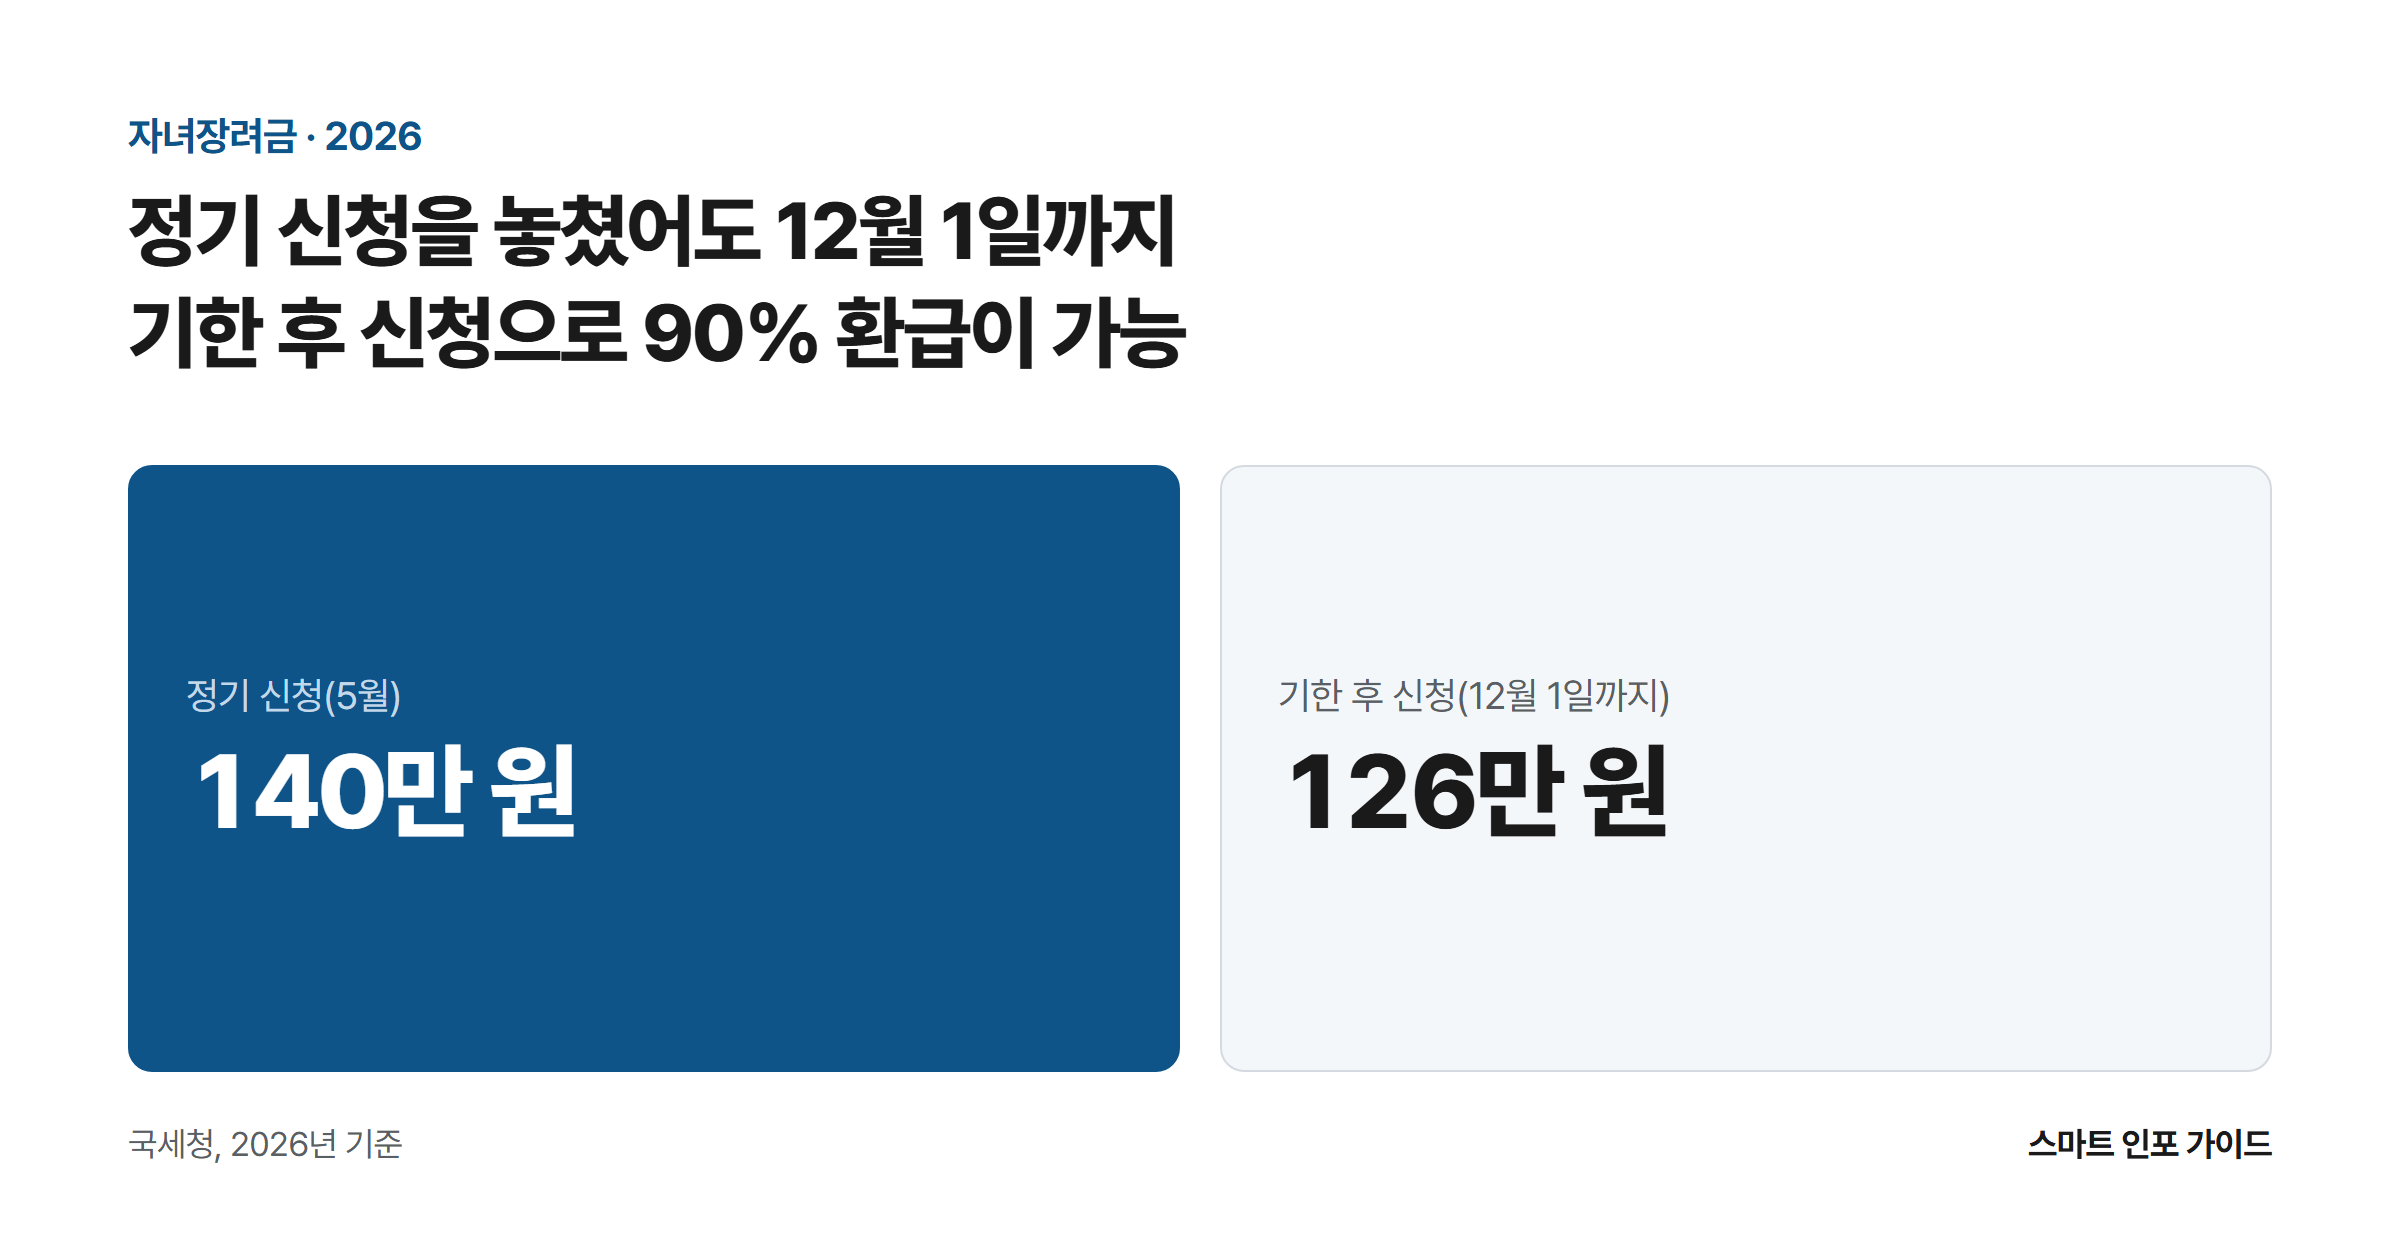
정기 신청을 놓쳤어도 12월 1일까지 기한 후 신청으로 90% 환급이 가능: 정기 신청(5월) 140만 원 / 기한 후 신청(12월 1일까지) 126만 원

서울 강동구에 사는 이서연씨(35)는 맞벌이 부부다. 지난 8월 27일 국세청이 근로·자녀장려금을 지급했다는 기사를 보고서야 정기 신청 기간을 통째로 놓쳤다는 사실을 알았다. 두 자녀(7세·11세)를 둔 이씨 가구를 계산해보니 정기 신청을 했다면 140만 원을 받을 수 있었던 자리였다. 지금 기한 후 신청을 하면 90%인 126만 원은 건질 수 있지만, 12월 1일을 넘기면 이마저 0원이 된다. 자녀장려금이란, 근로장려금과 … 더 읽기

2026년 근로장려금 신청 방법 완벽 가이드 – 대상·금액·기간 총정리

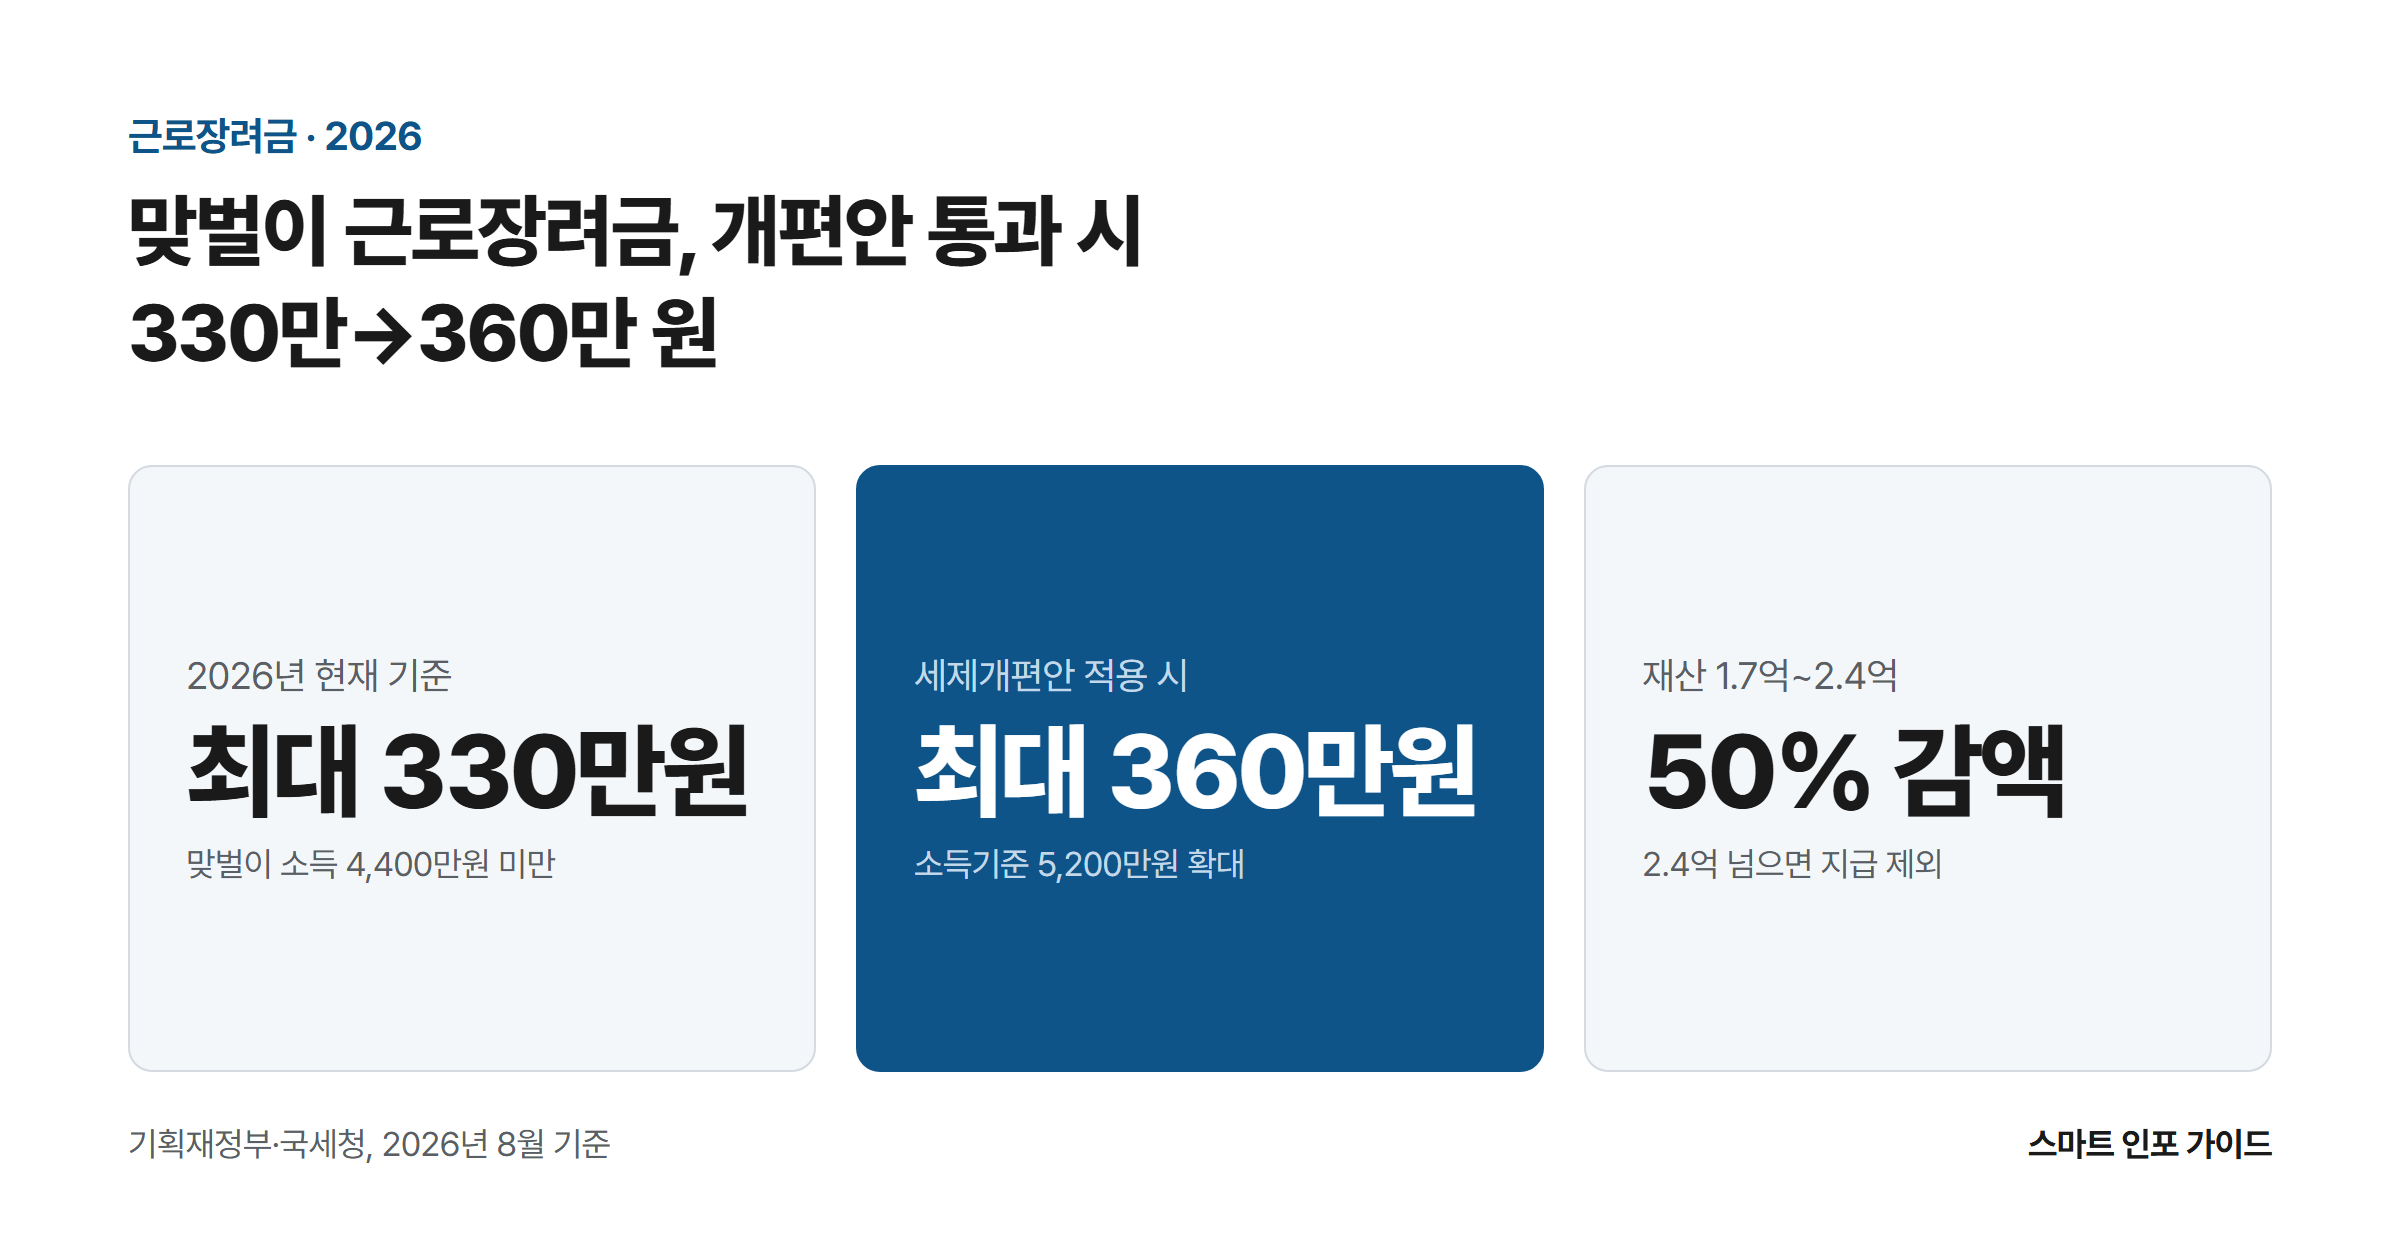
맞벌이 근로장려금, 개편안 통과 시 330만→360만 원: 2026년 현재 기준 최대 330만원 / 세제개편안 적용 시 최대 360만원 / 재산 1.7억~2.4억 50% 감액

근로장려금 홈택스 안내 페이지에는 ‘단독가구 최대 165만 원’이라는 문장만 있을 뿐, 내 총급여 1,500만 원이면 실제로 얼마를 받는지는 나오지 않는다. 계산해보면 88만 8,000원인데, 600만 원을 버는 사람의 165만 원보다 오히려 76만 원 넘게 적다. 이 글은 단독·홑벌이·맞벌이 가구의 실제 계산 과정과, 혼인신고 여부 하나로 80만 원 넘게 갈리는 경계선, 그리고 2026년 8월 발표된 세제개편안이 적용되면 … 더 읽기

노란우산공제 가입 방법: 자영업자·소상공인 최고의 절세 수단

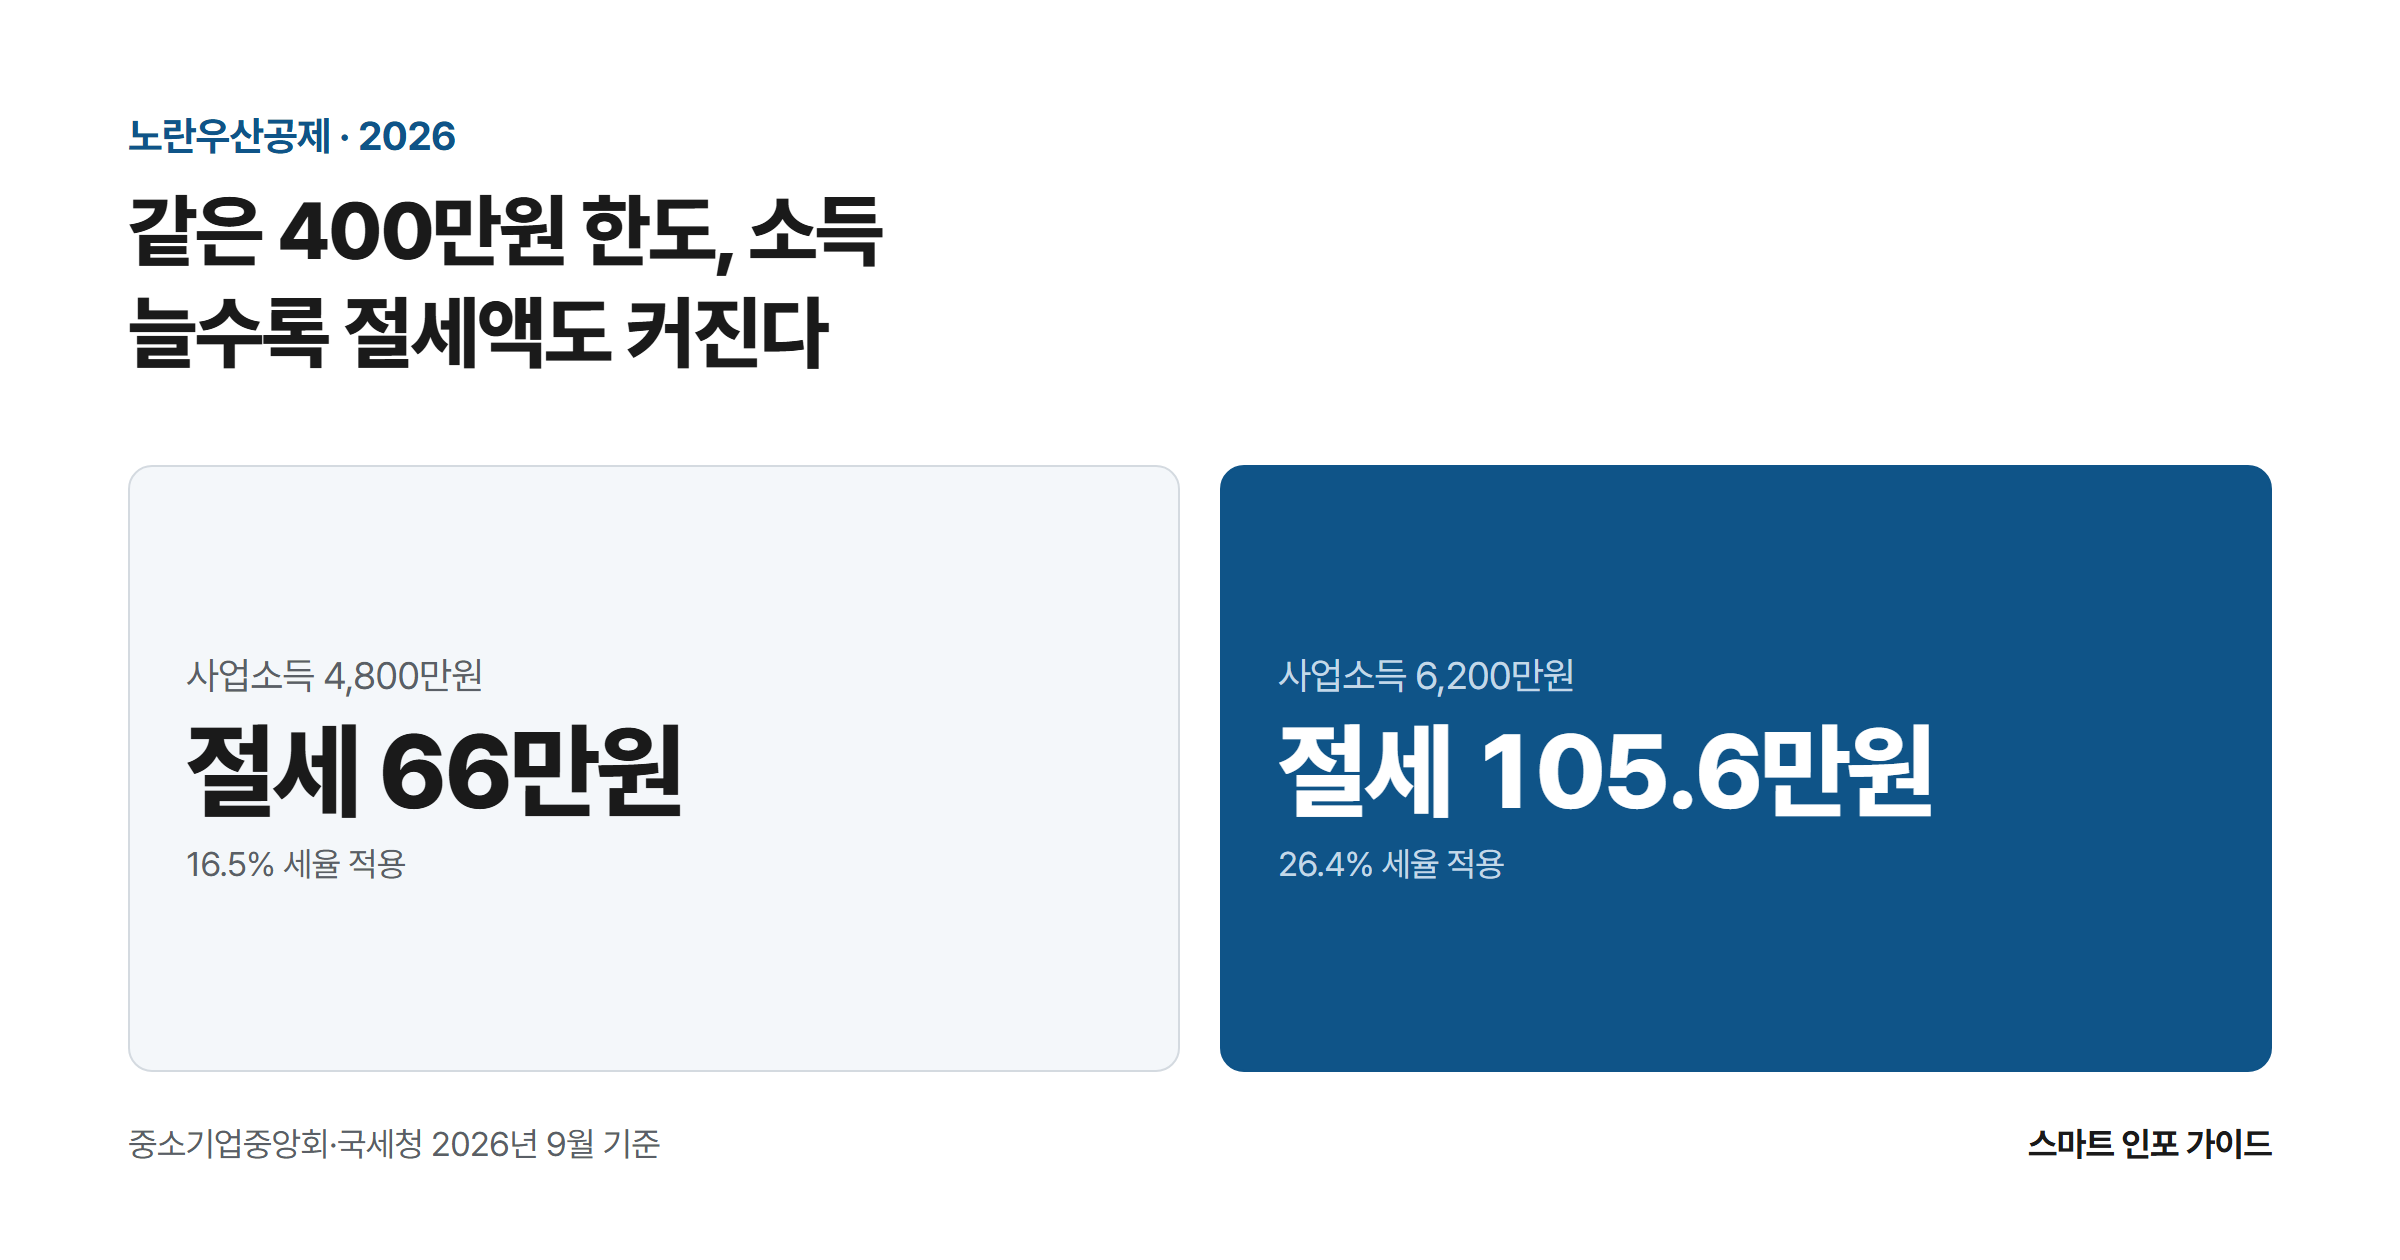
같은 400만원 한도, 소득 늘수록 절세액도 커진다: 사업소득 4,800만원 절세 66만원 / 사업소득 6,200만원 절세 105.6만원

경기도에서 8년째 베이커리 카페를 운영하는 이성민(42)씨는 작년 말 노란우산공제 납입을 잠시 멈췄다가 최근 다시 서류를 꺼냈다. 이유는 단순하다. 올해 매장을 하나 더 여는 확장 계획 때문에 사업소득금액이 작년 4,800만 원에서 올해 6,200만 원으로 늘어날 전망인데, 소득이 늘면 세금도 는다는 것은 알아도 노란우산으로 실제 얼마를 아낄 수 있는지는 어느 안내문에도 나와 있지 않았다. 이 글은 이성민씨의 … 더 읽기

종합소득세 신고 방법: 프리랜서·N잡러를 위한 5월 종소세 완벽 가이드

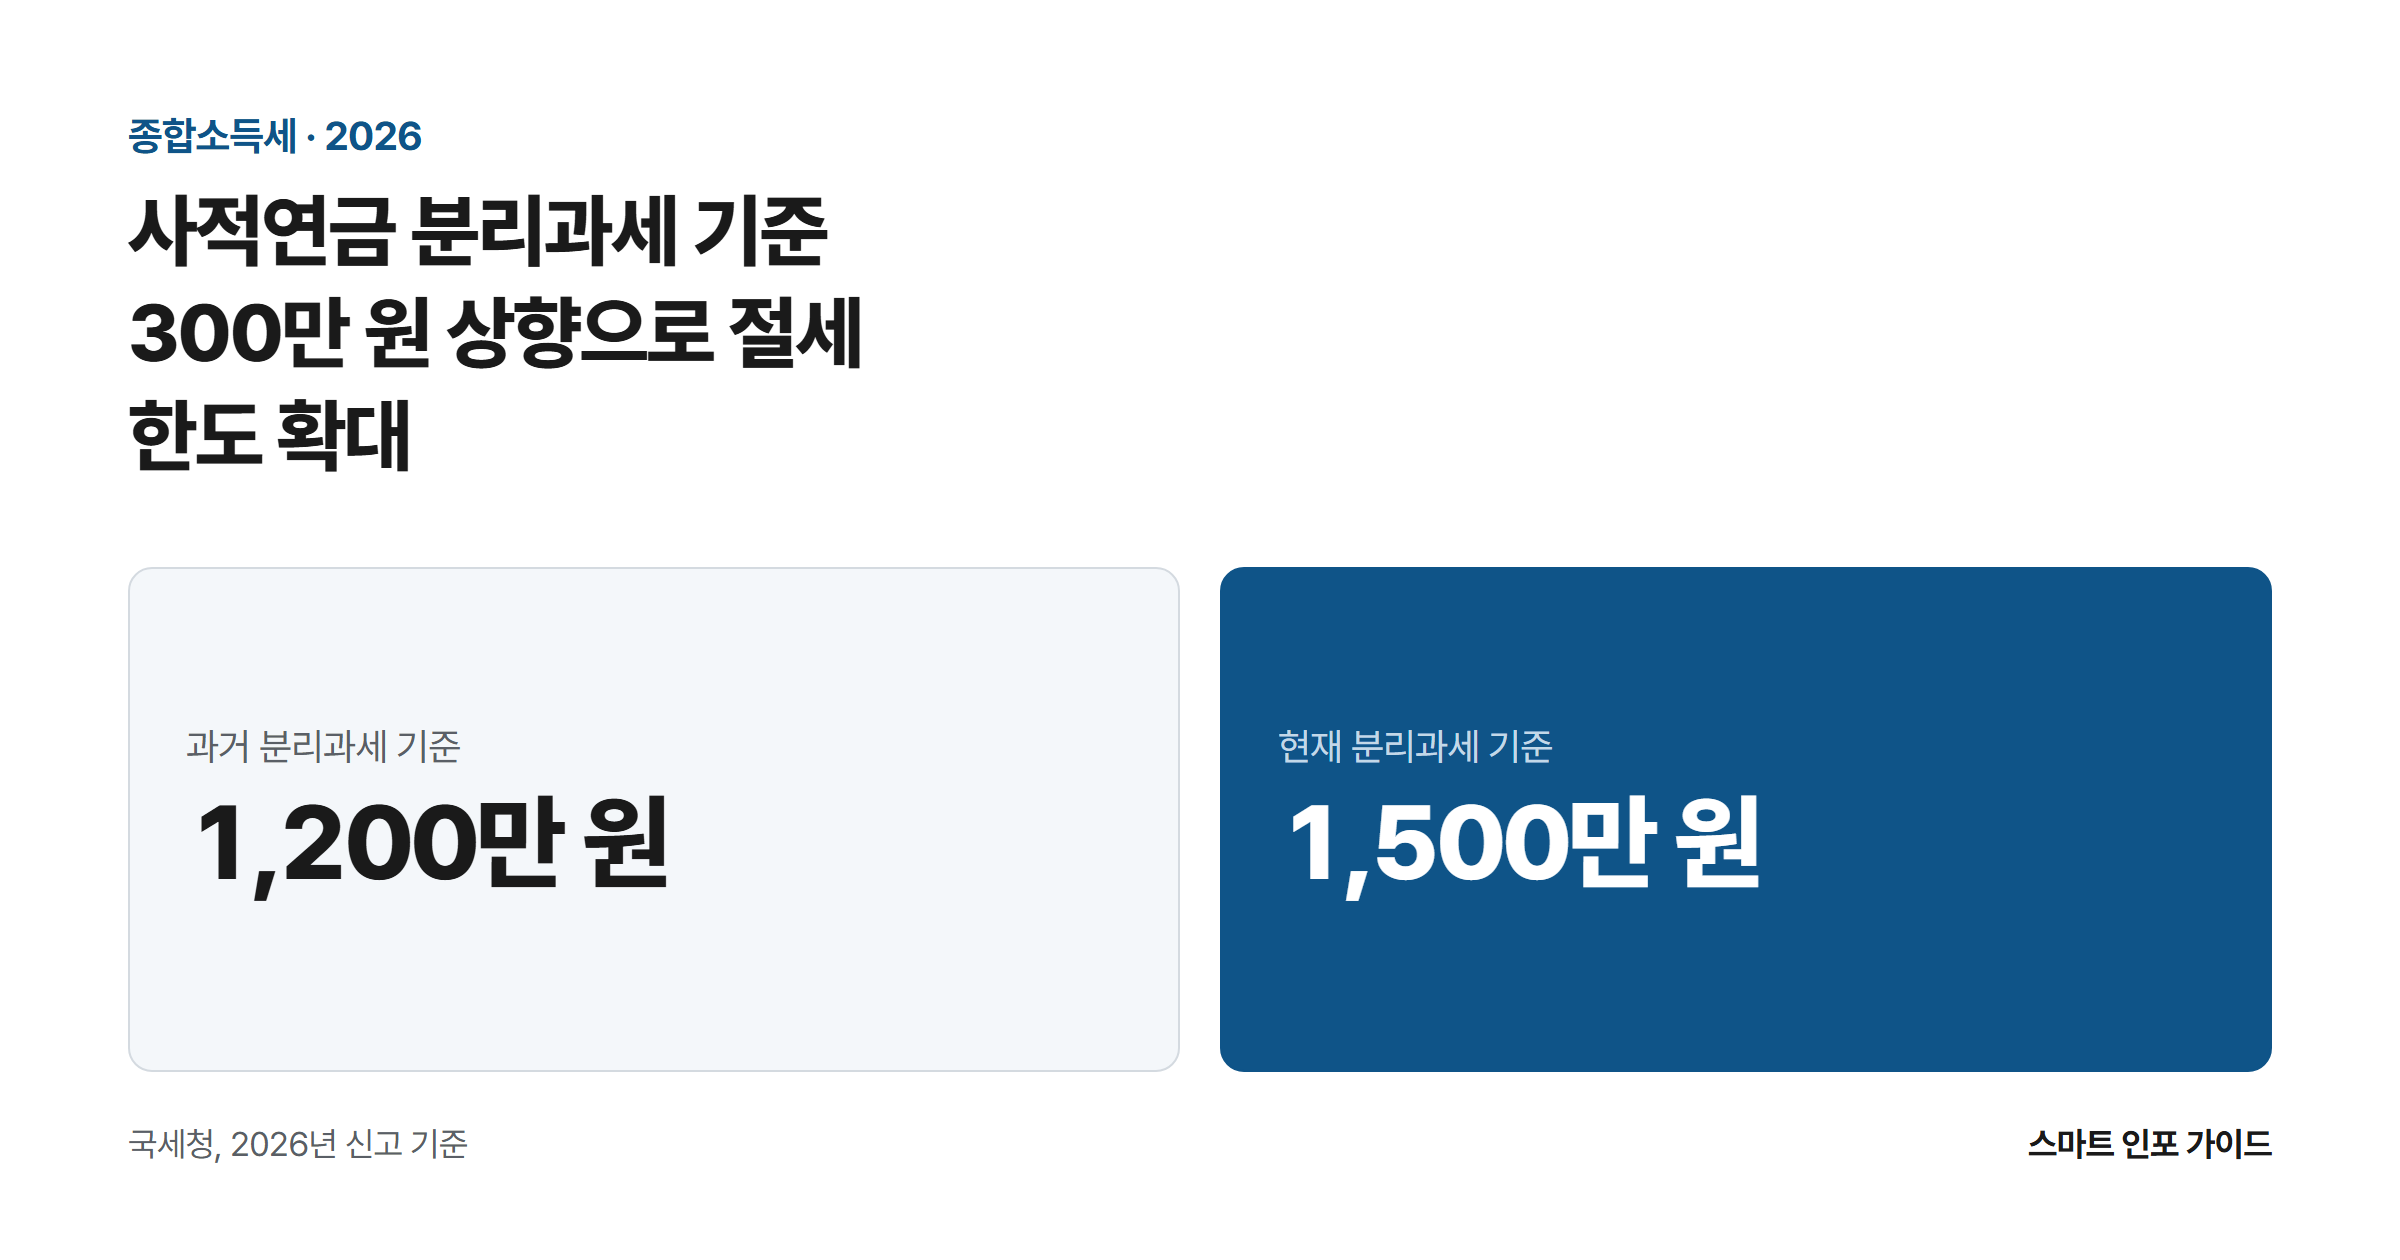
사적연금 분리과세 기준 300만 원 상향으로 절세 한도 확대: 과거 분리과세 기준 1,200만 원 / 현재 분리과세 기준 1,500만 원

매년 5월은 종합소득세의 달입니다. 프리랜서 수입, 유튜브 광고 수익, 배달·대리운전 같은 플랫폼 소득, 상가·주택 임대소득까지 근로소득 외의 돈이 들어왔다면 다음 해 5월에 본인이 직접 신고해야 합니다. 이 글은 2026년 5월에 신고하는 2025년 귀속분을 기준으로, 국세청 공식 수치와 국세통계 데이터를 바탕으로 신고 대상부터 세율 구조, 경비율 선택, 공제 전략까지 짚어봅니다. 먼저 일정부터 확인하면, 2026년 신고는 5월 … 더 읽기