퇴직 후 건강보험료 3갈래 2026 – 임의계속가입 신청 전 순서를 바꾸자 월 9만 4,251원이 갈렸다
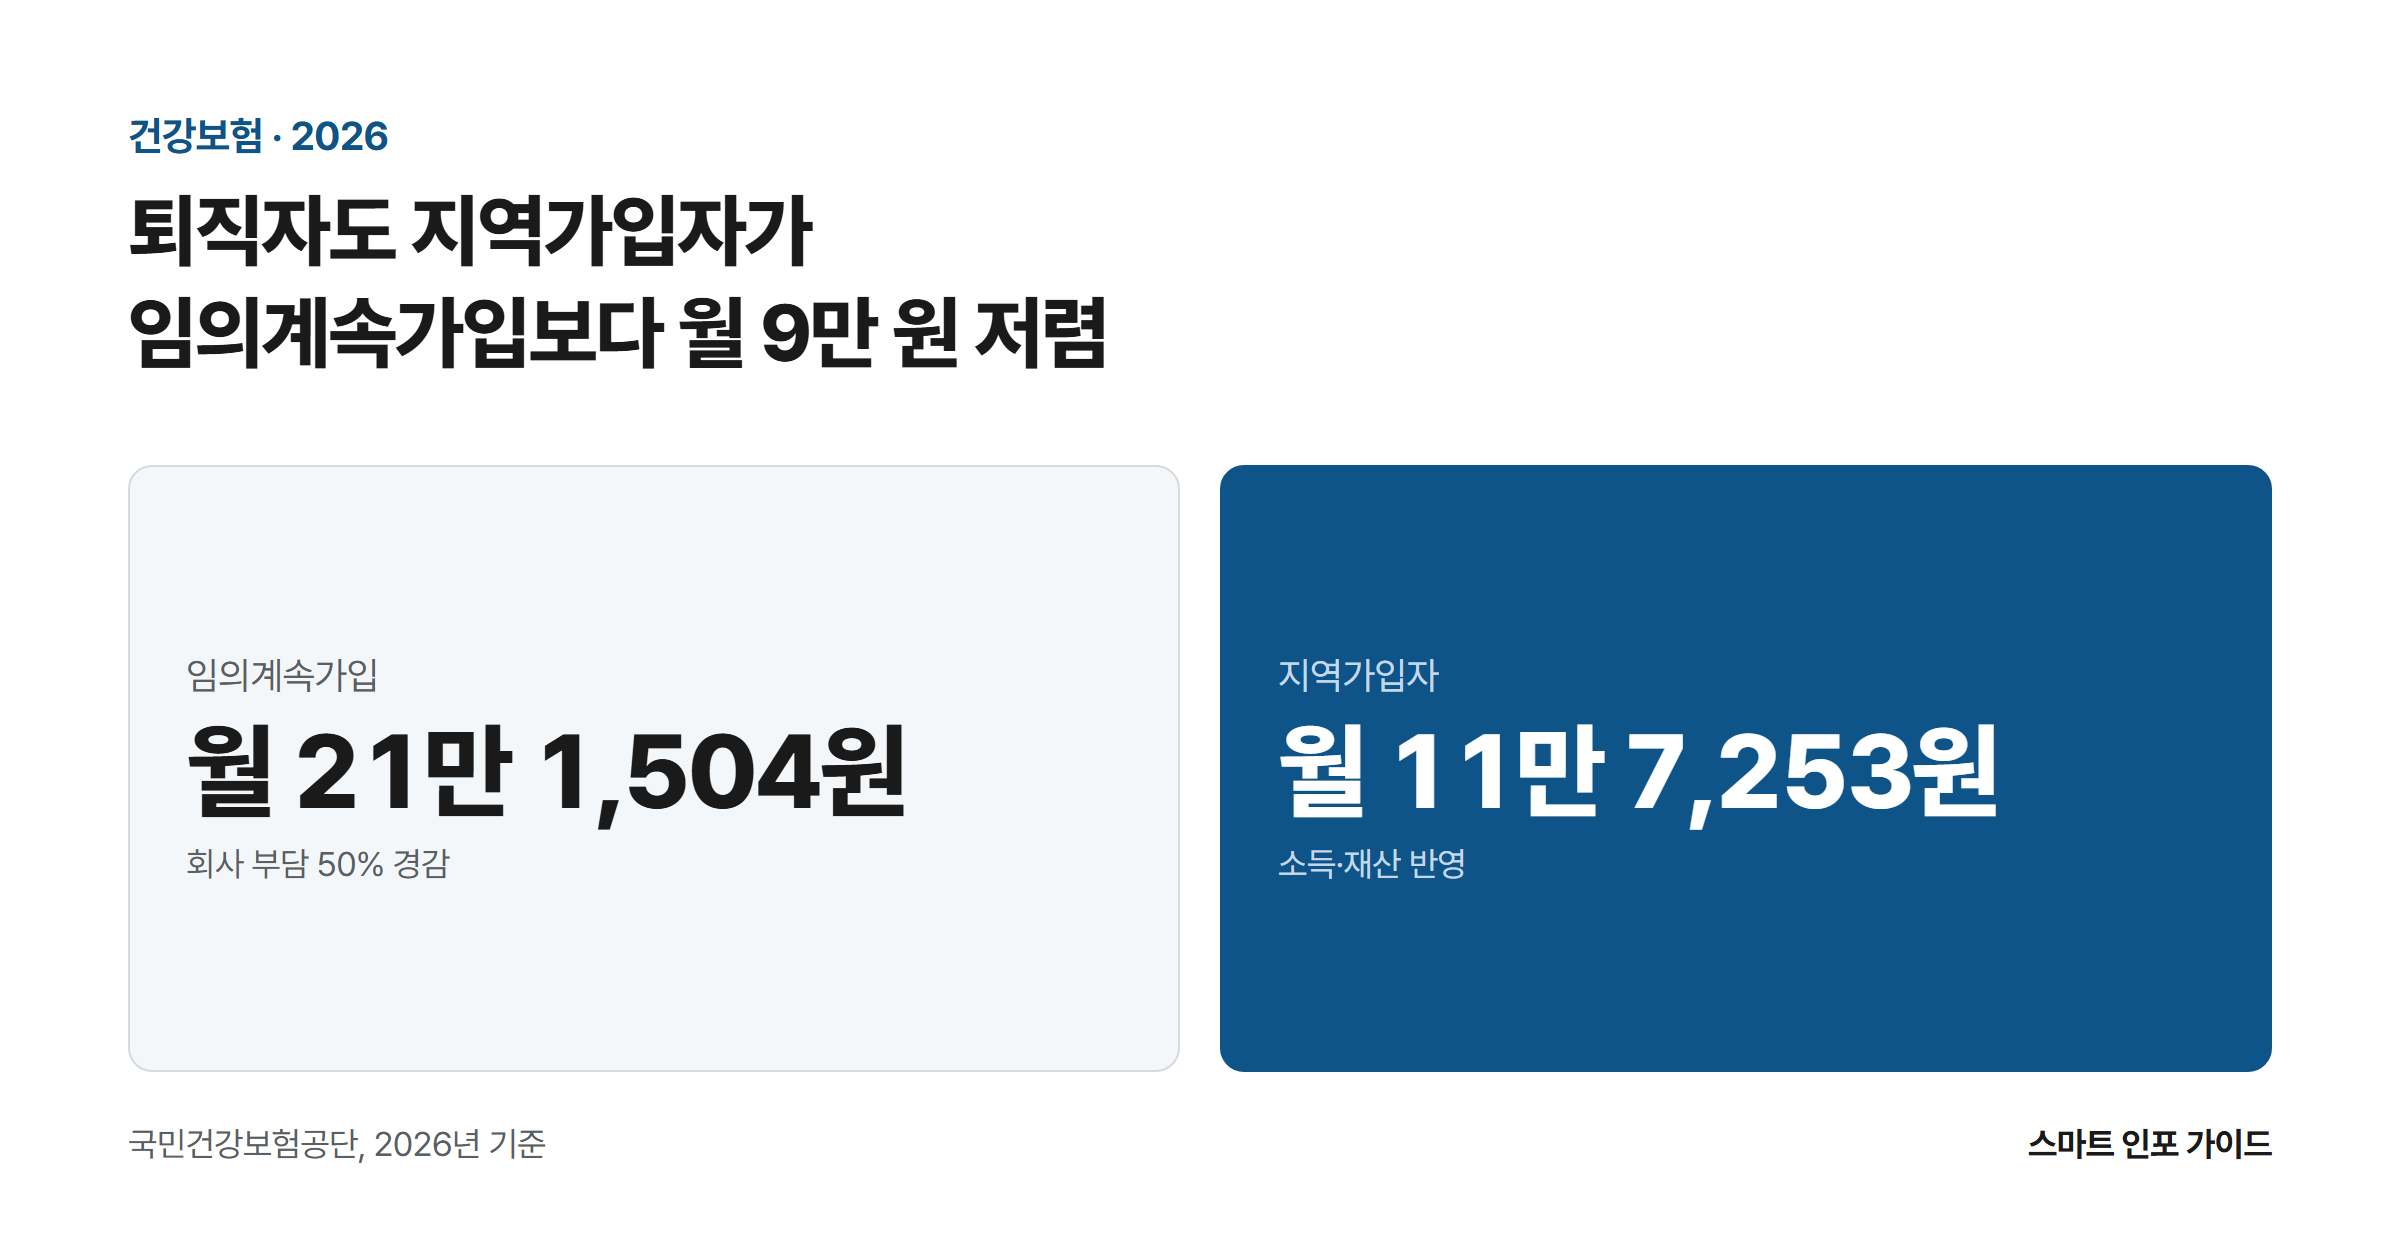
퇴직자도 지역가입자가 임의계속가입보다 월 9만 원 저렴: 임의계속가입 월 21만 1,504원 / 지역가입자 월 11만 7,253원

2026년 3월 말, 서울 노원구에 사는 만 58세 김정호 씨(가명)는 24년 다닌 제조업체에서 명예퇴직했다. 5월 중순 우편함에 꽂힌 첫 지역가입자 건강보험료 고지서에는 28만 5,130원이 적혀 있었다. 재직 중 급여명세서에서 빠져나가던 금액의 딱 1.35배다. 공단 상담사는 임의계속가입을 권했다. 계산해보니 월 21만 1,504원, 7만 3,626원이 줄어드니 나쁘지 않아 보였다. 그런데 신청서를 내기 전 순서를 하나 바꾸자 지역가입자로 … 더 읽기
퇴직연금 DB형 vs DC형 2026 – 임금피크 3년 앞둔 한 씨의 1억 2,984만 원 갈림길

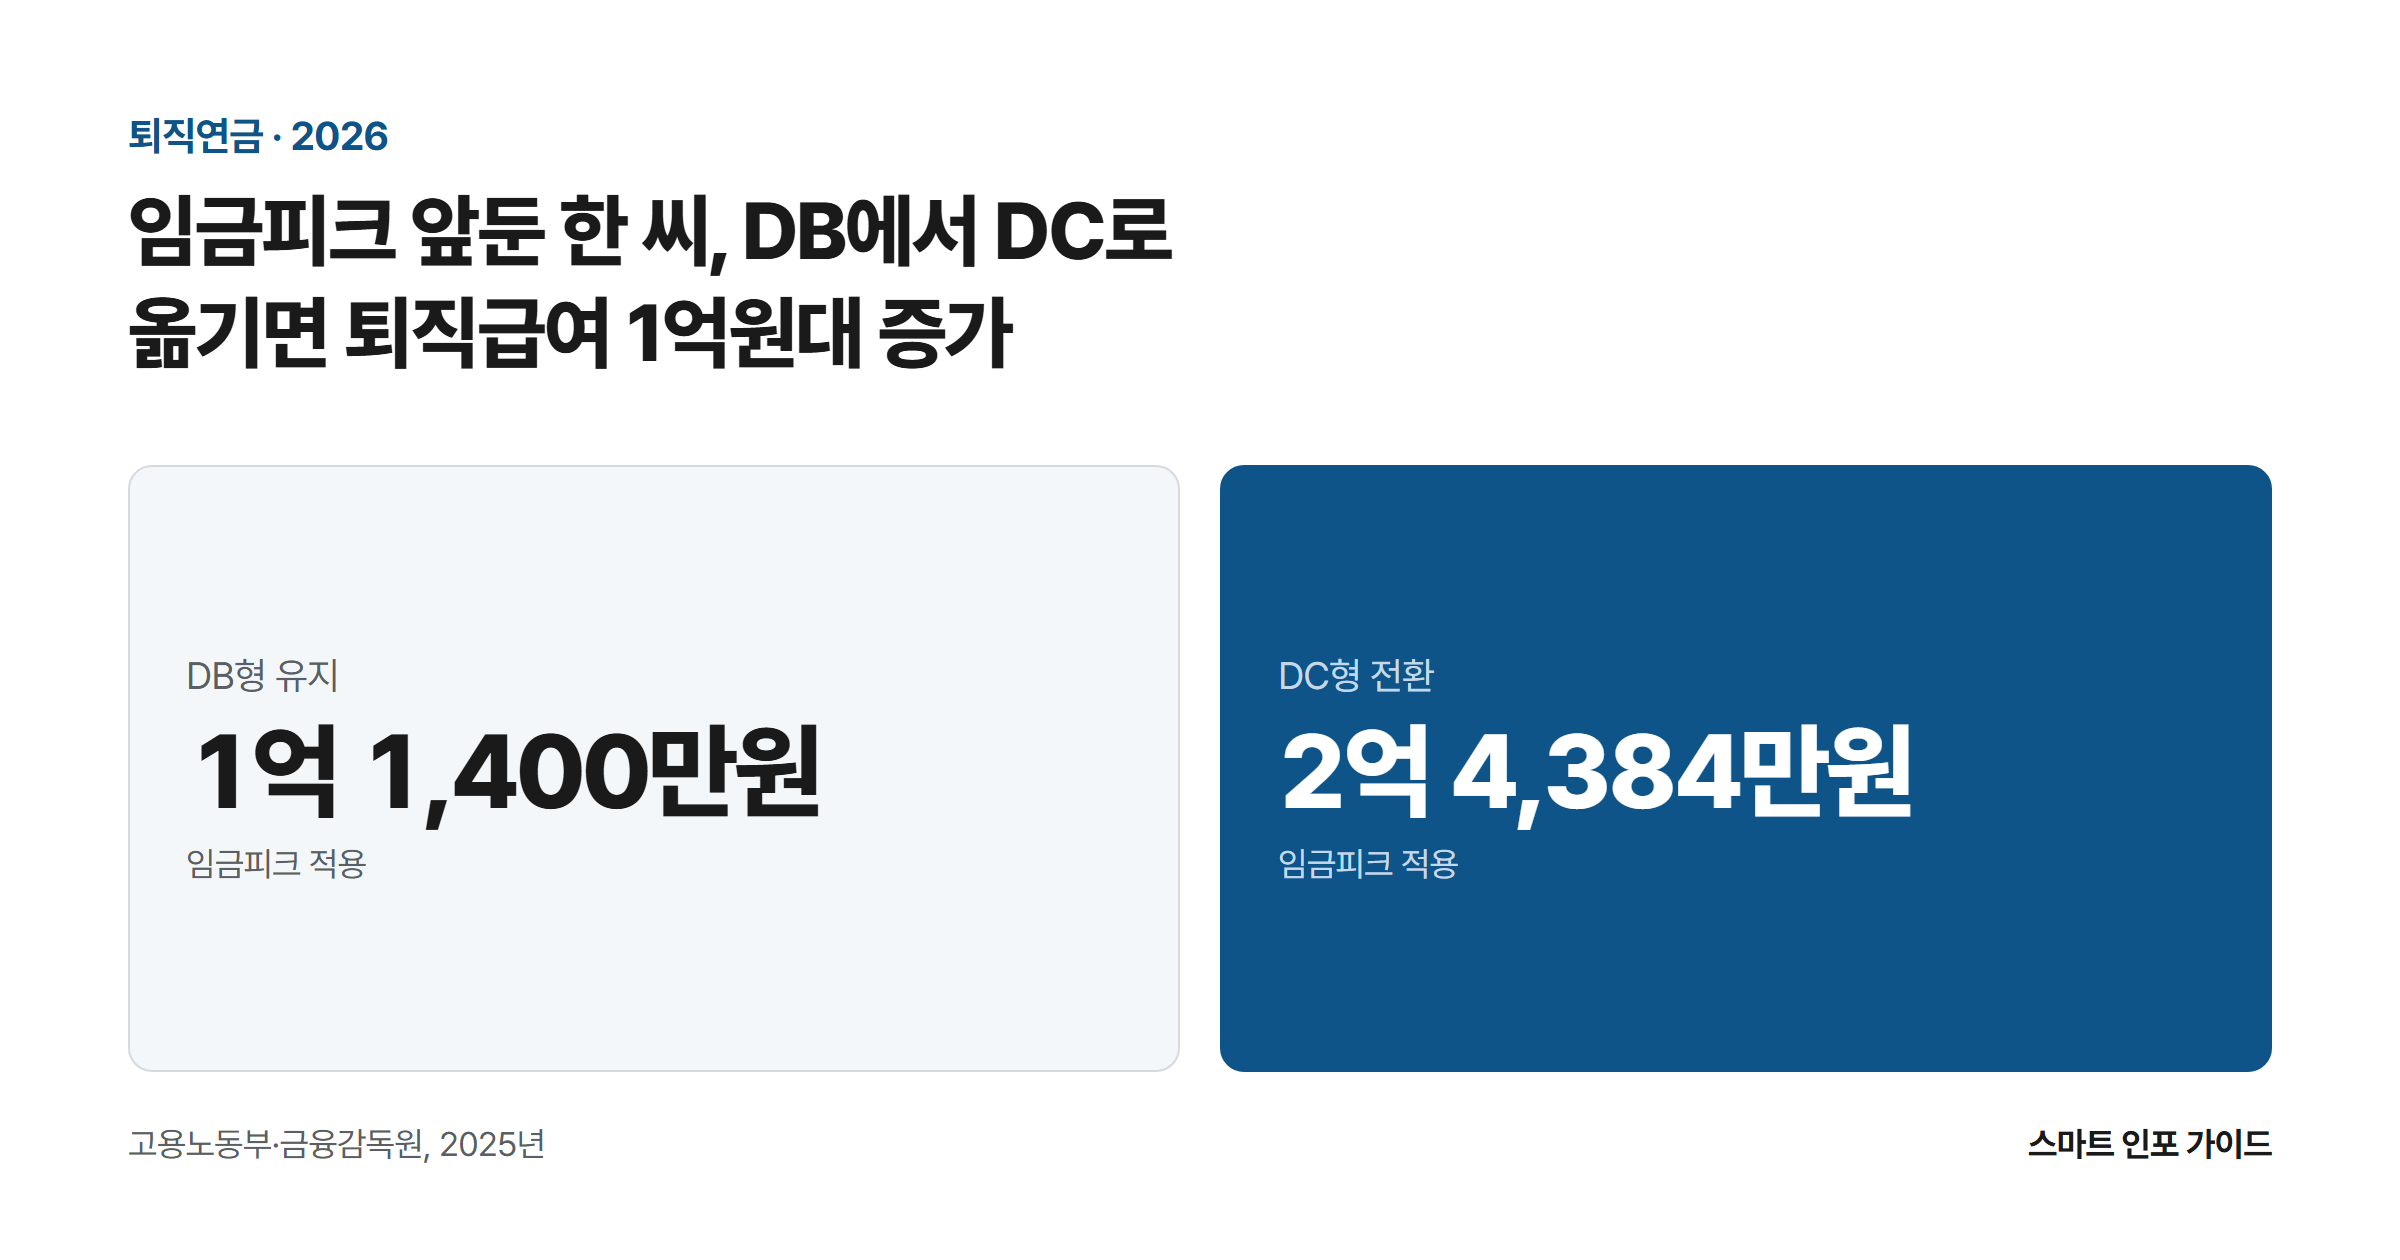
임금피크 앞둔 한 씨, DB에서 DC로 옮기면 퇴직급여 1억원대 증가: DB형 유지 1억 1,400만원 / DC형 전환 2억 4,384만원

임금피크제를 3년 앞둔 48세 한 씨가 DB형을 그대로 두면 60세 퇴직급여는 1억 1,400만 원, 임금피크 직전에 DC형으로 옮기면 2억 4,384만 원이다. 같은 회사에서 같은 30년을 일하는데 1억 2,984만 원이 갈린다. 이 글은 그 차이가 어디서 생기는지를 한 씨의 급여 숫자로 12년 치 직접 계산해 보여주고, DB와 DC의 손익분기가 되는 운용수익률이 정확히 몇 %인지, 전환 동의서에 … 더 읽기

2026년 장기요양등급 신청 완벽 정리 – 부모님 돌봄 앞에서 가장 많이 묻는 질문 8가지

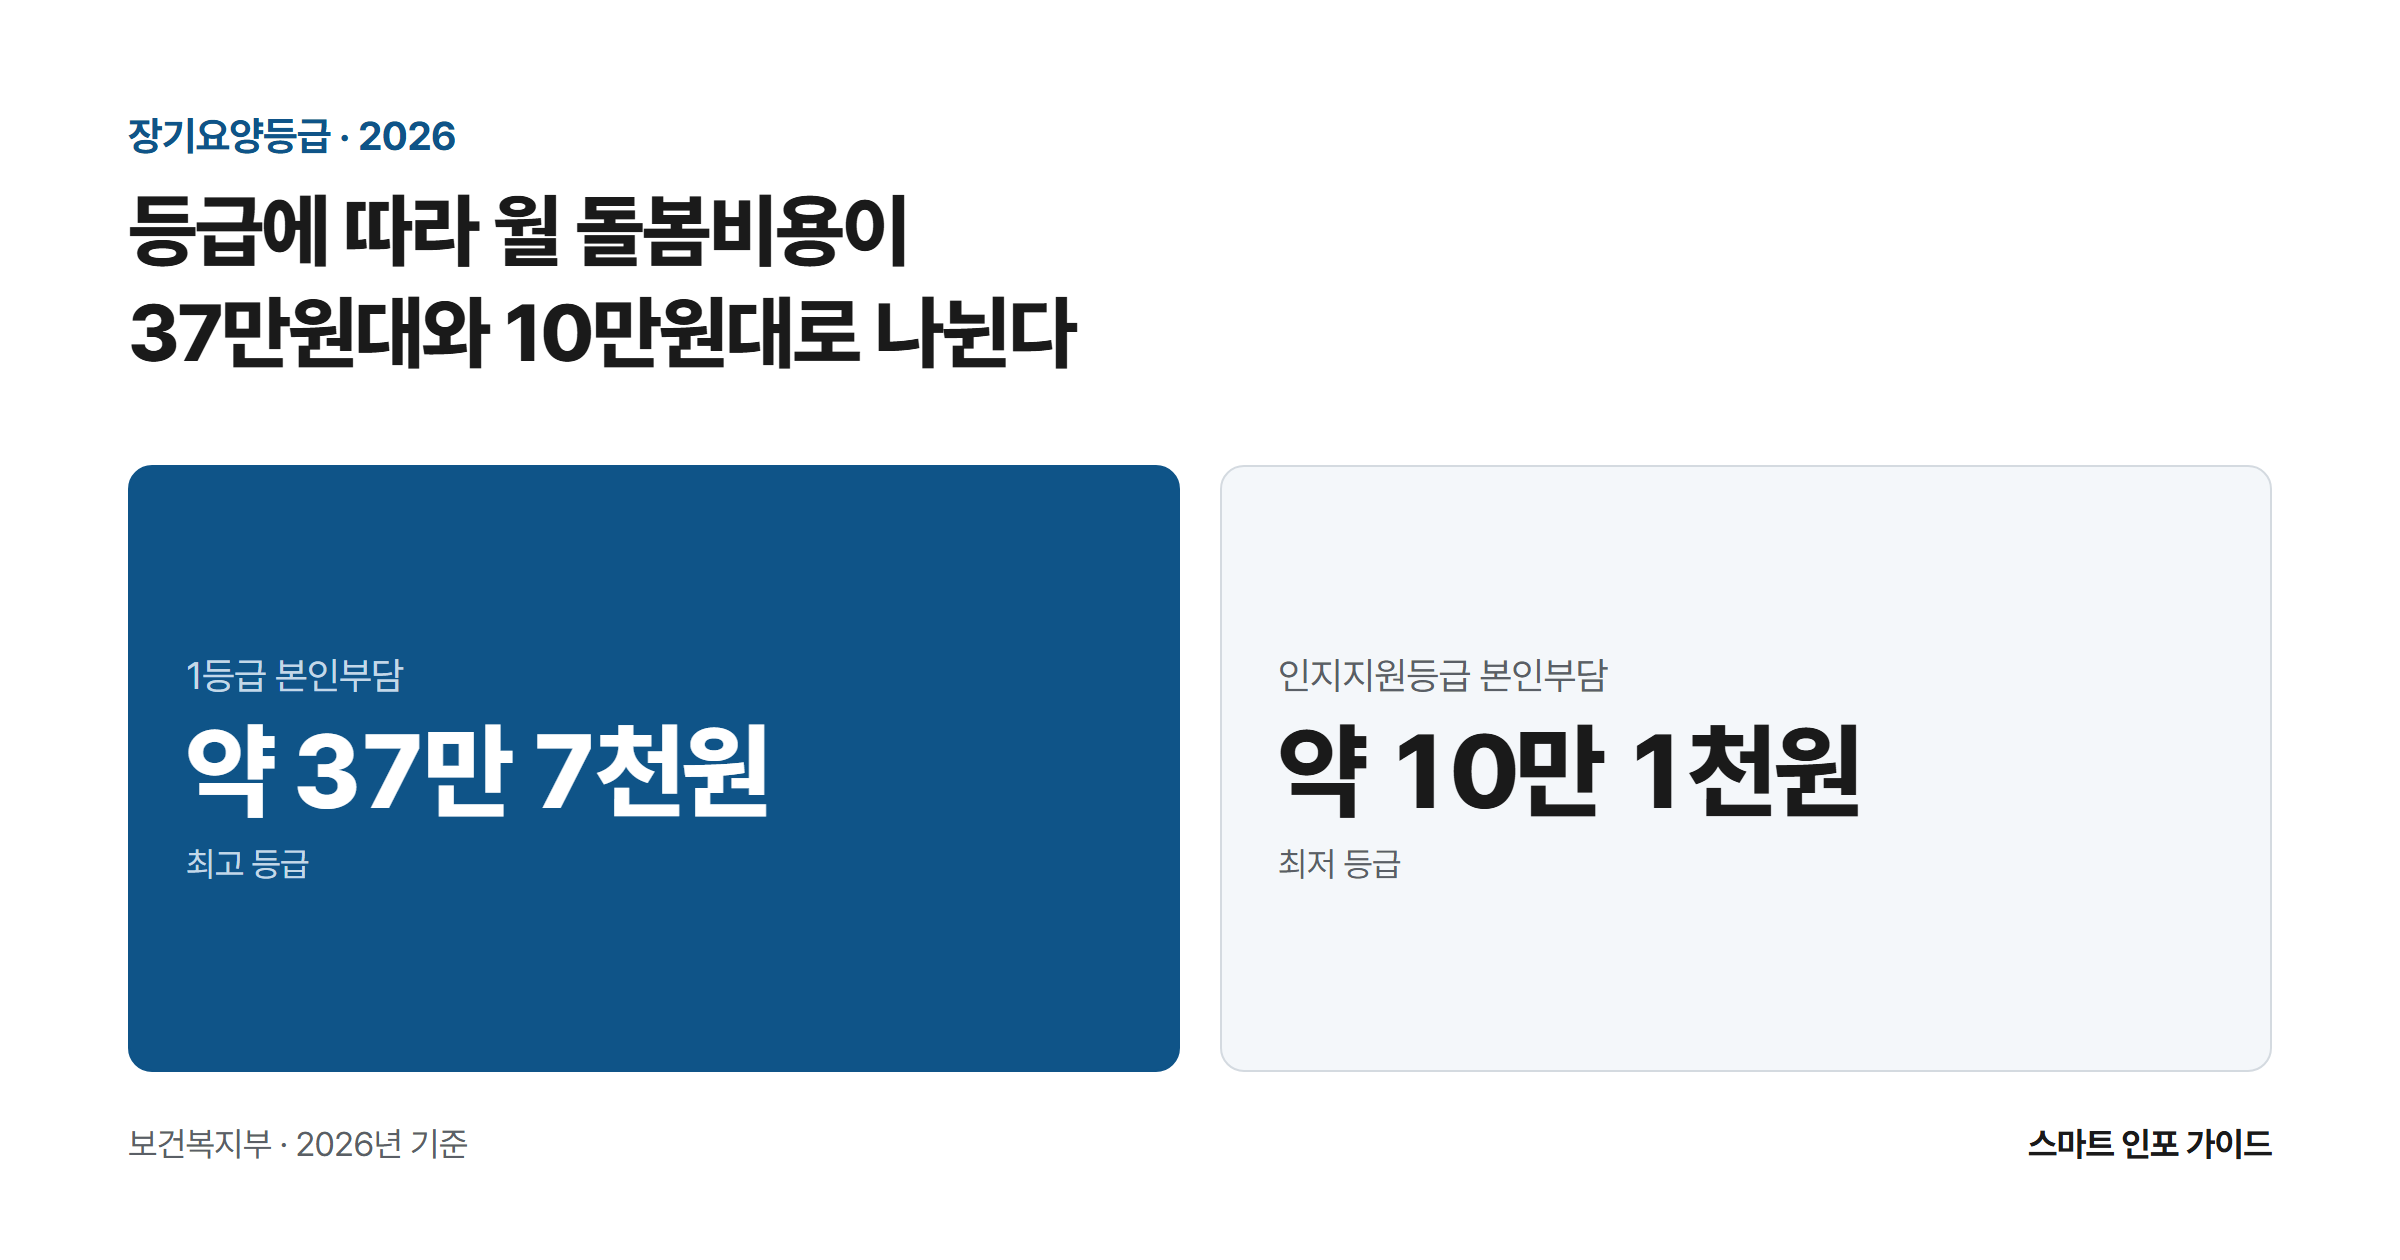
등급에 따라 월 돌봄비용이 37만원대와 10만원대로 나뉜다: 1등급 본인부담 약 37만 7천원 / 인지지원등급 본인부담 약 10만 1천원

어머니가 낙상으로 입원했다가 퇴원할 무렵, 병원 사회복지사가 지나가듯 한마디를 던진다. “장기요양등급부터 신청해 두세요.” 대부분의 보호자는 그 순간 처음 이 제도를 접한다. 그리고 뒤늦게 알게 된다. 등급 하나에 따라 월 100만 원 넘는 돌봄 비용이 20만 원대로 줄어들 수도 있다는 사실을. 노인장기요양보험은 2008년 시작된 건강보험과 별개의 사회보험이다. 직장인이라면 이미 매달 건강보험료에 얹어서 내고 있다. 보건복지부가 발표한 … 더 읽기

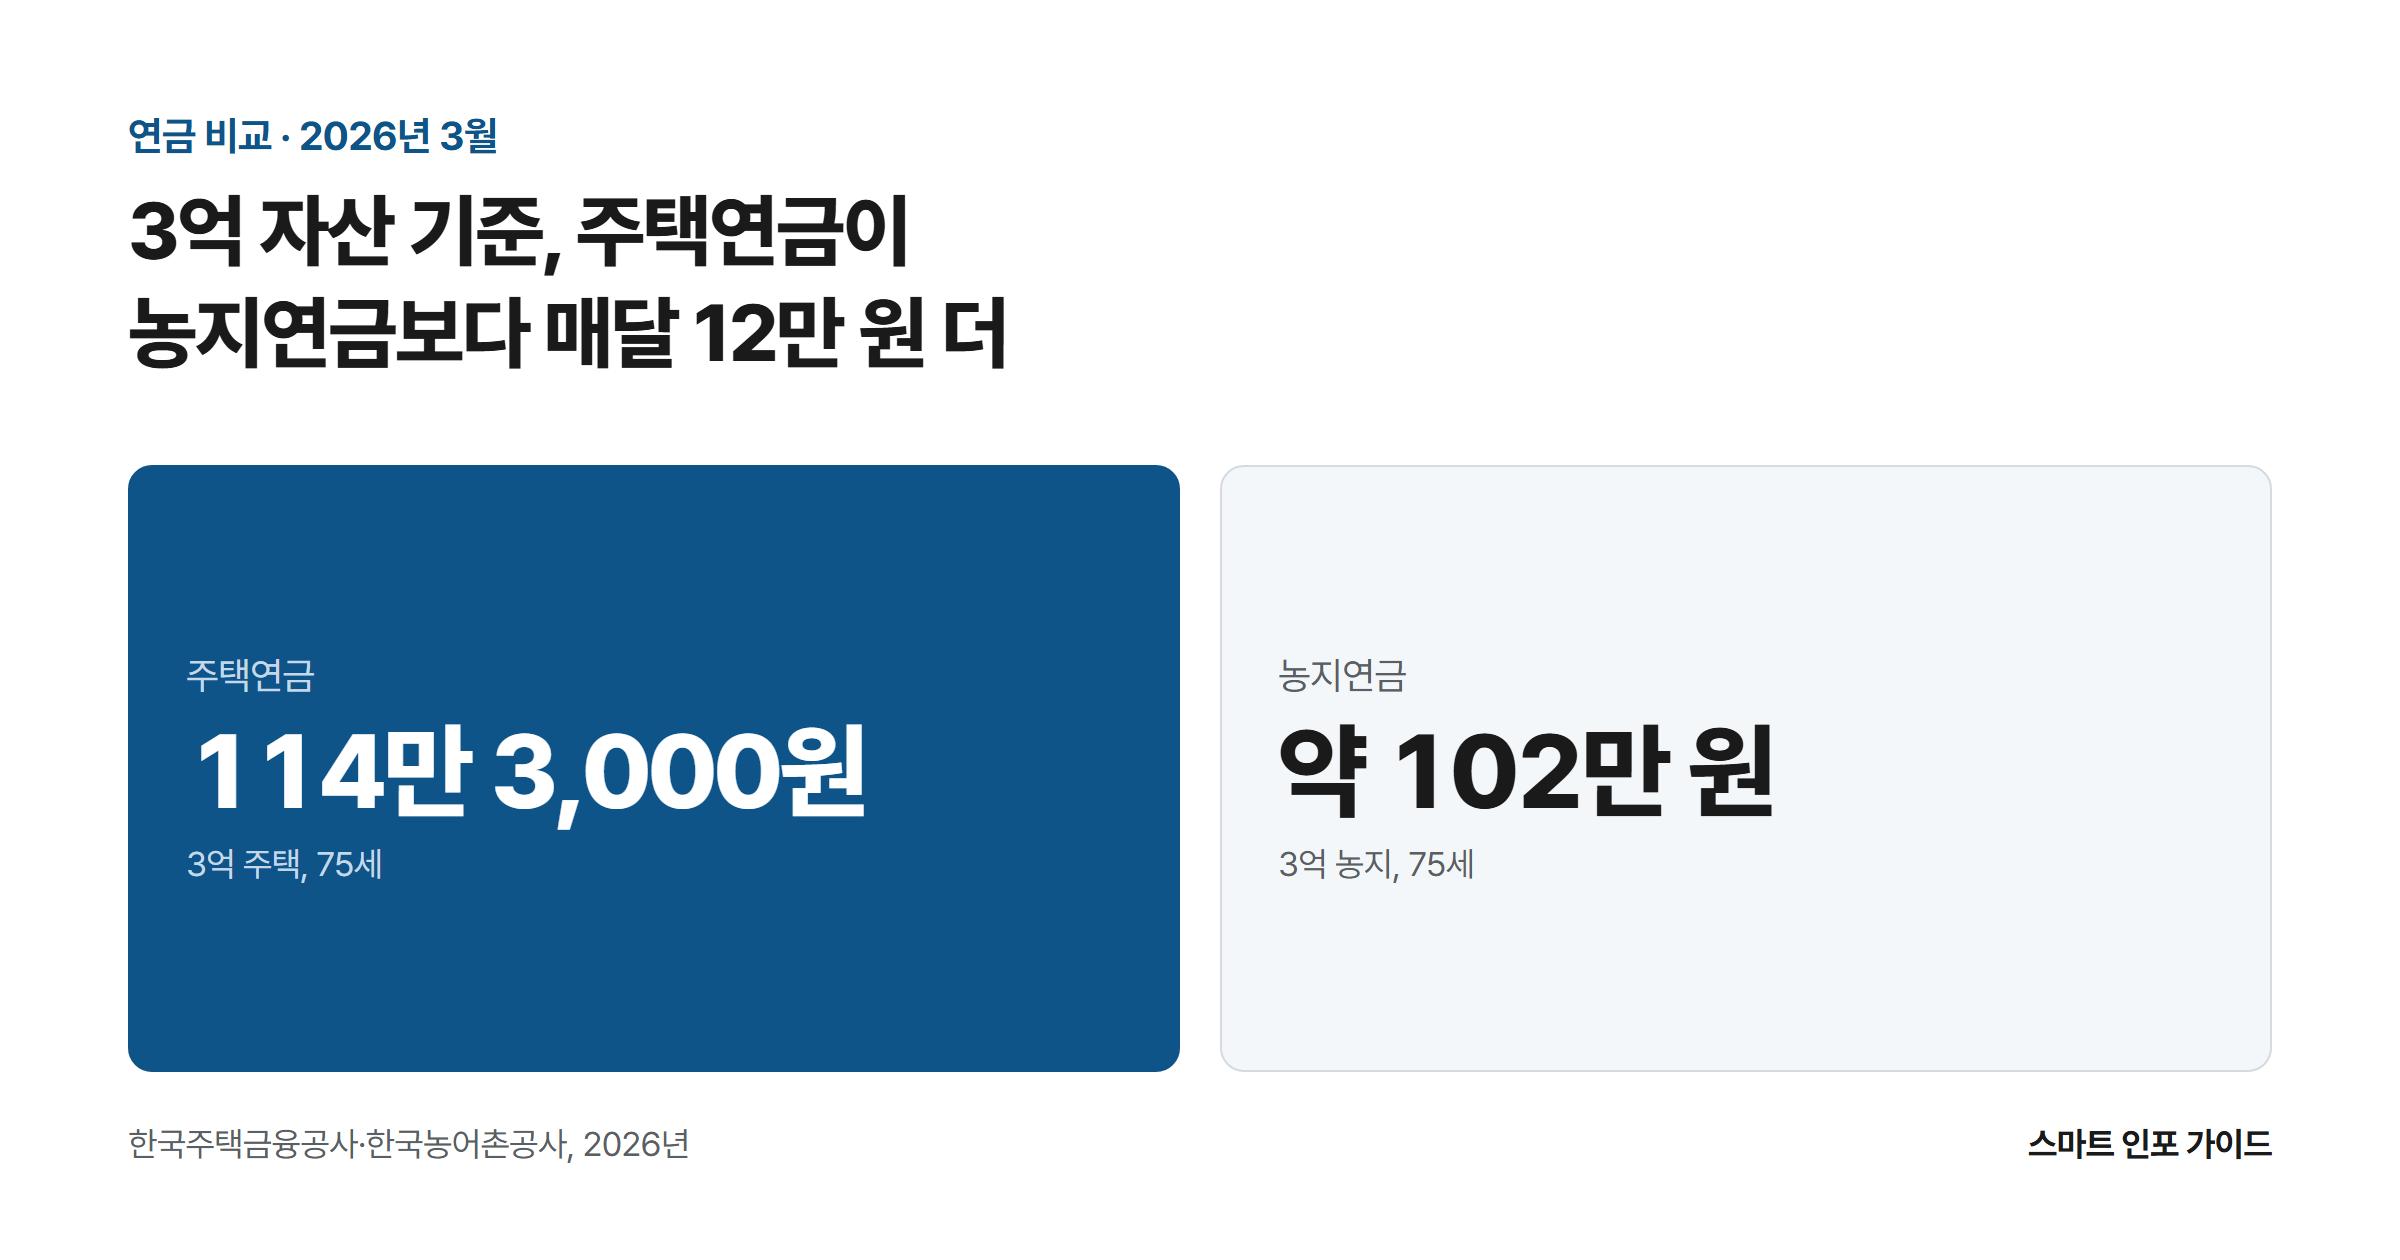
주택연금 vs 농지연금 2026 완벽 비교 – 3억 자산으로 매달 얼마 받나, 조건·수령액·비용 총정리

3억 자산 기준, 주택연금이 농지연금보다 매달 12만 원 더: 주택연금 114만 3,000원 / 농지연금 약 102만 원

은퇴 후 매달 들어오는 돈을 만드는 방법은 크게 두 갈래다. 살고 있는 집을 담보로 맡기고 평생 연금을 받는 주택연금, 그리고 보유한 농지를 맡기는 농지연금이다. 자산을 팔지 않고 현금흐름을 뽑아낸다는 점은 같지만 운영 주체부터 담보 평가 방식, 세제 혜택, 중도 해지 규칙까지 꽤 다르다. 특히 2026년 3월 주택연금 제도가 한 차례 손질되면서 두 제도의 손익 계산을 … 더 읽기

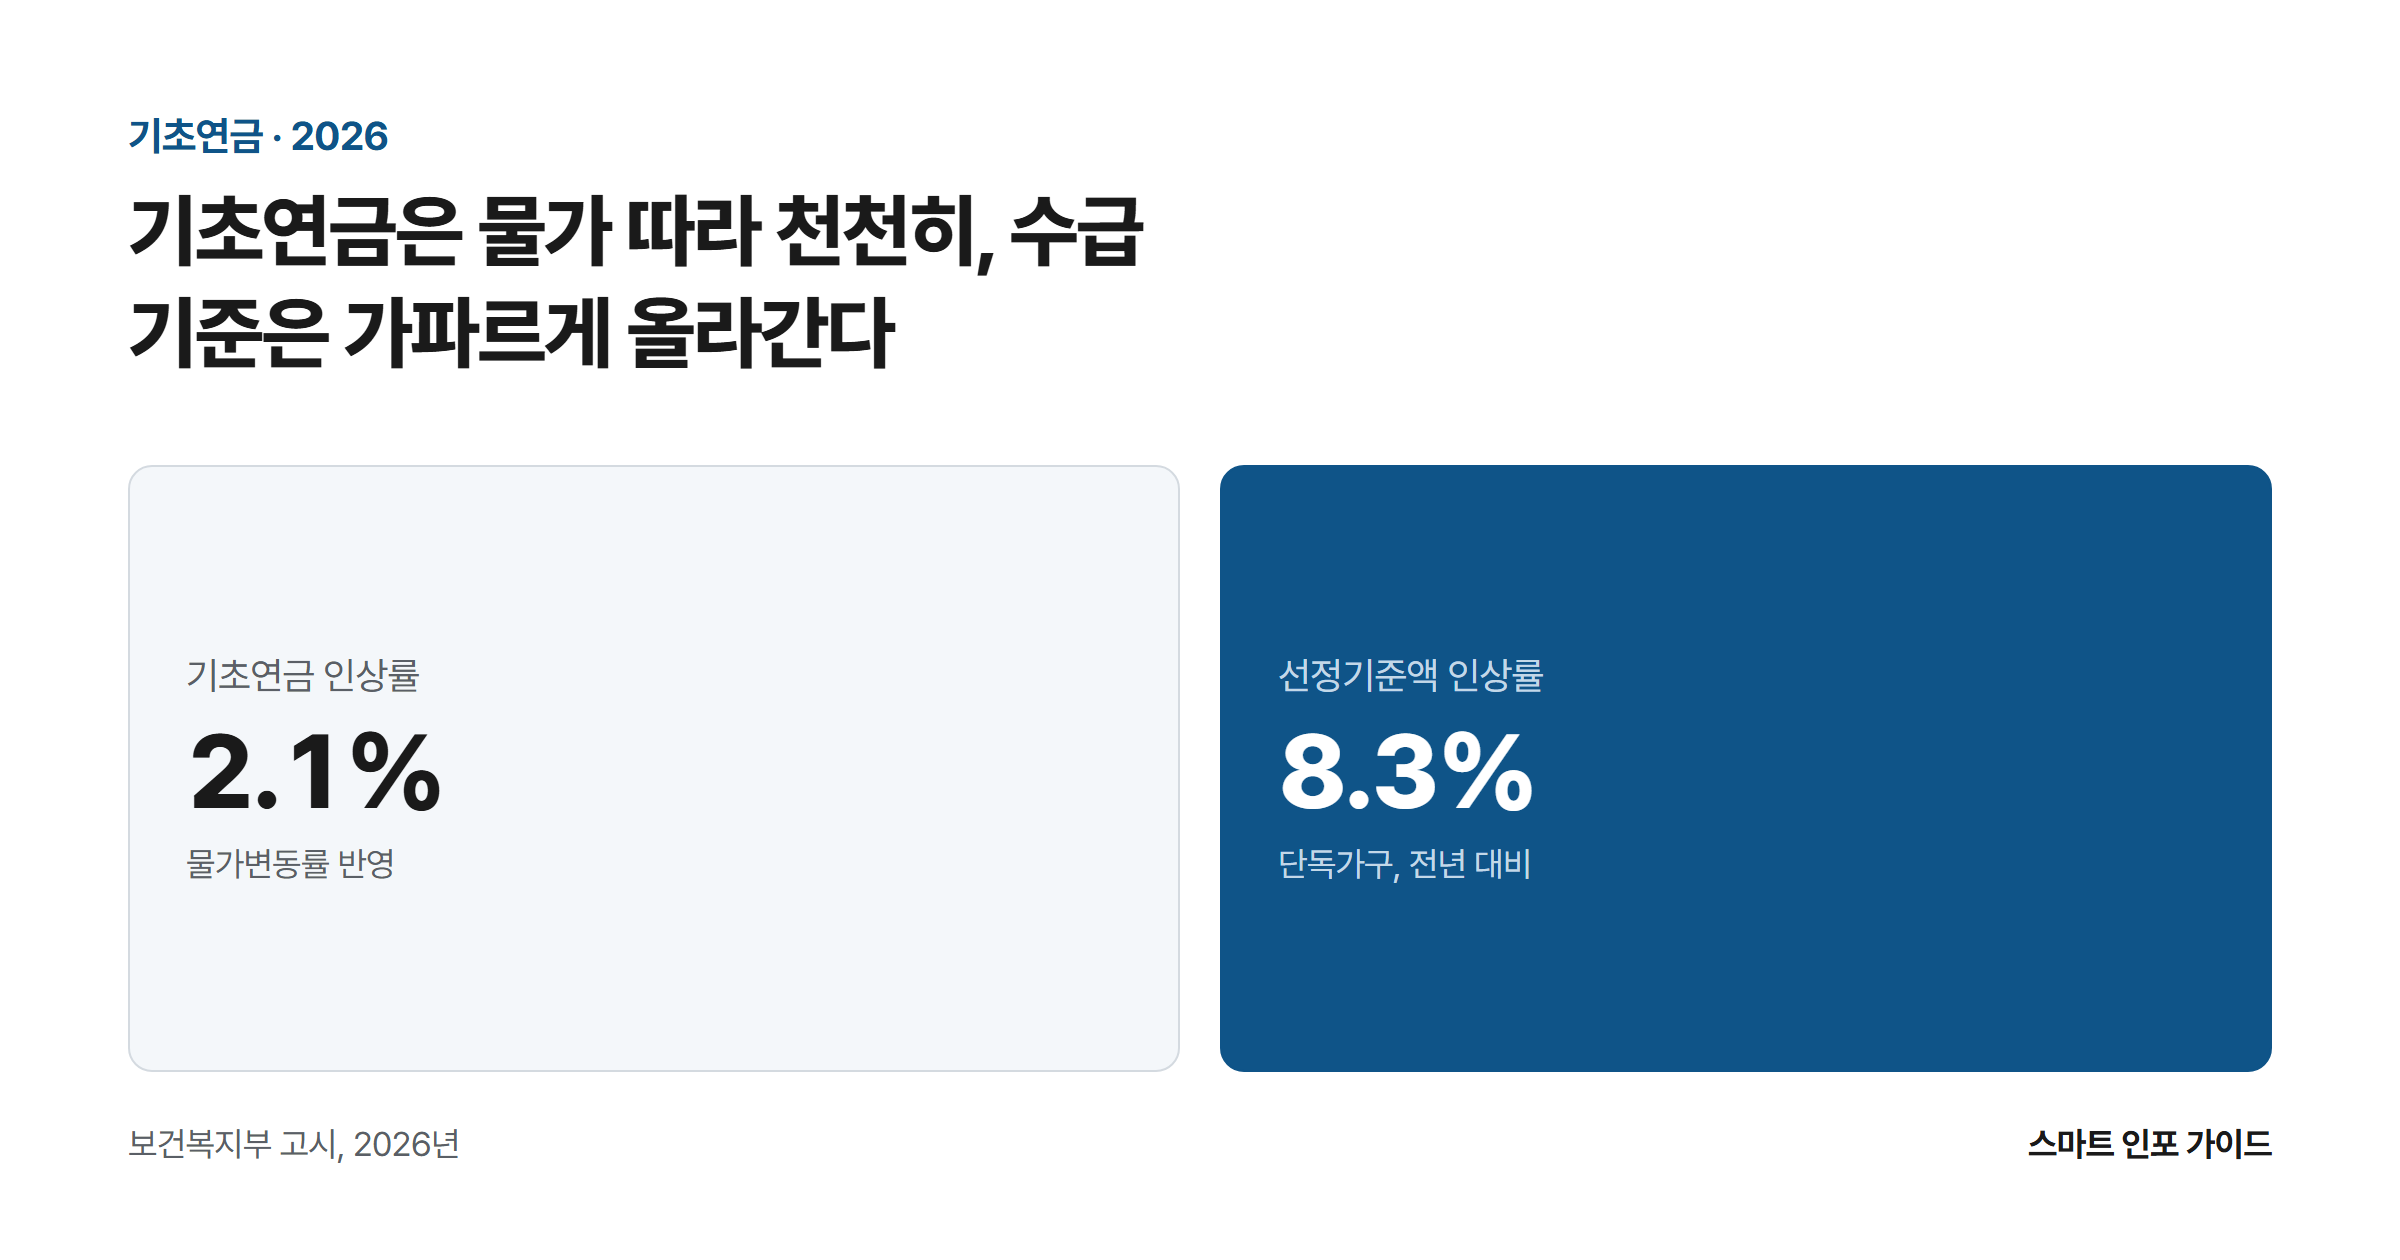
2026년 기초연금 완벽 분석 – 월 34만 9,700원 시대, 5년 데이터로 본 수급 조건과 감액 피하는 법

기초연금은 물가 따라 천천히, 수급 기준은 가파르게 올라간다: 기초연금 인상률 2.1% / 선정기준액 인상률 8.3%

2026년 1월부터 기초연금 기준연금액이 월 34만 9,700원으로 올랐습니다. 노인 단독가구는 월 소득인정액 247만 원 이하, 부부가구는 395만 2,000원 이하면 수급 대상입니다. 숫자만 보면 단순한 인상 소식 같지만, 최근 5년치 데이터를 나란히 놓고 보면 제도가 어느 방향으로 움직이는지가 분명하게 드러납니다. 이 글에서는 보건복지부 고시와 공식 통계를 바탕으로 2026년 기초연금의 핵심 수치를 짚고, 감액 없이 최대 금액을 … 더 읽기

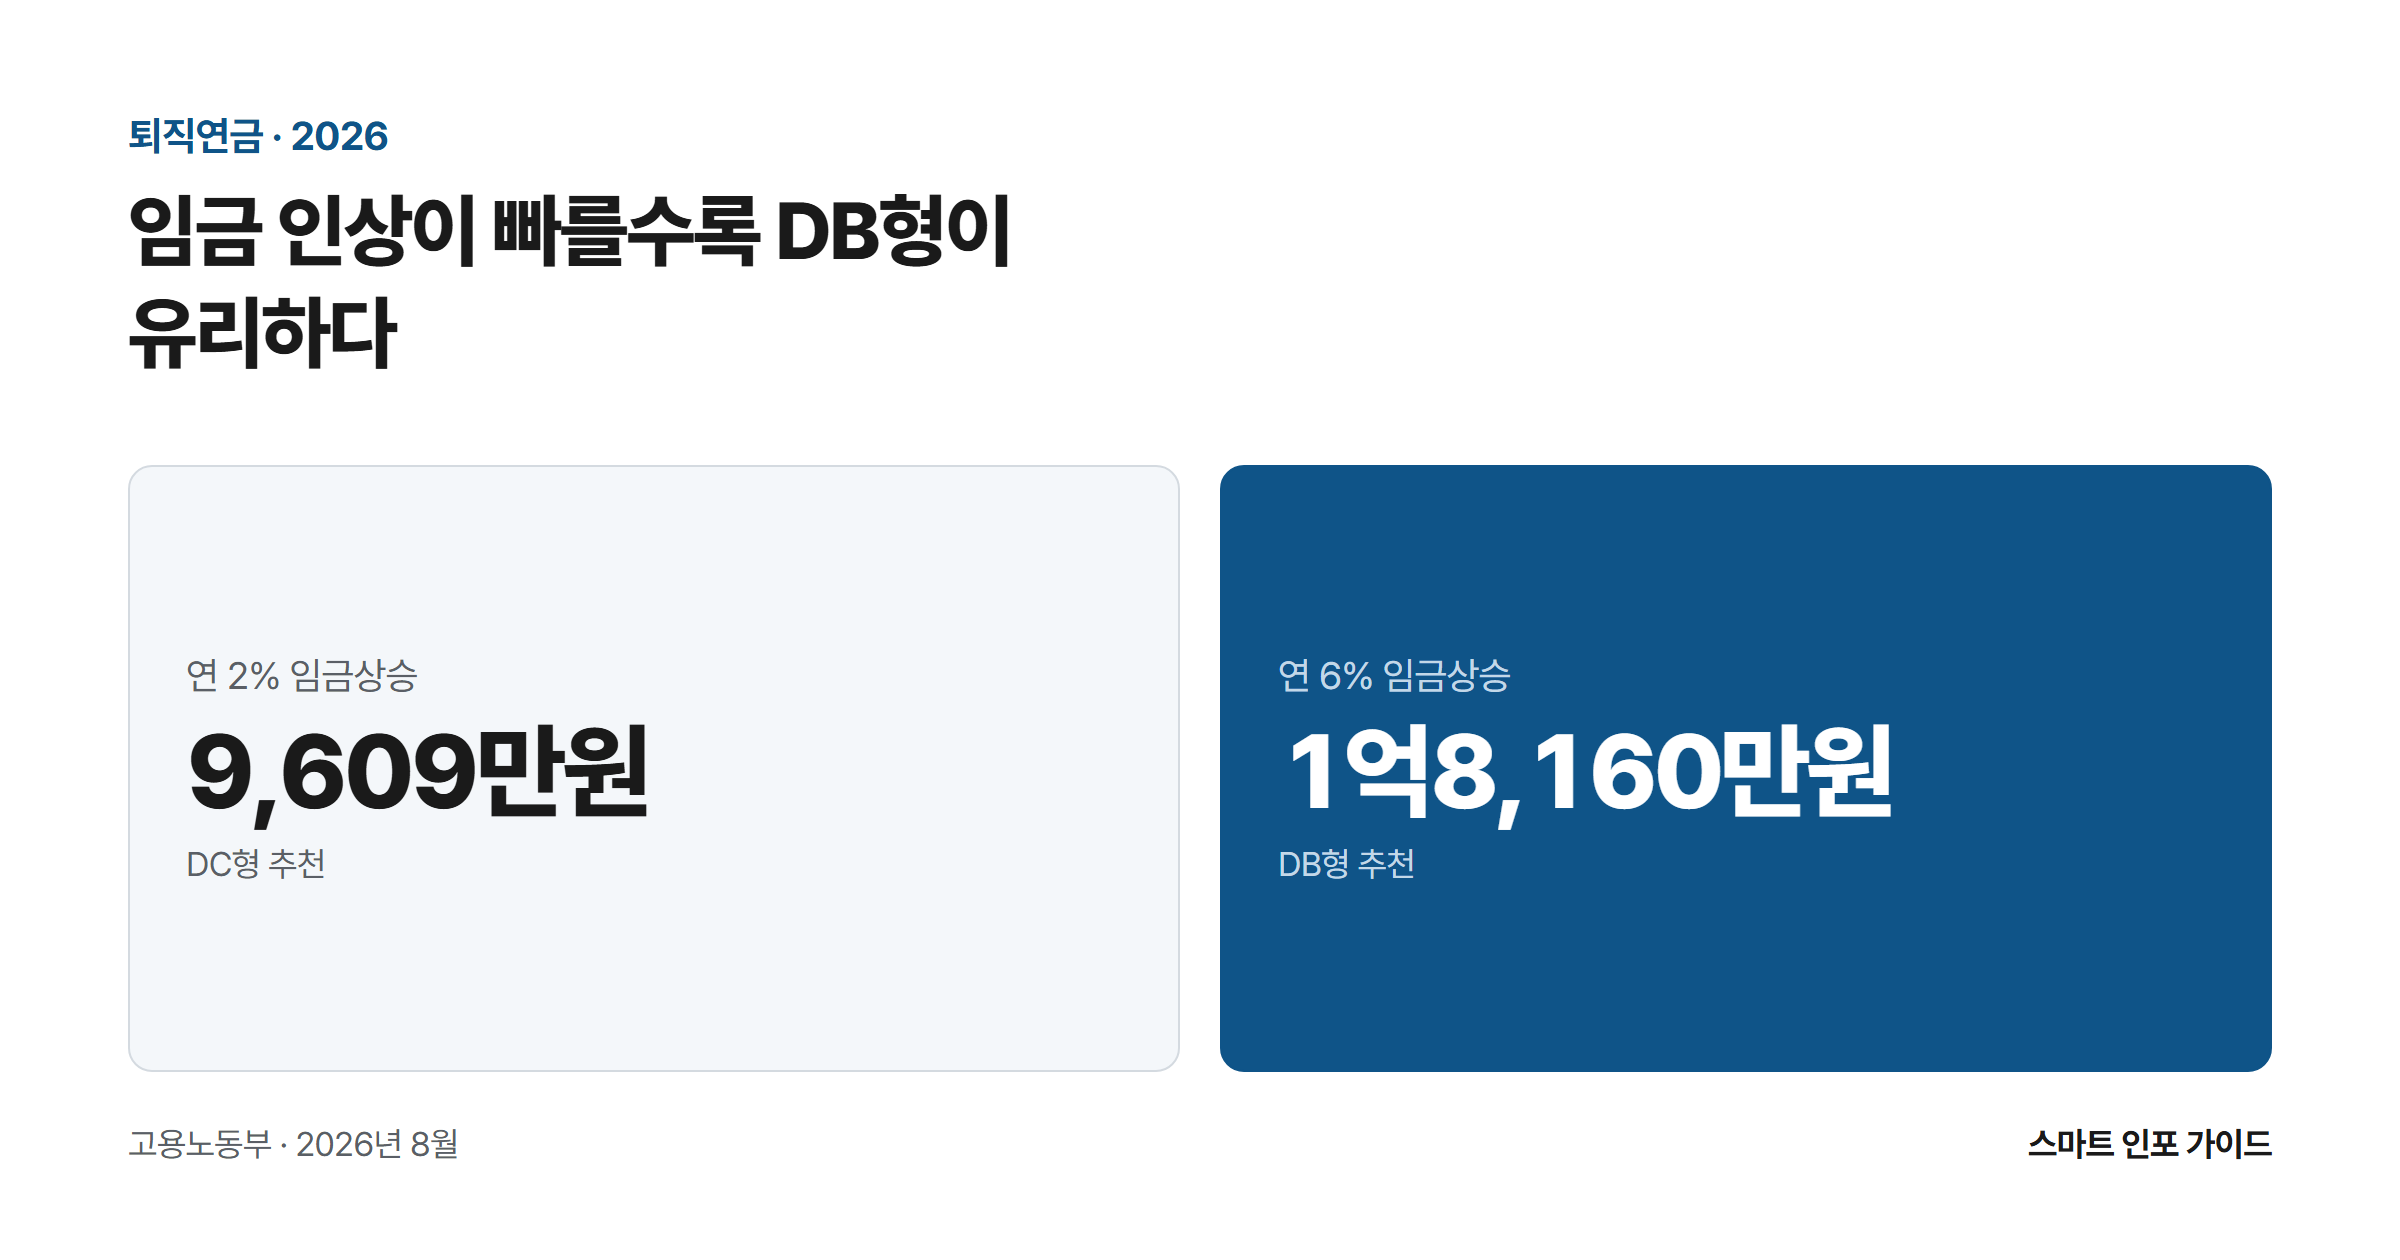
퇴직연금 DB형 vs DC형 차이점과 선택법 완벽 정리 2026

임금 인상이 빠를수록 DB형이 유리하다: 연 2% 임금상승 9,609만원 / 연 6% 임금상승 1억8,160만원

퇴직연금 DB형과 DC형 중 어느 쪽이 유리한지는 근로복지공단이나 고용노동부 안내문을 아무리 읽어도 내 조건에 대입한 답이 나오지 않는다. 이 글에서는 월급 300만 원으로 입사해 20년을 근속한 근로자를 예로, 임금상승률이 연 2%일 때와 6%일 때 퇴직급여가 각각 8,740만 원과 1억 8,160만 원으로 갈리는 지점을 직접 계산했고, 임금피크제 3년 전과 1년 전 중 언제 DC로 전환해야 유리한지도 … 더 읽기

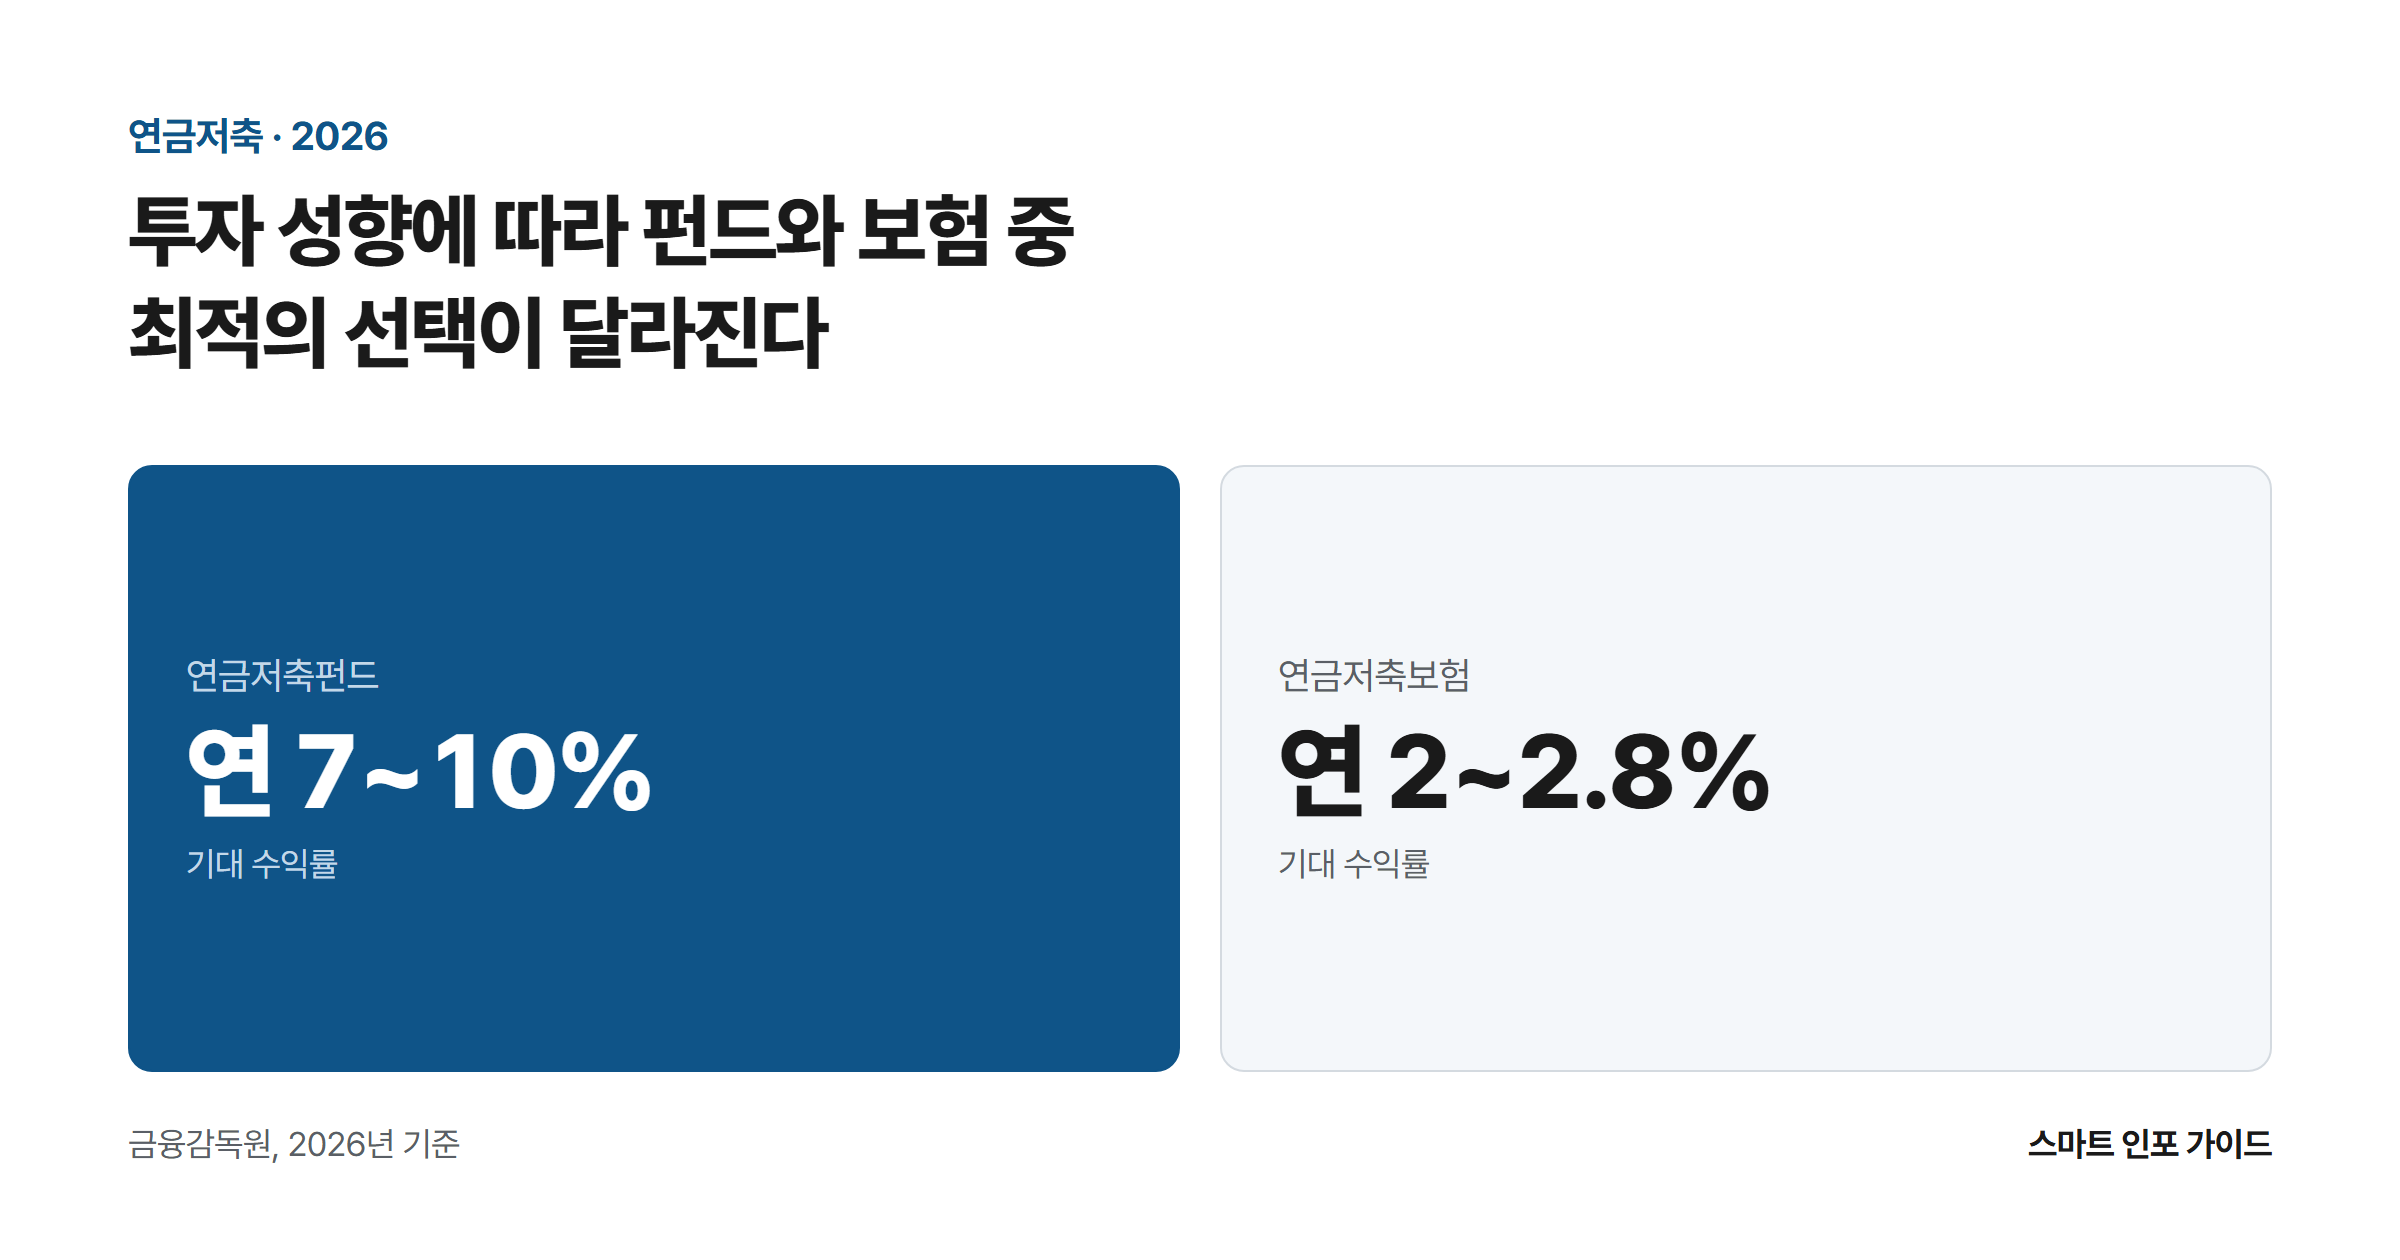
연금저축펀드 vs 연금저축보험 2026년 완벽 비교 총정리

투자 성향에 따라 펀드와 보험 중 최적의 선택이 달라진다: 연금저축펀드 연 7~10% / 연금저축보험 연 2~2.8%

노후 준비를 위한 연금저축 상품을 알아볼 때 가장 많이 받는 질문이 바로 “연금저축펀드와 연금저축보험, 어떤 게 더 좋나요?”입니다. 두 상품 모두 세액공제 혜택을 받을 수 있지만, 운용 방식과 수익 구조가 전혀 다릅니다. 2026년 기준으로 두 상품의 차이를 꼼꼼히 비교해 드립니다. 연금저축이란? 기본 개념 정리 연금저축은 노후 소득을 준비하기 위해 정부가 세제 혜택을 부여한 금융상품입니다. 연간 … 더 읽기

국민연금 수령액 늘리는 방법: 임의가입·추납·연기연금 완벽 활용법

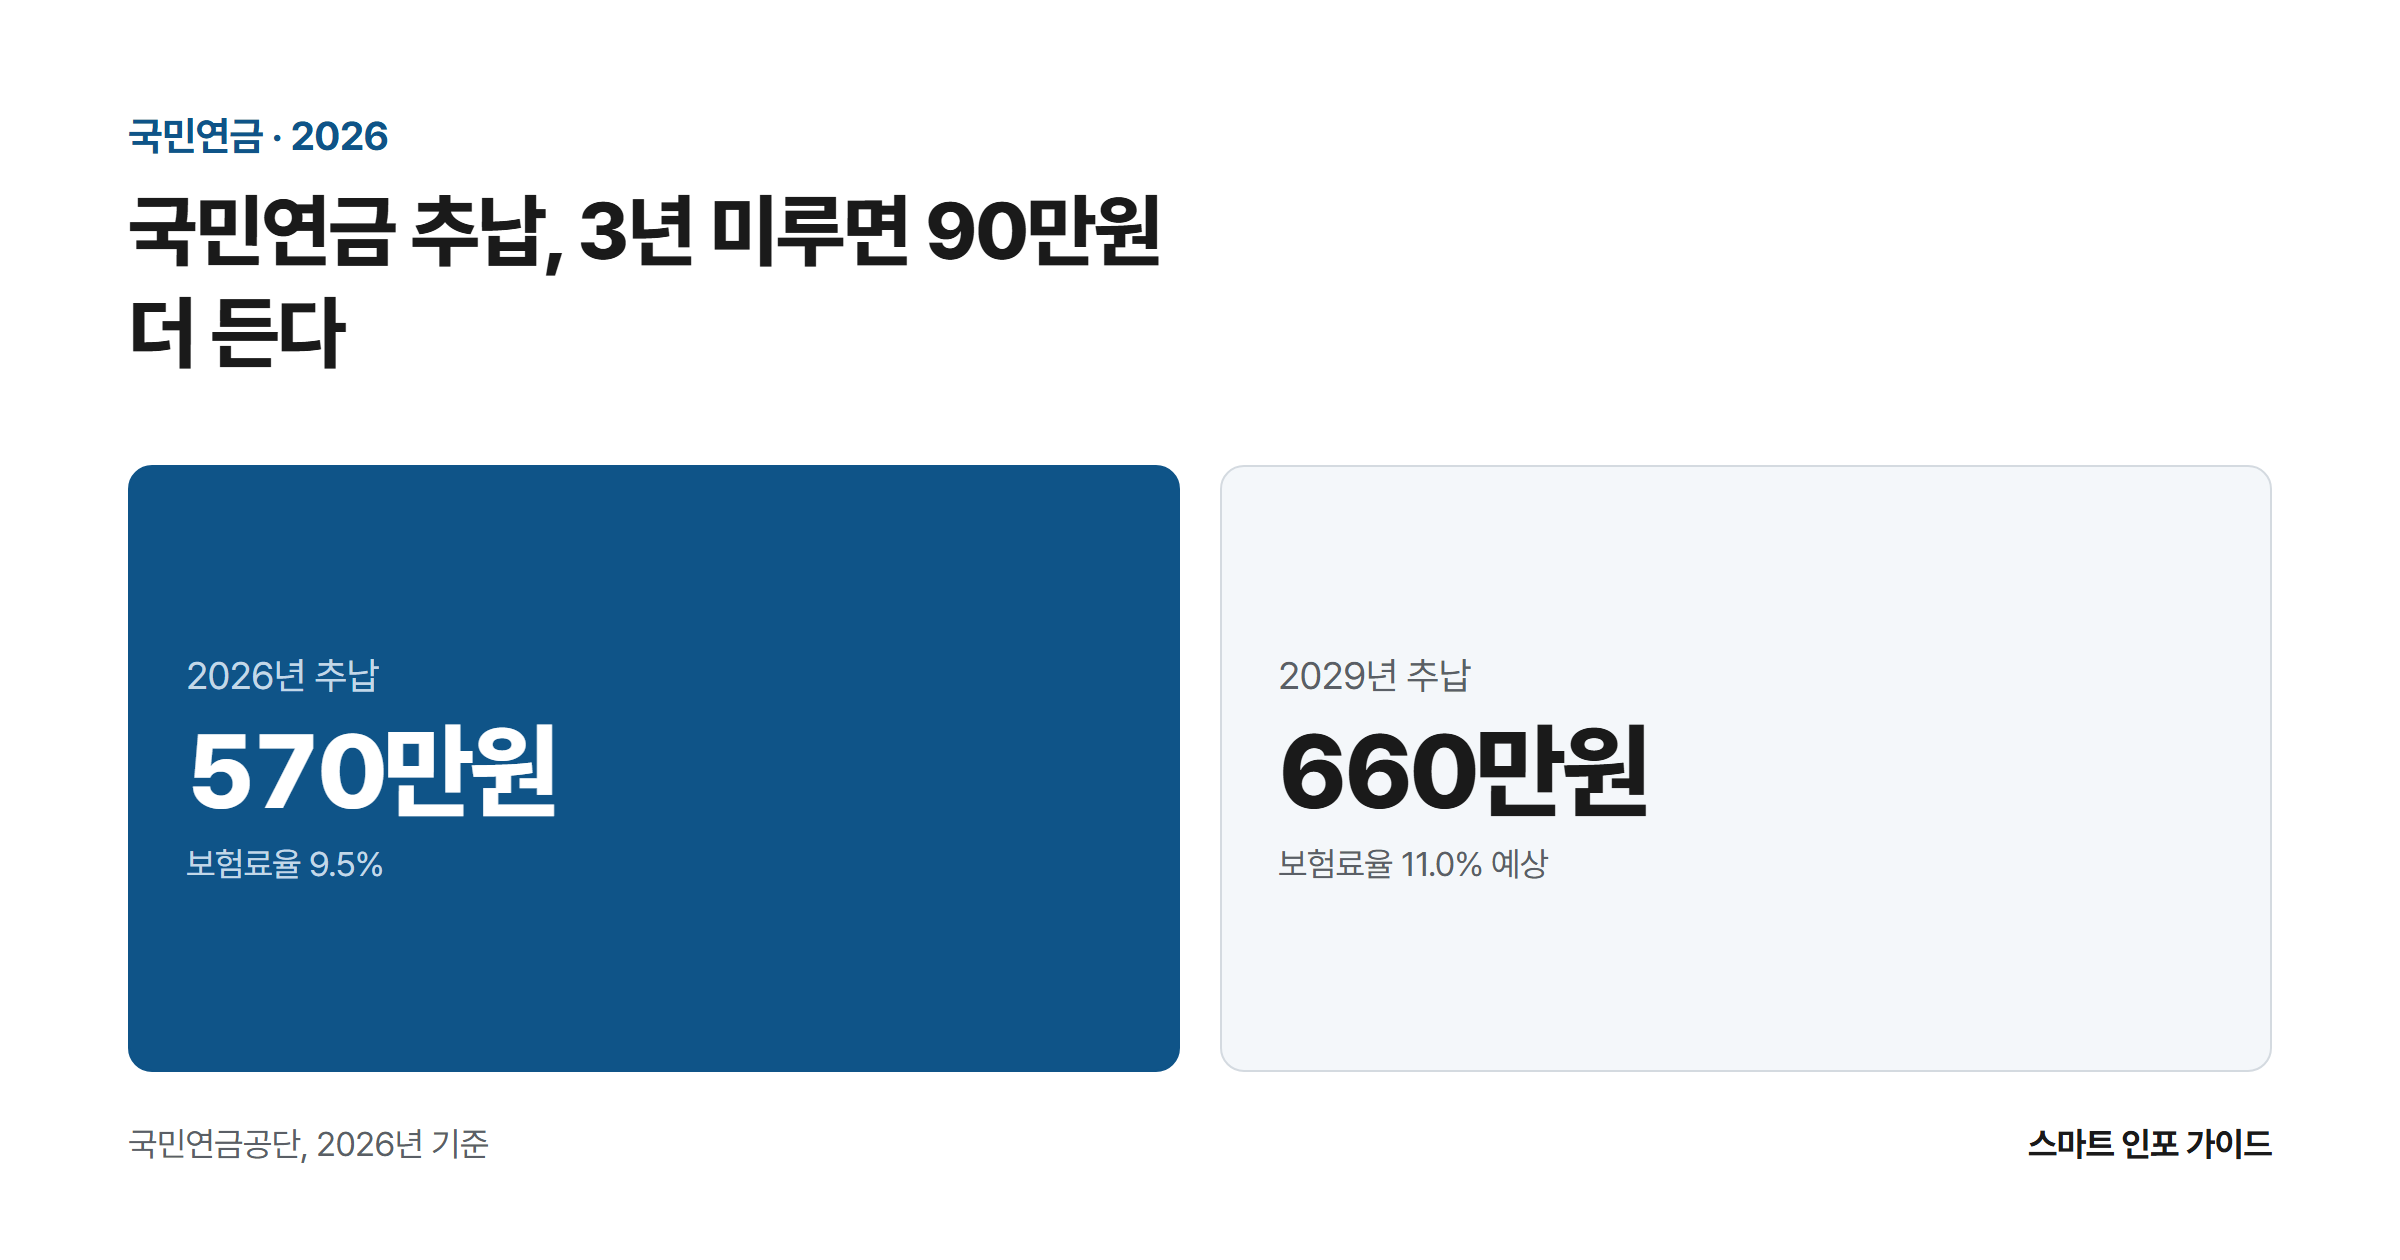
국민연금 추납, 3년 미루면 90만원 더 든다: 2026년 추납 570만원 / 2029년 추납 660만원

“국민연금 얼마 안 되던데 굳이 더 내야 하나요.” 상담에서 가장 많이 듣는 이 질문에 이번엔 숫자로 답한다. 39세 프리랜서 최은정씨처럼 소득 없던 24개월을 추납으로 채우면 2026년 요율 9.5% 기준 570만 원이 들지만, 3년만 미루면 660만 원으로 90만 원이 더 든다. 여기에 연기연금까지 얹으면 몇 살까지 사느냐에 따라 손익분기가 83세 11개월에서 갈리고, 국민연금을 더 받는 대가로 … 더 읽기

IRP(개인형 퇴직연금) 완벽 가이드: 세액공제로 연말정산 환급 극대화

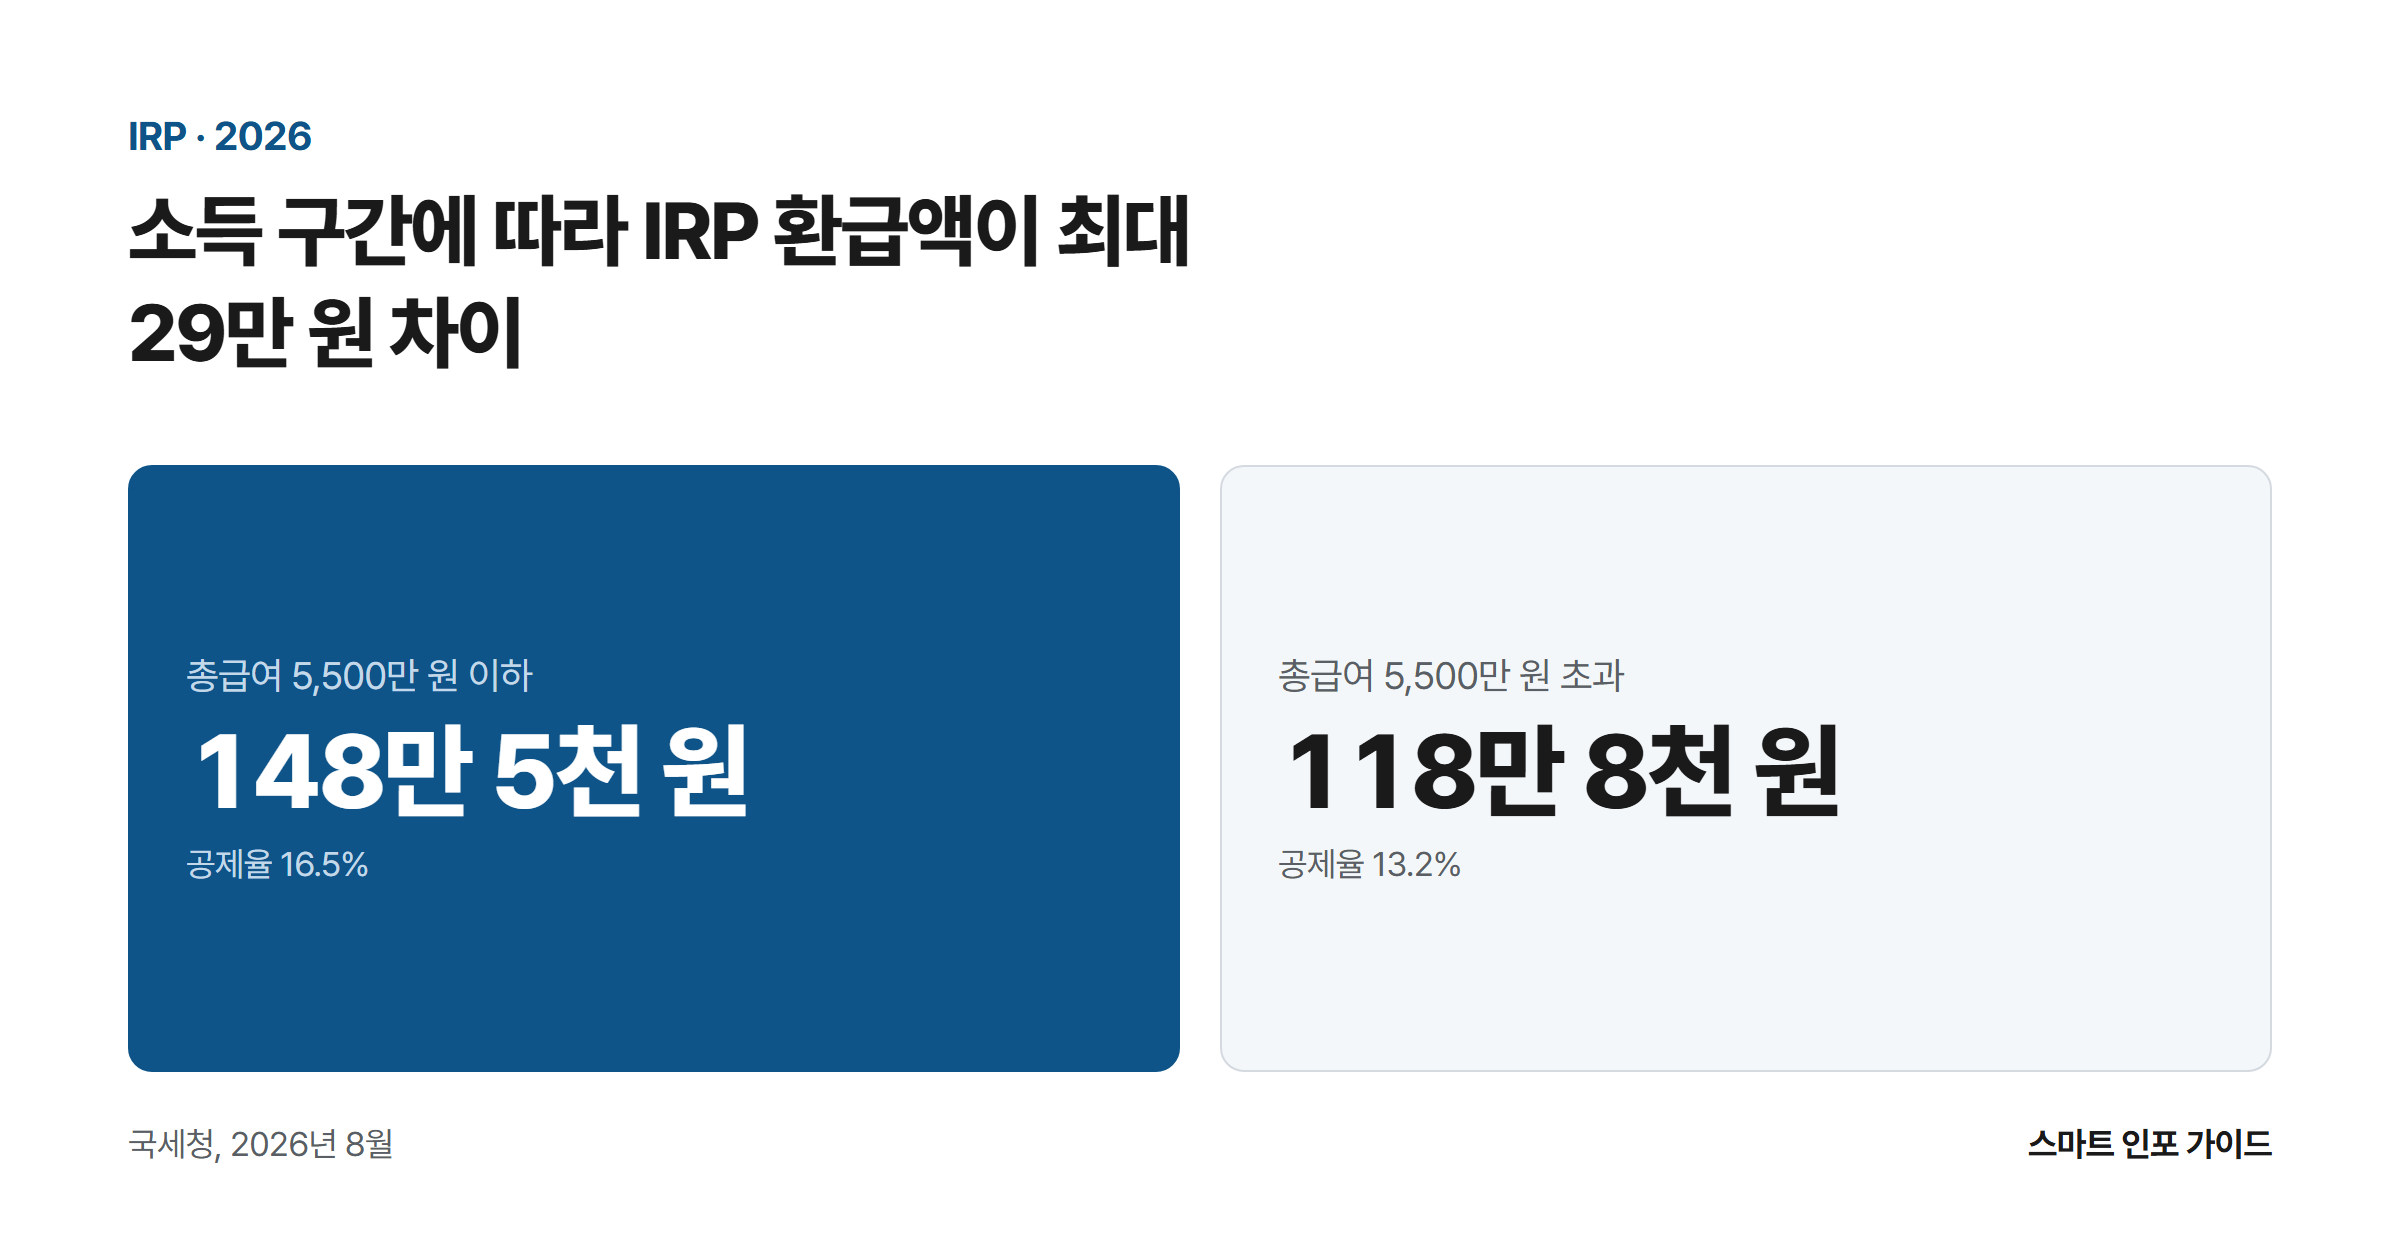
소득 구간에 따라 IRP 환급액이 최대 29만 원 차이: 총급여 5,500만 원 이하 148만 5천 원 / 총급여 5,500만 원 초과 118만 8천 원

연말정산 서류를 준비하다 보면 “IRP에 넣으면 세금을 돌려받는다”는 말을 한 번쯤 들어보셨을 겁니다. 국세청 기준 2026년 8월 현재도 IRP(개인형퇴직연금)는 연간 최대 900만 원까지 세액공제를 받을 수 있는, 직장인이 활용 가능한 절세 수단 중 효과가 가장 큰 축에 속합니다. 다만 한도와 세율 숫자만 알아서는 내 실제 환급액이 얼마인지, 언제까지 무엇을 해야 하는지 감이 잘 오지 않습니다. … 더 읽기