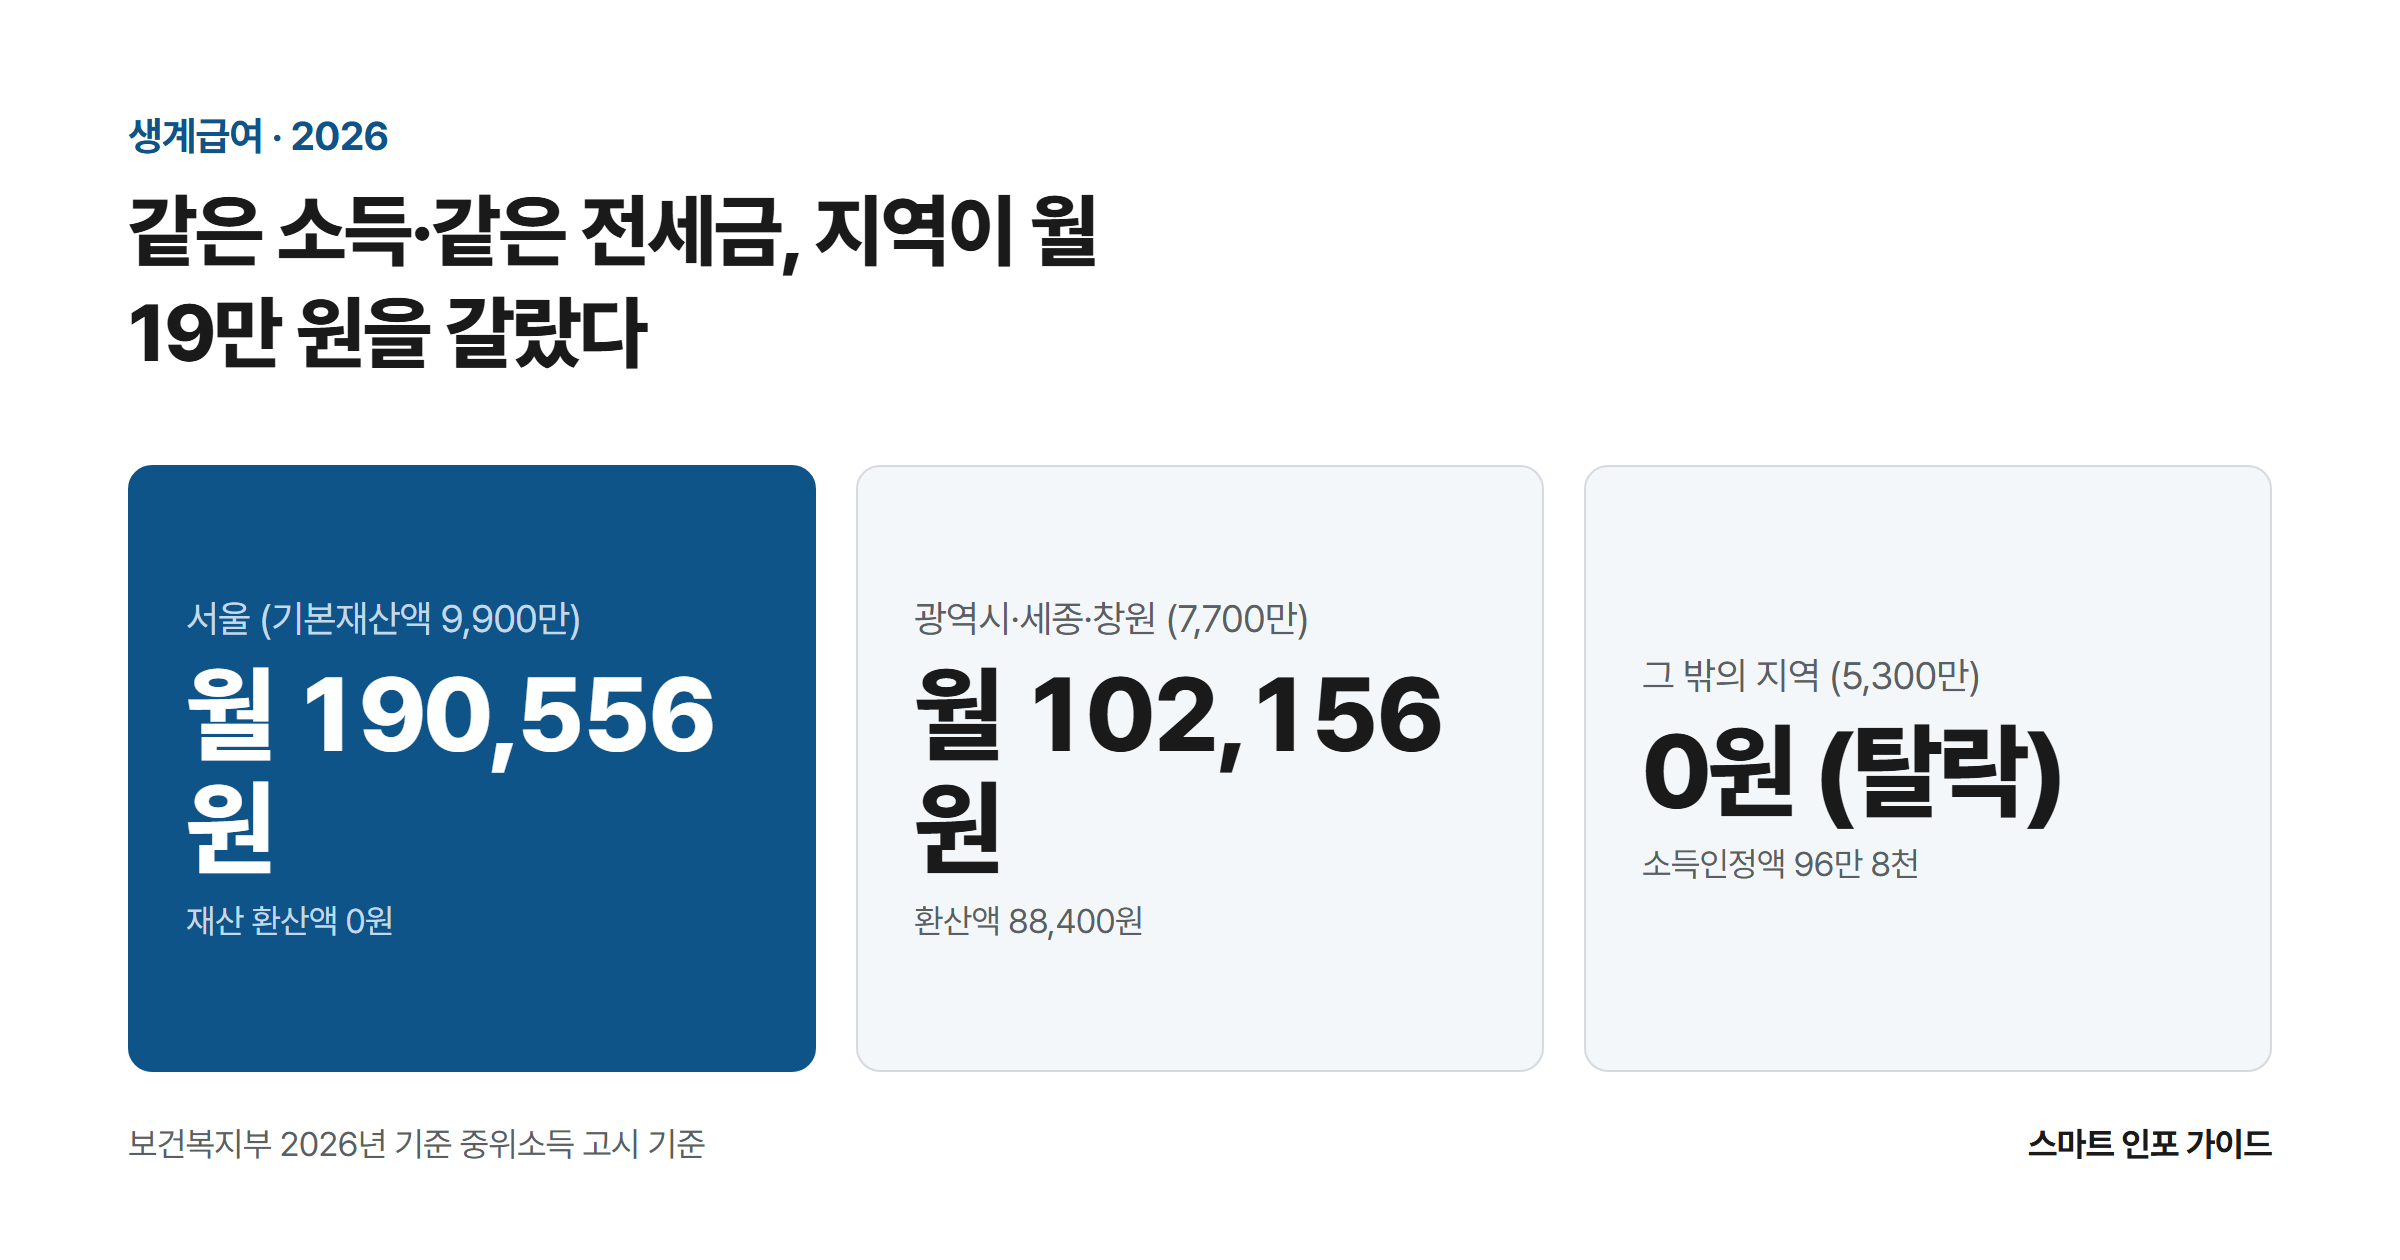
월 근로소득 90만 원, 전세보증금 9,000만 원. 조건이 똑같은 1인 가구인데 서울에 살면 생계급여가 매달 190,556원 나오고, 도의 군 지역에 살면 0원이다. 연으로 228만 6,672원이 사는 곳 하나로 갈린다. 2026년부터 청년 근로소득 추가공제가 34세까지 넓어지면서 생일 하루 차이로 연 480만 6,672원이 갈리는 구간도 새로 생겼다. 아래는 그 계산을 직접 돌려보고, 창구에서 먼저 알려주지 않는 반려 지점까지 신청 순서대로 정리한 것이다.
1단계: 신청서를 쓰기 전에 가구부터 확정한다 (10분)
생계급여는 사람이 아니라 가구 단위로 판정한다. 주민등록표에 함께 올라 있는 사람이 기본 단위이고, 배우자와 30세 미만 미혼 자녀는 주소가 달라도 같은 가구로 묶인다. 반대로 실제로 함께 살아도 가구에서 빼주는 경우가 있다. 부모와 살림을 따로 하는 30세 이상 자녀, 요양시설 입소자, 군 복무자, 교정시설 수용자가 여기 해당한다.
가구원 수가 하나 달라지면 판정선이 통째로 움직인다. 보건복지부가 고시한 2026년 기준 중위소득은 1인 가구 256만 4,238원, 2인 가구 419만 9,292원, 3인 가구 535만 9,036원, 4인 가구 649만 4,738원이다. 2025년 7월 중앙생활보장위원회 의결을 거쳐 2026년 1월부터 적용됐고, 4인 가구 기준 인상률 6.51%는 맞춤형 급여 개편 이후 가장 큰 폭이다.
생계급여 선정기준은 이 금액의 32%다. 1인 820,556원, 2인 1,343,773원, 3인 1,714,892원, 4인 2,078,316원. 이 숫자는 자격선이면서 동시에 지급 상한이다. 소득인정액이 이보다 낮으면 그 차액만 받는 보충급여 방식이라, 소득인정액이 0원인 1인 가구가 받을 수 있는 최대치가 820,556원이다.
1인에서 2인이 되면 선정선이 523,217원 올라간다. 어머니를 모시고 사는데 어머니 주민등록이 다른 형제 집에 남아 있다면 전입신고 한 번으로 판정이 뒤집힐 수 있다. 다만 세대를 합치면 그 가구원의 소득과 재산도 같이 들어온다. 어머니가 기초연금을 받고 있다면 그 금액이 그대로 소득에 더해진다는 뜻이므로, 합치기 전에 양쪽을 다 계산해봐야 한다.
2단계: 소득평가액을 계산한다, 월급의 70%만 잡힌다 (20분)
가장 많이 틀리는 지점이 여기다. 판정에 쓰는 값은 월급이 아니라 소득인정액이고, 소득인정액은 소득평가액과 재산의 소득환산액을 더한 금액이다. 소득평가액은 실제 소득에서 근로소득과 사업소득의 30%를 먼저 빼고 구한다. 월 90만 원을 벌면 63만 원으로 잡힌다.
2026년에 바뀐 부분이 하나 더 있다. 청년 근로소득 추가공제 대상이 29세 이하에서 34세 이하로 넓어졌고 공제액도 40만 원에서 60만 원으로 올랐다. 보건복지부가 2026년 시행 제도개선으로 발표한 내용이다. 60만 원을 먼저 떼고 남은 금액에서 다시 30%를 빼는 구조라 체감 차이가 크다.
월 근로소득 120만 원인 서울 1인 가구를 재산 환산액 0원으로 놓고 계산하면 이렇게 갈린다.
- 34세: 120만 원에서 60만 원을 뺀 60만 원의 70%인 42만 원이 소득평가액. 생계급여는 820,556원에서 420,000원을 뺀 월 400,556원.
- 35세: 추가공제 없이 120만 원의 70%인 84만 원이 소득평가액. 선정기준 820,556원을 넘어 급여 0원.
- 연으로 환산한 차이 4,806,672원.
생일 하루로 480만 원이 갈린다는 뜻이다. 2025년까지는 29세 이하만 대상이었으니, 30세에서 34세 사이 근로 청년이라면 지난해 탈락 통보를 받았더라도 2026년 기준으로 다시 계산해볼 값이 있다. 기준이 바뀌었다고 자동으로 재심사해주지 않으므로 본인이 다시 신청해야 한다.
3단계: 재산을 소득으로 환산한다, 공제 순서가 결과를 뒤집는다 (30분)
재산의 소득환산액은 재산가액에서 기본재산액과 부채를 뺀 뒤 소득환산율을 곱해 구한다. 환산율은 월 단위이고 종류마다 다르다. 주거용재산 1.04%, 일반재산 4.17%, 금융재산 6.26%, 자동차 100%. 자동차가 100%라는 것은 시가 500만 원짜리 차 한 대가 월 소득 500만 원으로 잡힌다는 뜻이다. 2026년부터 승합차와 화물차, 자녀 2인 이상 가구의 자동차에는 일반재산 환산율 4.17%가 적용되도록 완화됐지만 일반 승용차는 여전히 여기서 대부분 걸린다.
기본재산액은 지역에 따라 네 갈래다. 서울 9,900만 원, 경기 8,000만 원, 광역시와 세종·창원 7,700만 원, 그 밖의 지역 5,300만 원. 그리고 이 공제액은 주거용재산, 일반재산, 금융재산, 자동차 순으로 차감된다. 순서가 정해져 있다는 사실이 결과를 크게 바꾸는데 창구에서 먼저 설명해주는 일은 드물다. 자동차가 맨 뒤에 있어서 기본재산액이 남아 있어도 차에는 거의 닿지 않는다.
전세보증금은 액면 그대로 잡히지 않는다. 임차보증금은 95%만 재산가액으로 산정한다. 보증금 9,000만 원이면 8,550만 원이다. 이 5% 차이가 경계선에서 승부를 가르는 경우가 실제로 있다.
월 근로소득 90만 원, 전세보증금 9,000만 원, 자동차와 부채가 없는 1인 가구를 놓고 지역만 바꿔본다. 소득평가액은 63만 원으로 고정이다.
- 서울: 재산가액 8,550만 원이 기본재산액 9,900만 원보다 적어 환산 대상이 없다. 소득인정액 630,000원 → 생계급여 월 190,556원(연 2,286,672원)
- 경기: 남는 550만 원 × 1.04% = 57,200원. 소득인정액 687,200원 → 생계급여 월 133,356원(연 1,600,272원)
- 광역시·세종·창원: 남는 850만 원 × 1.04% = 88,400원. 소득인정액 718,400원 → 생계급여 월 102,156원(연 1,225,872원)
- 그 밖의 지역: 남는 3,250만 원 × 1.04% = 338,000원. 소득인정액 968,000원으로 선정기준 초과 → 생계급여 0원
같은 소득, 같은 보증금인데 사는 곳만으로 연 2,286,672원이 사라진다. 다만 마지막 경우도 빈손은 아니다. 소득인정액 968,000원은 의료급여 기준인 1인 1,025,695원과 주거급여 기준 1,230,834원보다 낮아 두 급여는 그대로 신청 대상이다. 교육급여 기준은 1,282,119원이다. 생계급여 하나만 보고 포기하면 나머지까지 놓친다.
부채는 아무거나 빼주지 않는다. 용도가 확인되는 금융기관 대출과 공공기관 대출만 공제 대상이고 카드론이나 마이너스통장 잔액은 인정받지 못하는 경우가 많다. 부채잔액증명서에 자금 용도가 드러나지 않으면 조사 단계에서 되돌아온다.
4단계: 부양의무자 기준을 확인한다, 생계급여만 걸린다 (10분)
1촌의 직계혈족과 그 배우자, 그러니까 부모와 자녀 그리고 며느리와 사위가 부양의무자다. 부양의무자의 연 소득이 1억 3,000만 원을 넘거나 일반재산이 12억 원을 넘으면 생계급여에서 제외된다. 2024년까지 연 소득 1억 원, 재산 9억 원이던 선이 2025년 1월에 올라 2026년에도 유지되고 있다. 부양비 산정률은 2026년부터 일괄 10%로 완화됐다.
서울에 사는 1인 가구 노인의 소득인정액이 70만 원이라고 하면 아들 소득에 따라 이렇게 갈린다.
- 아들 연 소득 1억 2,900만 원: 820,556원 − 700,000원 = 생계급여 월 120,556원(연 1,446,672원)
- 아들 연 소득 1억 4,000만 원: 부양의무자 기준 초과로 생계급여 0원
- 아들 소득 100만 원 차이가 만드는 결과 연 1,446,672원
여기서 놓치기 쉬운 것이 있다. 부양의무자 기준은 생계급여와 의료급여에만 남아 있고 주거급여는 2018년에, 교육급여는 2015년에 이미 없어졌다. 자녀 소득 때문에 생계급여가 막혔다는 말을 듣고 신청 자체를 접는 사례가 흔한데 주거급여와 교육급여는 별개로 살아 있다. 신청서에 급여 종류를 한꺼번에 표시하는 이유가 이것이다.
정부는 2027년 하반기부터 중증장애인 가구를 시작으로 생계급여 부양의무자 기준을 단계적으로 없애는 방향을 밝혔다. 지금 부양의무자 때문에 탈락했다면 해마다 다시 확인해볼 이유가 있다.
5단계: 서류를 갖추고 접수한다, 신청일이 곧 돈이다 (반나절)
접수처는 주민등록상 주소지 관할 읍면동 행정복지센터다. 복지로에서 온라인 신청도 되지만 금융정보 등 제공 동의서에 원본 서명이 필요해 결국 한 번은 창구를 거치게 되는 경우가 많다.
- 사회보장급여 신청서 (생계·의료·주거·교육 네 칸을 모두 표시)
- 금융정보 등 제공 동의서 (가구원 전원 + 부양의무자)
- 신분증, 통장 사본, 전월세라면 임대차계약서 사본
- 소득 증빙: 근로계약서·급여명세서, 사업자는 소득금액증명
- 용도가 확인되는 부채잔액증명서, 해당되면 진단서·장애인등록증
가장 흔한 반려 사유는 서류 미비가 아니라 부양의무자의 금융정보 제공 동의서를 받지 못한 것이다. 연락이 끊긴 자녀에게 서명을 받아오라는 말에서 대부분 멈춘다. 이때는 부양의무자 가족관계 단절 사유서와 정황 자료를 내고 별도 심사를 받는 길이 있다. 주민등록 초본상 주소 이력, 연락 시도 기록, 이웃이나 친척의 확인서가 자료가 된다. 창구에서 먼저 안내하지 않으니 직접 요청해야 한다.
순서를 틀리면 손해 보는 지점도 있다. 급여는 신청서를 접수한 날이 속한 달부터 계산된다. 서류가 모자란다고 다음 달에 다시 오면 그 한 달치가 통째로 없어진다. 1인 가구 최대치로 따지면 820,556원이다. 서류가 덜 갖춰졌더라도 신청서부터 접수하고 보완 기간을 받는 쪽이 유리하다.
신청 직전에 재산을 자녀 명의로 옮기는 것은 역효과다. 처분한 재산의 사용처가 소명되지 않으면 그대로 재산으로 보고 환산한다. 차를 급히 팔아도 매각대금이 금융재산으로 남아 6.26%로 환산되므로 100%에서 6.26%로 낮아질 뿐 사라지지는 않는다.
6단계: 조사와 결정 통보를 기다린다 (30일, 최대 60일)
접수가 끝나면 담당 공무원이 소득과 재산을 조사하고 필요하면 가정 방문을 한다. 사회보장정보시스템으로 금융, 부동산, 자동차, 건강보험 자료를 한 번에 조회하므로 신고하지 않은 소득도 대부분 드러난다. 결정 통보는 신청일로부터 30일 이내가 원칙이고 부양의무자 조사가 필요하거나 자료 확인이 늦어지면 60일까지 연장된다.
탈락 통보를 받았다면 통지서에 적힌 소득인정액 산정 내역을 반드시 받아본다. 이 숫자를 봐야 어디서 걸렸는지 알 수 있다. 재산 평가액이 실제와 다르거나 공제받아야 할 부채가 빠졌다면 통지받은 날부터 90일 안에 이의신청을 할 수 있다. 시군구에 먼저 내고 결과에 불복하면 시도에 다시 낸다.
급여는 매월 20일에 지급된다. 첫 달분은 신청일이 속한 달부터 월 단위로 소급해 계산하므로 결정이 늦어졌다고 그만큼 손해 보는 구조는 아니다.
7단계: 결정 이후를 관리한다, 기초연금과 겹치는 구간
수급이 시작되면 소득과 재산, 가구원 변동은 14일 안에 신고해야 한다. 해마다 확인조사가 돌아가고 신고하지 않은 소득이 뒤늦게 잡히면 부정수급으로 그동안 받은 금액을 환수한다. 아르바이트를 시작했다가 신고를 미룬 사례가 가장 많다.
65세를 넘겼다면 반드시 짚어야 할 구조가 하나 있다. 기초연금은 공적이전소득이라 소득인정액에 그대로 반영된다. 서울에 사는 65세 1인 가구가 다른 소득과 재산이 없는 경우로 계산하면 이렇다.
- 기초연금을 받지 않을 때: 소득인정액 0원 → 생계급여 820,556원 → 손에 들어오는 돈 820,556원
- 기초연금 월 349,700원을 받을 때: 소득인정액 349,700원 → 생계급여 470,856원 → 손에 들어오는 돈 820,556원
기초연금을 받아도 생계급여가 같은 금액만큼 줄어 총액이 그대로다. 그렇다고 신청하지 않는 것은 손해다. 재산 변동이나 부양의무자 사유로 생계급여에서 탈락하는 순간 기초연금만 남는데 미신청 기간은 소급해주지 않는다. 두 제도의 감액 구조는 기초연금 수급 조건과 감액 기준에서 함께 확인해두는 편이 낫다.
결정까지 30일을 기다리기 어려운 상황이라면 긴급복지지원제도를 먼저 신청해 생계비를 받고 그 사이에 생계급여 조사를 진행하는 방법이 있다. 근로 능력이 있어 조건부수급자로 분류되면 자활사업 참여가 의무가 되는데, 이때 국민취업지원제도와 중복해서 받을 수 있는지 담당자에게 확인해야 한다.
| 단계 | 해야 할 일 | 걸리는 시간 | 건너뛰면 생기는 일 |
|---|---|---|---|
| 1 | 가구원 확정, 별도가구 특례 확인 | 10분 | 선정선을 잘못 보고 미리 포기 |
| 2 | 소득평가액 계산(근로소득 30%·청년 60만 원 공제) | 20분 | 월급 그대로 계산해 자격을 오판 |
| 3 | 재산 환산, 기본재산액 공제 순서대로 | 30분 | 자동차 100% 환산을 몰라 탈락 |
| 4 | 부양의무자 연 1억 3,000만·재산 12억 확인 | 10분 | 주거·교육급여까지 함께 포기 |
| 5 | 동의서·증빙 갖춰 행정복지센터 접수 | 반나절 | 접수가 한 달 밀려 820,556원 소멸 |
| 6 | 조사 대응, 통지서의 소득인정액 내역 수령 | 30~60일 | 이의신청 90일 기한 경과 |
| 7 | 변동 14일 내 신고, 기초연금 병행 점검 | 상시 | 부정수급 판정 후 환수 |
자주 묻는 질문
자녀가 집을 갖고 있으면 무조건 안 되나요
부양의무자는 소득과 재산 기준만 본다. 자녀 명의 일반재산이 12억 원을 넘지 않고 연 소득이 1억 3,000만 원 이하라면 집이 있다는 사실만으로 탈락하지 않는다. 게다가 이 기준은 생계급여와 의료급여에만 적용된다. 주거급여와 교육급여는 자녀 재산을 아예 보지 않으므로, 자녀 소득이 아무리 높아도 본인 소득인정액이 기준 아래면 받을 수 있다.
통장에 몇백만 원 들어 있으면 탈락인가요
금융재산 환산율이 월 6.26%로 가장 높지만, 기본재산액 공제가 먼저 들어간다는 점이 관건이다. 서울에 살고 재산이 예금 3,000만 원뿐인 무주택 1인 가구라면 기본재산액 9,900만 원이 금융재산에 바로 적용돼 환산액이 0원이다. 반대로 전세보증금 9,500만 원이 있으면 재산가액 9,025만 원이 먼저 공제를 쓰고 남는 875만 원만 예금에 닿는다. 3,000만 원에서 875만 원을 뺀 2,125만 원에 6.26%를 곱하면 1,330,250원이라 선정기준을 한참 넘어 탈락한다. 같은 예금 3,000만 원인데 전세 여부로 결과가 뒤집히는 이유가 이 공제 순서다.
※ 본 글은 일반적인 정보 제공을 목적으로 하며, 개인의 상황에 따라 달라질 수 있습니다. 중요한 금융 결정은 전문가와 상담 후 진행하시기 바랍니다.