알뜰폰 요금제 비교: 월 1~3만 원으로 통신비 반값 줄이기

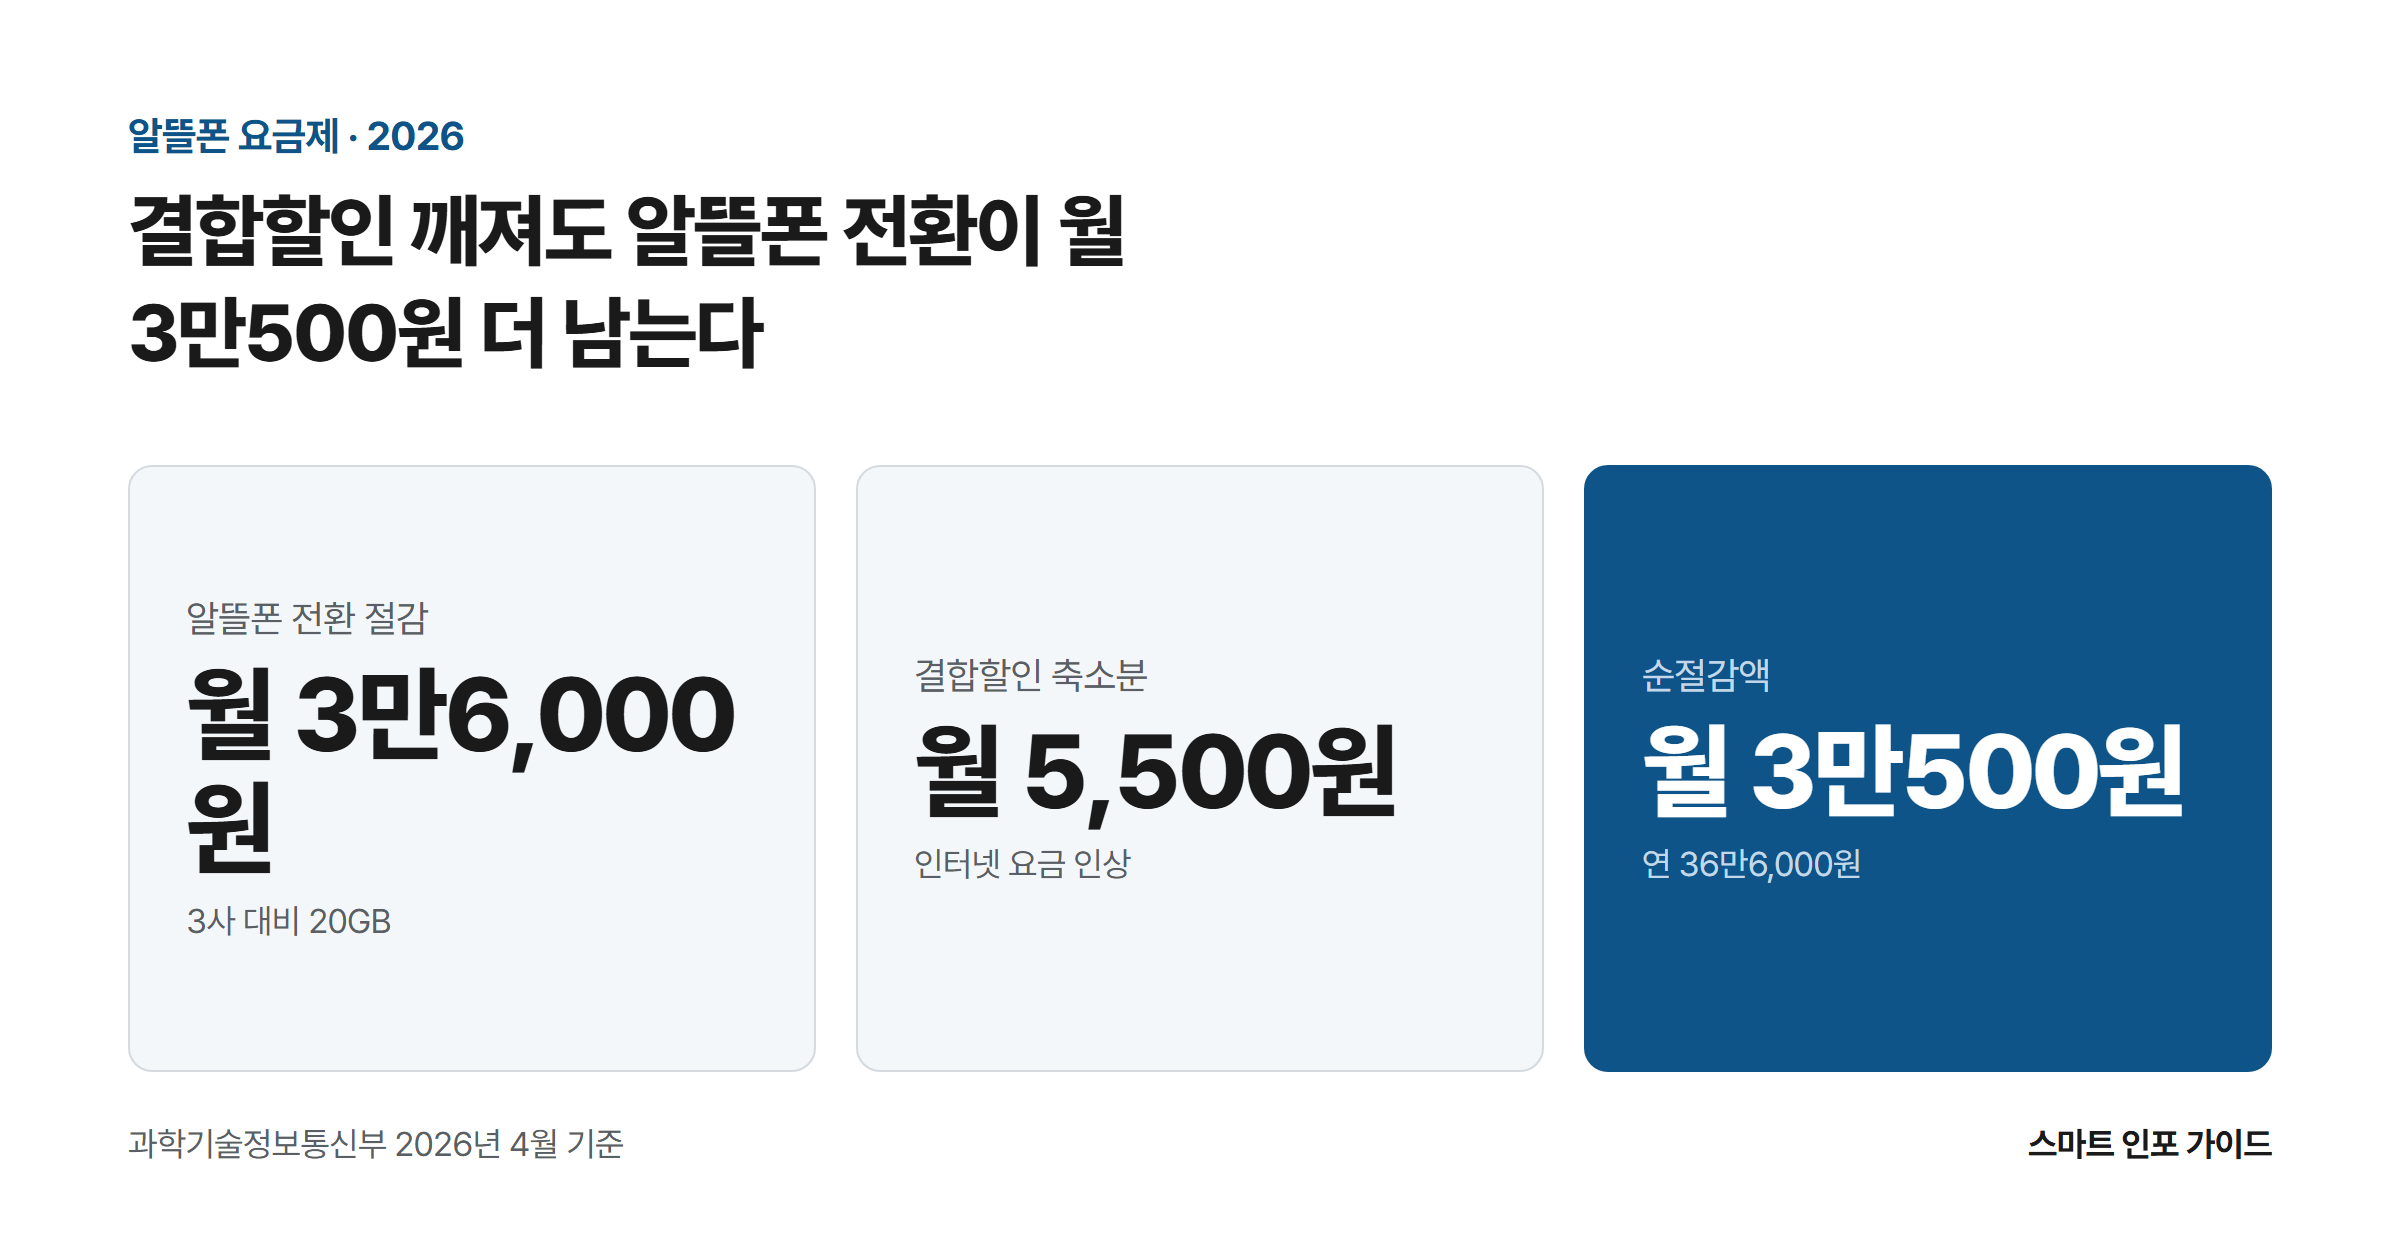
결합할인 깨져도 알뜰폰 전환이 월 3만500원 더 남는다: 알뜰폰 전환 절감 월 3만6,000원 / 결합할인 축소분 월 5,500원 / 순절감액 월 3만500원

알뜰폰으로 갈아타면 통신비가 준다는 건 다들 압니다. 정작 결합할인이 깨지면서 인터넷 요금이 얼마나 오르는지, 그 손실을 빼고도 실제로 손에 남는 돈이 얼마인지 계산해본 사람은 드뭅니다. 이 글에서는 5G 20GB 요금제 기준으로 결합할인 축소분 월 5,500원을 반영한 순절감액 3만500원과, 이벤트가·평생가 조건에 따라 12개월 누적 요금이 월평균 2만4,833원에서 2만7,500원까지 뒤바뀌는 손익분기 지점을 직접 계산했습니다. 3사 자체 온라인 … 더 읽기
종합소득세 신고 방법: 프리랜서·N잡러를 위한 5월 종소세 완벽 가이드

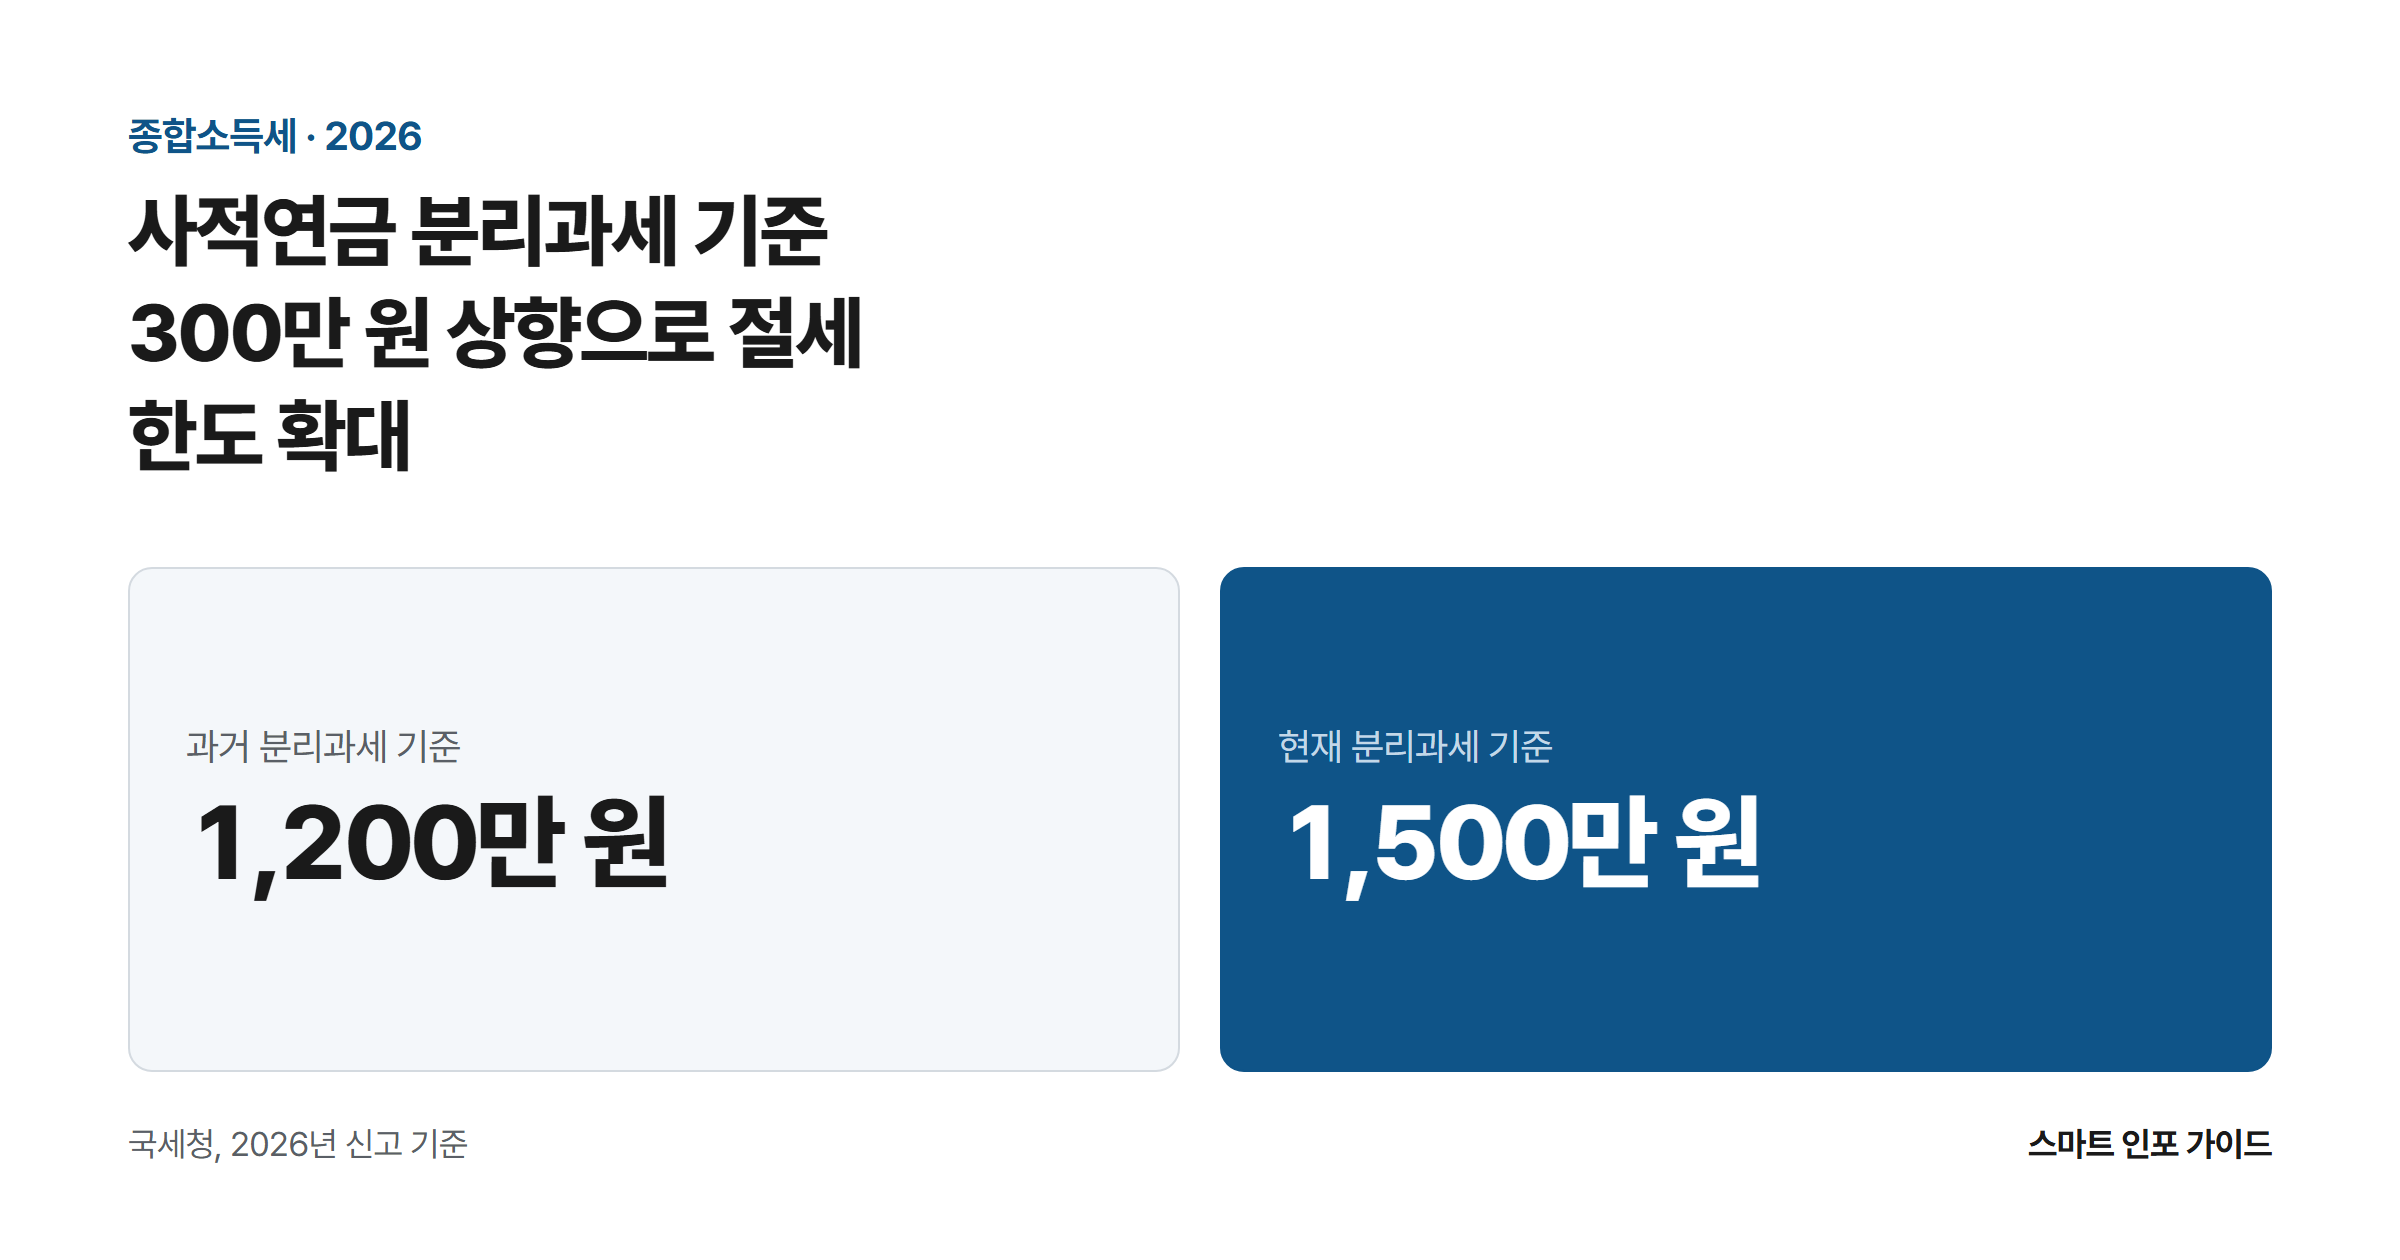
사적연금 분리과세 기준 300만 원 상향으로 절세 한도 확대: 과거 분리과세 기준 1,200만 원 / 현재 분리과세 기준 1,500만 원

매년 5월은 종합소득세의 달입니다. 프리랜서 수입, 유튜브 광고 수익, 배달·대리운전 같은 플랫폼 소득, 상가·주택 임대소득까지 근로소득 외의 돈이 들어왔다면 다음 해 5월에 본인이 직접 신고해야 합니다. 이 글은 2026년 5월에 신고하는 2025년 귀속분을 기준으로, 국세청 공식 수치와 국세통계 데이터를 바탕으로 신고 대상부터 세율 구조, 경비율 선택, 공제 전략까지 짚어봅니다. 먼저 일정부터 확인하면, 2026년 신고는 5월 … 더 읽기

실업급여 신청 방법과 수급 조건: 퇴직 후 꼭 챙겨야 할 고용보험 혜택

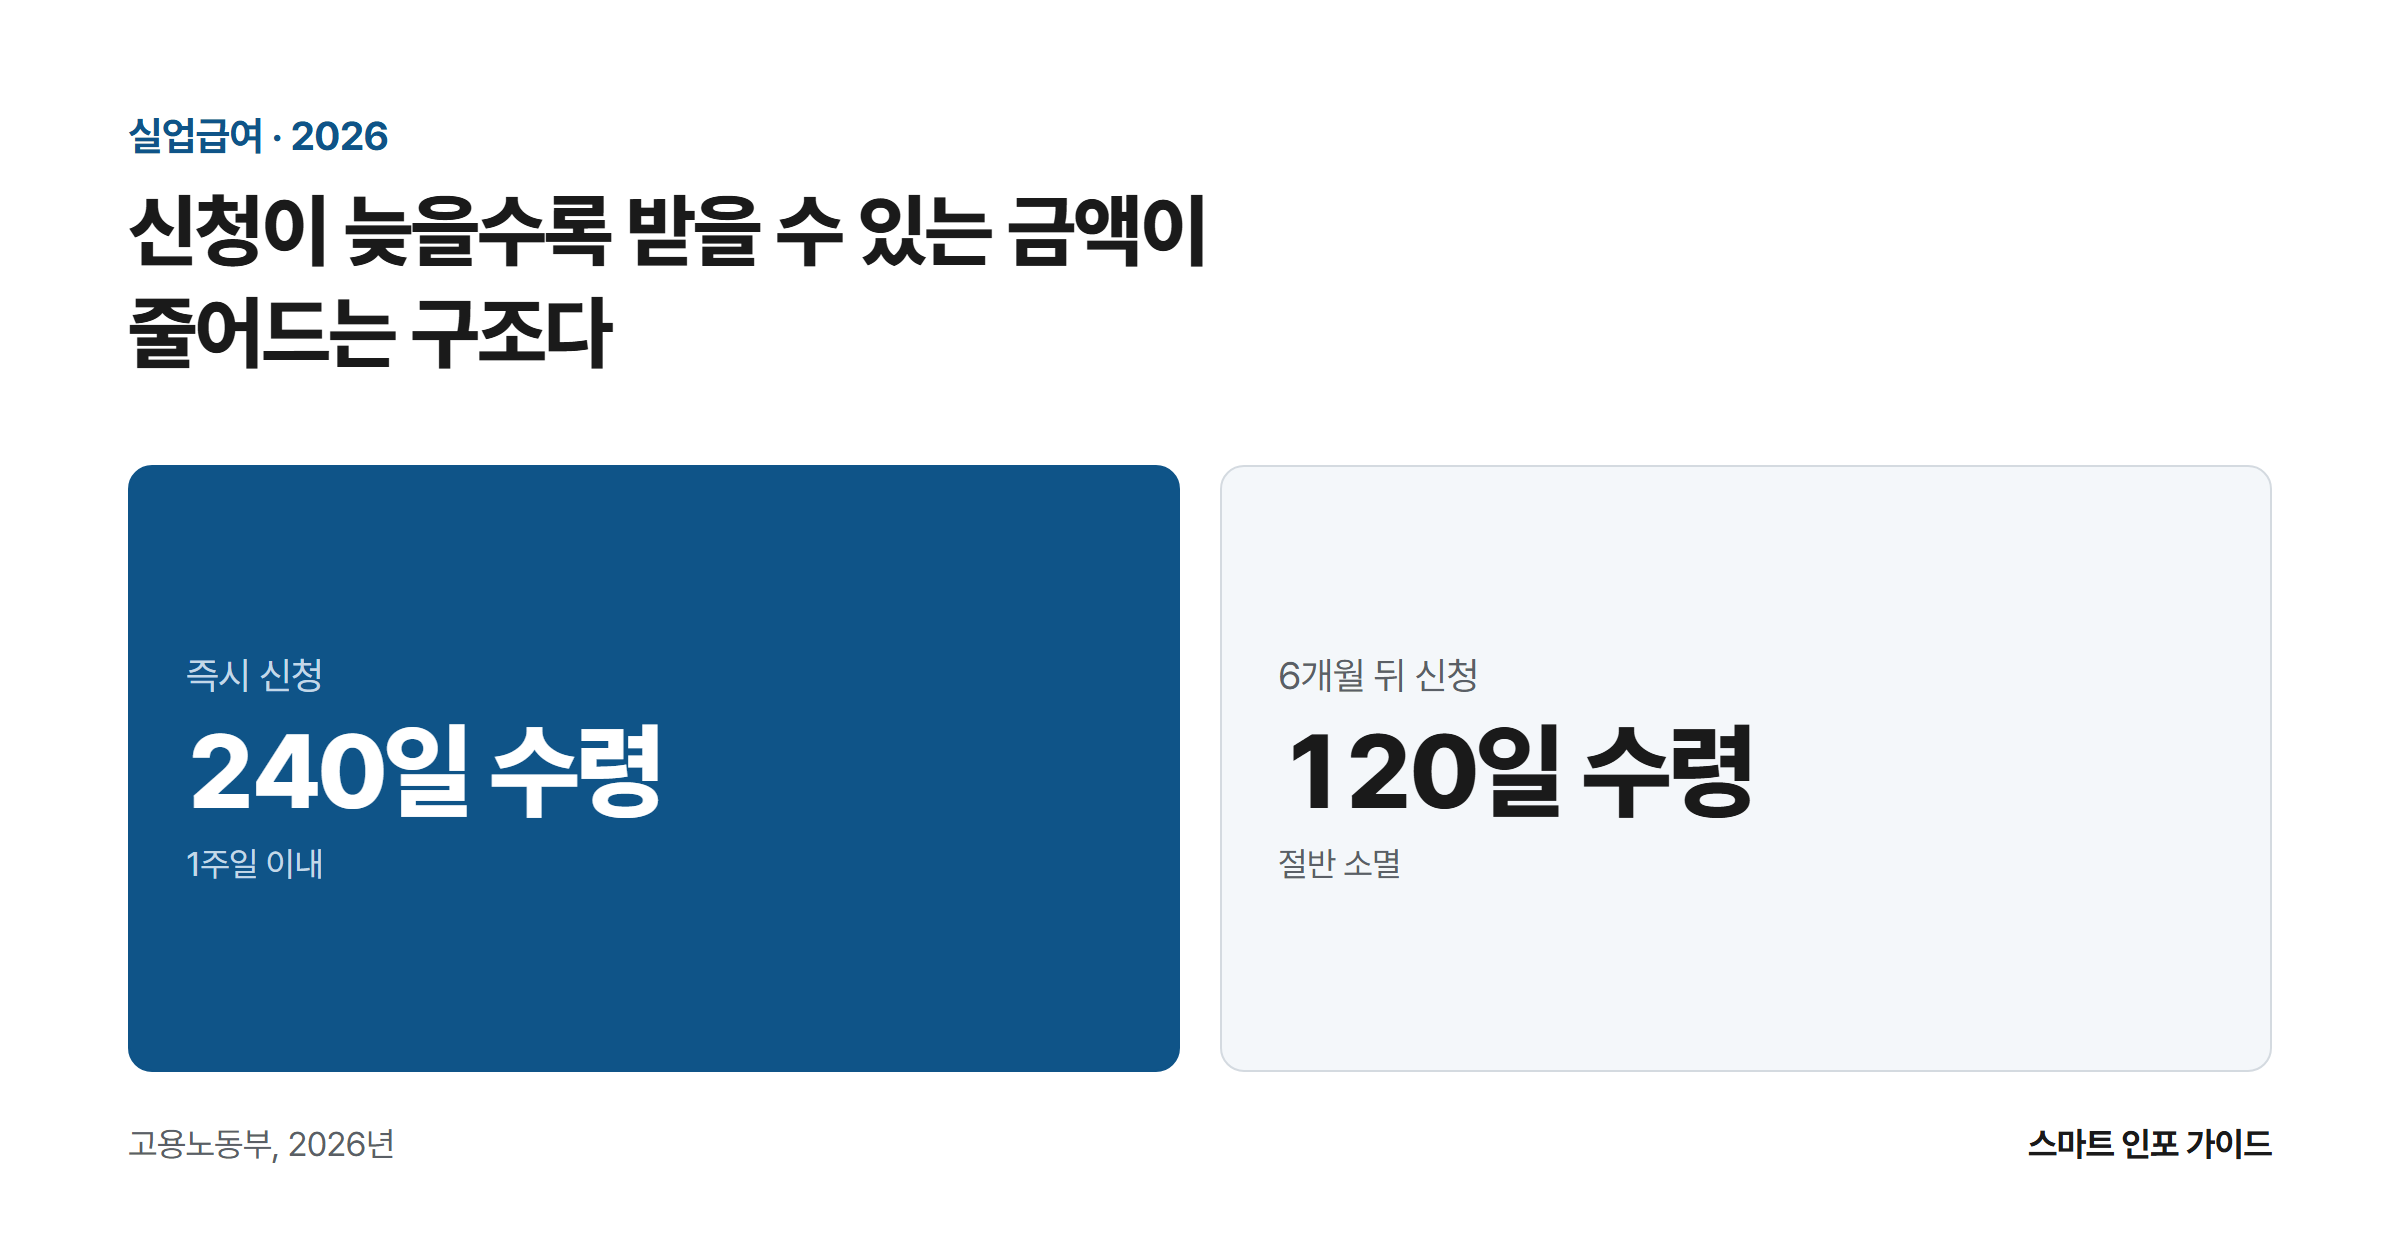
신청이 늦을수록 받을 수 있는 금액이 줄어드는 구조다: 즉시 신청 240일 수령 / 6개월 뒤 신청 120일 수령

퇴직 통보를 받고 나면 머릿속이 하얘지지만, 실업급여(구직급여)만큼은 순서를 알고 움직여야 손해를 안 봅니다. 신청이 늦으면 늦은 만큼 받을 수 있는 금액이 줄어드는 구조이기 때문입니다. 수급기간은 이직일 다음 날부터 12개월 안에만 유효해서, 소정급여일수가 남아 있어도 이 기한이 지나면 지급이 끊깁니다. 2026년은 제도가 꽤 달라진 해입니다. 고용노동부 고시에 따라 1일 상한액이 2019년 이후 6년 넘게 묶여 있던 … 더 읽기

청년내일저축계좌 완벽 가이드: 매달 10만 원으로 3년 후 1,440만 원 만들기

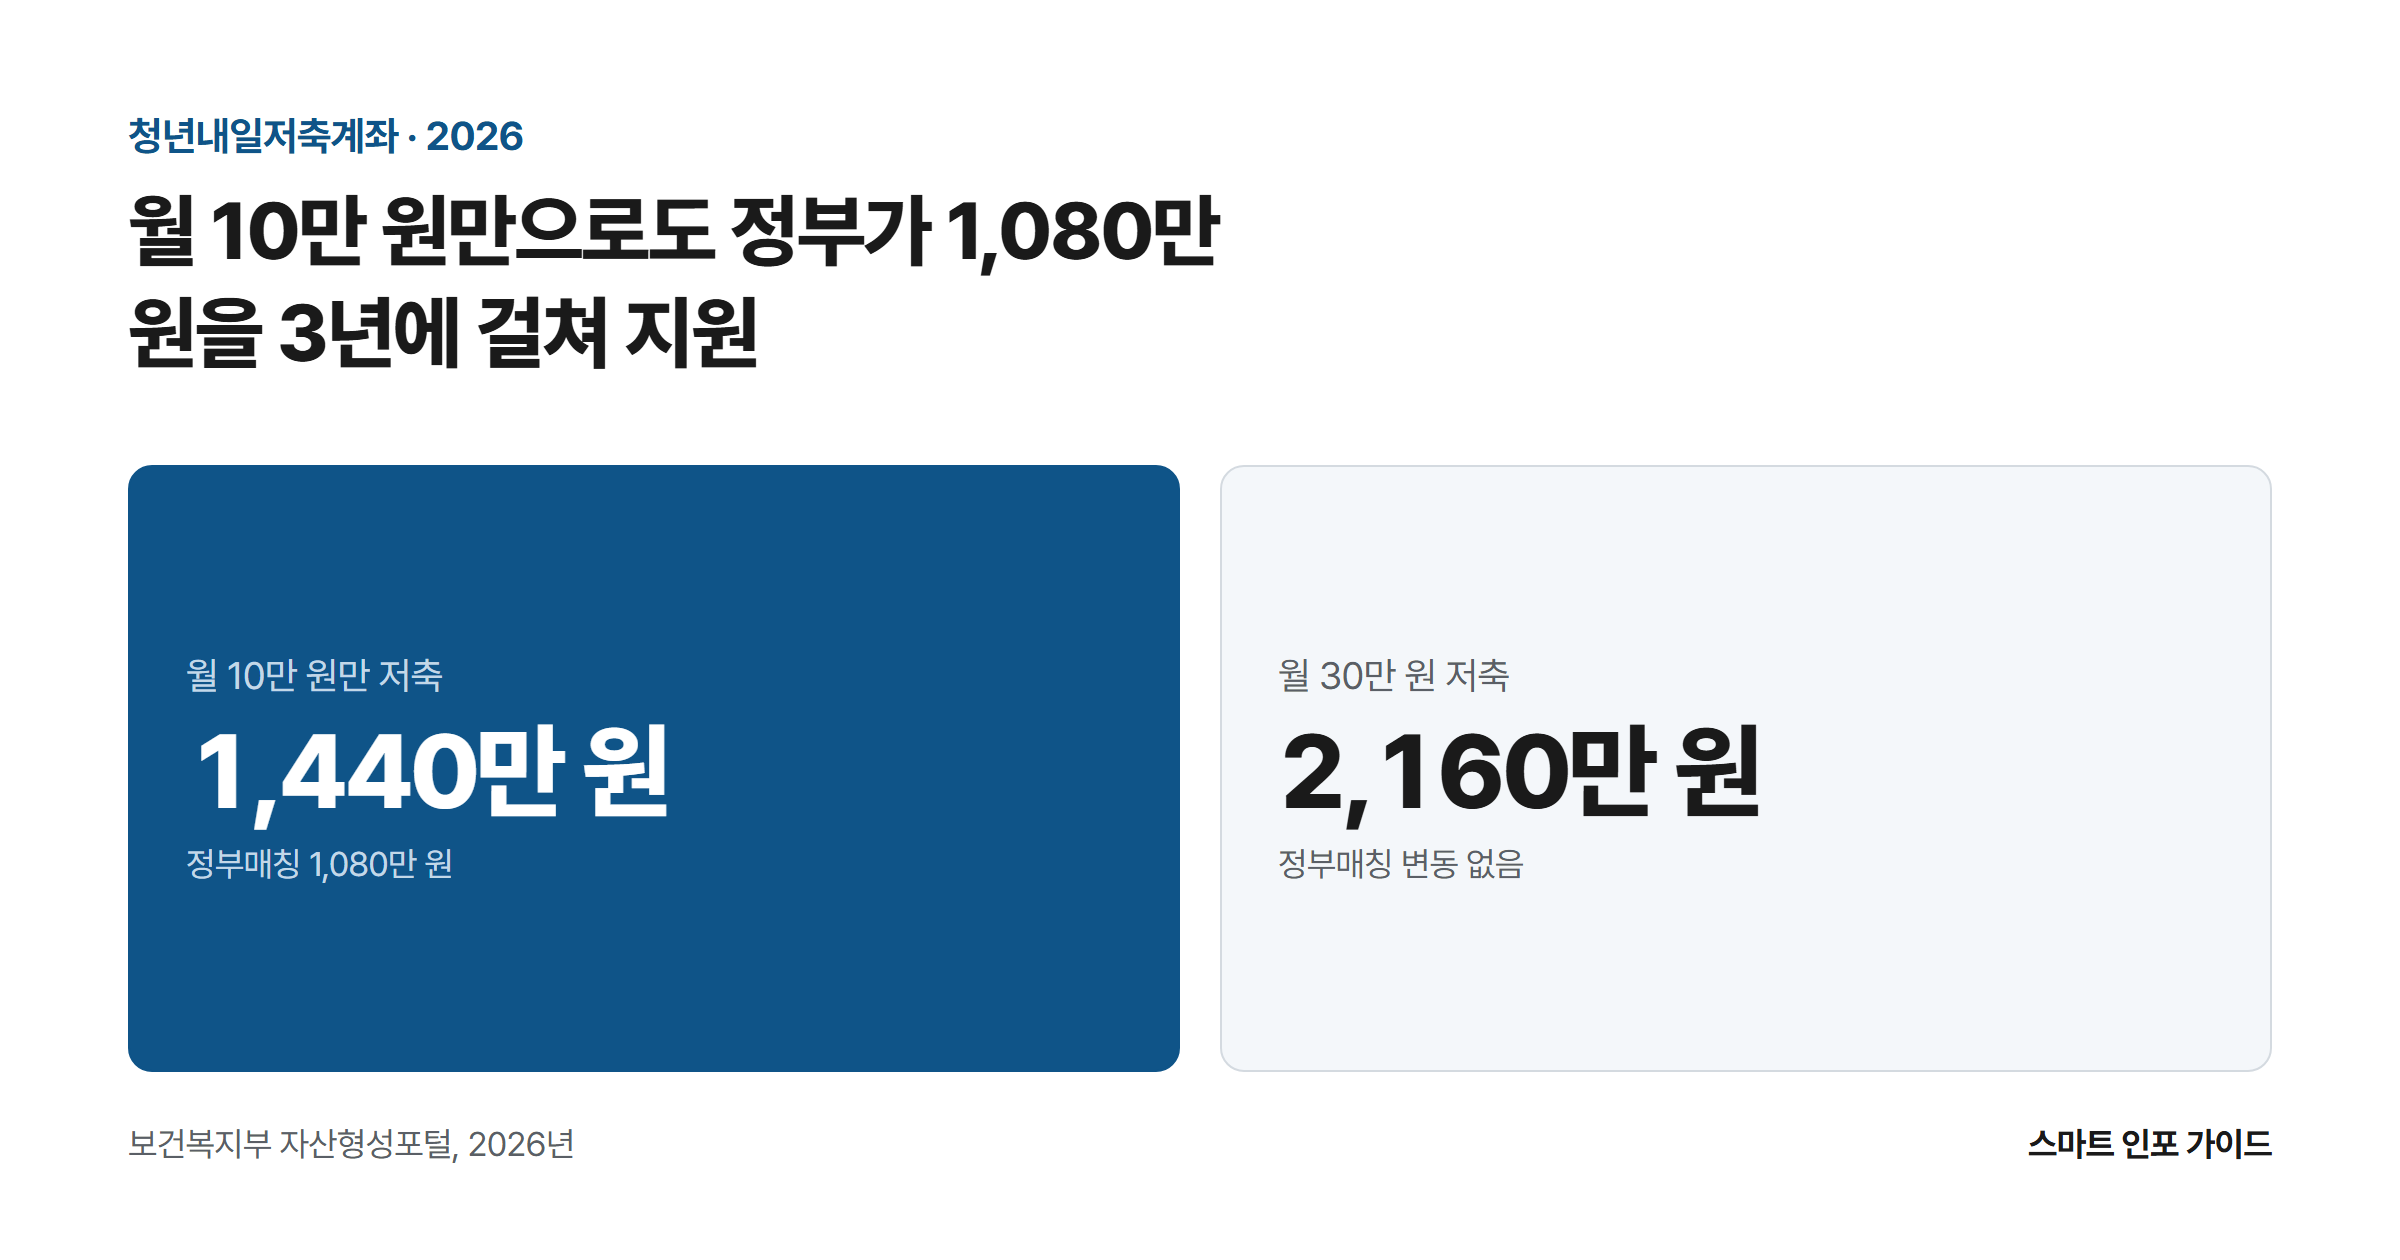
월 10만 원만으로도 정부가 1,080만 원을 3년에 걸쳐 지원: 월 10만 원만 저축 1,440만 원 / 월 30만 원 저축 2,160만 원

2026년 청년내일저축계좌는 신청 문턱부터 달라졌다. 기준 중위소득 50%를 넘으면 아예 신규 가입이 막히고, 월 10만 원만 넣어도 되는지 30만 원을 넣어야 이득인지는 계산해보지 않으면 알 수 없다. 이 글에서는 저축액별 만기 수령액을 직접 계산하고, 중위소득 50%를 살짝 넘는 청년이 대신 갈 수 있는 곳까지 숫자로 갈라 보여준다. 지금 확인할 것: 2026년, 문이 좁아졌다 보건복지부 자산형성포털 … 더 읽기

2026 달라진 금융 제도 총정리: 놓치면 손해인 변경사항 한눈에 보기

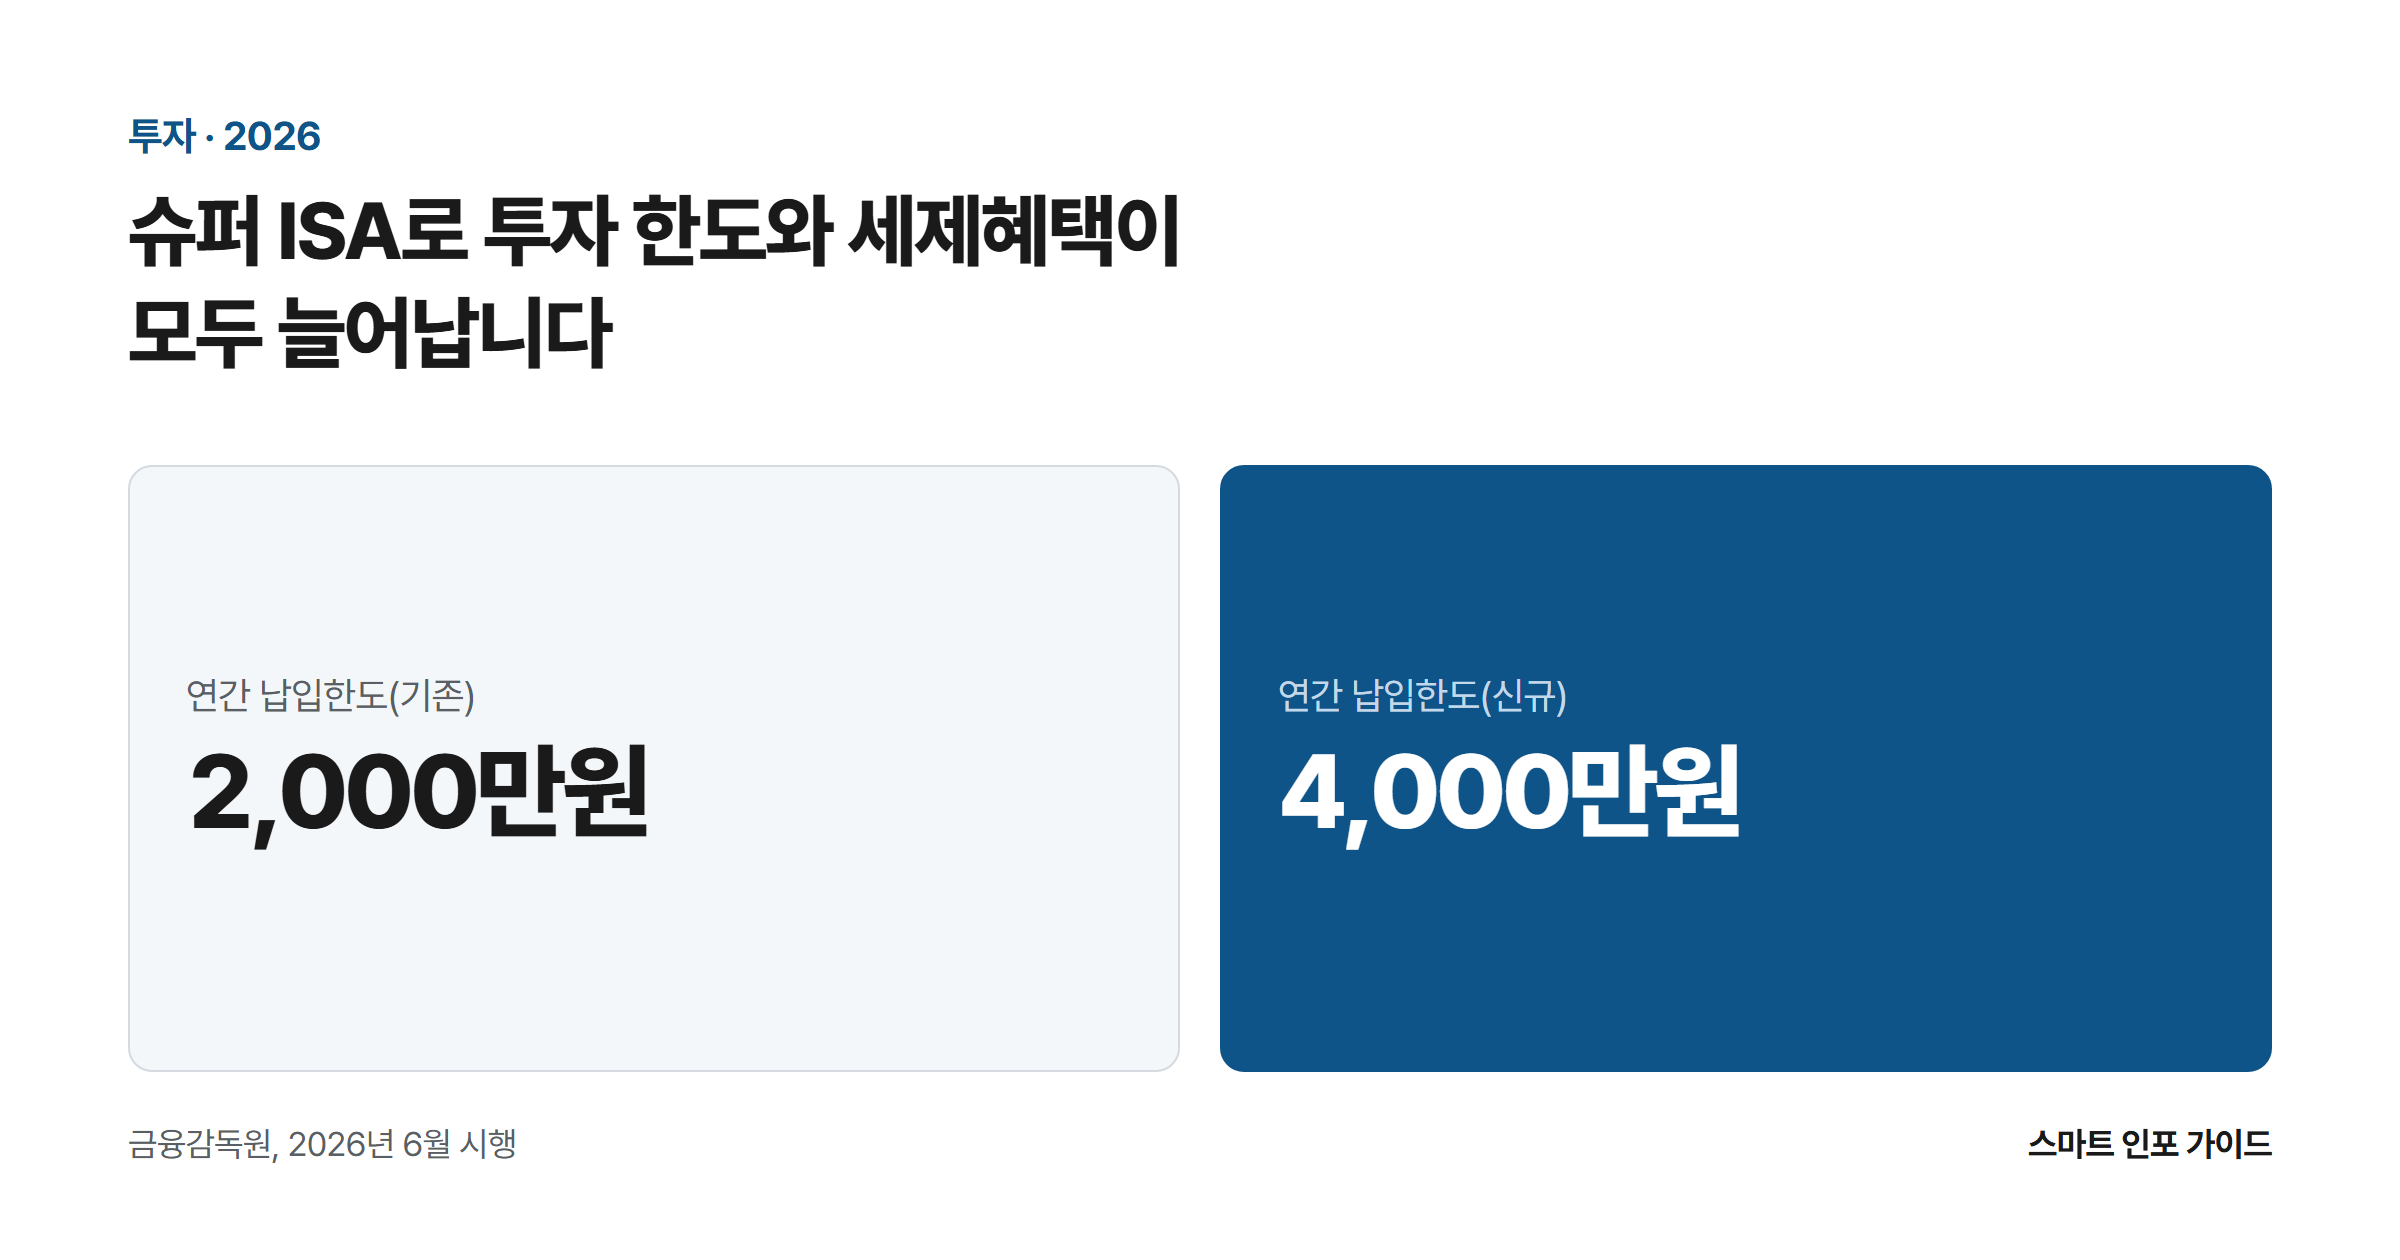
슈퍼 ISA로 투자 한도와 세제혜택이 모두 늘어납니다: 연간 납입한도(기존) 2,000만원 / 연간 납입한도(신규) 4,000만원

2026년 들어 최저임금부터 건강보험료율, ISA 한도, 청년도약계좌까지 굵직한 금융·세금 제도가 동시에 바뀌었습니다. 문제는 이런 변경 사항이 한꺼번에 쏟아지다 보니 정작 내가 어떤 항목부터 확인해야 하는지 놓치기 쉽다는 점입니다. 이 글에서는 2026년 달라진 금융 제도를 실제로 챙기는 순서, 즉 무엇을 먼저 확인하고 어떤 계좌나 서류를 언제까지 정리해야 하는지를 단계별로 정리했습니다. 순서대로 따라가면 놓치는 혜택 없이 올해 … 더 읽기

재테크 시작 전 꼭 알아야 할 금융 기초 용어 20개 완벽 정리

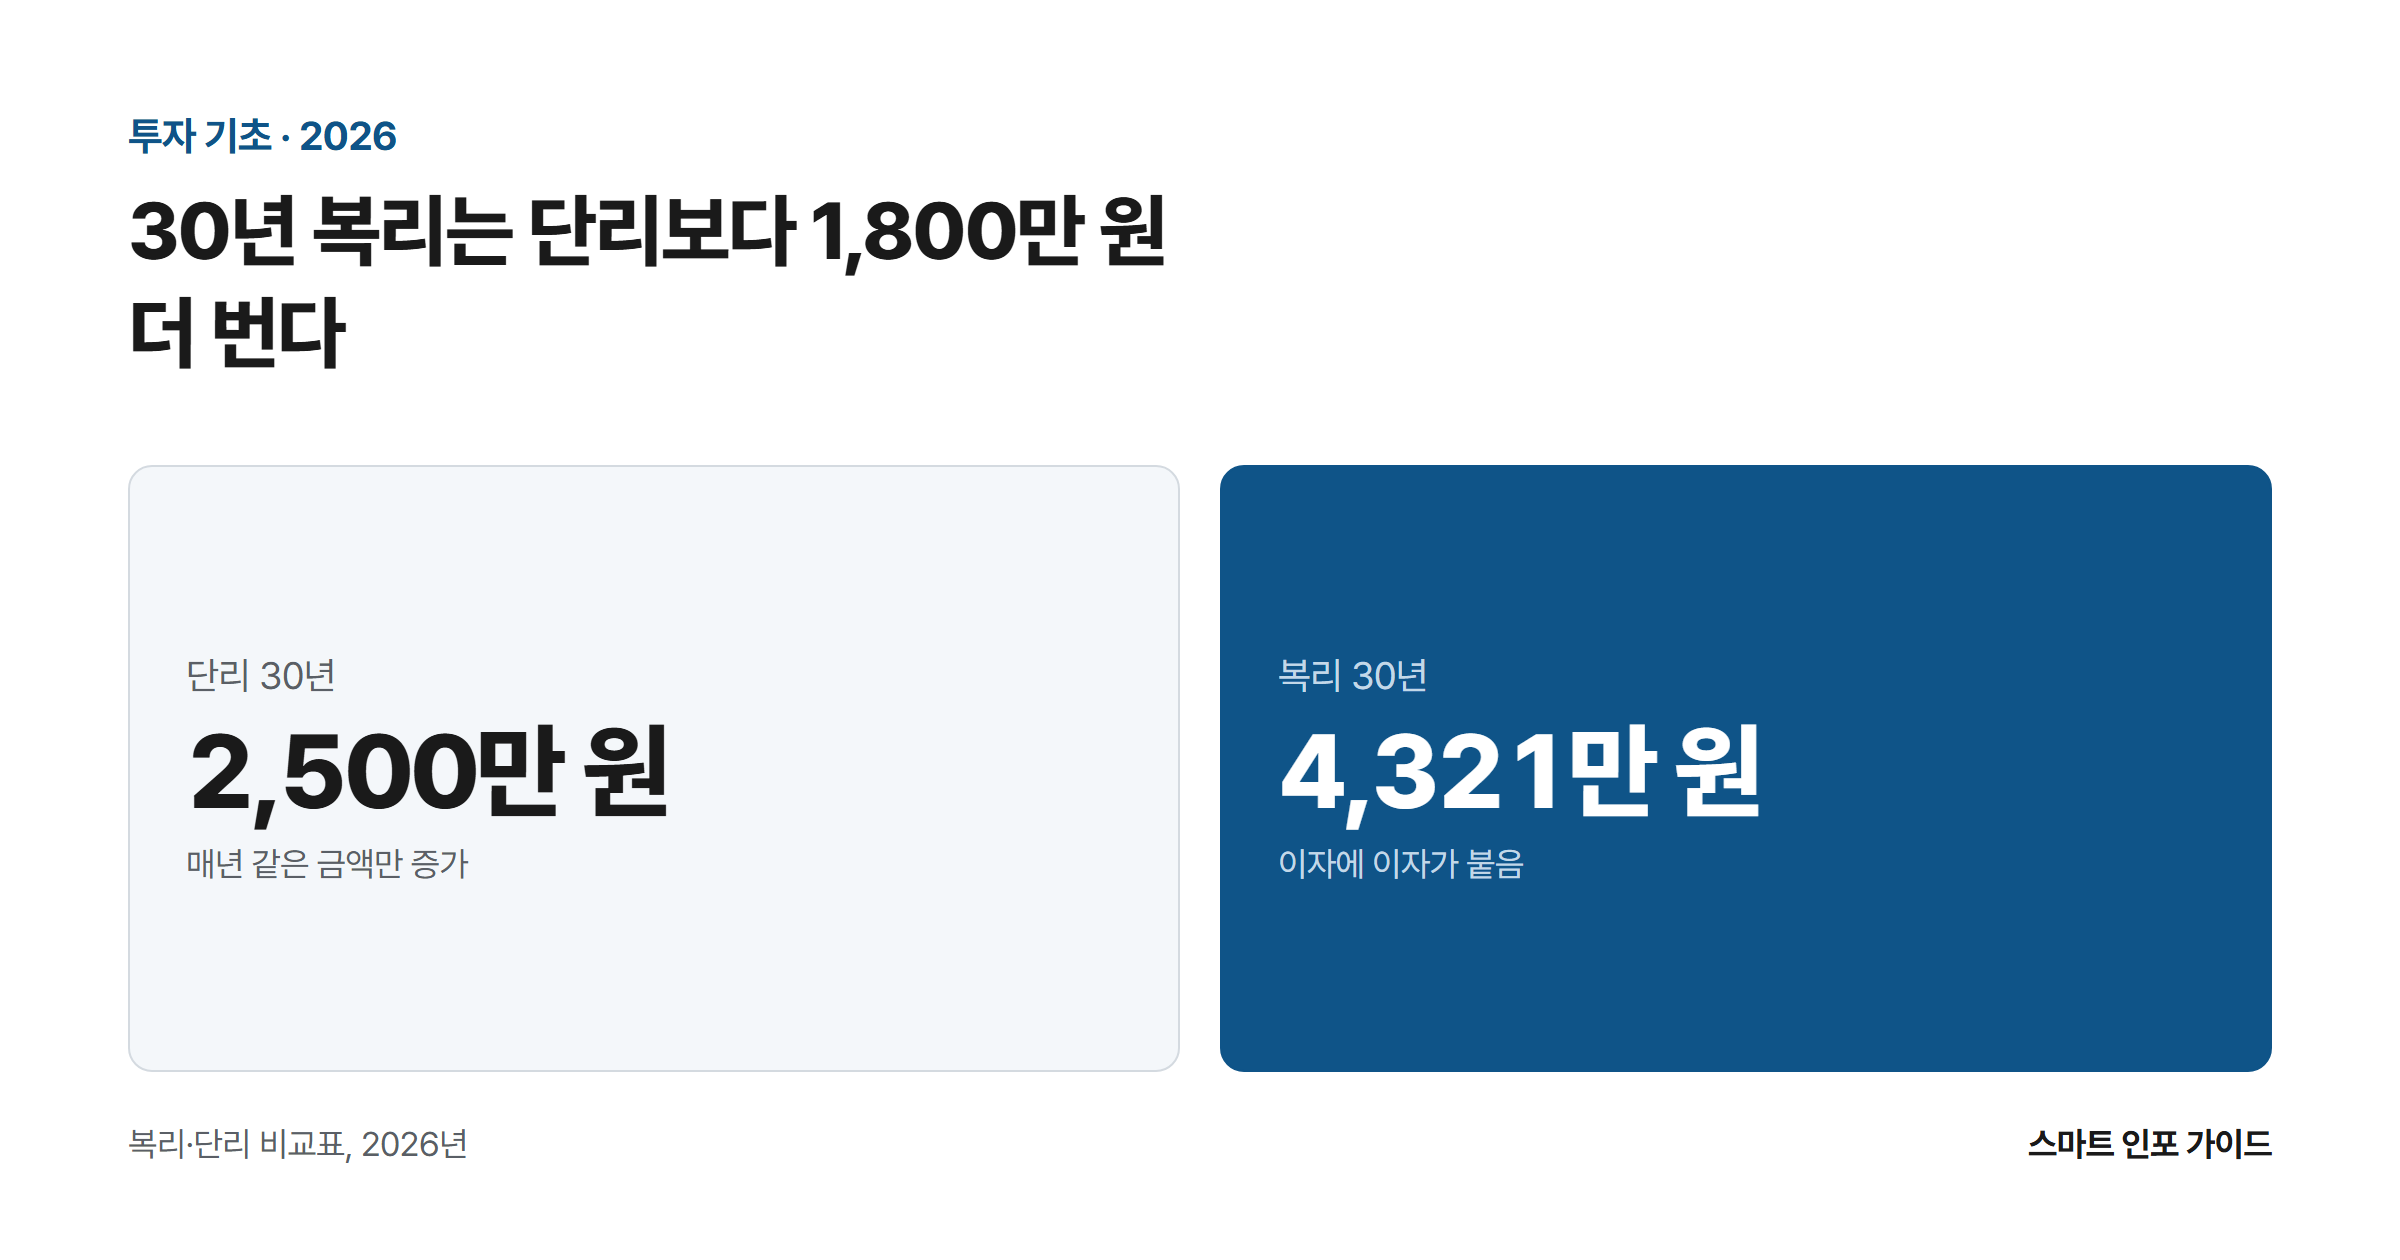
30년 복리는 단리보다 1,800만 원 더 번다: 단리 30년 2,500만 원 / 복리 30년 4,321만 원

원금 1,000만 원을 연 5%로 30년 굴리면 복리와 단리의 차이는 1,822만 원까지 벌어진다. 소득공제 100만 원의 실제 절세액은 소득 구간에 따라 6만 6,000원에서 49만 5,000원까지, 최대 42만 9,000원 차이가 난다. 여기에 2026년 6월 시행된 슈퍼 ISA로 비과세 한도가 최대 1,000만 원까지 늘면서, 같은 용어라도 적용되는 숫자 자체가 통째로 바뀌었다. 금융 뉴스나 책을 펼쳤다가 낯선 용어에 … 더 읽기

에너지 바우처 신청 방법: 전기·가스요금 최대 45만 원 지원받기

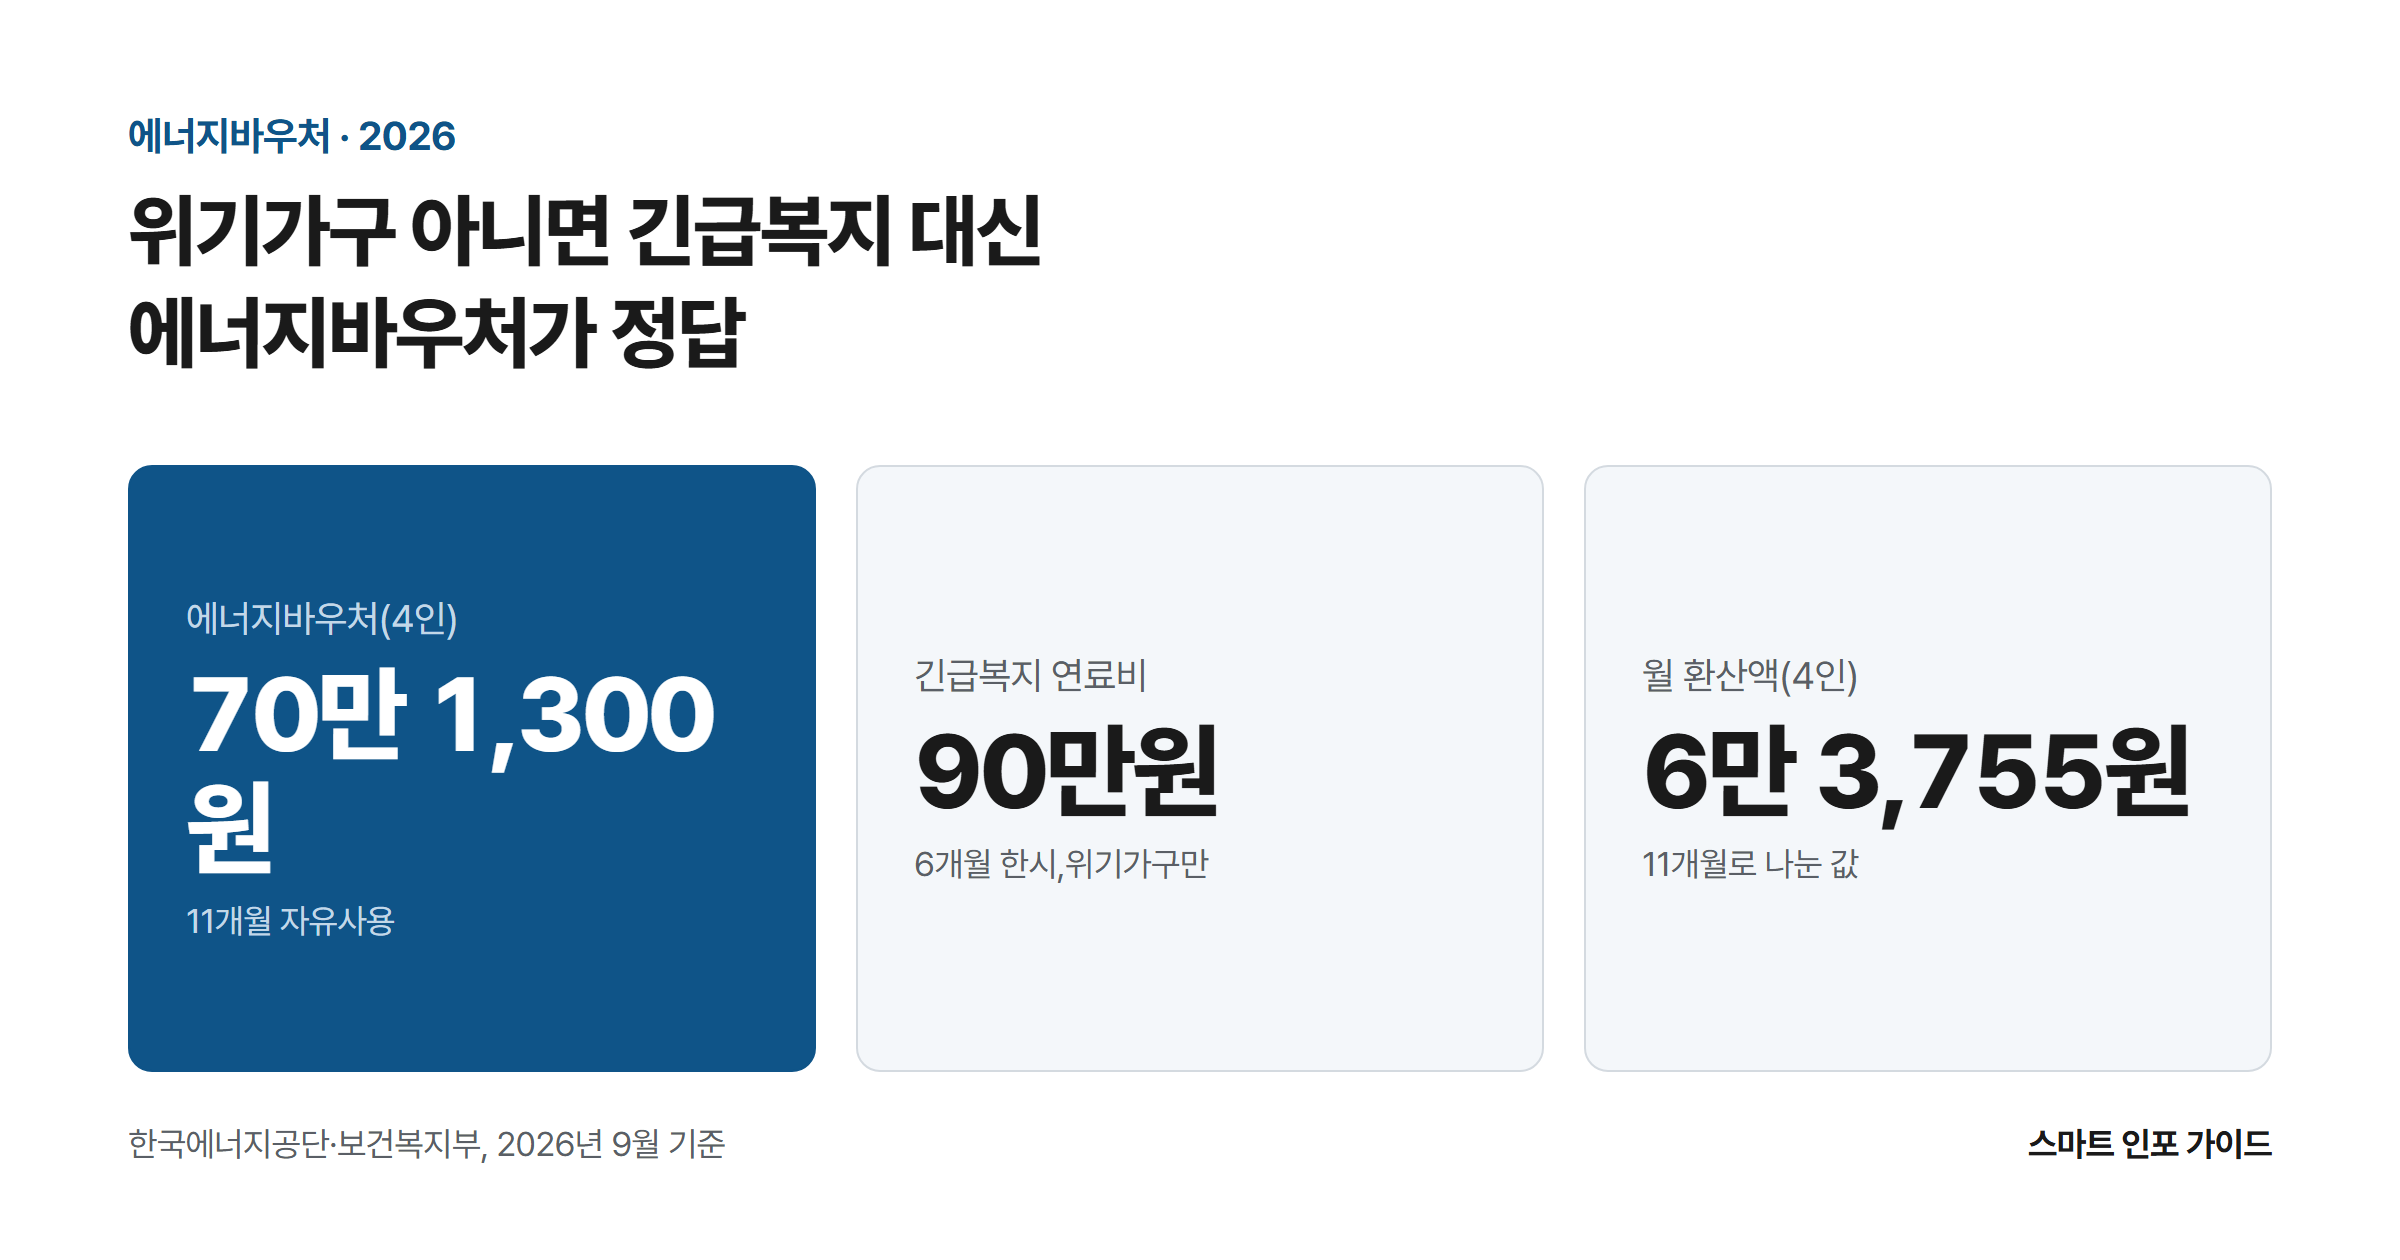
위기가구 아니면 긴급복지 대신 에너지바우처가 정답: 에너지바우처(4인) 70만 1,300원 / 긴급복지 연료비 90만원 / 월 환산액(4인) 6만 3,755원

2026년 에너지바우처 4인 세대 지원금은 70만 1,300원. 그런데 이 금액을 11개월 사용기간으로 나누면 월 6만 3,755원에 불과하고, 같은 저소득 가구라도 최근 6개월 안에 실직·휴업 같은 위기 사유가 있었다면 긴급복지 연료비로 90만 원(월 15만 원×6개월)을 받는 편이 18만 8,700원 더 유리하다. 이 글은 한국에너지공단·보건복지부 공식 수치를 세대 구성별로 직접 계산해, 어떤 조건에서 어느 제도가 유리한지 경계선까지 … 더 읽기

건강보험 피부양자 등록 방법과 조건: 직장인 가족 보험료 줄이는 법

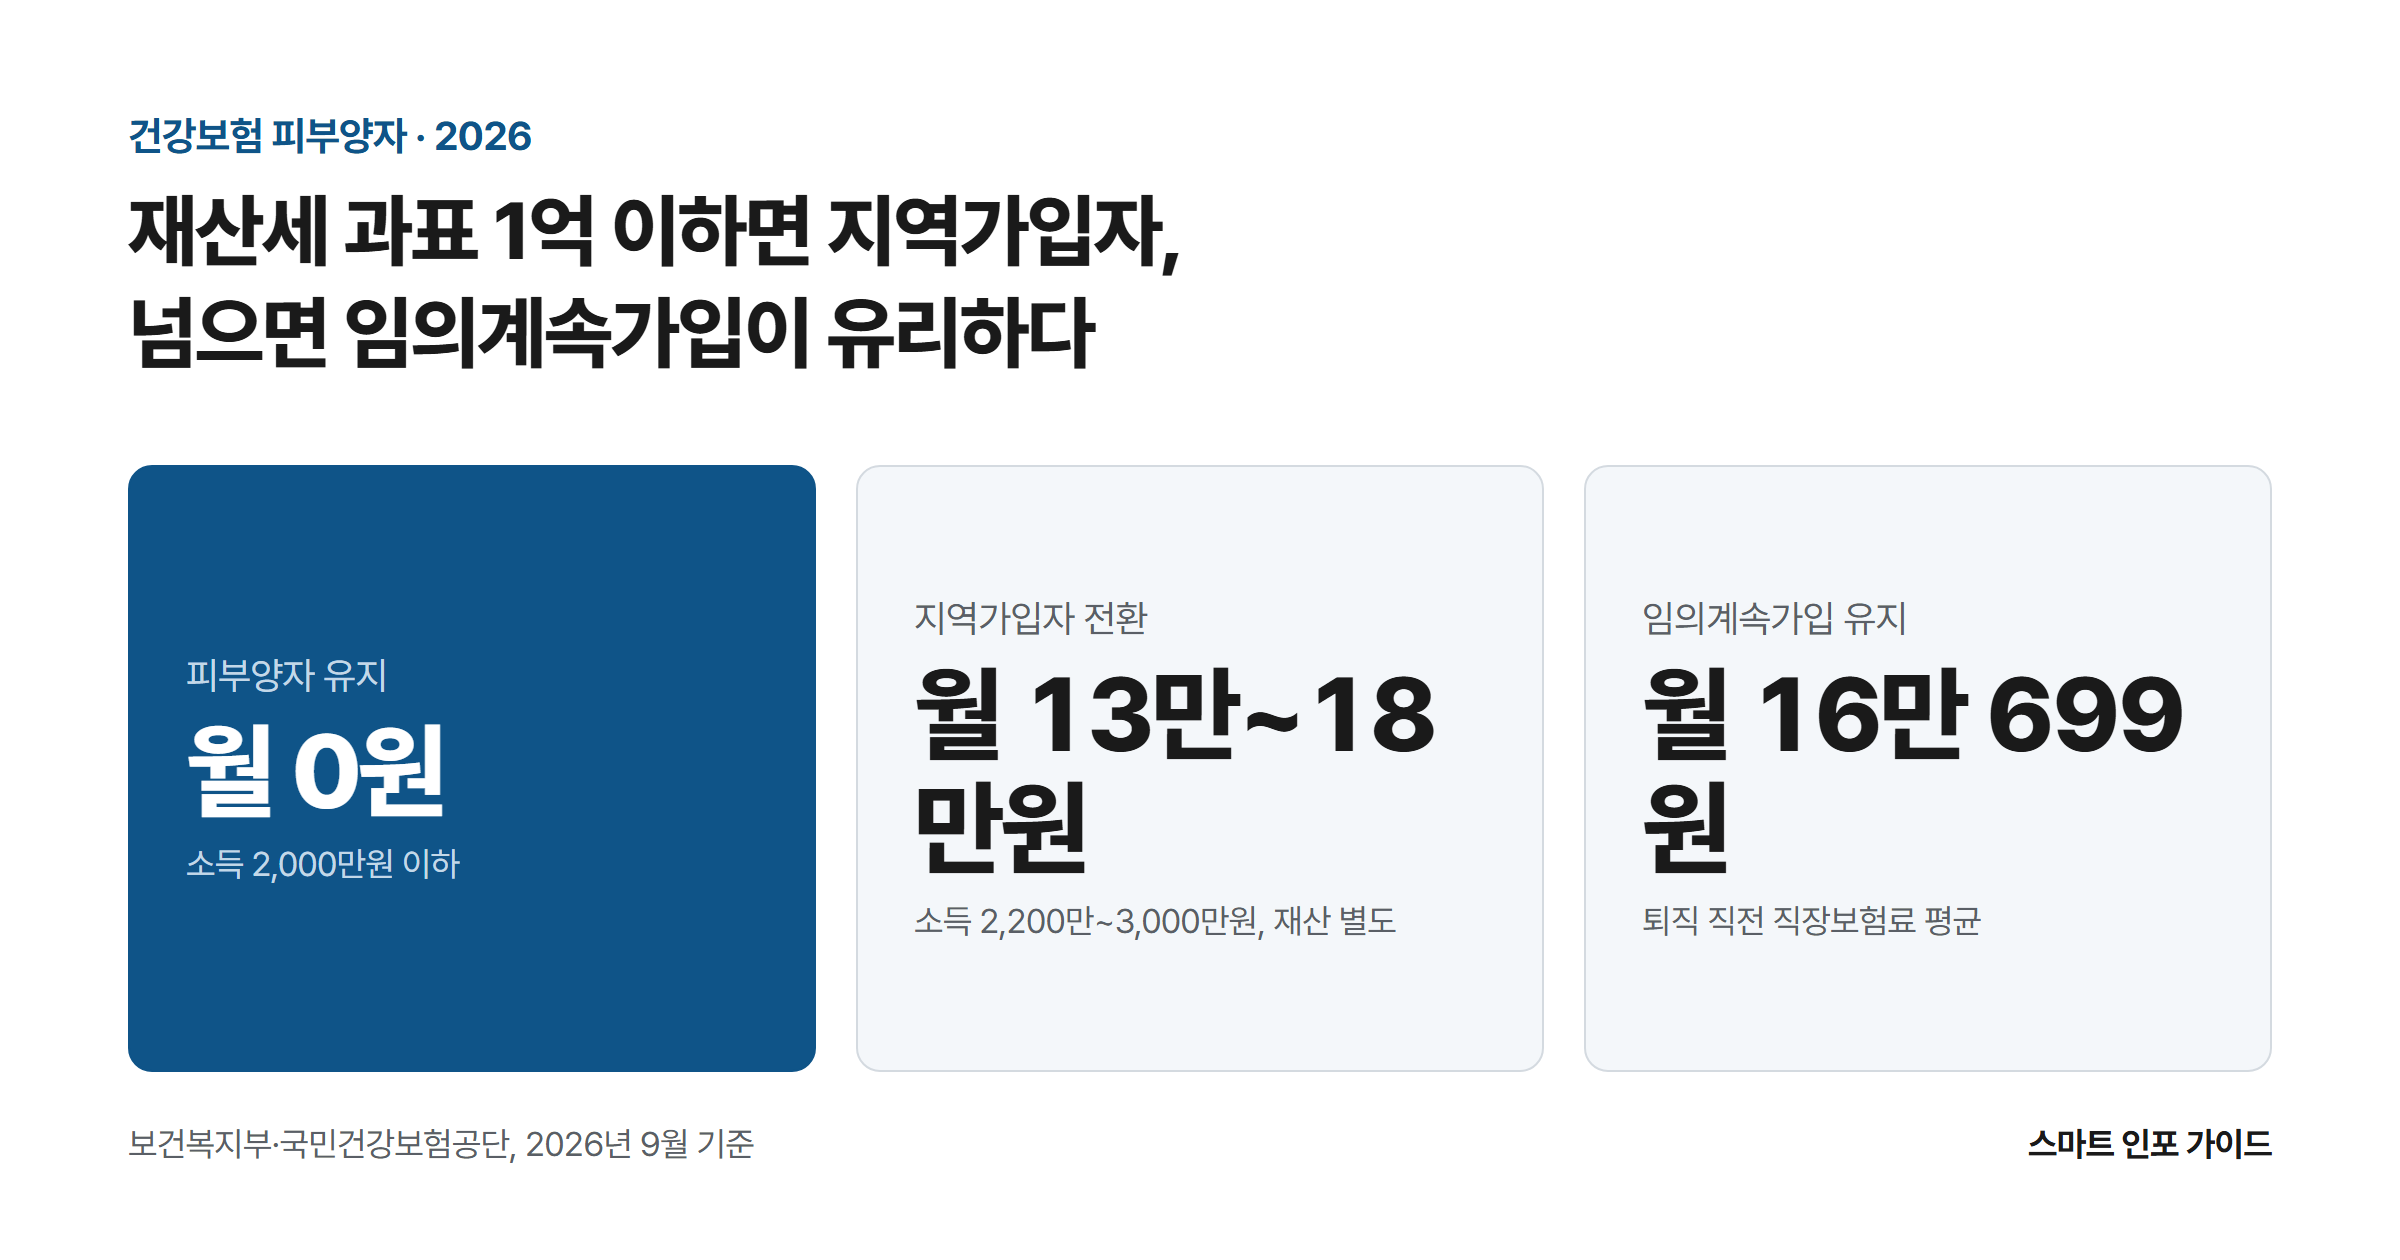
재산세 과표 1억 이하면 지역가입자, 넘으면 임의계속가입이 유리하다: 피부양자 유지 월 0원 / 지역가입자 전환 월 13만~18만원 / 임의계속가입 유지 월 16만 699원

국민건강보험공단 기준으로 계산하면, 합산소득이 2,000만원 문턱을 50만원 넘겼을 뿐인 은퇴자는 연 147만원 넘는 보험료를 새로 떠안는다. 재산까지 있는 경우라면 지역가입자 전환과 임의계속가입 중 어느 쪽이 유리한지가 재산세 과세표준 1억원을 기준으로 갈린다. 이 글은 그 경계선을 국민건강보험공단과 보건복지부의 2026년 9월 기준 수치로 직접 계산해 보여준다. 피부양자는 건강보험 직장가입자에게 생계를 의존하는 가족으로 인정받아 별도의 보험료 없이 동일한 … 더 읽기

채권 투자 입문: 채권이란 무엇이고 왜 포트폴리오에 필요한가

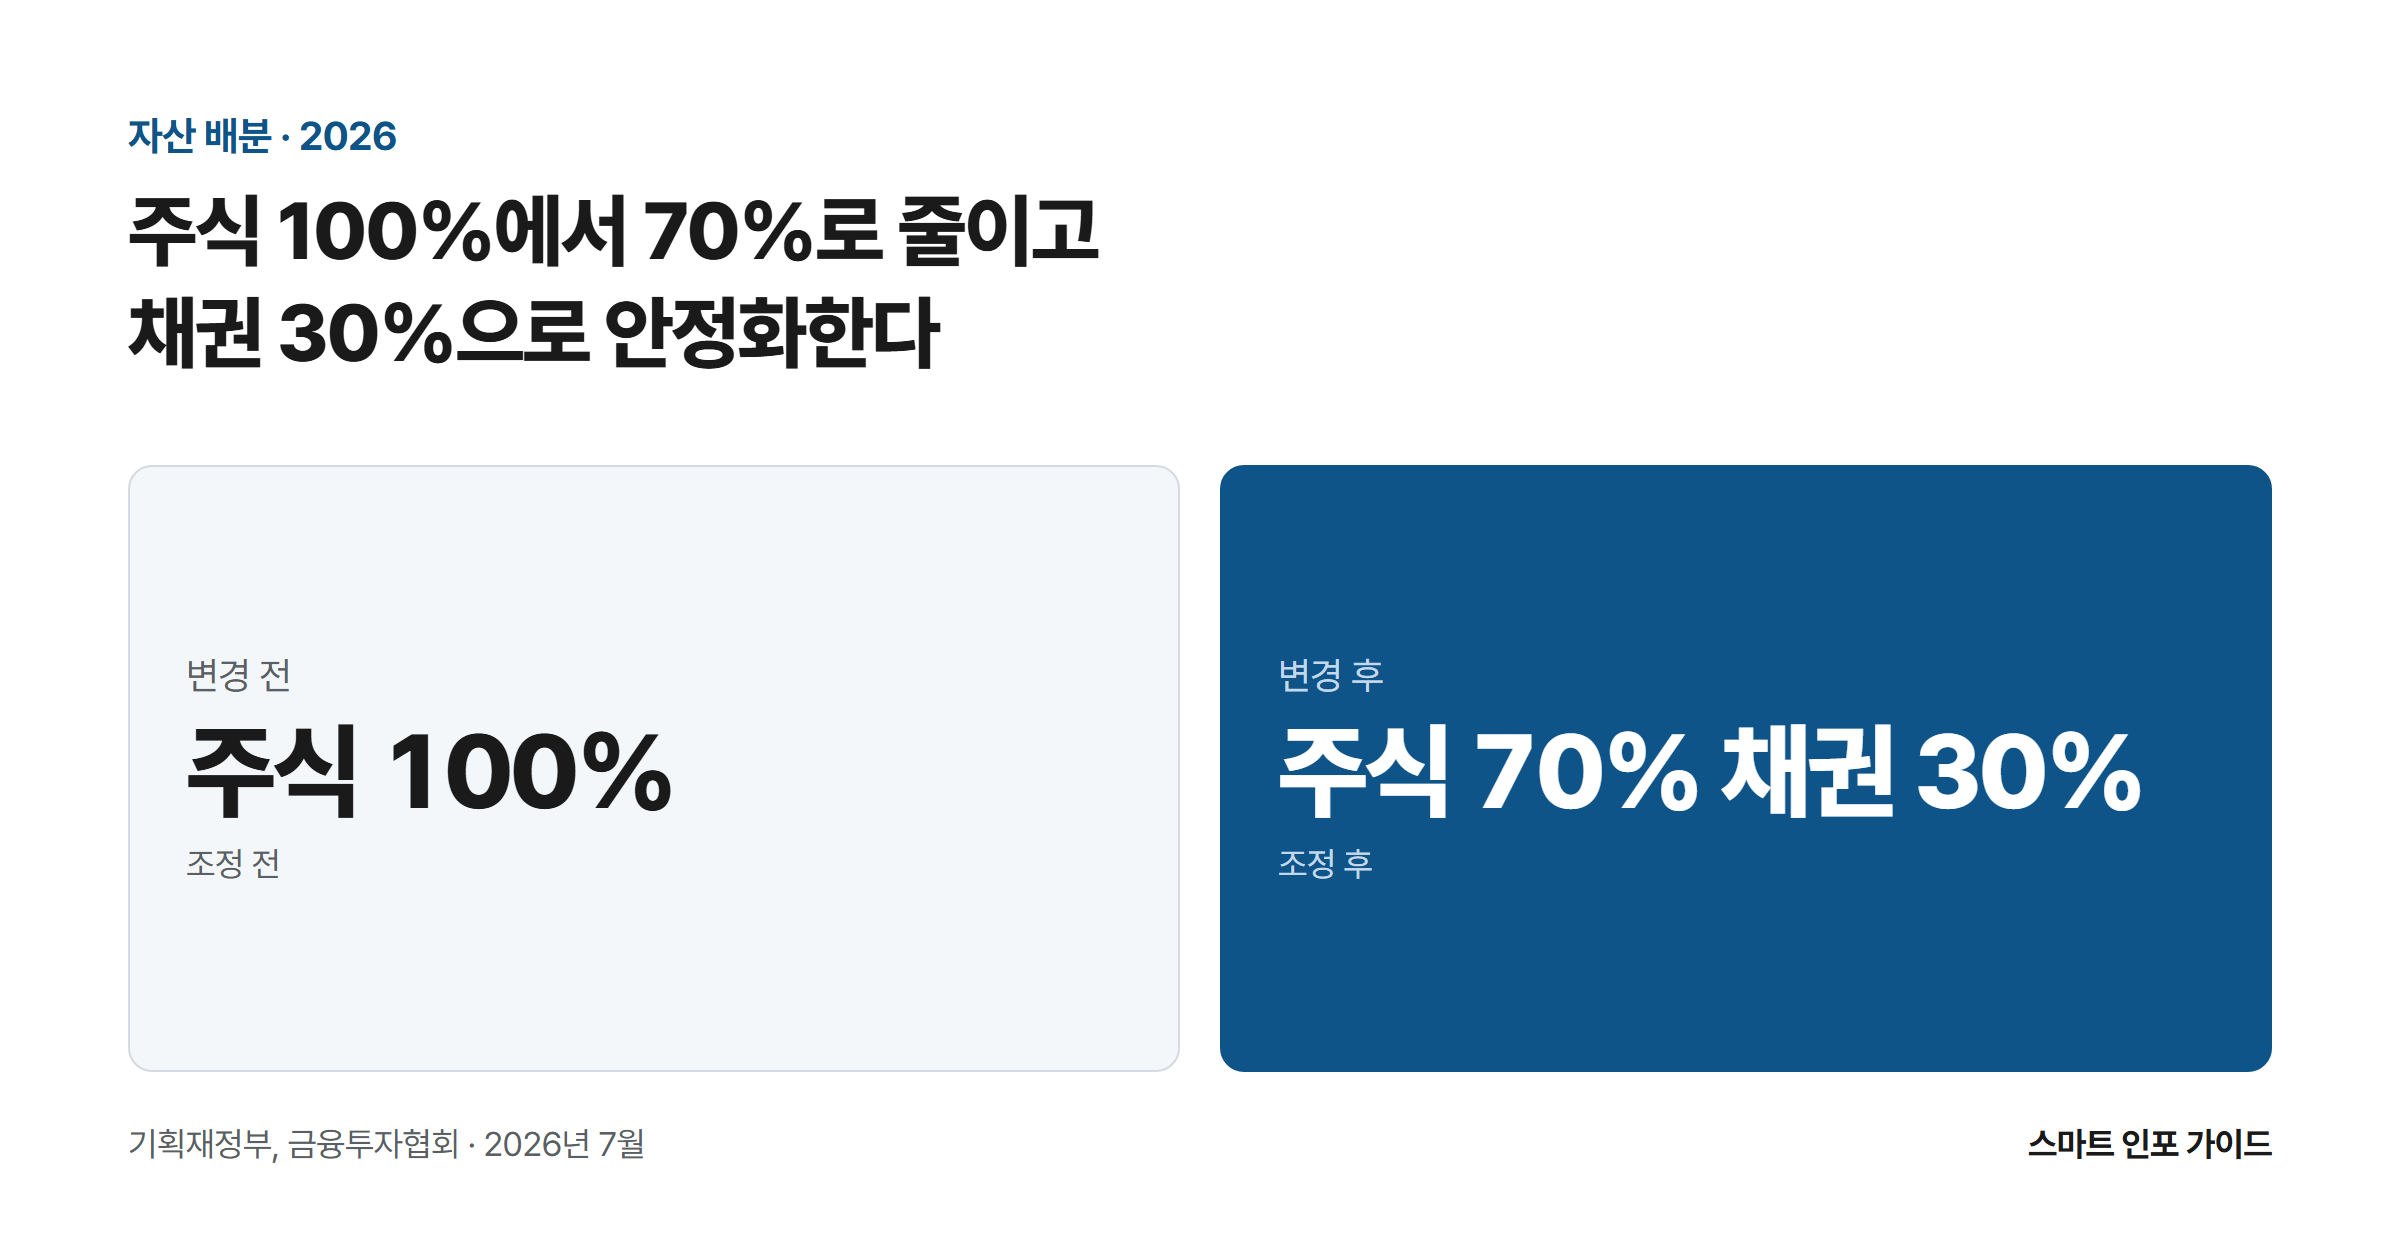
주식 100%에서 70%로 줄이고 채권 30%으로 안정화한다: 변경 전 주식 100% / 변경 후 주식 70% 채권 30%

주식 계좌만 세 개였던 직장인, 채권을 들여다보다 39세 직장인 김성훈 씨(가명)는 2년 넘게 월급의 절반을 국내외 주식에 넣어 왔습니다. 수익률이 좋을 때는 계좌를 열어보는 재미로 출근했지만, 작년 조정장에서 평가금액이 한 달 만에 15% 넘게 빠지자 이야기가 달라졌습니다. 밤에 해외 시장 시세를 확인하다 잠을 설치는 날이 늘었고, 결국 물타기를 하다 비상금까지 끌어다 썼습니다. 그 모습을 본 … 더 읽기

국민연금 수령액 늘리는 방법: 임의가입·추납·연기연금 완벽 활용법

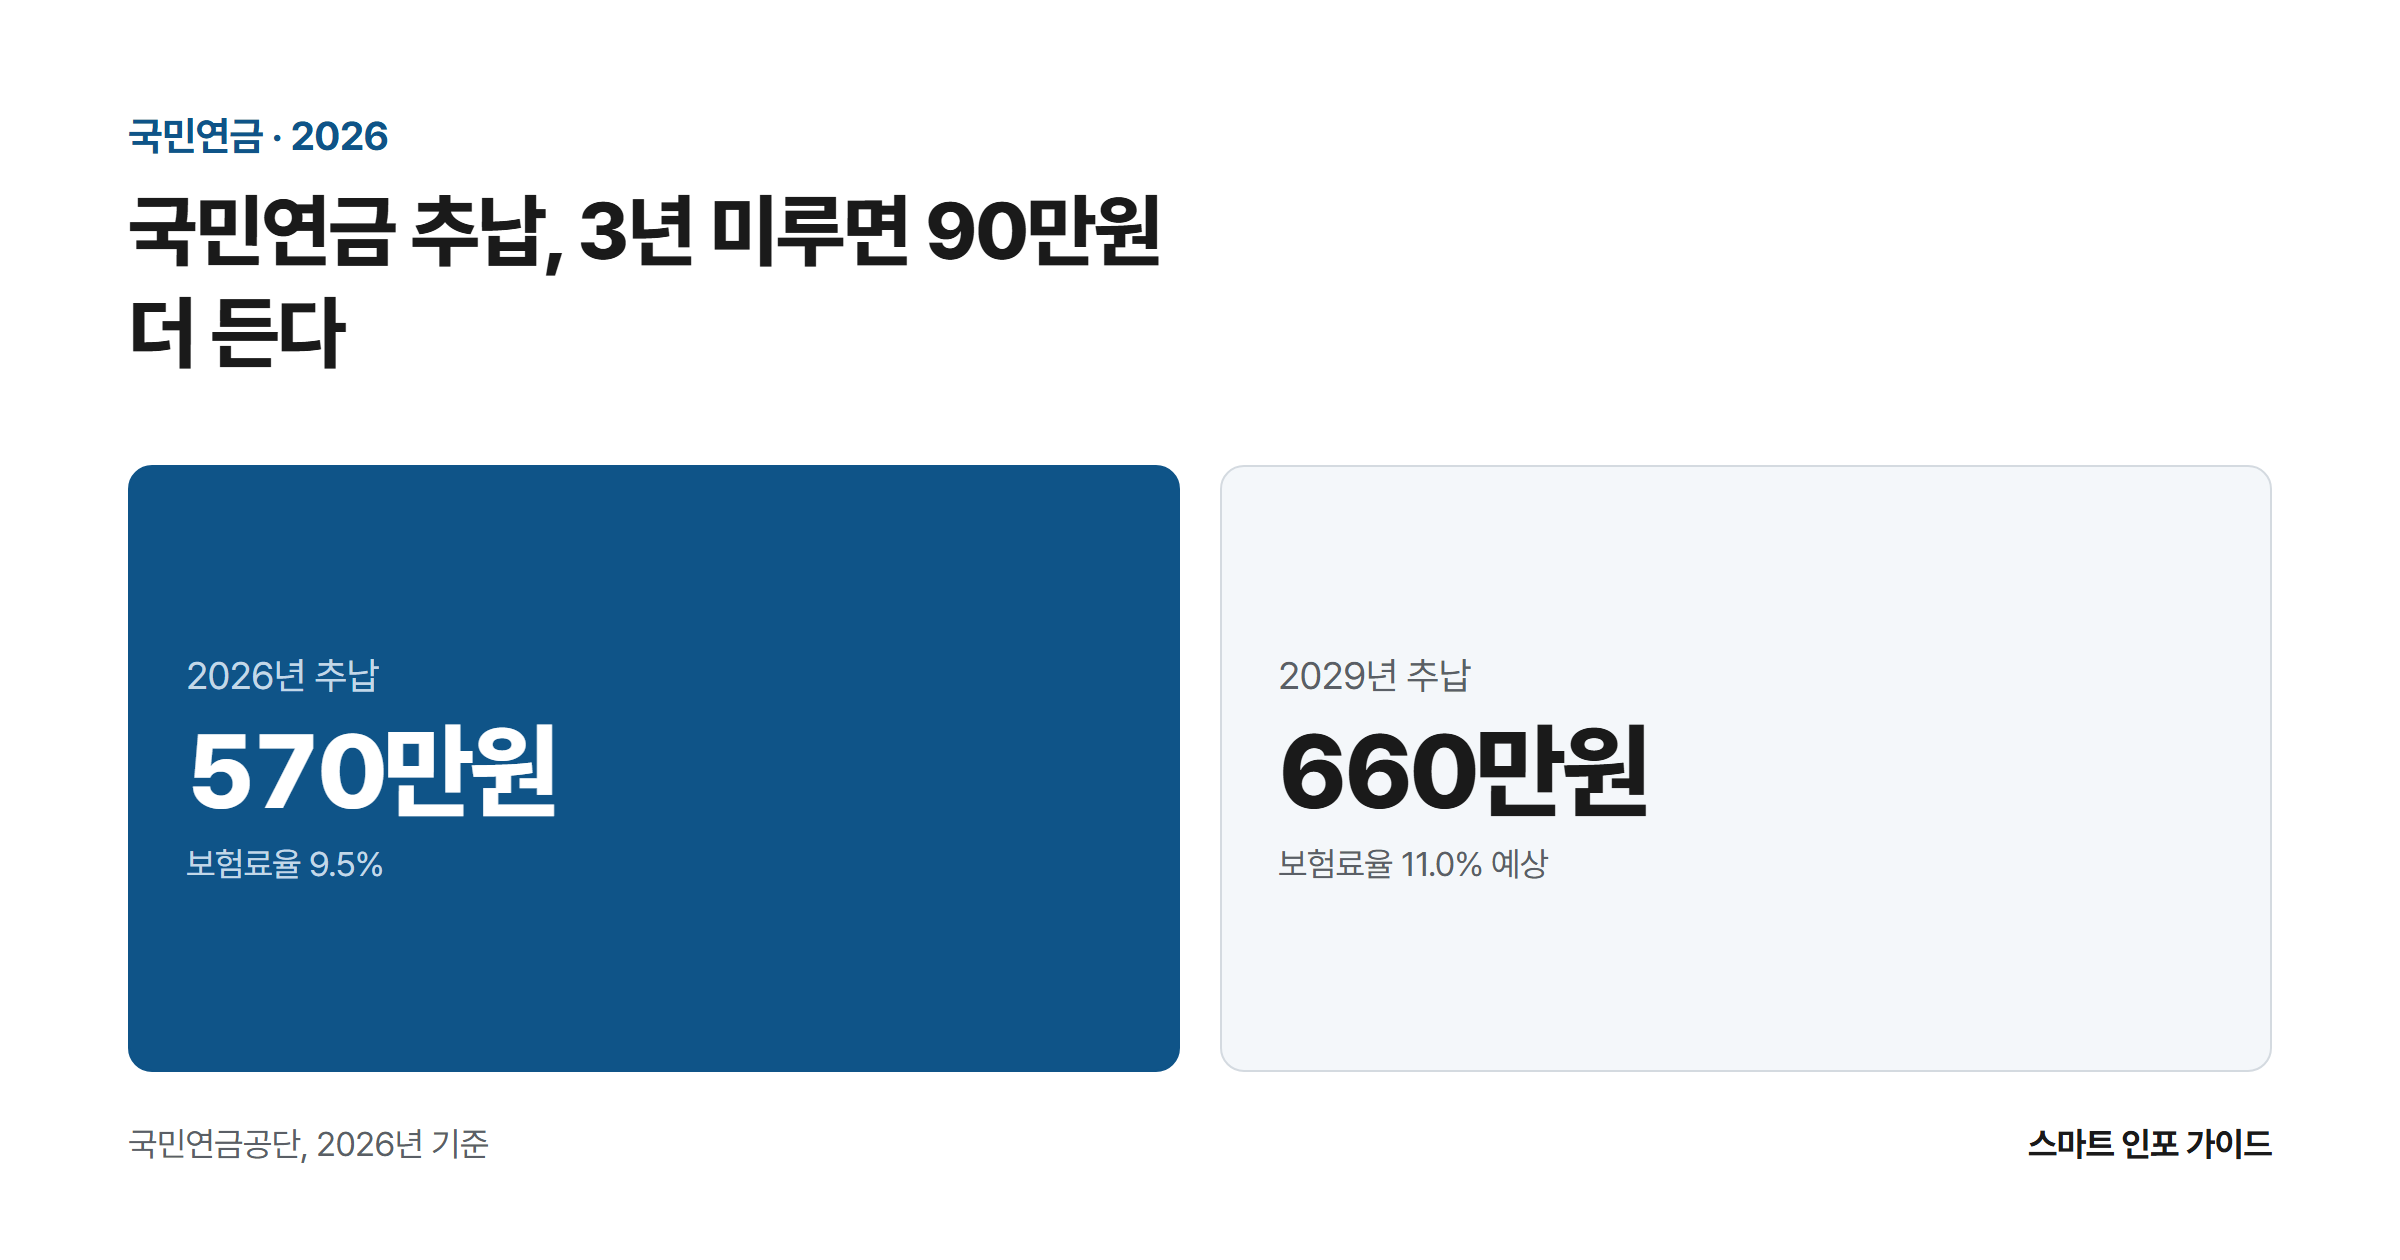
국민연금 추납, 3년 미루면 90만원 더 든다: 2026년 추납 570만원 / 2029년 추납 660만원

“국민연금 얼마 안 되던데 굳이 더 내야 하나요.” 상담에서 가장 많이 듣는 이 질문에 이번엔 숫자로 답한다. 39세 프리랜서 최은정씨처럼 소득 없던 24개월을 추납으로 채우면 2026년 요율 9.5% 기준 570만 원이 들지만, 3년만 미루면 660만 원으로 90만 원이 더 든다. 여기에 연기연금까지 얹으면 몇 살까지 사느냐에 따라 손익분기가 83세 11개월에서 갈리고, 국민연금을 더 받는 대가로 … 더 읽기