비상금 얼마나 모아야 할까? 비상금 통장 만들기 완벽 가이드

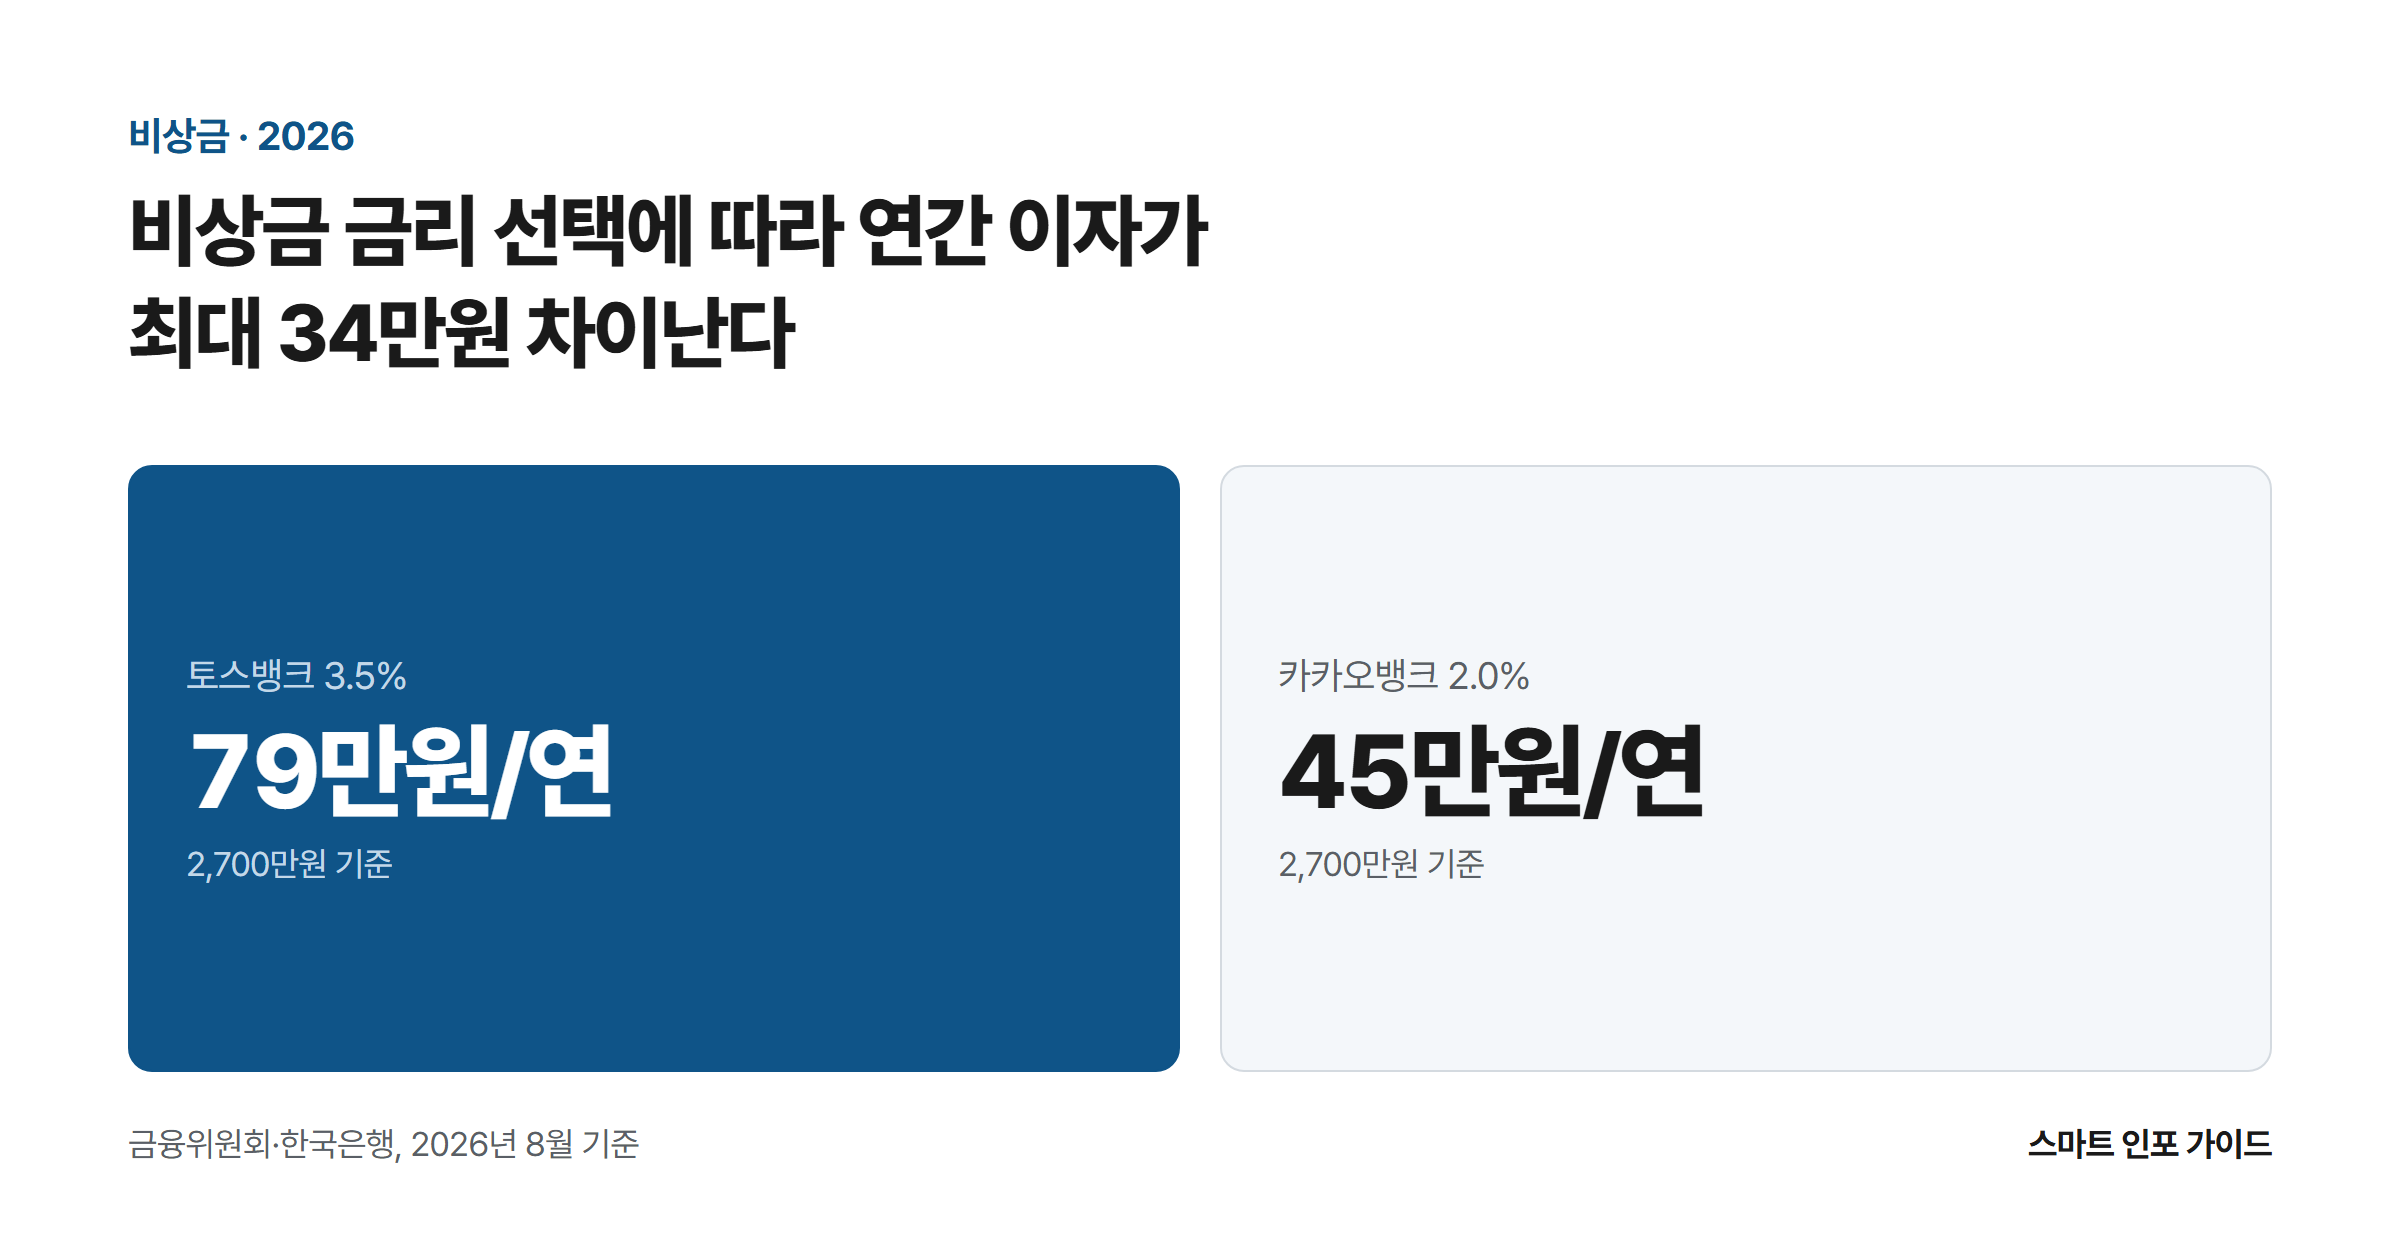
비상금 금리 선택에 따라 연간 이자가 최대 34만원 차이난다: 토스뱅크 3.5% 79만원/연 / 카카오뱅크 2.0% 45만원/연

비상금 750만 원과 2,700만 원, 여기에 붙는 이자 차이는 얼마나 될까. 월 생활비 250만 원 맞벌이 가구와 월 생활비 300만 원 프리랜서 가구를 각각 계산해보면, 같은 파킹통장이라도 금리 1.5%포인트 차이로 실수령 이자가 최대 34만 원 넘게 벌어진다. 여기에 목돈이 1억 원을 넘는 순간부터는 은행 한 곳에 몰아넣는 것 자체가 손해로 이어지는 지점도 숫자로 짚어본다. 비상금은 … 더 읽기
신용점수 올리는 방법: 단기간에 신용등급 높이는 실전 전략

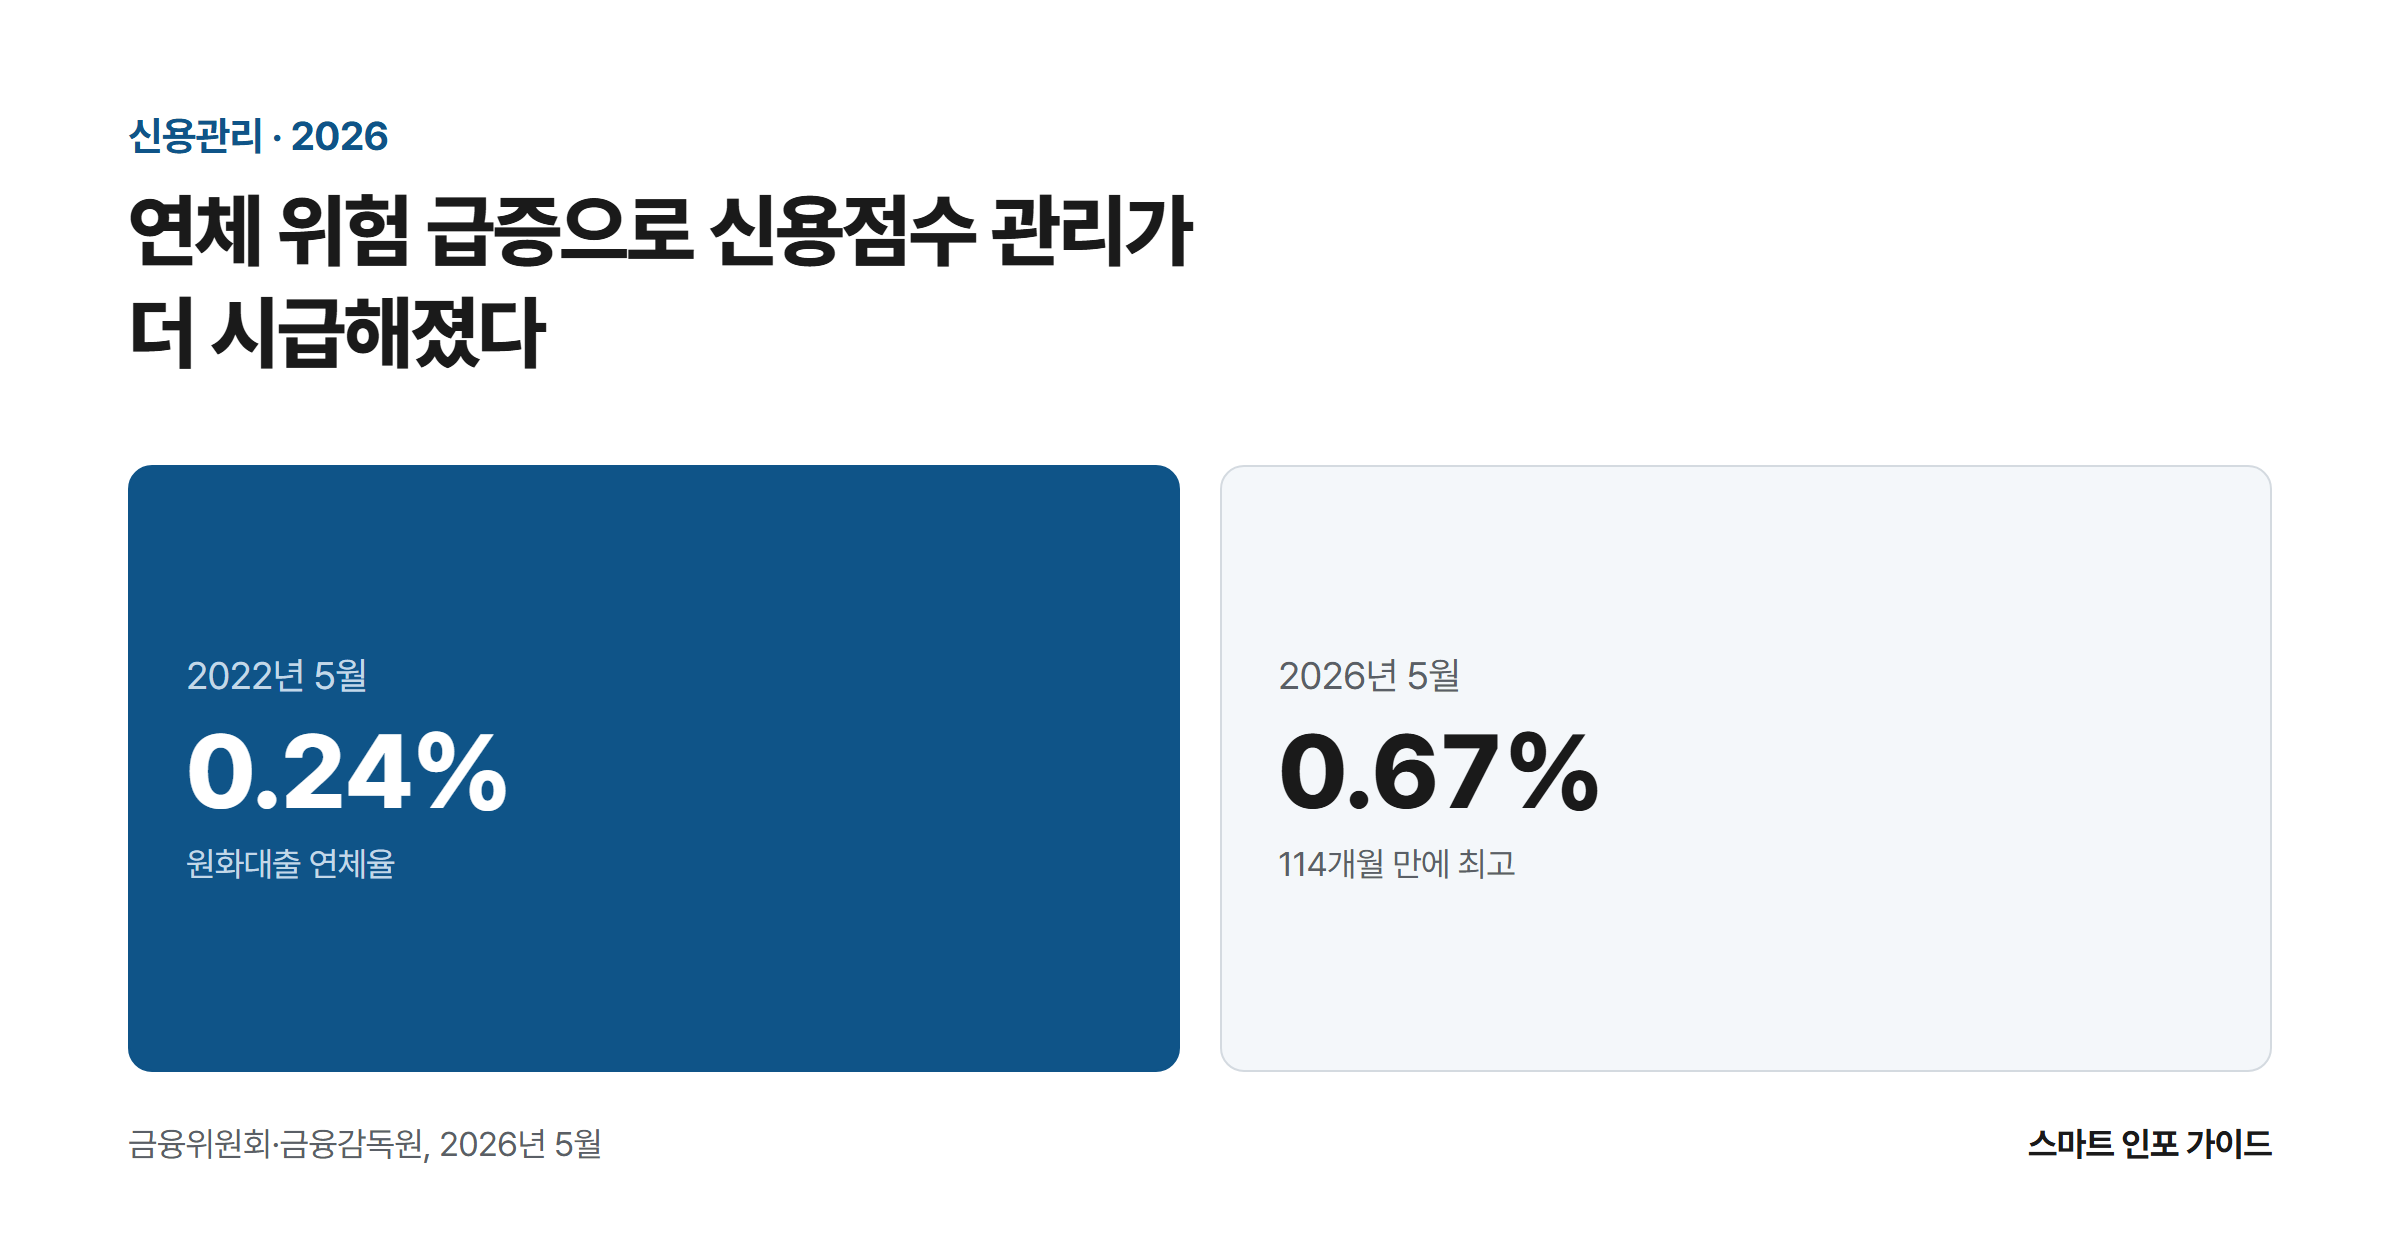
연체 위험 급증으로 신용점수 관리가 더 시급해졌다: 2022년 5월 0.24% / 2026년 5월 0.67%

신용점수는 대출 금리와 한도, 카드 발급 여부를 가르는 숫자지만 정작 많은 사람이 자기 점수가 몇 점대인지, 어떤 항목이 발목을 잡는지 모른 채 살아간다. 2026년 들어 국내은행의 원화대출 연체율이 눈에 띄게 오르면서 금융회사들은 대출 심사를 더 촘촘하게 들여다보고 있다. 이런 시기일수록 감이 아니라 실제 수치와 기준을 근거로 신용점수를 관리해야 한다. 이 글에서는 KCB·NICE 점수 체계의 항목별 … 더 읽기

청년도약계좌 완벽 가이드: 가입 조건부터 최대 혜택 받는 법까지

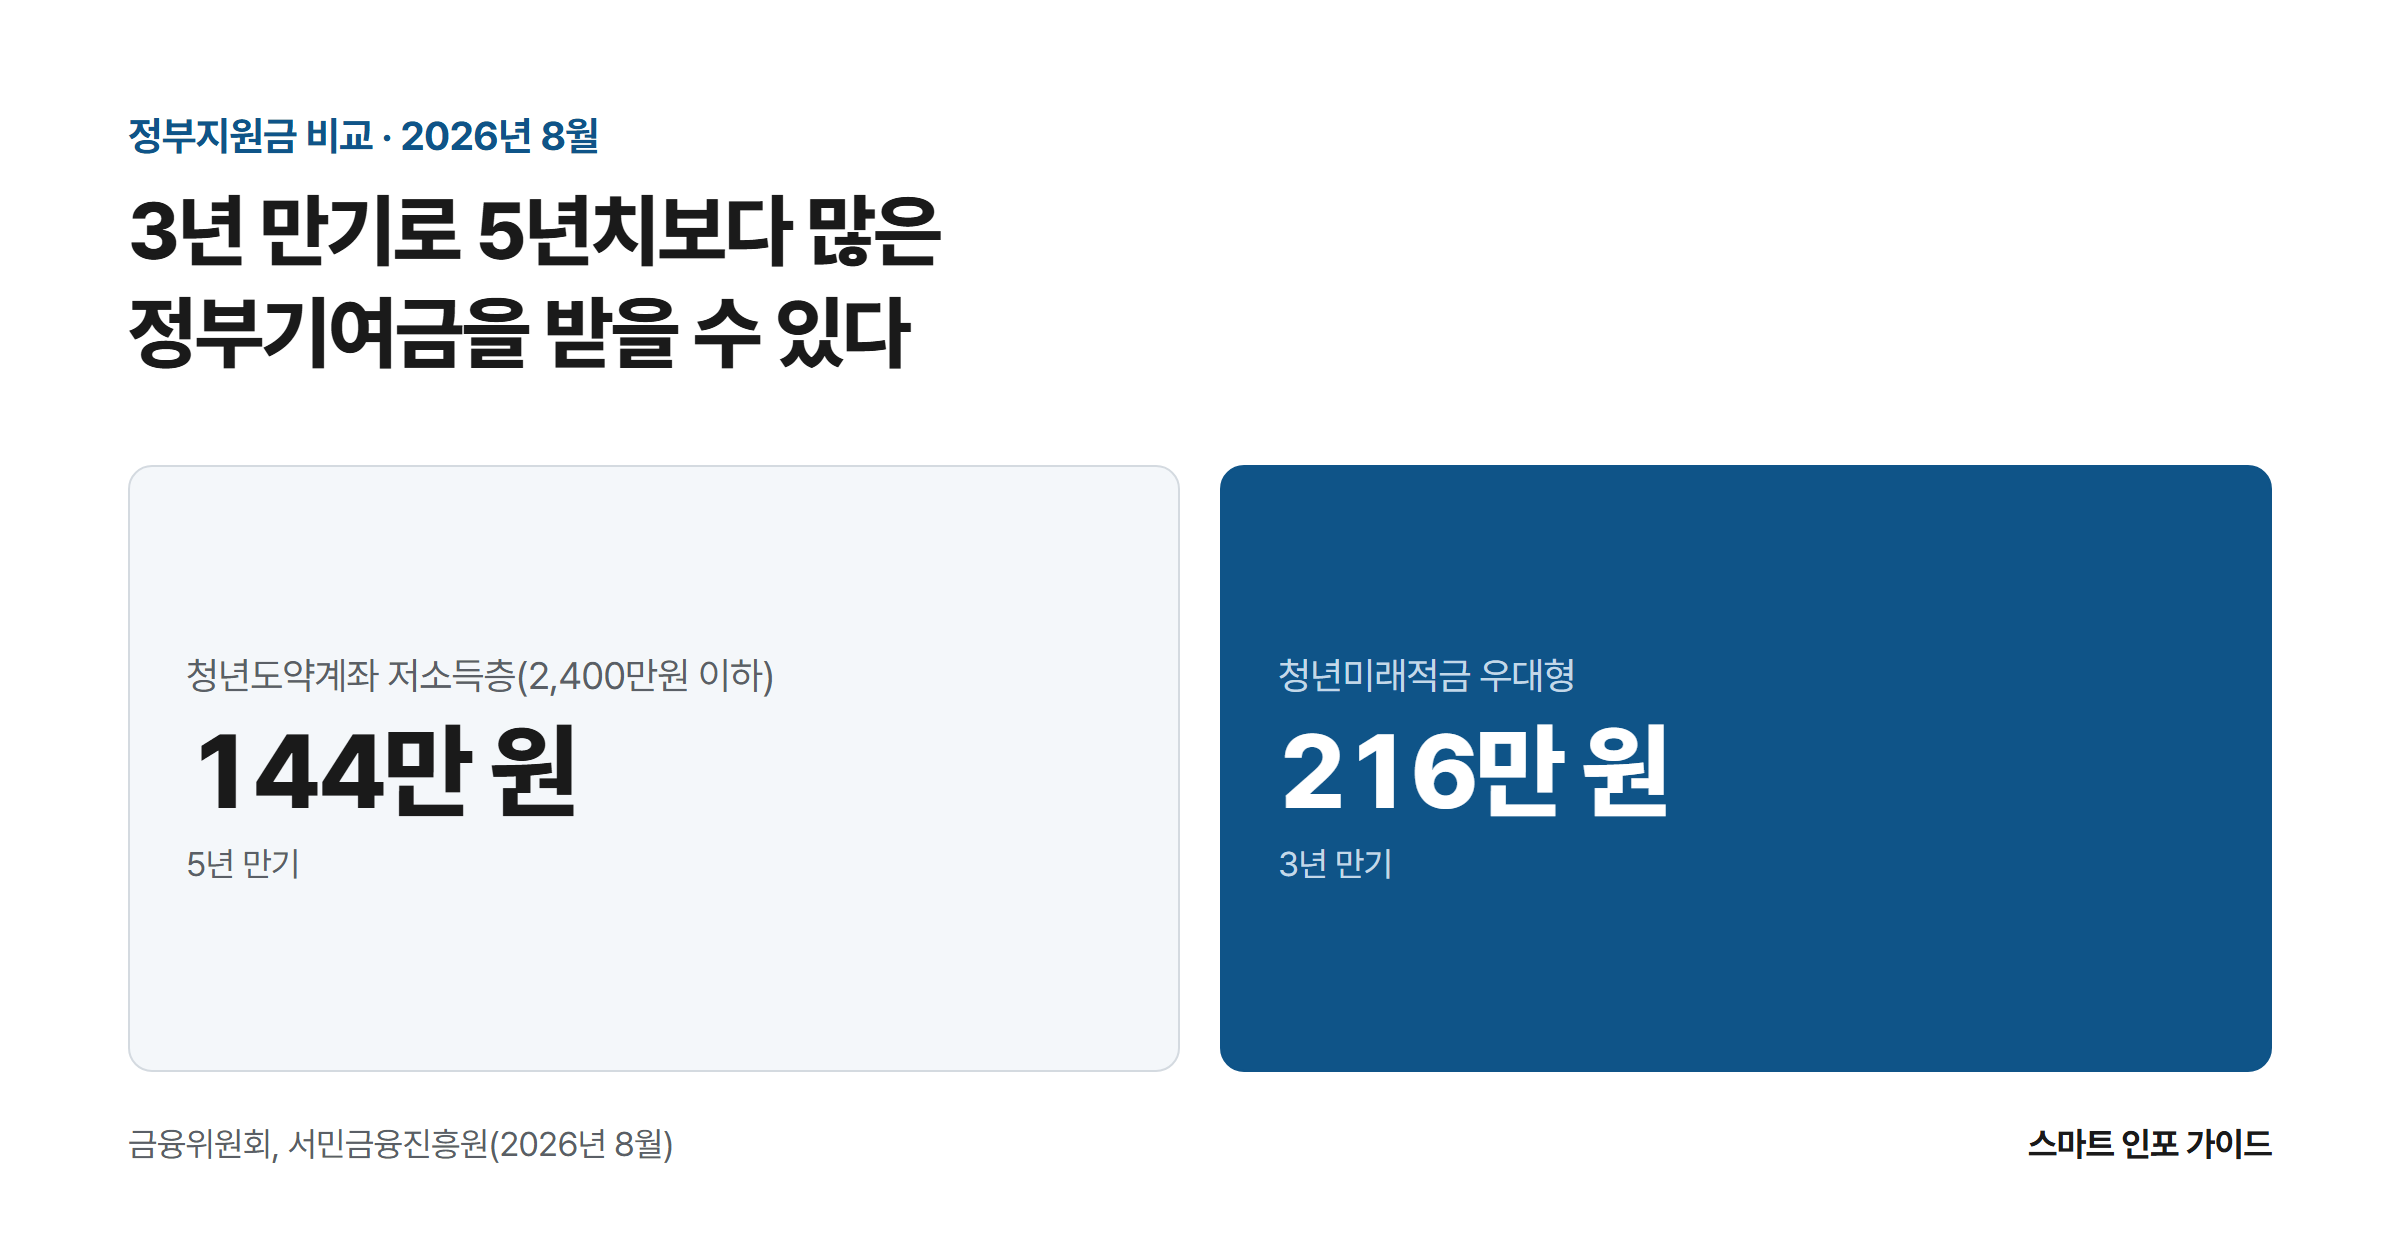
3년 만기로 5년치보다 많은 정부기여금을 받을 수 있다: 청년도약계좌 저소득층(2,400만원 이하) 144만 원 / 청년미래적금 우대형 216만 원

청년도약계좌는 2025년 12월 31일자로 신규가입이 끝났다. 대신 서민금융진흥원이 2026년 6월 22일 후속 상품 청년미래적금을 출시했는데, 이 글을 쓰는 2026년 8월 10일 기준으로 첫 모집(6월 22일~7월 3일 신청, 8월 7일 계좌개설 마감)도 이미 종료됐다. 그래서 이 글은 기관 안내처럼 가입 절차만 나열하지 않는다. 이미 청년도약계좌에 가입한 사람이 5년을 채우면 소득 구간별로 실제 얼마를 받는지, 갈아타기가 가능했던 … 더 읽기