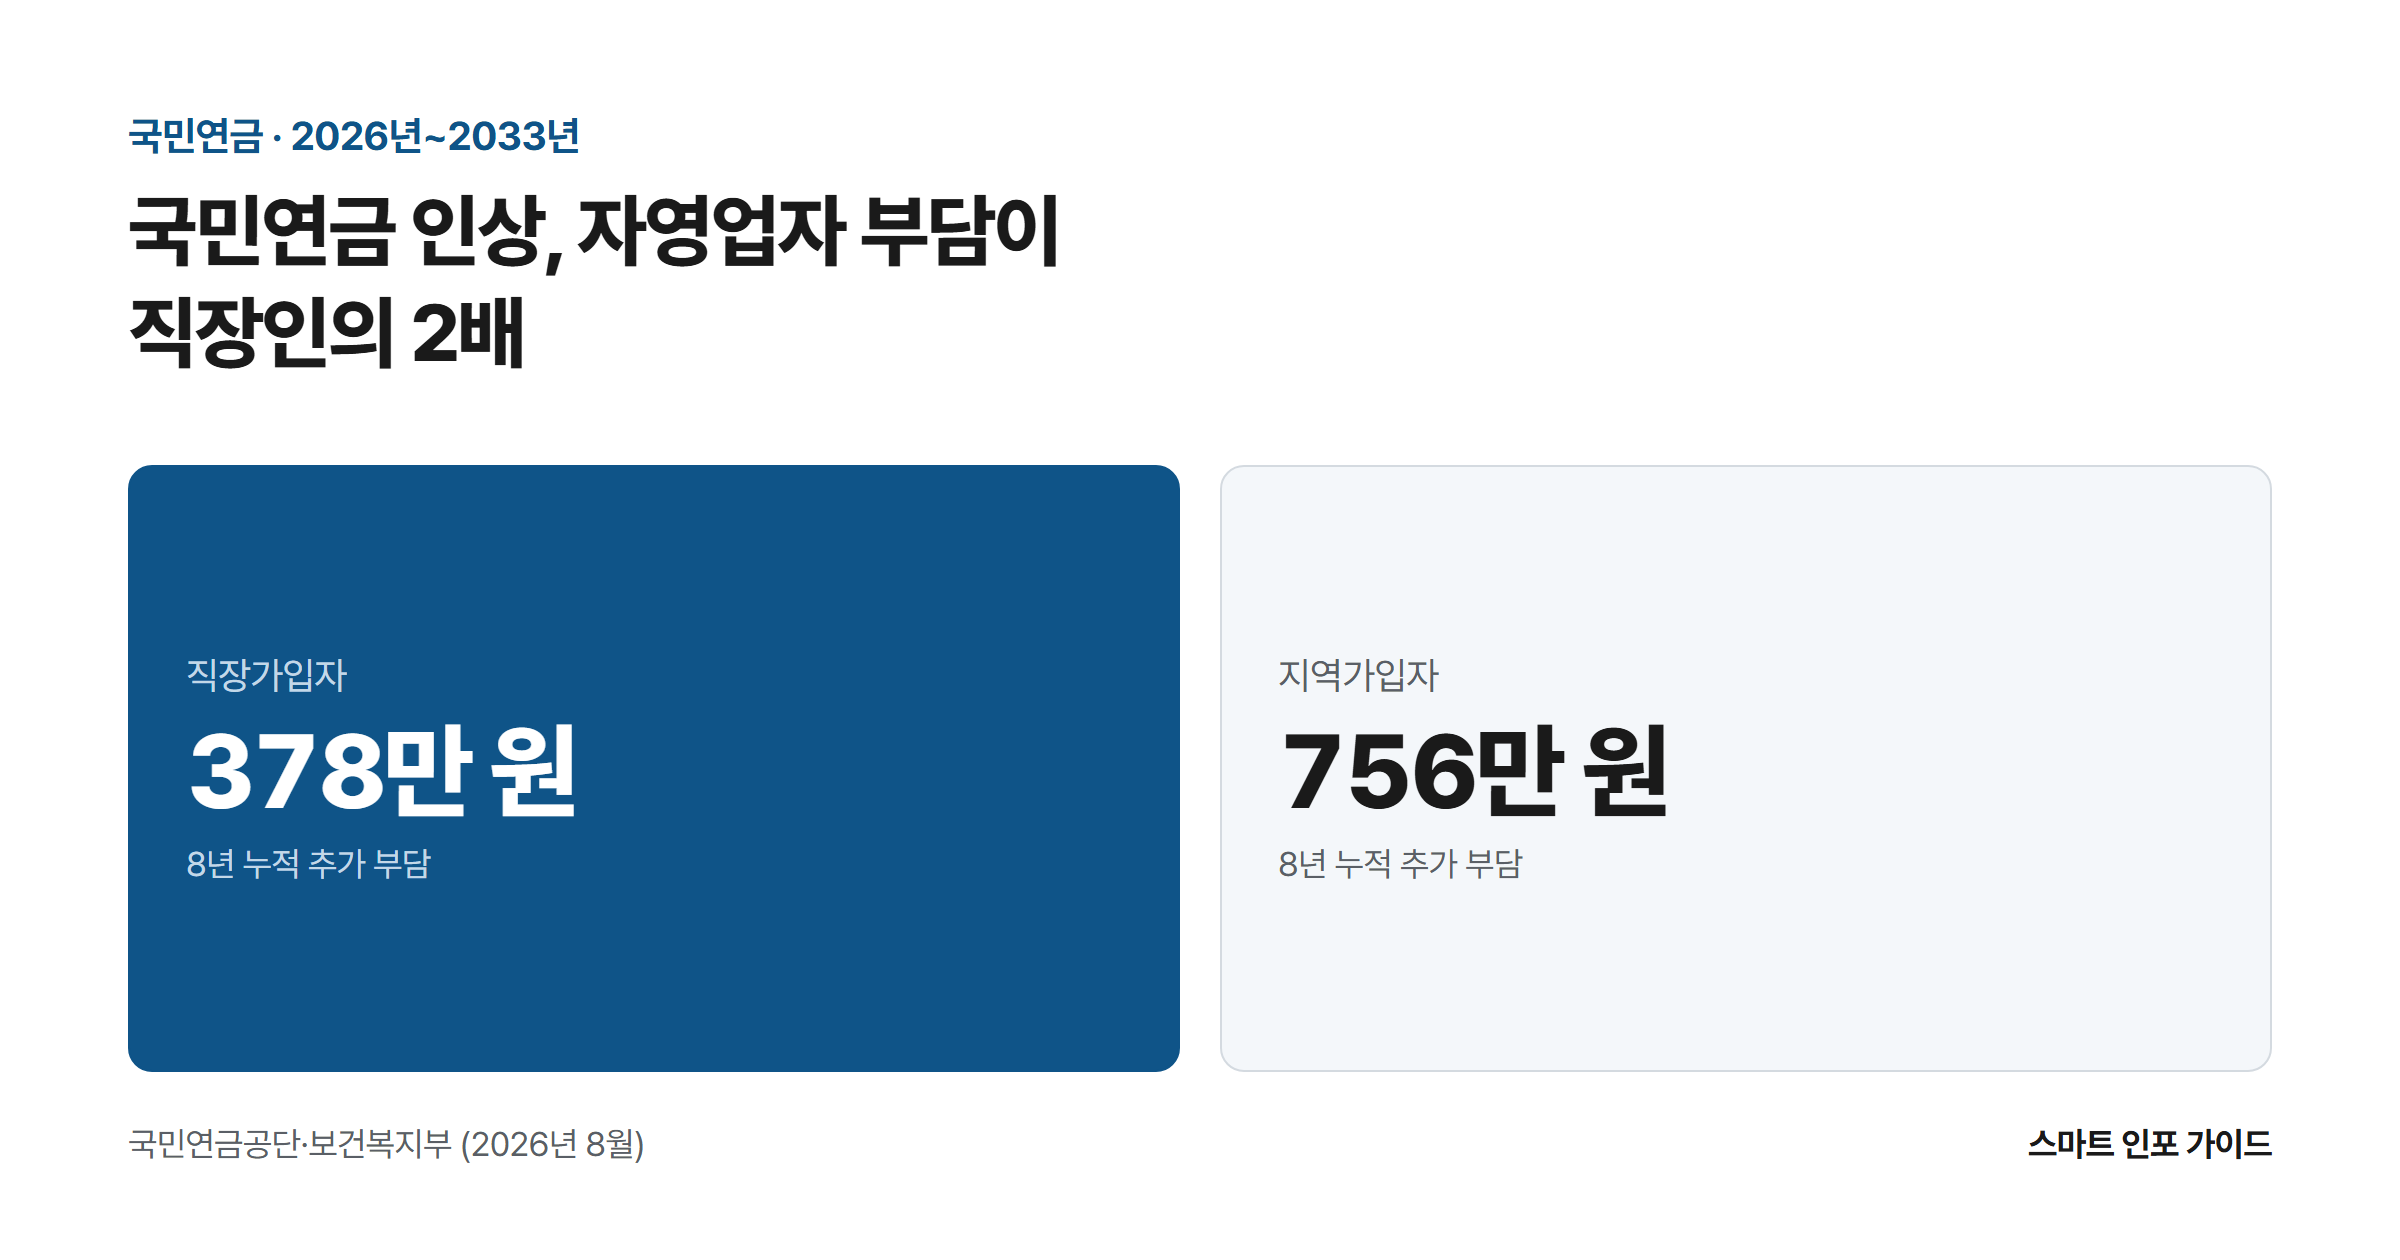
월 급여 350만 원인 직장인이 2026년부터 2033년까지 8년간 추가로 내는 국민연금 보험료는 본인 부담분만 378만 원이다. 그 대가로 늘어나는 연금은 월 4만 8,900원, 연 58만 7,000원 수준이다. 명목 기준 손익분기는 23.6년, 물가상승률 2.1%를 반영하면 19.4년이라 65세부터 받기 시작하면 84세를 넘겨야 본전에 닿는다.
지역가입자는 이 숫자가 정확히 두 배로 바뀐다. 추가 부담 756만 원, 손익분기 33.1년, 회수 나이 98세. 같은 개혁을 두고 직장가입자와 지역가입자가 전혀 다른 계산서를 받아드는 셈인데, 이 차이를 숫자로 보여주는 안내문은 어디에도 없다.
아래에서는 2026년 8월 현재 확정된 수치만 사용해 소득구간별 월 부담, 8년 누적액, 소득대체율 43% 상향의 실제 금액, 추납 시기별 보험료 차이 630만 원까지 직접 계산했다. 보험료율과 기준소득월액은 국민연금공단 고시, 개혁 일정은 보건복지부 발표를 기준으로 한다.
2026~2033년 로드맵, 확정된 숫자와 아직 열려 있는 숫자
2025년 국회를 통과한 국민연금법 개정안이 2026년 1월 1일부터 시행됐다. 2007년 이후 18년 만의 개혁이고, 핵심은 두 줄이다. 보험료율 9%를 8년에 걸쳐 13%까지 매년 0.5%p씩 올리고, 소득대체율은 43%에서 멈춘다. 기존 법대로였다면 소득대체율은 2028년 40%까지 계속 떨어질 예정이었다.
| 연도 | 보험료율 | 개혁 없었을 때 소득대체율 | 실제 적용 소득대체율 |
|---|---|---|---|
| 2025년 | 9.0% | 41.5% | 41.5% |
| 2026년 | 9.5% | 41.0% | 43.0% |
| 2027년 | 10.0% | 40.5% | 43.0% |
| 2028년 | 10.5% | 40.0% | 43.0% |
| 2029년 | 11.0% | 40.0% | 43.0% |
| 2030년 | 11.5% | 40.0% | 43.0% |
| 2031년 | 12.0% | 40.0% | 43.0% |
| 2032년 | 12.5% | 40.0% | 43.0% |
| 2033년 | 13.0% | 40.0% | 43.0% |
표에서 눈여겨볼 지점은 두 열의 간격이 2028년부터 3.0%p로 고정된다는 것이다. 소득대체율 43%라는 숫자만 보면 41.5%에서 1.5%p 오른 것 같지만, 개혁이 없었을 때와 비교하면 실제 이득은 3.0%p다. 이 3.0%p가 뒤에서 계산할 연금 증가액의 뿌리다. 보건복지부는 이번 조정으로 기금 소진 시점이 2056년에서 2064년으로 8년 늦춰질 것으로 전망했다.
소득구간별 월 부담, 직장가입자와 지역가입자가 갈리는 지점
사업장가입자는 회사와 절반씩 나눠 내므로 본인 부담은 요율의 절반이다. 지역가입자와 임의가입자는 전액을 혼자 낸다. 같은 소득이어도 체감이 두 배 차이 난다는 뜻이고, 요율이 오를수록 이 격차는 벌어진다. 2026년 8월 현재 기준소득월액 상한은 659만 원(2026년 7월~2027년 6월 적용), 하한은 41만 원이다.
| 기준소득월액 | 직장 본인부담 2025년 | 직장 본인부담 2026년 | 직장 본인부담 2033년 | 지역·임의 2026년 | 지역·임의 2033년 |
|---|---|---|---|---|---|
| 250만 원 | 112,500원 | 118,750원 | 162,500원 | 237,500원 | 325,000원 |
| 350만 원 | 157,500원 | 166,250원 | 227,500원 | 332,500원 | 455,000원 |
| 450만 원 | 202,500원 | 213,750원 | 292,500원 | 427,500원 | 585,000원 |
| 659만 원(상한) | 286,650원 ※2025년 상한 637만 원 적용 | 313,025원 | 428,350원 | 626,050원 | 856,700원 |
2026년 첫해 인상폭은 직장가입자 기준 월 6,250원에서 2만 6,375원 사이다. 급여명세서에서 알아채기 어려운 수준이라 실제 민원도 많지 않았다. 문제는 뒤쪽이다. 350만 원 소득자의 본인 부담은 2033년 22만 7,500원으로 지금보다 7만 원 늘고, 지역가입자는 45만 5,000원까지 오른다. 상한에 걸린 고소득 직장인은 42만 8,350원, 지역가입 자영업자는 85만 6,700원이다. 게다가 이 표는 상한액이 659만 원에 묶여 있다고 가정한 값이라 실제 2033년 금액은 더 크다.
8년 누적으로 얼마인가, 월 350만 원 직장인의 연도별 계산서
인상은 한 번에 오지 않고 8년에 나눠 온다. 매년 늘어난 금액을 쌓아 보면 체감과 실제 금액의 거리가 드러난다. 소득이 350만 원에서 변하지 않는다고 놓고, 2025년(9.0%) 부담액을 기준선으로 삼아 계산했다.
| 연도 | 요율 | 본인부담 월액 | 2025년 대비 월 증가 | 연 증가액 | 누적 추가부담 |
|---|---|---|---|---|---|
| 2026년 | 9.5% | 166,250원 | +8,750원 | 105,000원 | 105,000원 |
| 2027년 | 10.0% | 175,000원 | +17,500원 | 210,000원 | 315,000원 |
| 2028년 | 10.5% | 183,750원 | +26,250원 | 315,000원 | 630,000원 |
| 2029년 | 11.0% | 192,500원 | +35,000원 | 420,000원 | 1,050,000원 |
| 2030년 | 11.5% | 201,250원 | +43,750원 | 525,000원 | 1,575,000원 |
| 2031년 | 12.0% | 210,000원 | +52,500원 | 630,000원 | 2,205,000원 |
| 2032년 | 12.5% | 218,750원 | +61,250원 | 735,000원 | 2,940,000원 |
| 2033년 | 13.0% | 227,500원 | +70,000원 | 840,000원 | 3,780,000원 |
8년 누적 378만 원. 회사가 같은 금액을 더 부담하므로 사업장 전체로는 756만 원이 나간다. 지역가입자라면 그 756만 원을 혼자 감당한다. 여기서 끝이 아니라 2034년 이후에도 13% 요율이 계속되므로, 2045년까지 20년을 더 낸다고 보면 직장가입자 본인 부담 추가액은 1,386만 원, 지역가입자는 2,772만 원까지 불어난다.
소득대체율 43%가 실제로 늘려주는 연금액
소득대체율이 43%로 올랐다고 해서 이미 쌓인 가입기간까지 43%로 다시 계산되지는 않는다. 국민연금 기본연금액은 연도별 상수에 그해 가입월수를 곱해 더하는 방식이라, 43%는 2026년 이후 납부한 기간에만 붙는다. 이 사실을 모르고 연금액이 통째로 오를 것으로 기대하는 경우가 많다.
2026년 A값(전체 가입자 최근 3년 평균소득월액)은 국민연금공단 고시 기준 3,193,511원이다. 본인 평균소득월액 B를 350만 원으로 놓고 1년 가입당 늘어나는 월 연금을 계산하면 다음과 같다.
- 계산식: 상수 × (A값 + B값) × 2.0 ÷ 40년 ÷ 12개월 (40년 가입 환산 기준)
- 소득대체율 40%(상수 1.2): 1.2 × 6,693,511원 × 2.0 ÷ 480 = 월 33,468원
- 소득대체율 41.5%(상수 1.245): 월 34,723원
- 소득대체율 43%(상수 1.29): 월 35,978원
개혁이 없었다면 2026년 41.0%, 2027년 40.5%, 2028년 이후 40%가 적용됐다. 이 시나리오와 실제 43% 적용을 연도별로 비교해 2026년부터 2045년까지 20년치를 더하면, 2026년분 1,673원, 2027년분 2,092원, 2028~2045년분 2,510원씩 18년이 쌓여 월 4만 8,945원이 나온다. 연으로 58만 7,000원 남짓이다. 40세 직장인이 20년을 더 납부한다고 가정했을 때 개혁으로 순증하는 연금이 이 금액이다.
몇 살까지 살아야 본전인가, 손익분기 계산
앞의 두 숫자를 나란히 놓으면 판단 기준이 나온다. 추가로 내는 본인 부담 총액을 늘어나는 연간 연금액으로 나눈 값이 손익분기 연수다. 국민연금은 매년 소비자물가에 연동해 인상되므로(2026년 인상률 2.1%, 보건복지부) 물가 반영 시나리오도 함께 계산했다.
| 구분 | 20년 추가 본인부담 | 늘어나는 연금(월) | 명목 손익분기 | 물가 2.1% 반영 | 65세 수급 시 회수 나이 |
|---|---|---|---|---|---|
| 직장가입자 | 13,860,000원 | 48,945원 | 23.6년 | 19.4년 | 84.4세 |
| 지역·임의가입자 | 27,720,000원 | 48,945원 | 47.2년 | 33.1년 | 98.1세 |
이 표는 요율 인상분과 소득대체율 상향분만 떼어낸 비교다. 국민연금 전체로 보면 낸 돈보다 받는 돈이 많은 구조는 요율 13% 이후에도 유지된다는 것이 보건복지부 설명이고, 유족연금과 장애연금까지 포함하면 계산은 또 달라진다. 다만 인상분만 놓고 보면 직장가입자는 회사가 절반을 부담해준 덕에 84세 전후에서 회수가 가능하고, 지역가입자와 임의가입자는 사실상 회수 지점이 기대여명 밖에 있다.
여기서 갈림길이 생긴다. 임의가입을 고민 중인 전업주부나 은퇴 예정자라면, 순수하게 인상분 대비 회수만 따질 때는 유리하지 않다. 반대로 가입기간이 10년(120개월)에 미달해 연금 수급권 자체가 걸려 있는 경우라면 계산이 뒤집힌다. 수급권을 얻느냐 반환일시금으로 끝나느냐의 차이는 요율 몇 %p와 비교할 수준이 아니다. 국민연금 수령액을 늘리는 방법을 먼저 정리해 두면 이 판단이 쉬워진다.
상한 659만 원, 고소득자에게 숨어 있는 두 번째 인상
보험료율만 오른 게 아니다. 기준소득월액 상한액도 2026년 7월 637만 원에서 659만 원으로, 하한액은 40만 원에서 41만 원으로 조정됐다. 최근 3년간 평균소득 증가율 3.4%를 반영한 결과다. 상한에 걸린 직장인의 부담 증가를 두 요인으로 분해해 보면 흥미로운 결과가 나온다.
- 2025년 본인부담: 637만 원 × 9.0% ÷ 2 = 286,650원
- 요율만 올랐을 때: 637만 원 × 9.5% ÷ 2 = 302,575원 (+15,925원)
- 상한까지 오른 실제 금액: 659만 원 × 9.5% ÷ 2 = 313,025원 (+26,375원)
총 증가액 2만 6,375원 가운데 1만 450원, 약 39.6%가 상한 인상에서 나왔다. 상한액은 앞으로도 매년 7월 A값 상승률에 맞춰 조정되므로, 고소득 가입자는 요율 인상과 상한 인상을 매년 두 번 겪는다. 언론이 다루는 것은 대부분 요율 쪽뿐이라 실제 급여명세서를 보고 놀라는 지점이 여기다.
추납은 미룰수록 비싸진다, 그리고 창구가 먼저 말해주지 않는 것
추후납부(추납) 보험료는 과거 소득이 아니라 신청 당시의 기준소득월액과 신청 당시 보험료율로 계산된다. 요율이 매년 오르는 8년 동안 추납을 미루면 같은 기간을 채우는 데 드는 돈이 그대로 늘어난다. 기준소득월액 300만 원으로 60개월을 채운다고 가정하면 이렇게 갈린다.
| 신청 시기 | 적용 요율 | 월 추납보험료 | 60개월 총액 | 2026년 대비 |
|---|---|---|---|---|
| 2026년 | 9.5% | 285,000원 | 17,100,000원 | 기준 |
| 2028년 | 10.5% | 315,000원 | 18,900,000원 | +1,800,000원 |
| 2030년 | 11.5% | 345,000원 | 20,700,000원 | +3,600,000원 |
| 2033년 | 13.0% | 390,000원 | 23,400,000원 | +6,300,000원 |
7년을 미루면 630만 원, 36.8%가 비싸진다. 실제로는 본인 기준소득월액도 함께 오르는 경우가 많아 격차는 이보다 커진다. 반대로 당장 목돈이 없다면 60회 분할납부가 가능하다는 점도 함께 봐야 한다. 분할납부 시에는 정기예금 이자가 가산된다.
신청 과정에서 자주 걸리는 대목은 따로 있다.
- 순서를 틀리면 그해 요율을 놓친다. 추납은 현재 가입자 자격이 있어야 신청할 수 있다. 경력단절 상태라면 임의가입 신청으로 자격을 먼저 취득해야 하는데, 두 절차를 12월에 몰아서 하면 처리 지연으로 다음 해 요율이 적용될 수 있다.
- 추납 대상이 아닌 기간을 신청해 반려되는 사례. 추납은 납부예외 기간과 적용제외 기간 중 일부만 대상이다. 애초에 국민연금 가입 이력이 없었던 기간은 대상이 아니며, 최대 119개월까지만 인정된다.
- 지역가입자 소득 축소 신고의 뒤끝. 신고 소득을 낮게 유지하다 국세청 소득자료와 대사되면 차액이 소급 부과된다. 요율이 오른 뒤 소급되면 인상된 요율이 적용되어 부담이 커진다.
- 크레딧은 신청주의가 아닌 것이 있다. 2026년부터 출산크레딧은 첫째아부터 12개월이 인정되고 기존 50개월 상한이 폐지됐다. 군복무크레딧은 6개월에서 최대 12개월로 늘었다(2026년 1월 1일 이후 6개월 이상 복무자). 12개월 인정은 앞의 계산식으로 환산하면 월 3만 5,978원, 20년 수령 시 863만 원어치다.
- 저소득 지역가입자 보험료 지원이 넓어졌다. 기존에는 납부를 재개한 사람만 대상이었으나 2026년부터는 납부재개 여부와 관계없이 월 소득 80만 원 미만이면 보험료의 50%를 최대 12개월 지원받는다. 국민연금공단 집계로 이 제도의 누적 수혜자는 30만 명, 누적 지원액은 1,121억 원이다.
여유자금 월 30만 원, 국민연금과 연금저축 중 어디에 넣을까
국민연금공단 안내문은 국민연금만 설명하고, 증권사 자료는 연금저축만 설명한다. 두 제도를 같은 표에 올려놓고 비교해야 답이 나온다. 국민연금 보험료(임의가입·추납 포함)는 연금보험료공제로 전액 소득공제되고, 연금저축과 IRP는 세액공제 방식이다. 성격이 달라 유불리가 소득 구간에서 갈린다.
- 연 360만 원(월 30만 원) 납입 시 연금저축 세액공제: 총급여 5,500만 원 이하 16.5% 적용으로 59만 4,000원, 초과 시 13.2% 적용으로 47만 5,200원
- 같은 금액을 국민연금에 넣을 때 절세액: 과세표준 1,400만~5,000만 원 구간(지방세 포함 16.5%)이면 59만 4,000원, 5,000만 원 초과 구간(26.4%)이면 95만 400원
경계선은 총급여 5,500만 원이다. 그 이하라면 절세 효과가 같으므로 중도 인출과 운용 선택이 자유로운 연금저축이 낫다. 총급여 5,500만 원을 넘으면 국민연금 쪽 절세율이 3.3%p 앞서고, 과세표준 5,000만 원을 넘어서면 격차가 9.9%p까지 벌어진다. 단점도 분명하다. 국민연금에 넣은 돈은 수급 개시 전까지 되찾을 수 없고, 연금저축은 중도해지 시 16.5% 기타소득세를 물어야 한다. 상품 구조 차이는 연금저축펀드와 연금저축보험 비교에서 더 자세히 다뤘고, 노후 소득 전체 그림은 2026년 기초연금 수급 조건까지 함께 봐야 맞춰진다.
한 가지 더. 국민연금 수령액이 늘면 기초연금 산정 시 국민연금 연계 감액이 걸릴 수 있다. 국민연금 월 수령액이 기준연금액의 150%를 넘어서는 구간부터 기초연금이 줄어드는 구조라, 저소득 구간에서 임의가입을 크게 늘리는 선택은 실익을 다시 계산해봐야 한다.
자주 묻는 질문
회사가 절반 낸다는데 왜 내 월급에서 더 빠지나요?
사업장가입자는 9.5%를 회사와 4.75%씩 나눠 부담한다. 회사 몫이 늘어난다고 해서 본인 몫이 줄지는 않으므로, 요율이 오르면 양쪽이 같이 오른다. 2026년 기준 월 350만 원 소득자의 본인 공제액은 16만 6,250원으로 전년 대비 8,750원 늘었다. 7월부터 기준소득월액이 재산정되는 시점에 한 번 더 바뀌므로, 1월과 7월 명세서를 비교해봐야 정확한 변화를 알 수 있다.
이미 연금을 받고 있는데 보험료율 인상 영향을 받나요?
수급자는 보험료를 내지 않으므로 요율 인상과 무관하다. 다만 2026년부터 연금액이 전년도 물가상승률 2.1%만큼 인상됐다(보건복지부). 소득이 있는 업무에 종사해 감액 대상이 되는 경우는 별도 기준이 적용되니 수급 중 재취업을 계획한다면 퇴직연금 DB형과 DC형 비교와 함께 전체 소득 구성을 점검하는 편이 안전하다.
소득대체율 43%면 제 연금도 바로 43% 수준이 되나요?
그렇지 않다. 43%는 40년을 꽉 채워 가입한 평균소득자를 가정한 값이고, 2026년 이후 가입기간에만 적용된다. 2010년에 가입한 사람이라면 2025년까지의 16년은 그해 상수로, 2026년 이후만 1.29 상수로 계산된다. 국민연금공단의 ‘내 곁에 국민연금’ 앱이나 홈페이지의 예상연금액 조회에서 개혁 반영 후 금액을 확인할 수 있으니, 위 계산식은 어디까지나 증감폭을 가늠하는 용도로 쓰는 편이 좋다.
※ 본 글은 일반적인 정보 제공을 목적으로 하며, 개인의 상황에 따라 달라질 수 있습니다. 중요한 금융 결정은 전문가와 상담 후 진행하시기 바랍니다.